




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


44 quỹ cổ phiếu báo hiệu suất âm trong tháng 11 dù VN-Index tăng mạnh


Trong tháng 11/2025, các quỹ cổ phiếu ghi nhận mức sinh lời bình quân -0,7%, đánh dấu tháng giảm thứ ba liên tiếp dù VN-Index hồi phục +3,1% so với tháng trước đó.
Các quỹ cổ phiếu duy trì hiệu suất bình quân âm, đánh dấu tháng thứ ba giảm liên tiếp dù VN-Index hồi phục, theo FiinTrade.
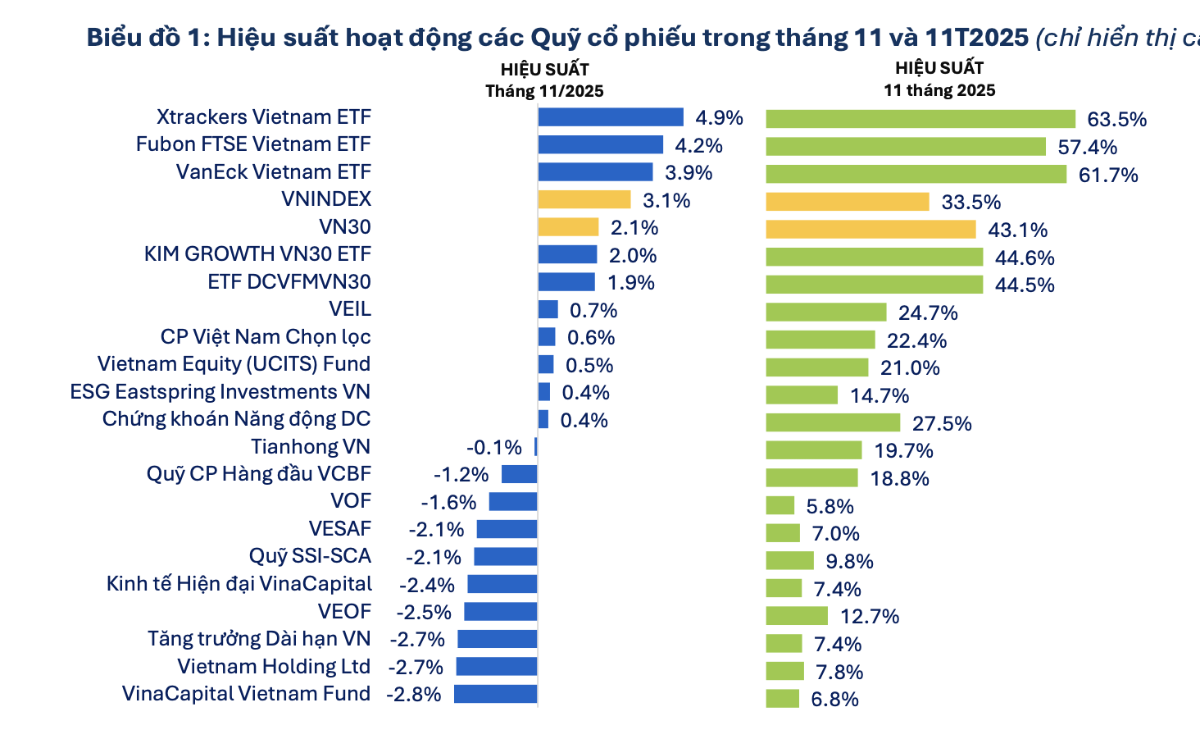
Trong tháng 11/2025, các quỹ cổ phiếu ghi nhận mức sinh lời bình quân -0,7%, đánh dấu tháng giảm thứ ba liên tiếp dù VN-Index hồi phục +3,1% so với tháng trước đó. Hiệu suất âm diễn ra trên diện rộng với 44/76 quỹ, tuy nhiên mức giảm đã thu hẹp so với tháng 10/2025 (51/73 quỹ).
Áp lực giảm tập trung chủ yếu ở nhóm quỹ mở và một số ETF tham chiếu VNDiamond, do danh mục nắm tỷ trọng lớn các cổ phiếu diễn biến kém hơn thị trường như MWG, FPT, MBB, TCB, VPB.
Ngược lại, ETF ngoại (Xtrackers Vietnam, VanEck Vietnam) ghi nhận hiệu suất vượt trội so với VNINDEX, nhờ tỷ trọng cao ở các cổ phiếu dẫn dắt như VIC, VNM, VJC.
Lũy kế 11 tháng năm 2025, 52/76 quỹ cổ phiếu có hiệu suất thấp hơn VN-Index (+33,5%), chủ yếu ở nhóm quỹ mở và quỹ đóng, phản ánh mức độ phân hóa cao và khả năng tạo alpha còn hạn chế trong bối cảnh thị trường tăng mạnh nhưng tập trung vào nhóm cổ phiếu trụ. Quỹ Đầu tư CP Năng động Bảo Việt (BVFED) là quỹ mở duy nhất vượt VN-Index song quy mô NAV còn nhỏ (~252 tỷ đồng).
Trong khi đó, các quỹ ETF ngoại và ETF tham chiếu theo VN30 tiếp tục dẫn đầu về hiệu suất, nhưng đồng thời chịu áp lực rút vốn ròng đáng kể từ đầu năm.
Xét khung dài hạn 5 năm, hiệu suất tích lũy tích cực của các quỹ chủ yếu đến từ mức sinh lời vượt trội năm 2021 (bình quân +43,7%), sau đó sụt giảm sâu năm 2022 (-30,2%), và hai năm gần đây (2023–2024) chỉ vượt trội tương đối so với đà hồi phục của thị trường, cho thấy kết quả dài hạn chịu ảnh hưởng lớn bởi chu kỳ, thay vì phản ánh sự ổn định xuyên suốt.
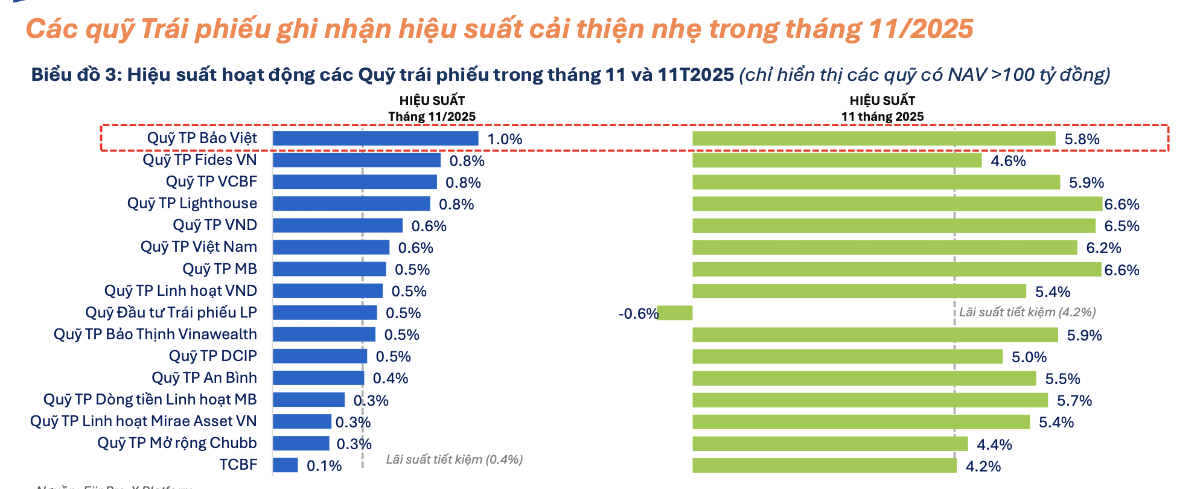
Tháng 11/2025, hiệu suất các quỹ Trái phiếu cải thiện nhẹ lên 0,5% (so với 0,3% trong tháng 10). Nổi bật là quỹ Trái phiếu Bảo Việt (BVBF) ghi nhận hiệu suất +1% – mức cao nhất theo tháng trong năm 2025 – chủ yếu nhờ tăng tỷ trọng tiền gửi trong bối cảnh lãi suất cải thiện.
Trong khi đó, quỹ Trái phiếu Techcom (TCBF) phục hồi lên +0,1% nhờ khoản lỗ chưa thực hiện giảm, song vẫn chịu áp lực rút vốn ròng lớn (hơn 1 nghìn tỷ đồng).
Lũy kế 11 tháng năm 2025, hiệu suất bình quân quỹ Trái phiếu duy trì quanh 4–5%, phản ánh tính ổn định của nhóm tài sản thu nhập cố định.
Tuy nhiên, đà tăng trở lại của lãi suất huy động đang làm suy giảm sức hấp dẫn tương đối của quỹ Trái phiếu, khiến dòng tiền chưa quay lại tương xứng, thậm chí tiếp tục rút ròng ở nhiều quỹ, đặc biệt là nhóm quy mô lớn như TCBF.
Trong tháng 11/2025, nhóm quỹ Cân bằng tiếp tục ghi nhận hiệu suất âm tháng thứ ba liên tiếp, với mức bình quân -0,9%, phản ánh xu hướng điều chỉnh kéo dài. Diễn biến tiêu cực diễn ra trên diện rộng, khi 9/11 quỹ ghi nhận hiệu suất âm, tăng so với 8/11 quỹ trong tháng 10/2025.
Đáng chú ý, quỹ Cân bằng Linh hoạt Techcom (TCFF) đảo chiều sang hiệu suất âm (-1,3%) sau mức sinh lời +1,8% trong tháng 10, phản ánh rủi ro gia tăng khi quỹ nâng mạnh tỷ trọng cổ phiếu lên 48,8%. Hiệu suất chịu tác động tiêu cực từ diễn biến giảm sâu của một số cổ phiếu nắm giữ tỷ trọng cao như CTD và FPT, cùng với sự điều chỉnh của TPDN thuộc MeatLife và Vingroup.
Ở chiều ngược lại, chỉ hai quỹ ghi nhận hiệu suất dương là Năng động Eastspring Investments Việt Nam (ENF) và United Thu nhập Năng động Việt Nam (UVDIF), lần lượt đạt +0,4% và +0,3%, nhờ danh mục nắm giữ tỷ trọng cao cổ phiếu VIC – mã dẫn dắt thị trường trong tháng 11/2025.
Tháng 11/2025, dòng tiền qua các quỹ đầu tư tiếp tục bị rút ròng gần 2,7 nghìn tỷ đồng, giảm -25% so với tháng trước, đánh dấu tháng thứ ba liên tiếp áp lực rút vốn hạ nhiệt.
Đáng chú ý, tâm điểm rút ròng chuyển sang nhóm quỹ Trái phiếu, với giá trị hơn 1,7 nghìn tỷ đồng (+199% so với tháng trước) – mức cao nhất kể từ tháng 6/2023. Ngược lại, áp lực rút ròng tại nhóm quỹ Cổ phiếu hạ nhiệt rõ rệt, giảm -67,5% xuống còn gần 982 tỷ đồng, mức thấp nhất kể từ tháng 1/2025.
Lũy kế 11 tháng năm 2025, dòng tiền qua quỹ đầu tư bị rút ròng hơn 31,7 nghìn tỷ đồng, chủ yếu tập trung ở nhóm quỹ Cổ phiếu, trong khi quỹ Trái phiếu đảo chiều sang rút ròng, trái ngược với xu hướng vào ròng mạnh cùng kỳ 2024. Dù vậy, tổng giá trị tài sản ròng (NAV) hệ thống quỹ vẫn tăng 7% so với cuối năm 2024, cho thấy áp lực rút vốn chưa làm suy yếu đáng kể quy mô thị trường.
Bài liên quan


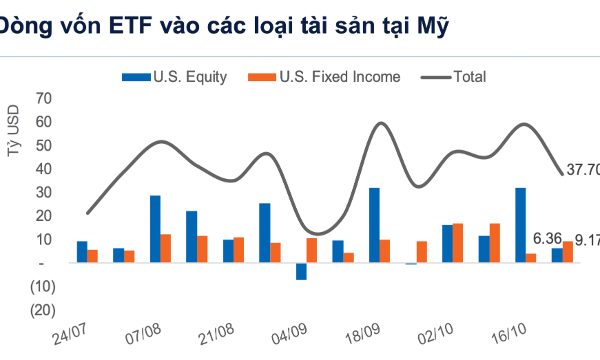
Dòng vốn ETF toàn cầu rút khỏi cổ phiếu, đổ mạnh vào trái phiếu Mỹ
Dòng vốn có xu hướng dịch chuyển từ cổ phiếu sang trái phiếu Mỹ khi nhà đầu tư gia tăng phân bổ vào tài sản phòng thủ trước biến động của nhóm công nghệ và những bất định về triển vọng lãi suất của Fed.
Quý 3 kinh doanh hiệu quả: Masan thu hút sự chú ý của các tổ chức tài chính
Khả năng tạo dòng tiền, cải thiện hiệu quả bán lẻ và gia tăng đóng góp từ các mảng kinh doanh chủ lực đang mở ra dư địa tăng trưởng mới cho Masan Group (HOSE: MSN). Những chuyển biến này cũng thu hút sự chú ý của các tổ chức phân tích tài chính, với HSC vừa nâng mức định giá mục tiêu đối với Masan thêm 20%.
Chứng khoán Mỹ tăng điểm nhờ cổ phiếu chip, giá dầu giảm sau tin tốt từ Iran
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Ba (27/10), khi sự phục hồi tâm lý ở nhóm cổ phiếu chip tiếp tục diễn ra...
Tính đến 26/10, có 67 mã bị cắt margin trên HOSE
HOSE thông báo đưa cổ phiếu DSH của CTCP Đông Sơn Holdings vào danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ do thời gian niêm yết dưới 6 tháng.
Giá vàng giữ nhịp phục hồi dù USD tăng giá mạnh, SPDR Gold Trust quay lại mua ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Ba (27/10), duy trì xu thế hồi phục trên ngưỡng 4.000 USD/oz dù đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng tăng trong lúc Cục Dự trữ Liên bang Mỹ (Fed) tiến hành cuộc họp chính sách tiền tệ định kỳ...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...