




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


8 năm tới, quy mô thị trường tài sản mã hóa gắn với tài sản thực dự báo tăng 31 lần


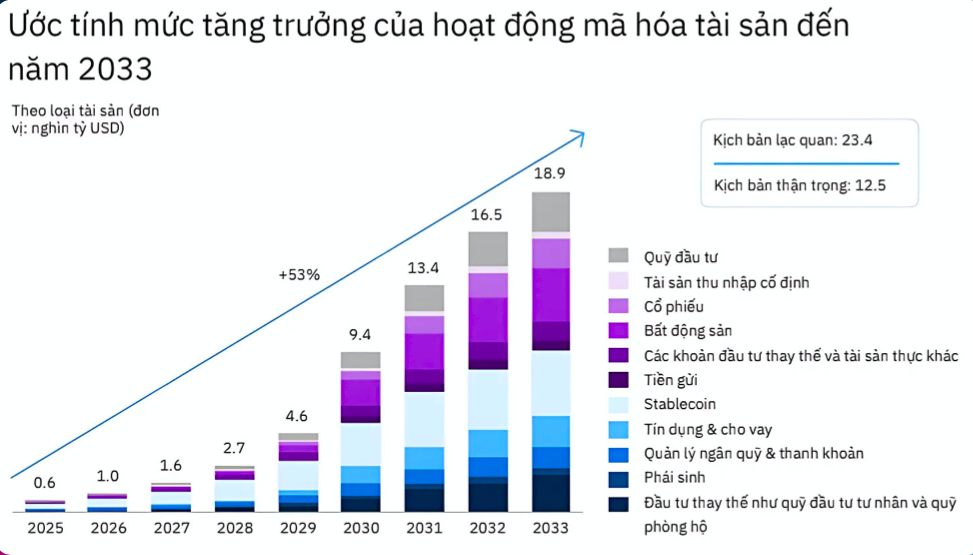
Nếu như năm 2025, quy mô thị trường tài sản mã hóa gắn với tài sản thực (RWA) mới chỉ đạt 600 tỷ USD thì tới năm 2033, con số này dự báo lên tới 18.900 tỷ USD, tương đương hơn 31 lần…
Hiệp hội Blockchain và Tài sản số Việt Nam (VBA), dẫn số liệu của BCG (Tập đoàn Tư vấn Boston) cho biết năm 2025, quy mô thị trường RWA mới đạt 0,6 nghìn tỷ, nhưng chỉ 5 năm sau, thị trường tài sản mã hóa này dự kiến sẽ đạt 9,4 nghìn tỷ USD (gấp 15,6 lần) và sẽ chạm mốc 18.900 tỷ vào năm 2033, tương đương hơn 10% GDP toàn cầu.
Ông Phan Đức Trung, Chủ tịch VBA, tại một sự kiện mới đây về thị trường tài sản số, cho biết token hóa tài sản thực (RWA - Real World Assets) đang trở thành xu hướng không thể đảo ngược, khi hàng loạt dự án do các định chế tài chính hàng đầu thế giới triển khai như JPMorgan vận hành Tokenized Collateral Network với khối lượng giao dịch tích lũy hơn 1.500 tỷ USD, trung bình 2 tỷ USD/ ngày trong năm 2025.
Hay Hồng Kông phát hành trái phiếu xanh đa tiền tệ trị giá 6 tỷ HKD cho phép giao dịch T+1 bằng nhiều loại tiền.
“Chúng ta đang ở kỷ nguyên token hoá”, ông Trung nhìn nhận, và cho rằng đây là một bước đột phá trong đổi mới tài chính, có thể so sánh với sự ra đời của quỹ tương hỗ vào thập niên 1970 và quỹ hoán đổi danh mục (ETFs) vào thập niên 1990. Tuy nhiên, với các khuôn khổ pháp lý phù hợp, tác động của RWA sẽ trở nên phổ biến hơn nhiều vì cho phép bất kỳ loại tài sản nào cũng có thể được số hóa và giao dịch trên Blockchain.
Theo Chủ tịch Hiệp hội Blockchain và Tài sản số Việt Nam, có tám yếu tố quyết định tài sản sẵn sàng để token hóa.
Thứ nhất là hình thái tài sản. Tài sản hữu hình, có giá trị ổn định (vàng, bất động sản, hàng hóa cơ bản) được hưởng lợi từ việc số hóa để tăng khả năng giao dịch và lưu ký an toàn.
Thứ hai là độ phức tạp vận hành. Các tài sản mang gánh nặng thủ tục hành chính (sự kiện, đăng ký quyền sở hữu, quy trình thanh toán phức tạp) có thể được đơn giản hóa nhờ lập trình hợp đồng thông minh và lưu trữ tập trung trên Blockchain.
Thứ ba là khả năng tái sử dụng tài sản. Tài sản có thể dùng lại trong nhiều bước giao dịch (tài sản thế chấp, staking, repo, tái lưu ký) sẽ hưởng lợi từ tính tổng hợp (composability) mà token hóa mang lại.
Thứ tư là nhu cầu từ định chế tài chính. Những loại tài sản có nhu cầu lớn từ các tổ chức tài chính (trái phiếu Chính phủ, quỹ thị trường tiền tệ,...) dễ trở thành sản phẩm ưu tiên token hóa, vì quen thuộc và được chấp nhận rộng rãi.
Thứ năm là mức độ trưởng thành của hạ tầng. Các tài sản gắn liền với hạ tầng kém phát triển, bao gồm lưu ký và sàn giao dịch, có thể khai thác tiềm năng “vượt bậc” của token hóa.
Thứ sáu là thị trường OTC phi cấu trúc. Cụ thể, tài sản giao dịch chủ yếu qua kênh phi tập trung, thiếu minh bạch (tín dụng carbon, hàng hóa phái sinh OTC) sẽ được chuẩn hóa và minh bạch hơn nhờ token hóa.
Thứ bảy là khả năng chia nhỏ. Các tài sản được giao dịch hoặc bán theo lô giá trị lớn, chẳng hạn như bất động sản hoặc trái phiếu chính phủ phát hành riêng lẻ, có thể hưởng lợi từ việc chia nhỏ thành token.
Thứ tám là mức độ sẵn sàng pháp lý. Các tài sản vốn đã được quản lý theo khuôn khổ chặt chẽ (chẳng hạn như ETFs và trái phiếu) sẽ dễ dàng được token hóa theo cách tuân thủ hơn — mức độ này sẽ khác nhau tùy từng khu vực.
Tại Việt Nam, Nghị quyết 05/2025/NQ-CP về thí điểm thị trường tài sản mã hóa được Chính phủ ban hành ngày 9/9/2025, quy định tổ chức phát hành tài sản mã hóa là doanh nghiệp Việt Nam, đăng ký hoạt động dưới hình thức công ty trách nhiệm hữu hạn hoặc công ty cổ phần theo Luật Doanh nghiệp. Tài sản mã hóa phải được phát hành dựa trên tài sản cơ sở là tài sản thực không bao gồm tài sản là chứng khoán, tiền pháp định.
Về quy định về chào bán, phát hành, thì tài sản mã hóa chỉ được chào bán, phát hành cho nhà đầu tư nước ngoài. Tài sản mã hóa này chỉ được giao dịch giữa các nhà đầu tư nước ngoài thông qua tổ chức cung cấp dịch vụ tài sản mã hóa (VASP) được Bộ Tài chính cấp phép.
Vàt tối thiểu 15 ngày trước khi thực hiện chào bán, phát hành tổ chức phát hành tài sản mã hóa phải công bố thông tin về Bản cáo bạch chào bán, phát hành tài sản mã hóa và các tài liệu khác có liên quan (nếu có) trên website của VASP và tổ chức phát hành
Theo ông Phan Đức Trung, việc sớm triển khai thí điểm với những loại tài sản có tính an toàn và minh bạch như trái phiếu Chính phủ, quỹ thị trường tiền tệ hay tín phiếu kho bạc phù hợp với định hướng tại Nghị quyết 05 sẽ giúp thị trường khởi động theo chuẩn mực quốc tế và tạo nền tảng phát triển bền vững.
Ngoài ra, ông Trung nhấn mạnh tầm quan trọng của hợp tác quốc tế, coi việc đẩy mạnh kết nối với các định chế tài chính hàng đầu như BlackRock, Franklin Templeton, HSBC hay JPMorgan là bước đi then chốt để tham khảo chuẩn mực, áp dụng thông lệ toàn cầu và thu hút dòng vốn dài hạn.
Bài liên quan
Đọc bài theo từ khoá

16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh

Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
ACV đề xuất xe trung chuyển trực tiếp giữa sân bay Long Thành và Tân Sơn Nhất
GoRice thúc đẩy chuyển đổi xanh chuỗi giá trị lúa gạo tại Đồng bằng sông Cửu Long
Phát hiện chiến dịch tấn công APT mới, sử dụng AI và mã hóa hậu lượng tử
Đội Nghiên cứu và Phân tích Toàn cầu (GReAT) của hãng bảo mật Kaspersky mới đây đã công bố kết quả điều tra về Operation FlashHole, một chiến dịch gián điệp do nhóm tấn công Lazarus APT thực hiện…
Nhật Bản: GMO Internet treo thưởng 1 triệu USD truy tìm tin tặc xâm nhập hệ thống máy chủ
Sau vụ truy cập trái phép vào hệ thống máy chủ, Tập đoàn GMO Internet của Nhật Bản treo thưởng tới 1 triệu USD để tìm ra thủ phạm, đồng thời cam kết bồi thường tối đa 3 triệu yen cho khách hàng được xác nhận bị lộ dữ liệu cá nhân…
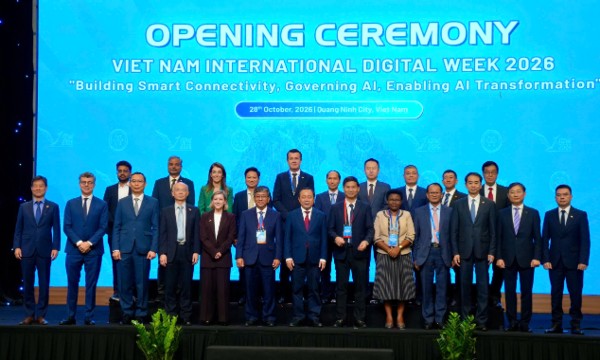
Đưa AI từ dự án thí điểm đến chuyển đổi toàn nền kinh tế
Bộ trưởng Bộ Khoa học và Công nghệ Vũ Hải Quân khẳng định chuyển đổi nhờ AI phải mang lại kết quả thực chất, giá trị của AI không được đo bằng số lượng chiến lược, dự án thí điểm hay mô hình mới, do đó cần chuyển từ những dự án AI riêng lẻ sang quá trình chuyển đổi trên quy mô toàn bộ nền kinh tế và xã hội...
Apple đổi máy mới cho khách mua iPhone Duo gặp sự cố màn hình
Chỉ vài ngày sau khi ra mắt mẫu iPhone gập đầu tiên, Apple vừa xác nhận một số ít thiết bị đã gặp vấn đề màn hình bên trong và cho biết sẽ đổi máy mới cho những khách hàng bị ảnh hưởng…
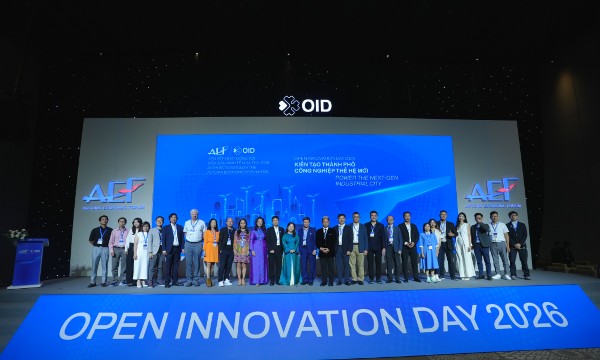
TP.HCM hướng tới tăng trưởng từ đổi mới sáng tạo
Diễn ra trong khuôn khổ Diễn đàn Kinh tế mùa Thu 2026, Open Innovation Day 2026 và vòng chung kết Next Wave of Startups Accelerator đặt trọng tâm vào kết nối startup với nhà đầu tư, doanh nghiệp và đối tác công nghiệp, đồng thời gợi mở bài toán phát triển hệ sinh thái đổi mới sáng tạo của thành phố trong bối cảnh mới…



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

