




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Blog chứng khoán: Có cầu bắt đáy vùng giá sâu


Một chút hi vọng nhen nhóm hôm nay khi VNI có được nhịp hồi điểm buổi chiều. Tuy nhiên cổ phiếu phục hồi chưa tương xứng và gần 45% số mã có giao dịch vẫn đóng cửa giảm quá 1% giá trị.
Nhịp hồi điểm vẫn chủ yếu xuất phát từ hoạt động kéo trụ, trong đó VIC hồi lên 1,27%, VHM hồi 1,76%, VCB hồi 1,22%, BID hồi 2,14%, TCB hồi 1,39%, VPB hồi 2,23% từ giá Low có tác động lớn nhất. Có thể thấy rất rõ sức ảnh hưởng khác nhau khi VNI đóng cửa chỉ giảm 0,25% nhưng VN30 giảm 0,83% còn Midcap vẫn giảm 1,03%.
“Nến rút chân” ở VNI chủ yếu góp phần “neo giữ” kỳ vọng, nhưng cổ phiếu giảm nhiều và giảm liền mấy phiên vẫn tạo áp lực lên danh mục. Khi nhìn vào độ rộng thì tỷ lệ tăng giảm hôm nay vẫn chỉ là 0,46/1 và 4 phiên trở lại đây tỷ lệ số lượng cổ phiếu giảm giá vẫn áp đảo qua từng ngày.
Thống kê với tỷ lệ phục hồi giá với cổ phiếu, khoảng 47% số mã cũng “thoát đáy” từ 1% trở lên nhưng chủ yếu là hồi trong vùng giá đỏ. Điều này chỉ cho thấy đang có hoạt động bắt đáy ở vùng giá thấp, thậm chí là rất thấp. Mặt khác thanh khoản khớp lệnh còn rất kém, hai sàn phiên này đạt 13,2k tỷ chưa tính thỏa thuận. Dòng tiền vẫn thận trọng như vậy thì khả năng đảo chiều xu hướng là không thể.
Một vài điểm sáng phiên này đến từ cổ phiếu dầu khí khi giá dầu bật tăng mạnh trở lại khi triển vọng hoàn hoãn Mỹ - Iran lại bị dập tắt. Cổ phiếu bảo hiểm, phân bón cũng khá tốt. Dù vậy đây cũng chỉ là những cơ hội lẻ tẻ và khả năng thu hút dòng tiền trên thị trường hạn chế, chủ yếu mang tính đầu cơ cụ thể, khó có thể kích thích một xu hướng rõ ràng đối với dòng tiền nóng.
Hiện xu hướng giảm ngắn hạn đang rõ ràng và nhà đầu tư cầm tiền có lý do để chờ đợi, nhất là với hoạt động đầu cơ. Thị trường không có kỳ vọng nào đủ mạnh trong vài phiên tới, ít nhất là tới đợt công bố với số liệu vĩ mô quý 3 cuối tuần này. Chỉ có thể trông chờ vào dòng tiền dài hạn mua tích lũy chậm và chờ vùng giá sâu làm chậm đà rơi.
Điều quan trọng là thị trường chưa cho thấy những tín hiệu đáng tin cậy để tăng tỷ trọng. Nếu chỉ nhìn vào điểm số thì sẽ có nhiều bẫy tăng giá ở cổ phiếu. “Đánh đu” ở những mã như dầu khí, bảo hiểm… chỉ là hoạt động “giãn gân cốt” và mang tính T+ là chính. Khi “mùa vụ” chưa đến thì càng giao dịch nhiều, liên tục, càng dễ sai, lãi chỗ này dễ trả cho lỗ chỗ khác.
Thị trường phái sinh hôm nay cũng khó chịu như cơ sở, tuy biên độ giảm của VN30 rộng nhưng biên độ có khả năng giao dịch lại nhỏ. Phần lớn mức giảm đã xuất hiện ngay từ sớm trong 30 phút đầu tiên. Toàn thời gian còn lại basis làm nốt việc cản trở hiệu suất giao dịch. Ví dụ nhịp VN30 giảm từ 1922.xx tới gần 1911.xx, F1 giảm rất ít, thậm chí 3/4 thời gian F1 chỉ dao động quanh 1922.
Với mức thanh khoản chậm, rủi ro ngắn hạn cao, cơ hội quá ít thì tốt nhất nên dừng hoạt động đầu cơ. Phái sinh nên thận trọng với bẫy basis.
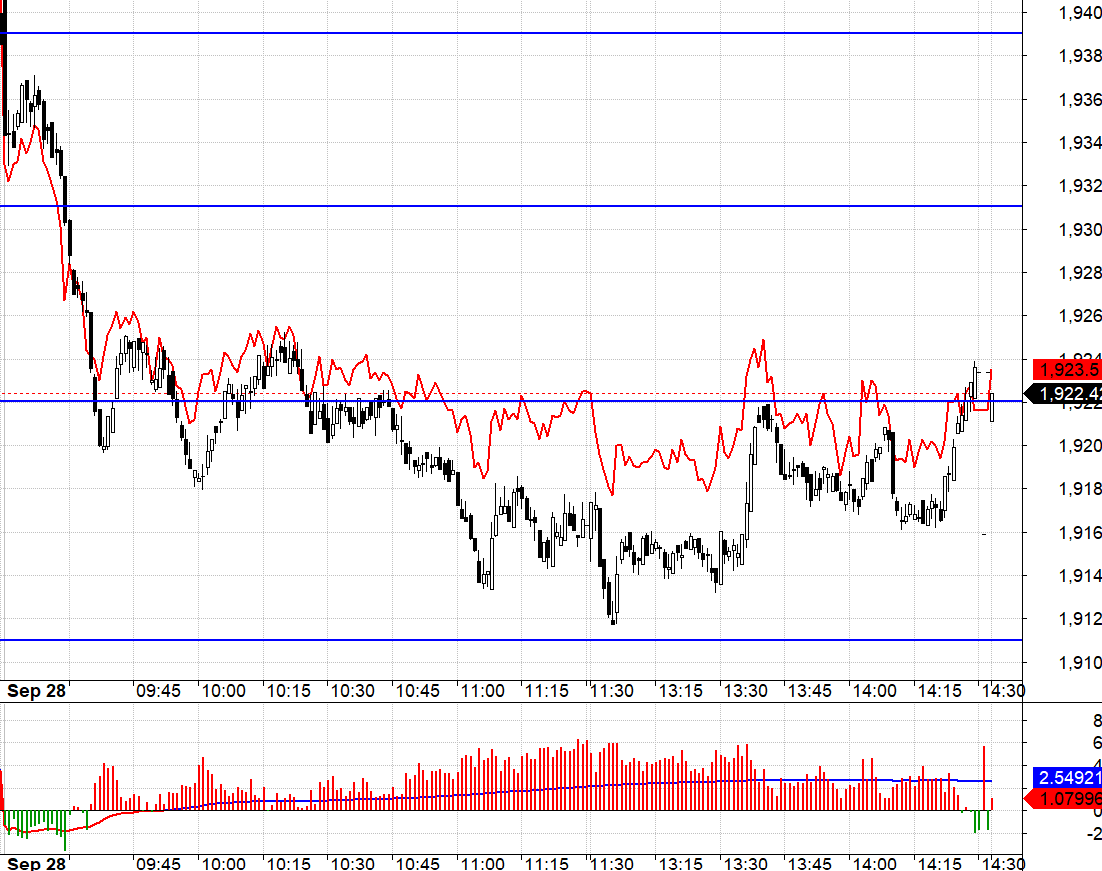
VN30 đóng cửa tại 1922.42, ngay tại một mốc. Cản kế tiếp ngày mai là 1931; 1939; 1945; 1955; 1964; 1973; 1983. Hỗ trợ 1914; 1901; 1892; 1885; 1873; 1866; 1858.
“Blog chứng khoán” mang tính chất cá nhân và không đại diện cho ý kiến của VnEconomy. Những quan điểm, đánh giá là của cá nhân nhà đầu tư và VnEconomy tôn trọng quan điểm cũng như văn phong của tác giả. VnEconomy và tác giả không chịu trách nhiệm về những vấn đề phát sinh liên quan đến các đánh giá và quan điểm đầu tư được đăng tải.
Bài liên quan


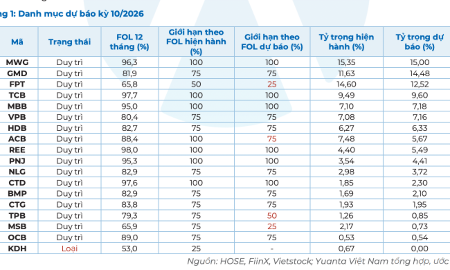
Dự báo một cổ phiếu bất động sản sắp bị loại khỏi VNDiamond
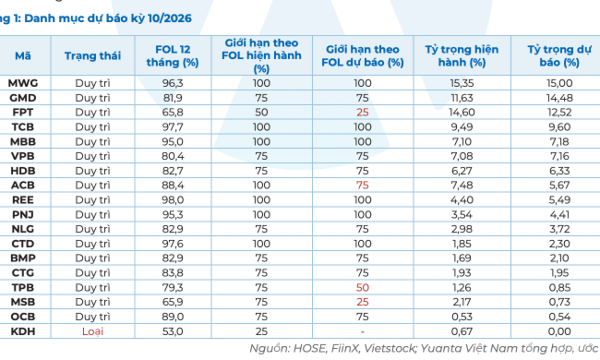
Theo dự báo của Yuanta, trong kỳ cơ cấu chỉ số VNDIAMOND tháng 10/2026, KDH sẽ bị loại khỏi rổ chỉ số và không có cổ phiếu mới được bổ sung. Danh mục sau cơ cấu sẽ gồm 17 cổ phiếu.
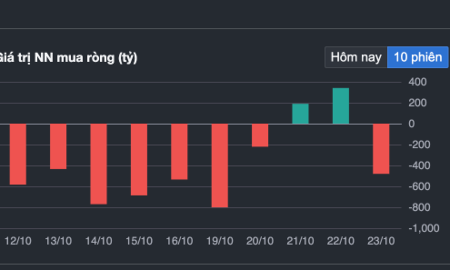
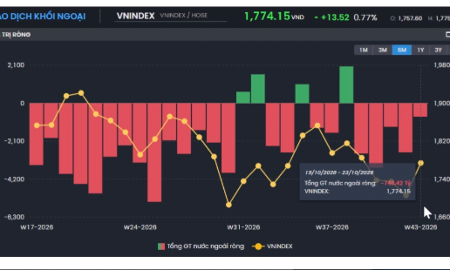
Cổ phiếu điều chỉnh cả loạt, khối ngoại bán ròng mạnh nhất 11 phiên
Áp lực hạ giá bán đã mạnh lên đáng kể trong phiên chiều nay, khiến cổ phiếu giảm giá sâu hơn phiên sáng và thanh khoản cũng tăng. VN-Index vẫn được hỗ trợ chút ít từ trụ nhưng cổ phiếu giảm giá hàng loạt trên diện rộng.
Vượt qua nghịch lý “lợi nhuận doanh nghiệp tăng nhưng giá cổ phiếu lao dốc”
Giá của phần lớn cổ phiếu đã giảm sâu bất chấp nhiều doanh nghiệp vẫn tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận. Thị trường đang khiến nhiều nhà đầu tư thất vọng và khó hiểu. Tại sao lại có sự trái chiều này?
Nguyên nhân khiến chứng khoán Trung Quốc “bốc hơi” 3,5 nghìn tỷ USD vốn hóa trong 5 tháng
Tâm lý bi quan đang bao trùm thị trường chứng khoán Trung Quốc, thể hiện qua tình trạng tháo ngày càng sâu rộng chưa thấy hồi kết...
Dòng tiền chờ đợi, cổ phiếu điều chỉnh diện rộng, dầu khí ngược sóng
Nhịp tăng mạnh tuần trước đã đưa VN-Index đối diện vùng kháng cự kỹ thuật. Áp lực bán sáng nay chưa tăng mạnh nhưng dòng tiền bắt đầu thoái lui chờ đợi diễn biến điều chỉnh.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...