


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuẩn bị đón tin vui nâng hạng, VN-Index không còn gây "ảo giác"?


Tuần này được xem là tuần quan trọng, quyết định xu hướng của thị trường cũng như định giá kỳ vọng của nhà đầu tư về tăng trưởng GDP và FTSE Russell công bố kết quả rà soát phân loại thị trường.
Chuỗi tăng 4 tháng liên tiếp của VN-Index bị chắn ngang ở tháng 9 vừa qua khi chỉ số này vẫn chưa thể “dứt điểm” thành công ngưỡng cản 1.700 điểm. Khép lại tháng 9, chỉ số để mất -20,51 điểm tương ứng giảm 1,22%. Trong tuần giao dịch vừa qua, chỉ số VN-Index tiếp tục duy trì xu hướng đi ngang với biên độ thu hẹp, chốt tuần ở ngưỡng 1.645,82 đểm, tương đương giảm -14,88 điểm (hoặc -0,9%) so với tuần trước.
Nhận định về triển vọng thị trường, ông Nguyễn Thế Minh, Giám đốc phân tích khối khách hàng cá nhân của Chứng khoán Yuanta cho rằng tháng 10 cũng thường là giai đoạn khó chịu của thị trường chứng khoán khi VN-Index có thể sẽ còn chịu ảnh hưởng tiêu cực từ giai đoạn tháng 09 và chịu tác động phân hóa từ mùa kết quả kinh doanh quý 3/2025.
Theo thống kê trong lịch sử, chỉ số S&P500 có mức tăng trung bình 0,5% với xác suất tăng 59% trong giai đoạn 1928 – 2024, còn chỉ số VN-Index có mức biến động trung bình -0,5% với xác suất tăng 46%. Do đó, thị trường chứng khoán cũng không hoàn toàn chịu tác động tiêu cực trong tháng 10.
Yuanta kỳ vọng diễn biến thị trường sẽ có chuyển biến tích cực hơn trong nửa cuối tháng 10/2025 khi thị trường được hỗ trợ từ yếu tố nâng hạng của thị trường và động lực tăng trưởng với mức tăng trưởng GDP quý 3/2025 đạt 8,22% so với cùng kỳ.
Thị trường chứng khoán Việt Nam đã giảm mức tăng trưởng sau 4 tuần đi ngang và điều chỉnh nhẹ, nhưng mức tăng vẫn duy trì trên 80 điểm cho thấy VN-Index vẫn duy trì ở trạng thái tích cực. Trong khi đó, thị trường chứng khoán Trung Quốc và Hàn Quốc vươn lên dẫn đầu tăng trưởng, cùng với đà tăng của giá vàng cho thấy dòng tiền toàn cầu vẫn ưa chuộng thị trường chứng khoán châu Á và vàng.
"Chỉ số VIX vẫn ở mức tăng trưởng thấp nhất, điều này cho thấy rủi ro thị trường chứng khoán vẫn đang ở mức thấp", ông Minh nhấn mạnh.
Trong khi đó, theo Chứng khoán MBS, tuần này được xem là tuần quan trọng, quyết định xu hướng của thị trường cũng như định giá kỳ vọng của nhà đầu tư về: tăng trưởng GDP và FTSE Russell công bố kết quả rà soát phân loại thị trường.
Đây là thời điểm FTSE Russell sẽ công bố các cập nhật liên quan đến việc đánh giá các thị trường, bao gồm cả khả năng Việt Nam được xem xét nâng hạng từ thị trường cận biên (Frontier Market) lên thị trường mới nổi thứ cấp (Secondary Emerging Market). Thị trường đã dừng lại hơn 1 tháng qua để chờ “gió đông” trong tuần tới.
Thông tin về tăng trưởng GDP quý 3 cũng như 9 tháng năm 2025 sẽ được công bố vào thứ 2 (9/6) và thông tin về đợt ra soát của FTSE để đánh giá nâng hạng thị trường vào tối thứ 3 (giờ Mỹ) và nhà đầu tư sẽ có thông tin vào đầu phiên giao dịch thứ 4.
Theo thống kê, tăng trưởng GDP 6 tháng đầu năm đạt 7,52% so với cùng kỳ năm trước. Để hoàn thành mục tiêu tăng trưởng GDP ít nhất 8% năm nay thì 2 quý cuối năm phải đạt bình quân 8,4% hoặc mức tăng trưởng quý 3 ở mức 8,33% và quý 4 ở mức 8,51% để hướng tới mục tiêu này.
MBS cho rằng, kết quả ở quý 3 từ 8% trở lên sẽ phán ánh đúng kỳ vọng của giới đầu tư, là thông tin tích cực cho thị trường. Tâm điểm tuần tới sẽ dồn vào phiên ngày thứ 4, trong kịch bản tích cực nhất FTSE công bố thị trường Việt Nam được nâng hạng, nút thắt thanh khoản hơn 1 tháng qua sẽ được cởi bỏ và dòng vốn nước ngoài được kỳ vọng sẽ quay trở lại.
Trong kịch bản ngược lại, thị trường cũng không rơi vào trạng thái bi quan, nhịp tăng ở tháng 7 và tháng 8 đã phán ánh kỳ vọng này.
Về kỹ thuật, theo yếu tố mùa vụ, thị trường ở tháng 10 thường có hiệu suất thấp, bên cạnh đó thị trường cũng đã giảm 3 năm liên tiếp (2022 – 2024).
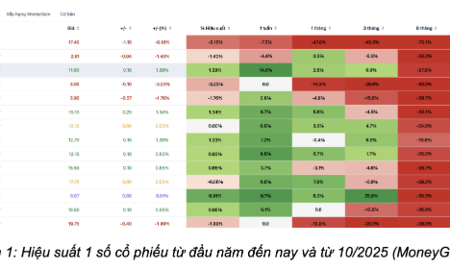
Ở thời điểm hiện tại, dù chỉ số VN-Index mới giảm -3% (theo giá đóng cửa) và -3,8% (theo giá cao nhất) kể từ đỉnh nhưng một số nhóm cổ phiếu đã giảm bình quân trên 10% như: Chứng khoán, Bất động sản, Bất động sản khu công nghiệp, Công nghệ, … do vậy việc tham chiếu thị trường qua chỉ số chung có thể gây “ảo giác” khi không phản ánh đúng trạng thái danh mục của nhà đầu tư lúc này.
Đơn cử, trong 1 tháng vừa qua (3/9 – 3/10), chỉ số VN-Index giảm -36,4 điểm nhưng cổ phiếu VIC “gánh” +42,6 điểm, nếu loại bỏ tác động từ biến số này thì VN-Index hiện đang ở vùng 1.600 điểm.
Hơn 1 tháng qua, chỉ số VN-Index chủ yếu dao động trong biên hộp (1.606 – 1.700 điểm) và vẫn còn cao hơn biên dưới của vùng dao động 45 điểm nhưng một số nhóm cổ phiếu đang ở ngay vùng biên dưới hoặc xuyên qua như: Bất động sản, Chứng khoán, Xây dựng và Vật liệu… Đây là cơ hội để nhà đầu tư mua gom cổ phiếu trong kịch bản thị trường điều chỉnh tuần tới cho giai đoạn cuối năm nay.
Đọc bài theo từ khoá


Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
Khối ngoại vẫn không ngừng tay bán ròng, xả nhiều nhất một cổ phiếu nhà băng
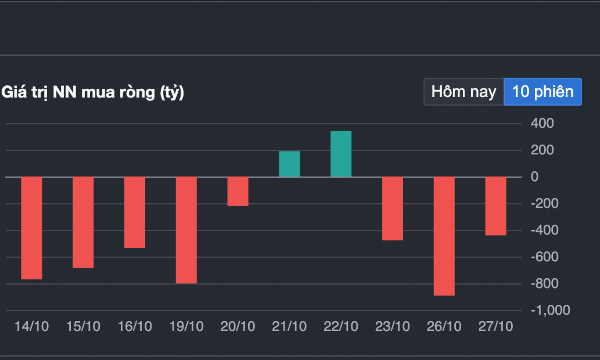
Giao dịch của nhà đầu tư nước ngoài tiếp tục là yếu tố cần theo dõi. Trong phiên, khối ngoại bán ròng 318,4 tỷ đồng; riêng giao dịch khớp lệnh, giá trị bán ròng đạt 326,3 tỷ đồng.
VN-Index giảm nhẹ, kháng cự 1770 điểm thách thức nhà đầu tư
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 28/10/2026.
Hợp tác Việt Nam - Singapore nâng cao năng lực thành viên độc lập Hội đồng quản trị
Trong bối cảnh yêu cầu minh bạch và quản trị doanh nghiệp ngày càng được chú trọng, Việt Nam và Singapore thúc đẩy hợp tác nâng cao năng lực thành viên độc lập Hội đồng quản trị, hướng tới chuẩn hóa thông lệ quản trị và tăng cường niềm tin của nhà đầu tư….
Nỗ lực phục hồi thất bại, thị trường điều chỉnh phiên thứ hai liên tiếp
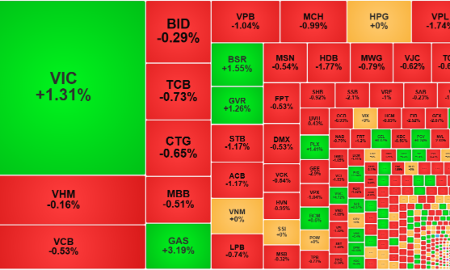
Mặc dù VIC vẫn tăng và đỡ nhiều điểm cho VN-Index nhưng tới lúc đóng cửa chỉ số vẫn quay đầu giảm xuống dưới tham chiếu dù chỉ -0,1%. Sắc đỏ vẫn áp đảo hoàn toàn và hơn 100 cổ phiếu giảm quá 1%, xác nhận diễn biến điều chỉnh vẫn chưa kết thúc.

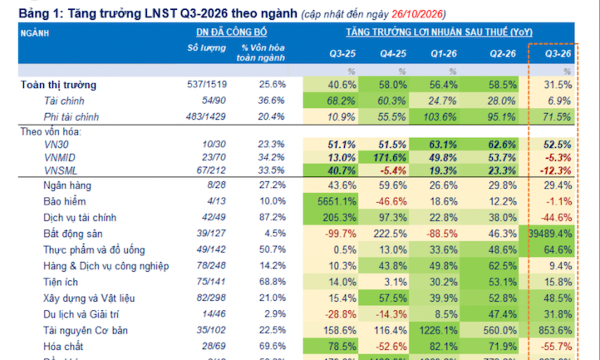




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








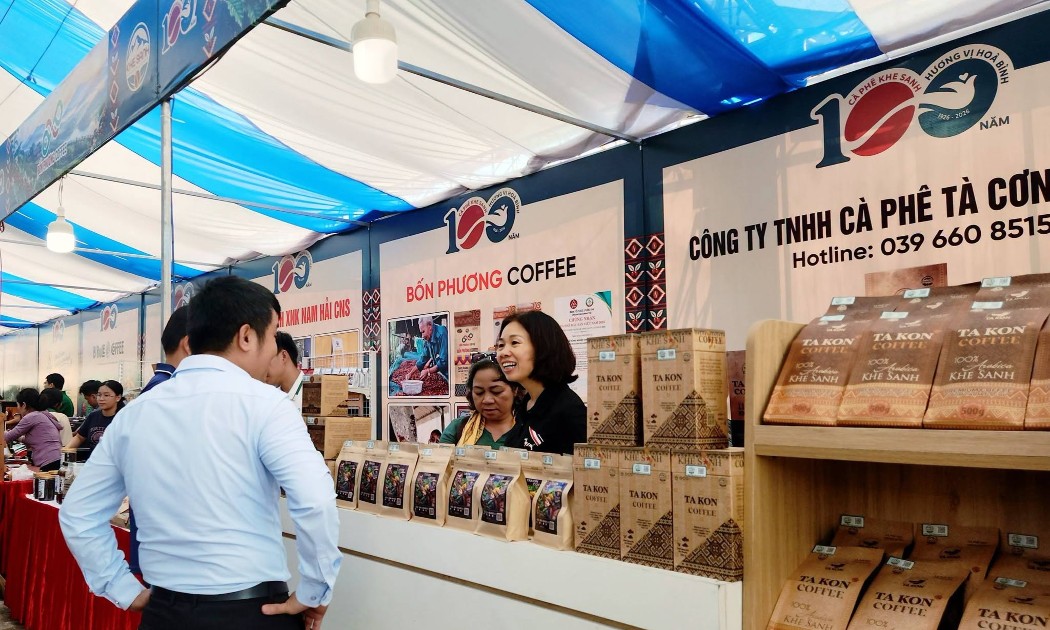
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...