




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá cao, cổ phiếu nhóm ngân hàng thương mại nguy cơ điều chỉnh?


Trong 5 năm gần nhất, định giá của các ngân hàng Thương mại cổ phần thường có mức chiết khấu khoảng 30-40% so với các ngân hàng quốc doanh và thường có sự điều chỉnh sau mỗi lần tiệm cận nhóm này như tháng 6/2021 và tháng 11/2021.
Chứng khoán Rồng Việt vừa đưa ra nhận định về triển vọng cổ phiếu nhóm ngân hàng sau một thời gian tăng trưởng bứt phá đưa Vn-Index lập đỉnh lịch sử liên tiếp.
Theo đó, VDSC nhận định NIM nhiều khả năng đã tạo đáy trong quý 1/2025, vốn chịu sức ép từ lãi phải thu cộng với cạnh tranh lãi suất đầu ra, và kỳ vọng vào kịch bản cải thiện nhẹ trong nửa cuối năm.
Các động lực cho NIM gồm: nhu cầu vay trung dài hạn khả quan hơn của nền kinh tế kết hợp với triển vọng lành mạnh của chất lượng tài sản giúp nâng cao lợi suất tài sản sinh lãi;
Dòng vốn giải ngân đầu tư công dồi dào hơn từ nay đến cuối năm ước tính trên 500 nghìn tỷ đồng và hạ tỷ lệ dự trữ cho 4 Ngân hàng Thương mại tham gia nhận chuyển giao bắt buộc các ngân hàng yếu kém từ quý 4/2025 ước tính gần 40 nghìn tỷ đồng sẽ giúp giải tỏa áp lực thanh khoản trên thị trường cũng như ổn định lại mặt bằng lãi suất huy động.
Áp lực thanh khoản, trên thực tế, đã diễn ra trong thời gian đầu tháng 8 khi lãi suất bình quân liên ngân hàng đã bắt đầu tăng mạnh, đỉnh điểm lên gần 6% vào đầu tháng 8, bất chấp việc Ngân hàng Nhà nước tiếp tục bơm tiền trên kênh OMO, nâng quy mô OMO lưu hành chạm ngưỡng 200 nghìn tỷ đồng.
Chất lượng tài sản cải thiện tích cực với nợ xấu tăng chậm lại đáng kể. Quy mô nợ nhóm 2 và nợ xấu hình thành ròng đã giảm đáng kể trong quý 2/2025 trên góc độ toàn ngành nói chung cũng như ở từng ngân hàng nói riêng, ngoại trừ số ít ngân hàng như HDB, NAB, MSB.
Điều này phản ánh khả năng trả nợ của khách hàng vay đã có cải thiện tích cực trên diện rộng. Kết hợp với hoạt động xử lý rủi ro của các ngân hàng (35,5 nghìn tỷ đồng trong 2Q25), nợ xấu nội bảng toàn ngành chỉ tăng gần 2 nghìn tỷ đồng so với quý trước và tỷ lệ nợ xấu toàn ngành đã giảm 12 điểm phần trăm so với quý trước đó xuống 2,04%.
Trong bối cảnh nợ xấu có xu hướng tăng chậm lại, các ngân hàng cũng chủ động kiểm soát chi phí trích lập dự phòng ở mức 37 nghìn tỷ đồng, tương đương với nợ xấu hình thành ròng trong kỳ và tăng 5% so với cùng kỳ. Tỷ lệ bao phủ nợ xấu, do đó, đi ngang so với quý trước ở mức 91%.
Hoạt động thu hồi nợ xấu đã xử lý rủi ro cũng tiến triển khả quan và phù hợp với diễn biến của thị trường bất động sản, ghi nhận gần 12 nghìn tỷ đồng thu nhập tăng 52% so với quý trước và 37% so với cùng kỳ.
Tăng trưởng tín dụng mạnh mẽ đã tác động tích cực đến thanh khoản của thị trường vốn trong những tháng gần đây. Điều này, kết hợp với tín hiệu khả quan trong kết quả kinh doanh của ngành Ngân hàng ở chất lượng tài sản và tăng trưởng lợi nhuận, đã giúp chỉ số giao dịch ngành Ngân hàng bứt phá trong tháng 7 và tháng 8 (tính tới 27/8) với mức tăng lần lượt 11% và 18%, kéo mức tăng từ đầu năm đạt 40%.
Bên cạnh đó, kỳ vọng sớm nâng hạng thị trường chứng khoán trong tháng 9 và các câu chuyện riêng như IPO công ty con, mở rộng hoạt động sang mảng tiền kỹ thuật số, phát hành tăng vốn, chia cổ tức cũng là những chất xúc tác tích cực đối với nhóm cổ phiếu ngân hàng.
Diễn biến trên đã đưa chỉ số định giá P/B đạt 1,83x, mức cao nhất trong vòng 3 năm và cao hơn bình quân 5 năm là 1,71x, phần lớn được thúc đẩy bởi quá trình tái định giá của nhóm ngân hàng Thương mại cổ phần. Hiện tại, định giá của nhóm ngân hàng Thương mại cổ phần quy mô lớn (MBB, TCB, VPB, ACB, STB) đã đạt 1,77x, cao hơn mốc bình quân 5 năm (1,43x) khoảng 1 độ lệch chuẩn và rút ngắn khoảng cách với định giá của nhóm ngân hàng quốc doanh (2,08x).
Trong 5 năm gần nhất, định giá của các ngân hàng Thương mại cổ phần thường có mức chiết khấu khoảng 30-40% so với các ngân hàng quốc doanh và thường có sự điều chỉnh sau mỗi lần tiệm cận nhóm này như tháng 6/2021 và tháng 11/2021.
Bài liên quan
Đọc bài theo từ khoá


Hợp tác Việt Nam - Singapore nâng cao năng lực thành viên độc lập Hội đồng quản trị
Trong bối cảnh yêu cầu minh bạch và quản trị doanh nghiệp ngày càng được chú trọng, Việt Nam và Singapore thúc đẩy hợp tác nâng cao năng lực thành viên độc lập Hội đồng quản trị, hướng tới chuẩn hóa thông lệ quản trị và tăng cường niềm tin của nhà đầu tư….
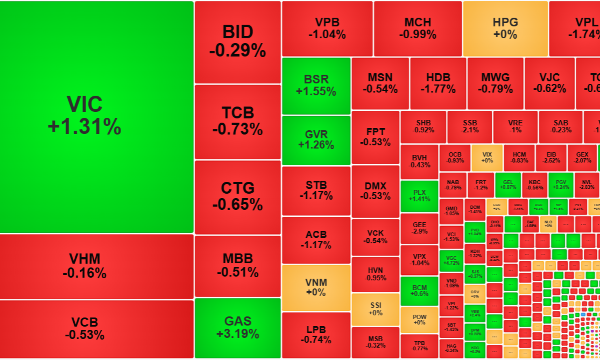
Nỗ lực phục hồi thất bại, thị trường điều chỉnh phiên thứ hai liên tiếp
Mặc dù VIC vẫn tăng và đỡ nhiều điểm cho VN-Index nhưng tới lúc đóng cửa chỉ số vẫn quay đầu giảm xuống dưới tham chiếu dù chỉ -0,1%. Sắc đỏ vẫn áp đảo hoàn toàn và hơn 100 cổ phiếu giảm quá 1%, xác nhận diễn biến điều chỉnh vẫn chưa kết thúc.
Thanh khoản suy yếu, lợi nhuận giảm trong quý 3, cổ phiếu chứng khoán còn hấp dẫn?
Bức tranh kết quả kinh doanh ngày càng cho thấy sự khác biệt theo mô hình kinh doanh giữa các công ty chứng khoán. Mức suy giảm tập trung ở những công ty có tỷ trọng lớn danh mục tự doanh cổ phiếu niêm yết, trong khi các công ty thiên về cho vay, môi giới hoặc đầu tư trái phiếu ghi nhận kết quả ổn định hơn.
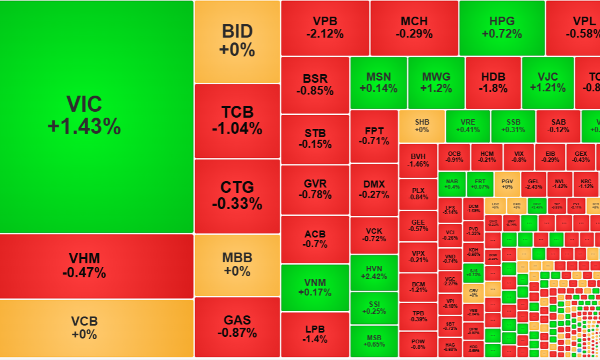
Cung cầu vẫn giằng co, cổ phiếu trụ “neo” điểm số
Thị trường chững lại phiên thứ hai liên tiếp khi bên bán vẫn chốt lời nhẹ trong khi bên mua chờ giá điều chỉnh thêm. Tuy nhiên áp lực là cân bằng, hầu hết các cổ phiếu dao động với biên độ rất hẹp.
Chuyên gia quốc tế: Thị trường Việt Nam giống như một cửa hàng đông khách nhưng quá ít hàng để bán
Việt Nam hiện giống một cửa hàng rất đông khách nhưng có quá ít hàng để bán. Tính đến cuối tháng 9/2026, Hàn Quốc có gần 5.000 quỹ đại chúng và mỗi năm vẫn ra mắt thêm 300 đến 500 quỹ mới còn Việt Nam chỉ có khoảng 100 quỹ.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








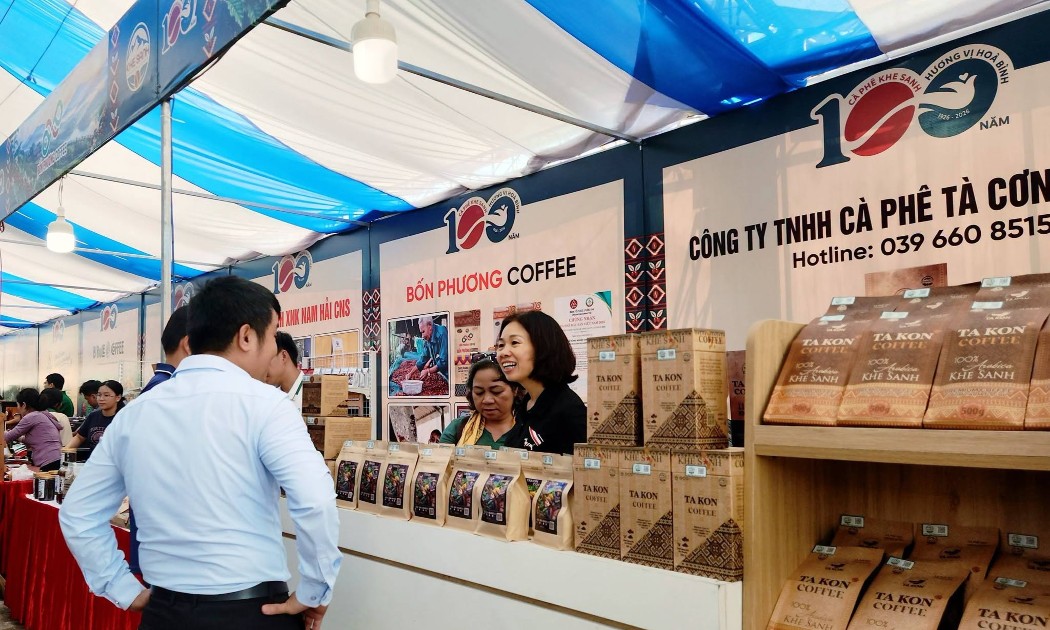
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...