




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh số công cụ bán dẫn dự tính đạt 156 tỷ USD vào năm 2027


Hiệp hội Bán dẫn Toàn cầu (SEMI) đã phải thay đổi tăng trưởng dự báo thị trường công cụ sản xuất bán dẫn kể từ giữa năm 2025...
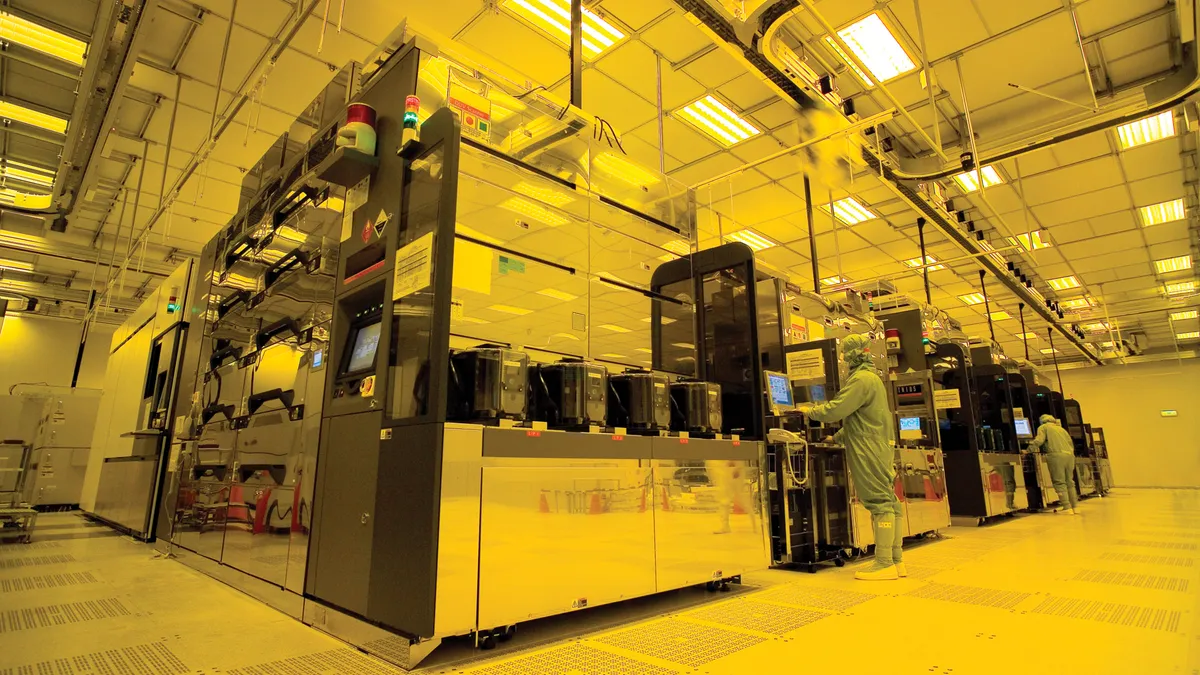
Doanh thu các công cụ sản xuất bán dẫn, bao gồm thiết bị chế tạo wafer (WFE), công cụ thử nghiệm và thiết bị lắp ráp và đóng gói (A&P), dự kiến sẽ đạt khoảng 133 tỷ USD vào năm 2025, tăng 13,7% so với cùng kỳ năm ngoái, sau đó sẽ đạt 145 tỷ USD vào năm 2026 và 156 tỷ USD vào năm 2027, theo ước tính của Hiệp hội Bán dẫn Toàn cầu (SEMI).
Thiết bị chế tạo wafer ở khâu front-end (khâu tiền kỳ sản xuất chip) tiếp tục giữ vai trò quan trọng trong doanh số. Sau khi đạt doanh thu 104 tỷ USD trong năm 2024, mảng WFE được dự báo sẽ tăng thêm 11%, lên 115,7 tỷ USD vào năm 2025, cao hơn so với dự báo giữa năm của SEMI.
Điều này phản ánh chi tiêu cho bộ nhớ DRAM sẽ tăng, đặc biệt là bộ nhớ băng thông cao (HBM) phục vụ AI, cùng làn sóng xây dựng nhà máy bán dẫn. Đà tăng trưởng của WFE được kỳ vọng sẽ tiếp tục trong các năm tiếp theo, với doanh thu dự kiến tăng 9% so với cùng kỳ vào năm 2026 và 7,3% vào năm 2027.
Chi tiêu cho thiết bị sản xuất chip logic và dịch vụ đúc bán dẫn được dự báo sẽ tăng 9,8% so với cùng kỳ, đạt 66,6 tỷ USD vào năm 2025. Động lực tăng trưởng đến từ việc các tập đoàn lớn như Intel, Samsung và TSMC tiếp tục rót vốn vào các dây chuyền công nghệ tiên tiến.
SEMI kỳ vọng phân khúc này sẽ còn mở rộng sâu hơn trong giai đoạn 2026–2027, khi tổng chi tiêu có thể đạt 75,2 tỷ USD, song hành với quá trình sản xuất hàng loạt các bộ tăng tốc AI, bộ xử lý hiệu năng cao (HPC) và các dòng SoC di động cao cấp của TSMC, Samsung cùng nhiều nhà sản xuất khác.
Ở mảng bộ nhớ, dù các nhà sản xuất DRAM và NAND hiện vẫn thận trọng trong quyết định mở rộng công suất, SEMI cho rằng chu kỳ phục hồi của phân khúc này sẽ diễn ra đặc biệt mạnh mẽ trong những năm tới.
Doanh thu từ thiết bị sản xuất DRAM được dự báo tăng 15,4%, lên 22,5 tỷ USD vào năm 2025, trước khi tiếp tục đi lên trong các năm 2026 và 2027. Động lực chính đến từ việc các nhà cung cấp đẩy mạnh mở rộng sản xuất bộ nhớ băng thông cao (HBM) và chuyển sang các công nghệ chế tạo ngày càng tiên tiến.
Đối với NAND, chi tiêu cho các công cụ sản xuất 3D NAND được dự báo sẽ tăng vọt 45,4%, đạt 14 tỷ USD vào năm 2025. Doanh thu công cụ này ước đạt 15,7 tỷ USD vào năm 2026 và 16,9 tỷ USD vào năm 2027.
Trong khi đó, các công cụ thuộc khâu back-end (kiểm tra, lắp ráp, đóng gói chip), bắt đầu phục hồi từ năm 2024, được dự báo sẽ tiếp tục duy trì động lực tăng trưởng mạnh mẽ. Doanh thu từ thiết bị kiểm tra chip dự kiến tăng tới 48,1%, đạt 11,2 tỷ USD vào năm 2025, trước khi tăng thêm 12% vào năm 2026 và 7,1% vào năm 2027. Song song với đó, thị trường thiết bị lắp ráp và đóng gói (A&P) được dự báo tăng 19,6%, lên 6,4 tỷ USD vào năm 2025 và tiếp tục mở rộng đến năm 2027.
Trung Quốc, Đài Loan và Hàn Quốc được dự báo sẽ tiếp tục là ba thị trường tiêu thụ thiết bị bán dẫn lớn nhất thế giới trong suốt giai đoạn dự báo.
Ngay cả khi tốc độ tăng trưởng có xu hướng chậm lại sau năm 2026, Trung Quốc nhiều khả năng vẫn giữ vị trí dẫn đầu, khi các nhà sản xuất nước này tiếp tục rót vốn vào các công nghệ chế tạo ở nút trưởng thành, đồng thời lựa chọn đầu tư có chọn lọc vào một số nút tiên tiến. Đây là một phần trong nỗ lực dài hạn nhằm củng cố năng lực tự chủ của ngành bán dẫn Trung Quốc.
Tại Đài Loan, mức chi tiêu cũng tăng mạnh trong năm 2025, phản ánh làn sóng bổ sung công suất quy mô lớn, phục vụ sản xuất các dòng chip logic tiên tiến cho AI và điện toán hiệu năng cao (HPC), và nhiều khả năng bao gồm cả mảng bộ nhớ.
Trong khi đó, đà tăng trưởng tại Hàn Quốc được dự báo sẽ đến từ các khoản đầu tư quy mô lớn vào các công nghệ bộ nhớ thế hệ mới, đặc biệt là bộ nhớ băng thông cao (HBM), nhằm đáp ứng nhu cầu ngày càng lớn từ các bộ xử lý AI.
Ngoài ba trung tâm nói trên, các khu vực khác cũng được kỳ vọng sẽ chứng kiến mức chi tiêu cho thiết bị bán dẫn tăng lên trong giai đoạn 2026–2027.
Tuy nhiên, theo SEMI, xu hướng này chủ yếu được thúc đẩy bởi các chính sách hỗ trợ của chính phủ, chiến lược đưa sản xuất trở lại trong nước (onshoring) và những dự án mở rộng công suất mang tính đặc thù, thay vì xuất phát hoàn toàn từ nhu cầu thị trường.
Bài liên quan


Hơn một nửa số Bitcoin đang lưu hành chưa rõ chủ sở hữu
Dữ liệu giao dịch blockchain dù được công khai, nhưng danh tính của người nắm giữ tài sản giao dịch lại không dễ xác định...
Trung Quốc cảnh báo rủi ro rò rỉ dữ liệu từ thiết bị công nghiệp thanh lý
Trung Quốc cảnh báo, thanh lý thiết bị công nghiệp không đúng cách có thể làm lộ bí mật thương mại, dữ liệu về hạ tầng trọng yếu và thông tin nhạy cảm liên quan đến an ninh quốc gia, ngay cả khi dữ liệu đã bị xóa hoặc ổ cứng được định dạng...
Đưa sầu riêng từ buôn làng Tây Nguyên đến người tiêu dùng qua thương mại điện tử
Từ các buôn làng, vùng trồng sầu riêng ở Tây Nguyên, nông sản địa phương đang được đưa đến người tiêu dùng trên cả nước thông qua các phiên livestream trên sàn thương mại điện tử, mở thêm kênh tiêu thụ trong mùa thu hoạch cao điểm cuối năm 2026...
Cô gái Cờ Lao đưa nông sản Cao nguyên đá vươn xa nhờ chuyển đổi số
Rời công việc ổn định tại Hà Nội để trở về quê hương Cao nguyên đá Đồng Văn, tỉnh Tuyên Quang, chị Lưu Thị Hòa (sinh năm 1993), người dân tộc Cờ Lao, lựa chọn khởi nghiệp từ nông sản bản địa. Bằng việc liên kết sản xuất với người dân, ứng dụng khoa học, công nghệ và mở rộng bán hàng trực tuyến, chị từng bước đưa đặc sản vùng cao đến với thị trường rộng lớn hơn, tạo thêm sinh kế cho người dân địa phương...
Thị trường robot công nghiệp Việt Nam dự báo tăng trưởng kép 12,88% đến năm 2031
Theo báo cáo “Vietnam industrial robotics market size, share & forecast” giai đoạn 2026 - 2031, thị trường robot công nghiệp Việt Nam đạt 112 triệu USD năm 2025, và được dự báo tăng trưởng kép hằng năm (CAGR) 12,88% trong giai đoạn 2026-2031…



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








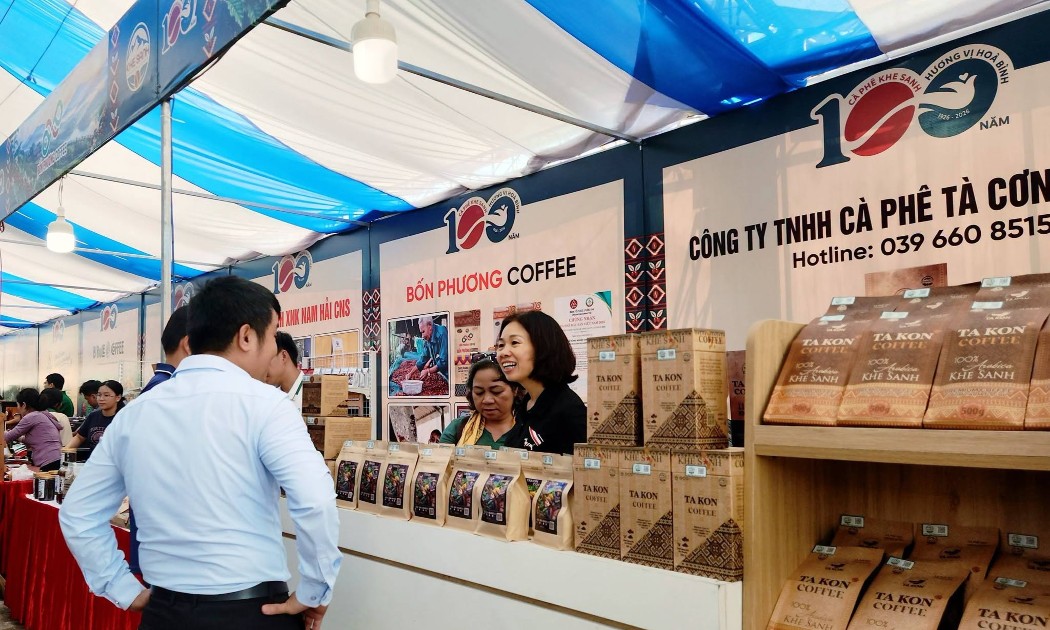
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

