




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dự báo 7 tỷ USD sẽ sớm đổ vào cổ phiếu Việt Nam sau giai đoạn nâng hạng có hiệu lực


Trong đó 1,5 tỷ USD từ quỹ thụ động nếu Việt Nam chiếm 0,5% trọng số trong chỉ số emerging market trong khi đó ước tính tổng tài sản từ các quỹ chủ động gấp 5 lần so với các quỹ ETF – theo FTSE.
Theo thông báo từ FTSE Russell, thị trường chứng khoán Việt Nam được xác nhận nâng hạng từ thị trường cận biên (Frontier) lên thị trường mới nổi thứ cấp (Secondary Emerging) với liệu lực từ 21/9/2025.
Trước đó, Việt Nam được thêm vào Danh sách Theo dõi (Watch List) từ tháng 9/2018. Đến nay, đã có tiến bộ đáng kể, như triển khai NFP không cần ký quỹ trước giao dịch và quy trình xử lý giao dịch thất bại vào tháng 11/2024, giúp cải thiện thanh toán và tiếp cận cho nhà đầu tư nước ngoài (FII).
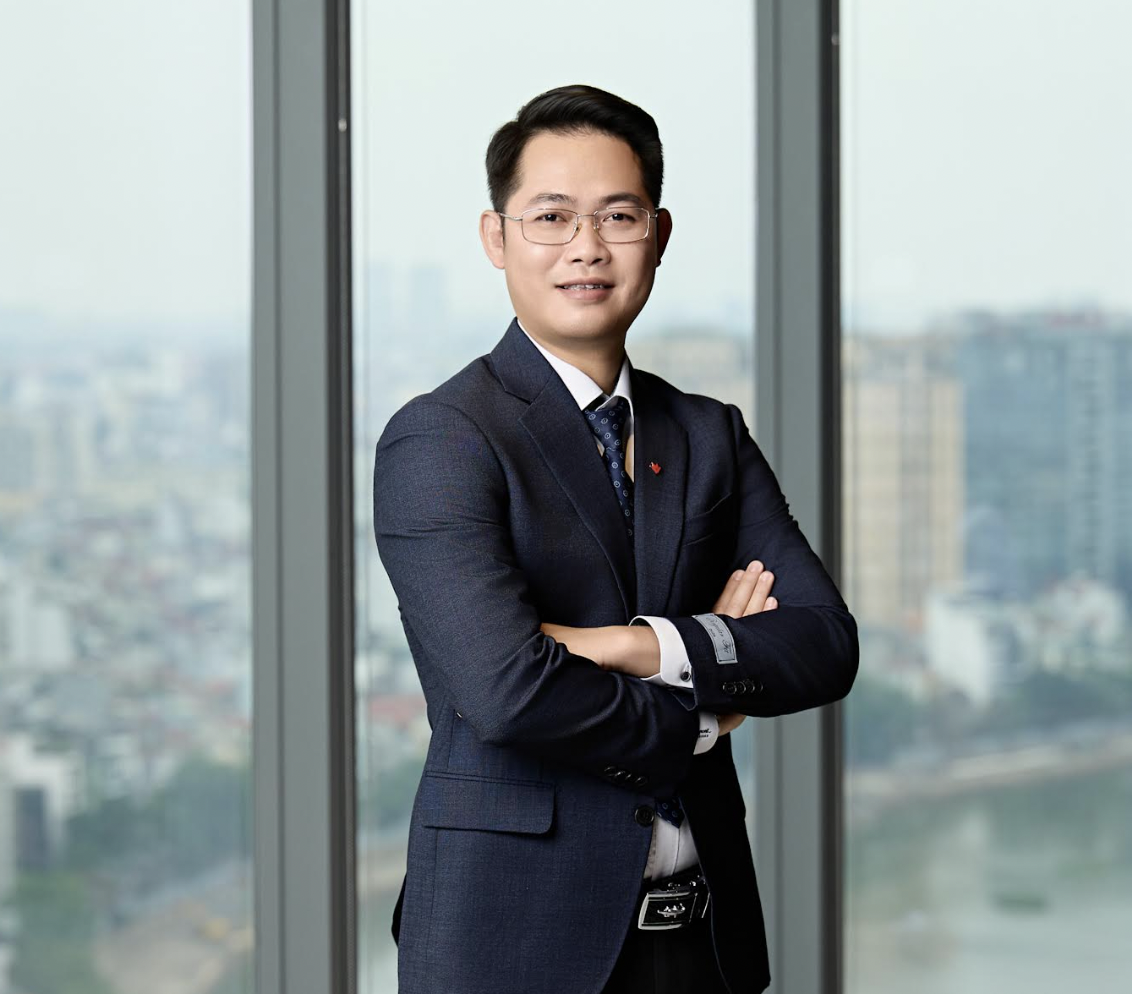
Ông Trần Hoàng Sơn – Giám đốc Chiến lược Thị trường – CTCP Chứng khoán VPBank (VPBankS) nhấn mạnh: Việc nâng hạng từ thị trường cận biên lên thị trường mới nổi theo chỉ số như FTSE Russell là một bước ngoặt quan trọng, giúp Việt Nam hội nhập sâu hơn vào hệ thống tài chính toàn cầu.
Dựa trên kinh nghiệm của các quốc gia tương tự như Saudi Arabia và Kuwait, các tác động tích cực gồm: Thứ nhất, tăng dòng vốn đầu tư nước ngoài mạnh mẽ. Nâng hạng thị trường mở ra cánh của cho dòng vốn đầu tư lớn vào Việt Nam với cơ hội thu hút hàng tỷ USD từ các quỹ đầu tư thụ động và chủ động.
Dựa trên giả định toàn bộ cổ phiếu thuộc chỉ số FTSE Việt Nam sẽ được đưa vào bộ chỉ số các thị trường mới nổi của FTSE, ước tính giá trị dòng vốn thụ động và chủ động chảy vào thị trường Việt Nam đạt khoảng 3 - 7 tỷ USD trong giai đoạn sau khi quyết định nâng hạng có hiệu lực.
Trong đó 1,5 tỷ USD từ quỹ thụ động nếu Việt Nam chiếm 0,5% trọng số trong chỉ số emerging market trong khi đó ước tính tổng tài sản từ các quỹ chủ động gấp 5 lần so với các quỹ ETF – theo FTSE.
Thứ hai, cải thiện thanh khoản và hiệu quả thị trường: Việc loại bỏ yêu cầu pre-funding (nộp tiền trước khi giao dịch) sẽ khuyến khích các nhà đầu tư tổ chức tham gia. Điều này có thể giúp thị trường gia tăng giá trị giao dịch hàng ngày lên mức 2-3 tỷ USD, giúp thị trường thanh khoản hơn, phát triển ổn định hơn và giảm biến động.
Thứ ba, nâng cao hình ảnh và vị thế kinh tế Việt Nam trong khu vực: Việt Nam là một trong những nền kinh tế tăng trưởng trưởng thành hơn trong khu vực ASEAN, tăng sức hút với các nhà đầu tư lớn (như quỹ hưu trí và quỹ ETF), đồng thời củng cố vị thế trong đàm phán thương mại quốc tế và thu hút FDI chất lượng cao hơn.
Thứ tư, thúc đẩy tăng trưởng kinh tế và doanh nghiệp: Dòng vốn lớn hơn sẽ hỗ trợ doanh nghiệp đẩy mạnh hoạt động IPO, niêm yết mới gia tăng lượng hàng hóa cho thị trường và mở rộng quy mô vốn hóa. Thị trường chứng khoán sẽ trở thành kênh huy động vốn hiệu quả hơn, góp phần vào mục tiêu tăng trưởng GDP trên 8% năm 2025 và hai con số từ 2026-2030.
Đây cũng là cú huých giúp doanh nghiệp đẩy mạnh cải cách, nâng cao tiêu chuẩn hoạt động đồng thời cũng giúp cải thiện năng lực quản trị công ty.
"Tổng thể, nâng hạng không chỉ mang lại lợi ích tài chính mà còn thúc đẩy cải cách cấu trúc, giúp Việt Nam tiến gần hơn đến mục tiêu thu nhập cao vào năm 2045", ông Sơn nhấn mạnh.
Để đáp ứng đầy đủ tiêu chuẩn MSCI (nghiêm ngặt hơn FTSE) và duy trì thứ hạng emerging market, Thủ tướng Chính phủ ban hành Quyết định 2014/QĐ-TTg phê duyệt Đề án Nâng hạng thị trường chứng khoán Việt Nam (tháng 9/2025), với lộ trình 4 giai đoạn đến 2030:
Ngắn hạn (2025 - 2026): Việt Nam hoàn tất việc nâng hạng từ thị trường cận biên lên mới nổi thứ cấp theo tiêu chuẩn FTSE Russell, đồng thời củng cố vị thế này lâu dài.
Để thúc đẩy dòng vốn ngoại, Chính phủ đã ban hành Nghị định 245/2025/NĐ-CP, tập trung mở rộng cửa thị trường vốn như rút ngắn thời gian IPO và niêm yết xuống còn 3-6 tháng so với quy trình cũ; Linh hoạt hóa giới hạn sở hữu nước ngoài (FOL), loại bỏ quy định bắt buộc FOL tối thiểu; Cấp mã giao dịch điện tử ngay lập tức cho nhà đầu tư ngoại, cho phép giao dịch tức thì mà không chờ chứng chỉ giấy tờ; Xây dựng khung pháp lý vững chắc cho CCP, mở đường cho thanh toán an toàn và hiệu quả.
Kết hợp với việc yêu cầu các doanh nghiệp lớn công bố thông tin đồng nhất bằng tiếng Anh, Việt Nam đang nhắm đến việc lọt vào "watchlist" của MSCI vào tháng 6/2026, hướng tới nâng hạng chính thức lên thị trường mới nổi vào tháng 6/2027. Hứa hẹn bùng nổ dòng vốn quốc tế.
Trung hạn (2027-2028): Mục tiêu nâng hạng đầy đủ MSCI emerging dự kiến tháng 6/2027. Triển khai CCP toàn diện, chuyển tất cả cổ phiếu từ HNX sang HOSE, và đạt chuẩn IFRS (báo cáo tài chính quốc tế) cho 80% doanh nghiệp niêm yết.
Dài hạn (2029-2030): Duy trì và nâng cấp lên FTSE advanced emerging. Xây dựng sản phẩm phái sinh (derivatives), đa dạng hóa chỉ số (bao gồm ESG), và đạt "Investment Grade" tín dụng. Hợp tác quốc tế với Sở Giao dịch Chứng khoán London (LSE) và FTSE để giám sát định kỳ.
Theo Chiến lược phát triển thị trường chứng khoán đến 2030, vốn hóa thị trường chứng khoán Việt Nam sẽ đạt 100% GDP vào 2025 và 120% GDP vào 2030, từ mức khoảng 70-100% GDP hiện tại (vốn hóa đạt ~300 tỷ USD năm 2025). Điều này sẽ được hỗ trợ bởi tăng trưởng GDP 6,5-8% hàng năm và huy động vốn qua IPO, cổ phần hóa doanh nghiệp nhà nước.
Về thanh khoản (giá trị giao dịch trung bình hàng ngày), dự báo tăng mạnh nhờ nâng hạng và cải cách: Giai đoạn 2025-2026: Tăng từ 860 triệu USD hiện tại lên 1,5-2 tỷ USD/phiên, nhờ dòng vốn ngoại 3-5 tỷ USD từ nâng hạng FTSE và KRX.
Giai đoạn 2027-2030: Đạt 3-5 tỷ USD/phiên, với số tài khoản chứng khoán có thể lên tới 15 – hơn 20 triệu tài khoản.
Bài liên quan
Đọc bài theo từ khoá

Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc

NCB vượt mọi chỉ tiêu kinh doanh sau 9 tháng, tăng tốc trong chu kỳ tăng trưởng mới
SACOMBANK củng cố nền tảng, hướng tới mục tiêu hoàn thành đề án tái cơ cấu
16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh
Đề xuất giảm thuế xuất khẩu phân bón về 0%: Doanh nghiệp nào được lợi nhất?
Giảm thuế giúp doanh nghiệp cải thiện giá bán ròng hoặc tăng khả năng cạnh tranh về giá trên thị trường quốc tế, qua đó hỗ trợ biên lợi nhuận và sản lượng xuất khẩu.
Blog chứng khoán: Dòng tiền phản công
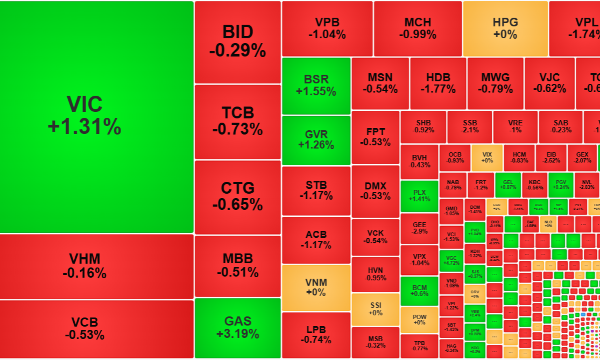
Sau 2,5 phiên bên mua “buông” nhưng thị trường điều chỉnh với áp lực bán khá nhẹ, dòng tiền đang có sự tự tin trở lại và bắt đầu nâng giá dần lên. Phiên đảo chiều hôm nay có sự dẫn dắt khá tốt của nhóm blue-chips kết hợp với sự đồng thuận của bên bán.
Giới chuyên gia: Lạm phát trên toàn cầu sẽ duy trì ở mức cao sang năm 2027
Các chuyên gia đang ngày càng lo ngại rằng áp lực tăng giá sẽ ăn sâu và lan rộng, vượt xa phạm vi tác động của giá năng lượng leo thang do xung đột ở Trung Đông...
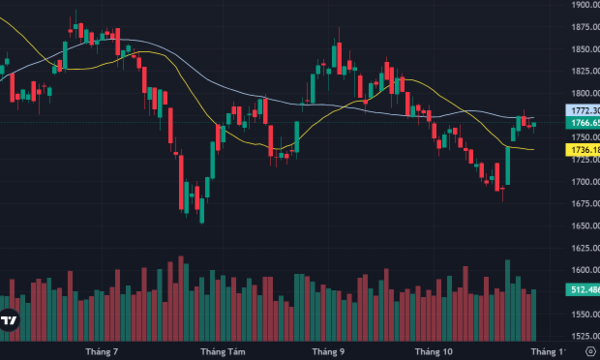
Dòng tiền chủ động hơn, cổ phiếu blue-chips kéo VN-Index đảo chiều
Thị trường xuất hiện thêm một đợt bán khá mạnh trong phiên chiều nay, VN-Index thậm chí giảm chạm đáy lúc gần 2h15. Những phút còn lại dòng tiền “phản công” khá nhanh, dẫn đầu là nhóm cổ phiếu blue-chips kéo chỉ số đảo chiều thành công.
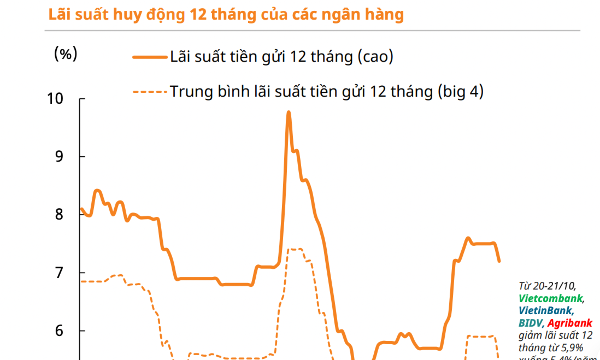
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...