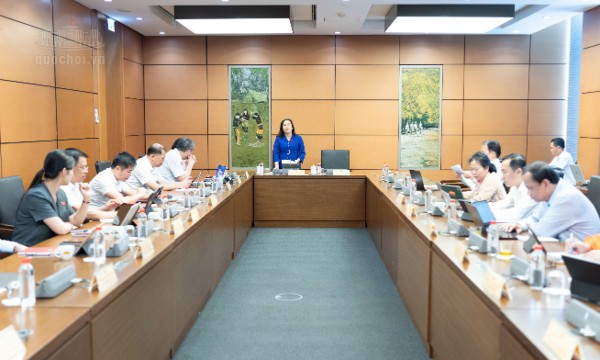
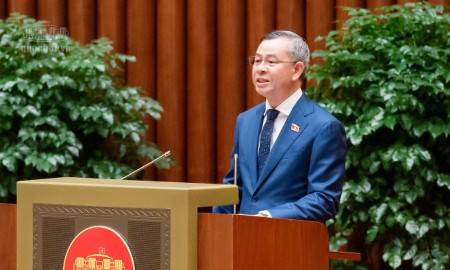
Thống đốc Ngân hàng Nhà nước nhấn mạnh: theo luật định, điều hành chính sách tiền tệ nói chung và tăng trưởng tín dụng nói riêng phải đạt được hai mục tiêu: góp phần kiểm soát lạm phát và giữ an toàn hệ thống. Khi hai mục tiêu này được đảm bảo thì nhà điều hành sẵn sàng thực hiện các giải pháp để hỗ trợ cho tăng trưởng kinh tế.
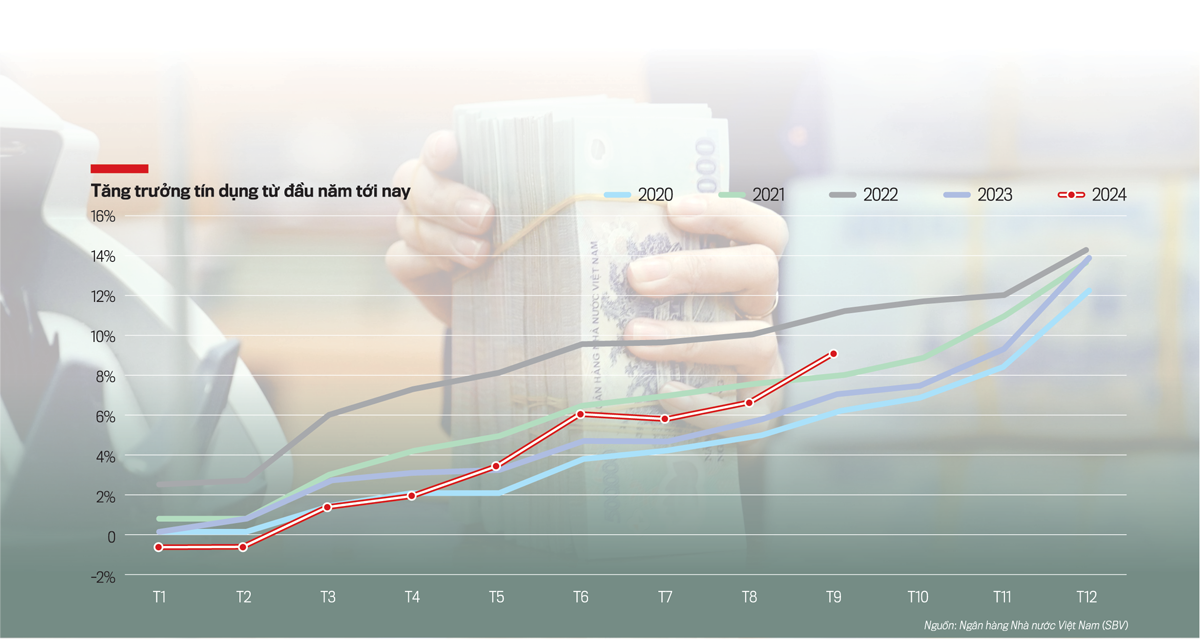
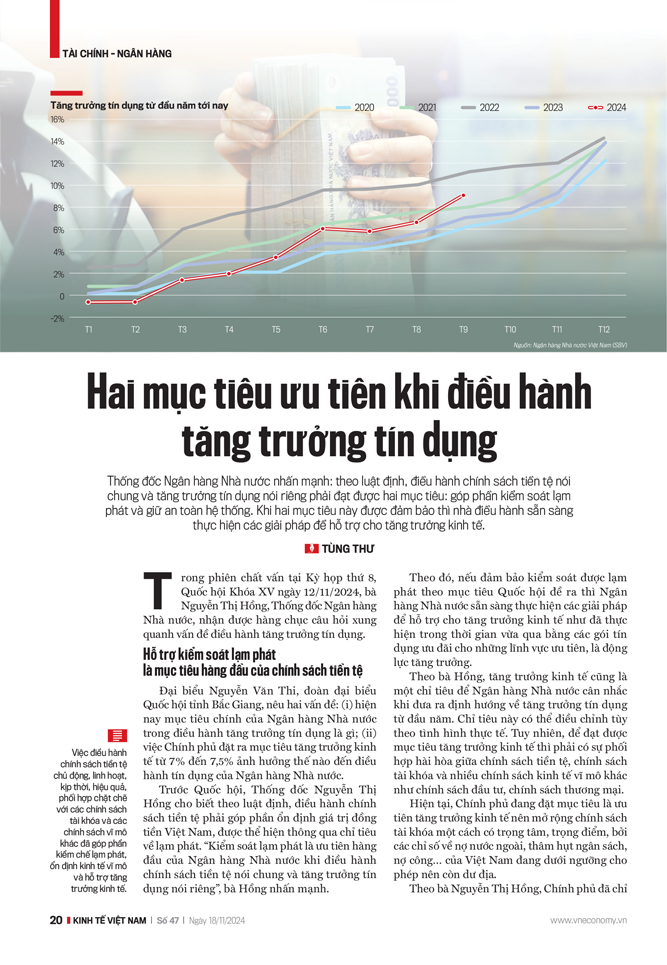
Tăng trưởng tín dụng trong 3 quý đầu 2024.
Trong phiên chất vấn tại Kỳ họp thứ 8, Quốc hội Khóa XV ngày 12/11/2024, bà Nguyễn Thị Hồng, Thống đốc Ngân hàng Nhà nước, nhận được hàng chục câu hỏi xung quanh vấn đề điều hành tăng trưởng tín dụng.
HỖ TRỢ KIỂM SOÁT LẠM PHÁT LÀ MỤC TIÊU HÀNG ĐẦU CỦA CHÍNH SÁCH TIỀN TỆ
Đại biểu Nguyễn Văn Thi, đoàn đại biểu Quốc hội tỉnh Bắc Giang, nêu hai vấn đề: (i) hiện nay mục tiêu chính của Ngân hàng Nhà nước trong điều hành tăng trưởng tín dụng là gì; (ii) việc Chính phủ đặt ra mục tiêu tăng trưởng kinh tế từ 7% đến 7,5% ảnh hưởng thế nào đến điều hành tín dụng của Ngân hàng Nhà nước.
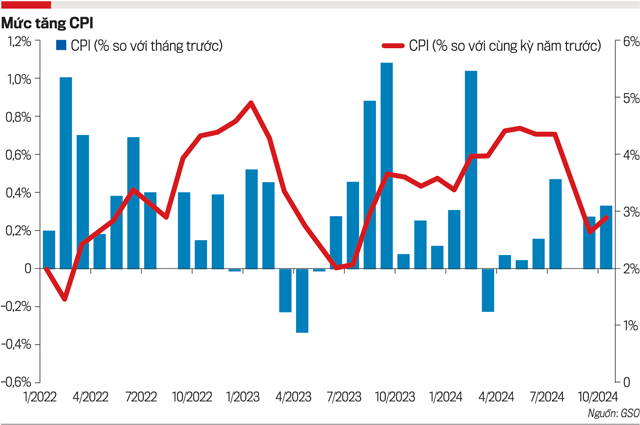
Trước Quốc hội, Thống đốc Nguyễn Thị Hồng cho biết theo luật định, điều hành chính sách tiền tệ phải góp phần ổn định giá trị đồng tiền Việt Nam, được thể hiện thông qua chỉ tiêu về lạm phát. “Kiểm soát lạm phát là ưu tiên hàng đầu của Ngân hàng Nhà nước khi điều hành chính sách tiền tệ nói chung và tăng trưởng tín dụng nói riêng”, bà Hồng nhấn mạnh.
Theo đó, nếu đảm bảo kiểm soát được lạm phát theo mục tiêu Quốc hội đề ra thì Ngân hàng Nhà nước sẵn sàng thực hiện các giải pháp để hỗ trợ cho tăng trưởng kinh tế như đã thực hiện trong thời gian vừa qua bằng các gói tín dụng ưu đãi cho những lĩnh vực ưu tiên, là động lực tăng trưởng.
Theo bà Hồng, tăng trưởng kinh tế cũng là một chỉ tiêu để Ngân hàng Nhà nước cân nhắc khi đưa ra định hướng về tăng trưởng tín dụng từ đầu năm. Chỉ tiêu này có thể điều chỉnh tùy theo tình hình thực tế. Tuy nhiên, để đạt được mục tiêu tăng trưởng kinh tế thì phải có sự phối hợp hài hòa giữa chính sách tiền tệ, chính sách tài khóa và nhiều chính sách kinh tế vĩ mô khác như chính sách đầu tư, chính sách thương mại.
Hiện tại, Chính phủ đang đặt mục tiêu là ưu tiên tăng trưởng kinh tế nên mở rộng chính sách tài khóa một cách có trọng tâm, trọng điểm, bởi các chỉ số về nợ nước ngoài, thâm hụt ngân sách, nợ công… của Việt Nam đang dưới ngưỡng cho phép nên còn dư địa.
Theo bà Nguyễn Thị Hồng, Chính phủ đã chỉ đạo các bộ, ngành cần nghiên cứu mở rộng chính sách tài khóa một cách hợp lý để tránh lệ thuộc quá nhiều vào chính sách tiền tệ. Bởi nếu tăng trưởng kinh tế phụ thuộc quá nhiều vào chính sách tiền tệ, mở rộng tín dụng quá nhiều sẽ tiềm ẩn rủi ro đối với hệ thống các tổ chức tín dụng.
Hiện nay, quy mô dư nợ tín dụng trên GDP của Việt Nam rất cao, ở mức trên 120% GDP, Ngân hàng Thế giới (WB) đã nhiều lần cảnh báo. Vì thế, thời gian vừa qua, Chính phủ đã chỉ đạo rất quyết liệt và tổ chức rất nhiều cuộc họp nhằm đánh giá thị trường tài chính, tìm giải pháp phát triển các phân khúc khác của thị trường tài chính như thị trường chứng khoán, trong đó có thị trường trái phiếu doanh nghiệp.
HỆ LỤY KHI NGÂN HÀNG LẠM DỤNG TĂNG TRƯỞNG TÍN DỤNG
Giữ hay bỏ cơ chế điều hành tăng trưởng tín dụng bằng định mức (room tín dụng) là vấn đề được nhiều đại biểu Quốc hội chất vấn Thống đốc Ngân hàng Nhà nước tại kỳ họp lần này.
Giải trình, Thống đốc Nguyễn Thị Hồng cho biết trước năm 2011, tăng trưởng tín dụng bình quân toàn hệ thống thường ở mức 30% và có những năm tăng lên đến hơn 50%. Nhiều ngân hàng chủ yếu huy động vốn ngắn hạn nhưng cho vay trung, dài hạn dẫn đến khủng hoảng thanh khoản, trở thành ngân hàng yếu kém mà hệ lụy đến nay chưa giải quyết xong. Vì vậy, từ năm 2011 đến nay, Ngân hàng Nhà nước phải áp dụng cơ chế cấp hạn mức tín dụng cho từng ngân hàng.
Ông Trần Thanh Mẫn, Chủ tịch Quốc hội.
"Thời gian qua ngành ngân hàng đã đạt được nhiều kết quả quan trọng. Việc điều hành chính sách tiền tệ chủ động, linh hoạt, kịp thời, hiệu quả, phối hợp chặt chẽ với các chính sách tài khóa và các chính sách vĩ mô khác đã góp phần kiềm chế lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng kinh tế.
Đây là lần thứ hai trả lời chất vấn trong nhiệm kỳ Quốc hội khóa XV, Thống đốc Ngân hàng Nhà nước đã có sự chuẩn bị tốt về nội dung, nắm chắc vấn đề, có sự bao quát các chính sách vĩ mô khác, trả lời thẳng vấn đề mà đại biểu Quốc hội đặt ra".
Ông Trần Thanh Mẫn, Chủ tịch Quốc hội.
"Thời gian qua ngành ngân hàng đã đạt được nhiều kết quả quan trọng. Việc điều hành chính sách tiền tệ chủ động, linh hoạt, kịp thời, hiệu quả, phối hợp chặt chẽ với các chính sách tài khóa và các chính sách vĩ mô khác đã góp phần kiềm chế lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng kinh tế.Đây là lần thứ hai trả lời chất vấn trong nhiệm kỳ Quốc hội khóa XV, Thống đốc Ngân hàng Nhà nước đã có sự chuẩn bị tốt về nội dung, nắm chắc vấn đề, có sự bao quát các chính sách vĩ mô khác, trả lời thẳng vấn đề mà đại biểu Quốc hội đặt ra".
Bà Hồng cho biết cơ sở để Ngân hàng Nhà nước phân bổ hạn mức tín dụng là xếp hạng các tổ chức tín dụng, đánh giá khả năng mở rộng tín dụng. Cùng với đó, Ngân hàng Nhà nước thường xuyên giám sát và cảnh báo những tổ chức tín dụng có tăng trưởng tín dụng cao và tiềm ẩn rủi ro. “Cũng có những ngân hàng tăng trưởng tín dụng cao nhưng họ quản trị rủi ro tốt; ngược lại, một số đơn vị tăng trưởng tín dụng thấp nhưng lại rủi ro tiềm ẩn cao”, bà Hồng cho biết.
Nhiều đại biểu chất vấn Thống đốc Ngân hàng Nhà nước về các giải pháp để tăng khả năng tiếp cận vốn tín dụng của người dân, doanh nghiệp. Thống đốc cho biết thời gian qua, Ngân hàng Nhà nước đã ban hành nhiều cơ chế cho phép người dân, doanh nghiệp thực hiện vay vốn bằng phương thức điện tử; cho phép người vay vốn từ 100 triệu đồng trở xuống không cần có phương án kinh doanh khả thi…
Tuy nhiên, tổ chức tín dụng huy động vốn từ người dân, doanh nghiệp để cho vay và phải có trách nhiệm đảm bảo khả năng chi trả cả gốc lẫn lãi khi đến hạn hoặc khi người gửi tiền có nhu cầu rút vốn, nên khi tiếp cận nguồn vốn của hệ thống ngân hàng thì tổ chức và cá nhân phải đáp ứng các điều kiện, tiêu chuẩn chặt chẽ mà điều kiện quan trọng nhất là có khả năng trả nợ, nghĩa là người vay vốn phải có dự án, phương án kinh doanh khả thi. “Vấn đề này đòi hỏi các giải pháp phối hợp, hỗ trợ từ nhiều bộ, ngành liên quan để doanh nghiệp có định hướng phát triển sản phẩm phù hợp, mở rộng thị trường”, bà Hồng nhấn mạnh.
Để mở rộng tín dụng một cách an toàn, hiệu quả, đặc biệt là cho nhóm doanh nghiệp nhỏ và vừa (SME), Thống đốc Ngân hàng Nhà nước đề xuất Chính phủ xây dựng cơ sở dữ liệu toàn diện, xác thực về doanh nghiệp nhỏ và vừa và tăng cường bảo lãnh cho đối tượng này thông qua Quỹ Bảo lãnh doanh nghiệp nhỏ và vừa đang được Bộ Kế hoạch và Đầu tư quản lý. Cùng với đó, các doanh nghiệp cần chủ động nâng cao năng lực tài chính cũng như khả năng quản trị dòng tiền.
“Thực tế, nhiều doanh nghiệp có tiền nhưng quản trị dòng tiền không tốt, có rất nhiều tài sản nhưng thanh khoản kém, không đáp ứng được tiêu chí về khả năng trả nợ của ngân hàng”, bà Hồng cho biết.
Bà Nguyễn Thị Hồng, Thống đốc Ngân hàng Nhà nước.
"Ngân hàng Nhà nước không bao giờ lơ là, chủ quan với lạm phát. Nếu lạm phát quay trở lại thì chính sách tiền tệ sẽ phải điều chỉnh để đạt được mục tiêu tổng thể về kiểm soát lạm phát và ổn định kinh tế vĩ mô, cũng như đảm bảo các cân đối lớn của nền kinh tế
Tính chất hoạt động của hệ thống ngân hàng là cung ứng nguồn vốn ngắn hạn, chủ yếu là nguồn vốn lưu động cho doanh nghiệp và người dân. Nhu cầu vốn dài hạn của nền kinh tế phải được giải quyết trên thị trường trái phiếu doanh nghiệp, thị trường chứng khoán".
Bà Nguyễn Thị Hồng, Thống đốc Ngân hàng Nhà nước.
"Ngân hàng Nhà nước không bao giờ lơ là, chủ quan với lạm phát. Nếu lạm phát quay trở lại thì chính sách tiền tệ sẽ phải điều chỉnh để đạt được mục tiêu tổng thể về kiểm soát lạm phát và ổn định kinh tế vĩ mô, cũng như đảm bảo các cân đối lớn của nền kinh tếTính chất hoạt động của hệ thống ngân hàng là cung ứng nguồn vốn ngắn hạn, chủ yếu là nguồn vốn lưu động cho doanh nghiệp và người dân. Nhu cầu vốn dài hạn của nền kinh tế phải được giải quyết trên thị trường trái phiếu doanh nghiệp, thị trường chứng khoán".
KHÔNG CẤM NGÂN HÀNG CHO VAY LĨNH VỰC BẤT ĐỘNG SẢN
Đại biểu Đỗ Huy Khánh, đoàn đại biểu Quốc hội tỉnh Đồng Nai, lấy dẫn chứng ở Trung Quốc, tín dụng đối với lĩnh vực bất động sản chiếm khoản 30% tổng dư nợ nền kinh tế, trong khi con số này tại Việt Nam chỉ khoảng 20-21%. Đại biểu và đặt vấn đề: tỷ lệ tín dụng bất động sản có thể tăng thêm được không?
Báo cáo trước Quốc hội, Thống đốc Nguyễn Thị Hồng nhấn mạnh việc cấp tín dụng vào lĩnh vực nào, tỷ lệ là bao nhiêu hoàn toàn do các tổ chức tín dụng quyết định dựa trên tình hình huy động vốn và cân đối nguồn vốn.
“Ngân hàng huy động vốn của người dân để cho vay. Có ngân hàng huy động được nhiều vốn dài hạn nhưng cũng có những tổ chức tín dụng chỉ chủ yếu huy động được vốn ngắn hạn. Trong khi đó, tín dụng cho lĩnh vực bất động sản toàn bộ là cho vay trung, dài hạn do vậy ngân hàng phải cân đối nguồn vốn trên toàn bộ mạng lưới của mình rồi mới quyết định có cho vay hay không”, bà Hồng phân tích.
Theo thống kê của Ngân hàng Nhà nước, khoảng 80% nguồn vốn huy động của hệ thống tổ chức tín dụng là tiền gửi ngắn hạn (dưới 1 năm), chỉ 20% là tiền gửi trung, dài hạn. Thống đốc Nguyễn Thị Hồng cho biết quy định pháp luật hiện nay không cấm tổ chức tín dụng cho vay lĩnh vực bất động sản mà chỉ tập trung kiểm soát rủi ro để đảm bảo thanh khoản của các tổ chức tín dụng ổn định, sức khỏe tài chính lành mạnh.
Tổ chức tín dụng phải đáp ứng các quy định về an toàn vốn để đảm bảo khả năng chi trả cho người gửi tiền khi họ rút vốn. Do vậy, rất khó để khẳng định có bao nhiêu dư địa cho tín dụng bất động sản. Từng tổ chức tín dụng an toàn thì cả hệ thống mới an toàn.
Để đảm bảo an toàn hệ thống, Ngân hàng Nhà nước đặt ra chỉ tiêu tỷ lệ vốn ngắn hạn cho vay trung, dài hạn của các tổ chức tín dụng không được vượt quá 30%. “Riêng lĩnh vực bất động sản, có thể doanh nghiệp có khả năng trả nợ nhưng tổ chức tín dụng không cho vay vì không cân đối được nguồn vốn”, bà Hồng nhấn mạnh.
NHIỀU THÁCH THỨC TRONG THỜI GIAN TỚI
Phát biểu kết luận phiên chất vấn, Chủ tịch Quốc hội Trần Thanh Mẫn đánh giá thời gian qua ngành ngân hàng đã đạt được nhiều kết quả quan trọng. Việc điều hành chính sách tiền tệ chủ động, linh hoạt, kịp thời, hiệu quả, phối hợp chặt chẽ với các chính sách tài khóa và các chính sách vĩ mô khác đã góp phần kiềm chế lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng kinh tế.
Thị trường tiền tệ, ngoại hối cơ bản ổn định, mặt bằng lãi suất cho vay giảm, hệ thống các tổ chức tín dụng hoạt động an toàn, tỷ giá được điều hành linh hoạt, đồng bộ trong khuôn khổ chính sách tiền tệ chung. Chênh lệch giữa giá vàng trong nước và giá vàng thế giới đã giảm. Việc hỗ trợ vay vốn và miễn, giảm giảm lãi suất cho người dân, doanh nghiệp để phục hồi sản xuất kinh doanh sau đại dịch và thiên tai được quan tâm thực hiện đồng bộ, có hiệu quả.
Bên cạnh những kết quả đạt được, lĩnh vực ngân hàng còn tồn tại những khó khăn, thách thức: (i) lạm phát giảm nhưng chưa bền vững, còn tiềm ẩn nhiều rủi ro; (ii) lãi suất khó giảm thêm; (iii) sức ép cung ứng vốn của hệ thống các tổ chức tín dụng còn lớn; (iv) thị trường vàng chưa ổn định, bền vững, tiềm ẩn rủi ro.
Chủ tịch Quốc hội đề nghị Chính phủ, Ngân hàng Nhà nước Việt Nam, các bộ, ngành liên quan tiếp tục tiếp thu ý kiến của đại biểu Quốc hội, có các giải pháp hiệu quả để khắc phục những tồn tại nêu trên...
Nội dung đầy đủ của bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 47-2024 phát hành ngày 18/11/2024. Kính mời Quý độc giả tìm đọc tại đây:
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) vừa công bố và trao quyết định bổ nhiệm ông Nguyễn Xuân Ái Quốc giữ chức vụ Phó Tổng giám đốc. Việc bổ sung nhân sự lãnh đạo giàu kinh nghiệm vào Ban điều hành được kỳ vọng sẽ giúp SACOMBANK nâng cao năng lực phục vụ khách hàng, thúc đẩy tăng trưởng kinh doanh gắn với quản trị rủi ro hiệu quả.
Các nhà đầu tư đã dành sự quan tâm lớn quyết định xếp hạng này của Moody’s trong lúc Pháp chao đảo vì các cuộc biểu tình và sự gia tăng đột biến của lợi suất trái phiếu chính phủ...
Giá vàng đang chịu tác động giằng co từ một bên là các nhà giao dịch đầu cơ ngắn hạn muốn tận dụng đà giảm giá để bán khống và một bên là các nhà đầu tư dài hạn vẫn duy trì nhu cầu cơ bản mạnh mẽ...
Tài chính tiêu dùng ngày càng khẳng định vai trò là "cánh tay nối dài" của hệ thống ngân hàng giúp đẩy lùi "tín dụng đen". Dẫu vậy, sự phát triển bền vững của thị trường không chỉ nằm ở quy mô giải ngân mà đòi hỏi trách nhiệm song phương: Sự minh bạch từ tổ chức cho vay cùng tinh thần thượng tôn pháp luật và kỷ luật tài chính từ người đi vay.
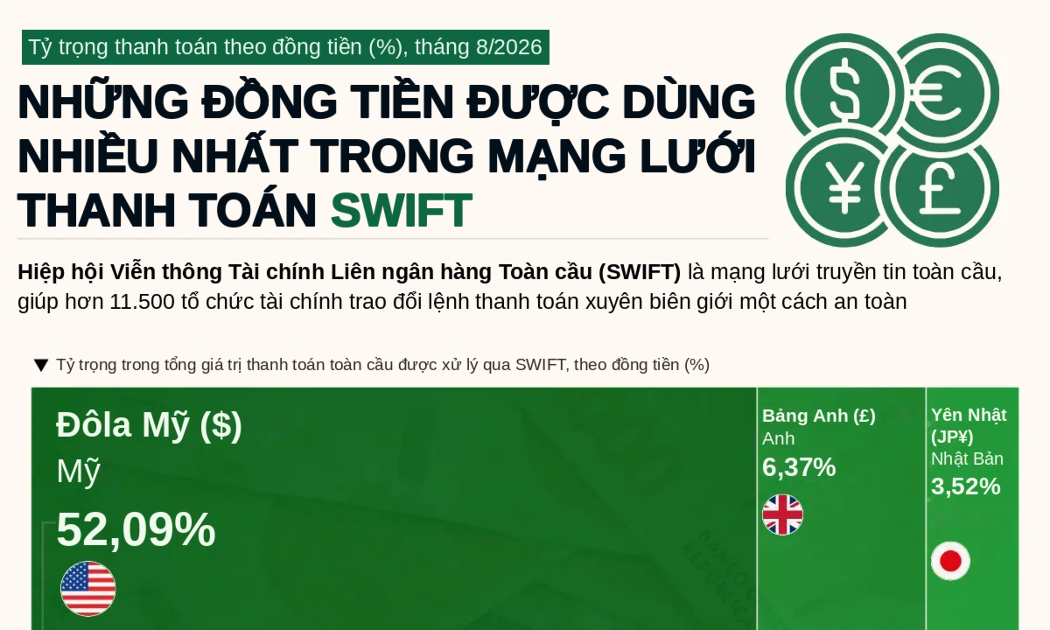
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...