




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãnh đạo bị khởi tố, DGC xin chập nộp báo cáo tài chính kiểm toán 2025


Hiện vụ án vẫn đang trong quá hình điều tra, nhiều hồ sơ, tài liệu kế toán đang bị niêm phong và thu giữ tại Cơ quan Cảnh sát Điều tra, do vậy công ty chưa thể thực hiện được công tác kiểm toán báo cáo tài chính năm 2025.
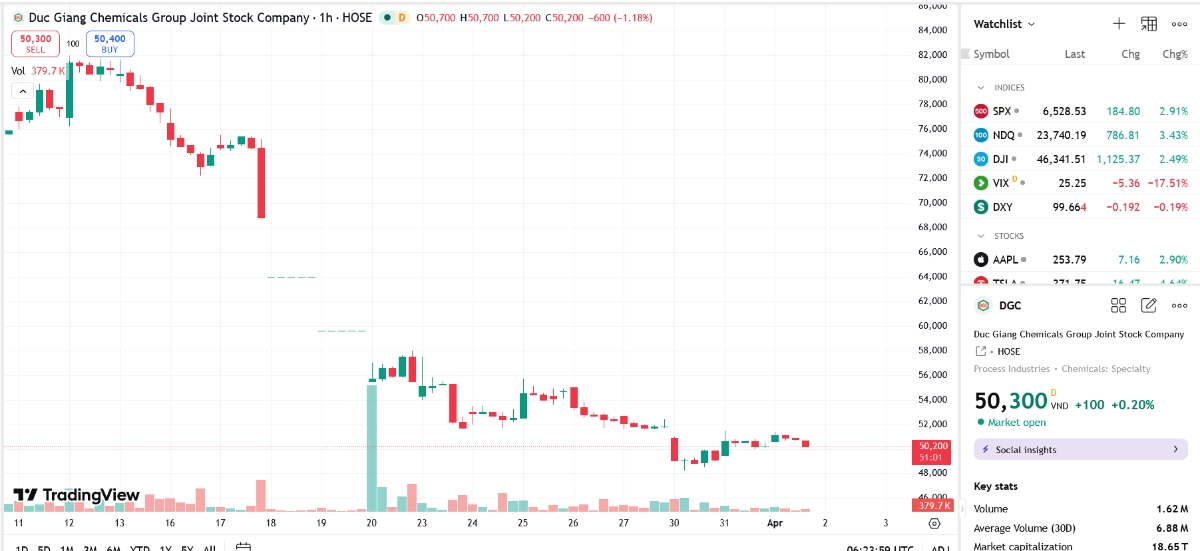
Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (mã DGC-HOSE) thông báo xin chậm nộp BCTC kiểm toán năm 2025.
Cụ thể: ngày 17/3/2026, Cơ quan Cảnh sát Điều tra Bộ Công an đã công bố việc khởi tố vụ án “Gây ô nhiễm môi trường; Vi phạm quy định về nghiên cứu, thăm dò, khai thác tài nguyên; Vi phạm quy định về kế toán gây hậu quả nghiêm trọng”, xảy ra tại Công ty cổ phần Tập đoàn Hóa chất Đức Giang và các đơn vị liên quan.
Ngay sau đó, công ty cũng đã công bố thông tin bất thường tới UBCKNN, HOSE và công bố trên trang web của công ty vào ngày 17/3/2026.
Hiện nay, vụ án vẫn đang trong quá hình điều tra, nhiều hồ sơ, tài liệu kế toán đang bị niêm phong và thu giữ tại Cơ quan Cảnh sát Điều tra, do vậy công ty chưa thể thực hiện được công tác kiểm toán báo cáo tài chính năm 2025.
Tại điểm c khoản 1 Điều 10 Thông tư 96/2020/TT-BTC ngày 16/11/2020 quy định: “Công ty đại chúng phải công bố báo cáo tài chính năm đã được kiểm toán trong thời hạn 10 ngày, kể từ ngày tổ chức kiểm toán ký báo cáo kiểm toán nhưng không vượt quá 90 ngày, kể từ ngày kết thúc năm tài chính”.
Tuy nhiên, vì lý do bất khả kháng nêu trên, Công ty cổ phần Tập đoàn Hoá chất Đức Giang kính mong UBCKNN và HOSE xem xét cho phép Công ty được nộp báo cáo tài chính kiểm toán năm 2025 muộn sau thời điểm 30/3/2026.
DGC cho biết ngay sau khi việc kiểm toán báo cáo tài chính năm 2025 có thể tiếp tục được triển khai thực hiện, công ty sẽ làm việc với Công ty kiểm toán và công bố thông tin đầy đủ về Báo cáo kiểm toán 2025 sau khi hoàn thành.
Trước đó, VCSC cho biết điều chỉnh giảm 22% giá mục tiêu, phản ánh việc điều chỉnh giảm 17% dự báo EBITDA cốt lõi năm 2026 và điều chỉnh giảm EV/EBITDA mục tiêu xuống mức 6,5 lần (từ mức 8,0 lần trước đó). Dù vậy, VCSC vẫn duy trì khuyến nghị "mua" khi giá cổ phiếu của công ty đã giảm 19% trong ba tháng qua.
VCSC lần lượt điều chỉnh giảm 14%/13%/12% dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số năm 2026/2027/2028, chủ yếu do điều chỉnh giảm giả định tỷ lệ quặng tự chủ sau khi ghi nhận mức chi phí tiết kiệm từ tự cung cấp quặng thấp hơn kỳ vọng trong quý 4/2025 và tiến độ mở rộng Khai trường 25 chậm hơn dự kiến. VCSC giảm giả định mức độ tự chủ quặng xuống còn 50%/năm (từ mức 80%/năm trước đó). Dự báo điều chỉnh của VCSC tương ứng với tăng trưởng lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 5%/15%/22% so với cùng kỳ năm trước trong năm 2026/2027/2028, và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi (không bao gồm bất động sản) ghi nhận mức tăng trưởng 5%/2%/6% so với cùng kỳ năm trước.
Ngoài ra, VCSC dự phóng biên lợi nhuận gộp giảm xuống 26,7%/27,5%/27,5% trong năm 2026/2027/2028 (so với mức 31,9%/31,4%/30,6% trước đó), chủ yếu do giả định mức độ tự chủ quặng thấp hơn. Trong đó, biên lợi nhuận gộp năm 2026 chịu tác động từ thuế xuất khẩu P4 cao hơn và tỷ trọng đóng góp từ các mảng có biên lợi nhuận thấp hơn gia tăng, như đã phản ánh trong Báo cáo Cập nhật trước đây của VCSC, bên cạnh đó, chi phí quặng đầu vào đang là yếu tố có ảnh hưởng lớn đến biến động lợi nhuận trong ngắn hạn.
Hiện DGC đang giao dịch với EV/EBITDA năm 2026/2027/2028 lần lượt là 5,2x/4,3x/3,5x, thấp hơn 37%/49%/58% so với mức trung bình 10 năm của công ty. VCSC cho rằng áp lực biên lợi nhuận do chi phí đầu vào trong mảng Phốt pho cốt lõi phần lớn đã được phản ánh vào giá, trong khi lợi nhuận kỳ vọng sẽ được hỗ trợ từ đóng góp của các dự án mới. Ở định giá hiện tại, tương quan rủi ro – lợi nhuận đang nghiêng về phía tích cực.
VCSC cho biết rủi ro đối với DGC là chênh lệch giá thị trường giảm mạnh hơn dự kiến, tiến độ dự án xút–clo bị trì hoãn, cùng với các thay đổi bất lợi đối với chính sách xuất khẩu phốt pho.
Bài liên quan
Đọc bài theo từ khoá


HAG thành lập Ủy ban ESG hướng tới phát triển bền vững
Mục tiêu hoạt động của Ủy ban ESG là định hướng, điều phối và giám sát việc thực hiện các cam kết ESG của Công ty và các đơn vị thành viên trong Tập đoàn, bảo đảm các hoạt động của toàn Tập đoàn được thực hiện theo hướng phát triển bền vững, tuân thủ pháp luật địa phương và tiệm cận các thông lệ quốc tế tốt nhất về ESG.
HDCapital nâng cổ phần tại Chứng khoán SmartInvest lên 5,22%
Sau giao dịch, HDCapital nâng số lượng cổ phiếu nắm giữ từ 10 triệu cổ phiếu, chiếm 4,35% lên 12 triệu cổ phiếu, chiếm 5,22% vốn tại AAS.
REE lập công ty tài chính năng lượng 1 triệu USD tại TP.HCM
Hội đồng quản trị Công ty Cổ phần Cơ Điện Lạnh (mã REE-HOSE) thông qua việc Công ty TNHH Năng lượng REE, công ty con của REE thành lập Công ty TNHH REE Energy Finance tại Trung tâm Tài chính Quốc tế Việt Nam tại Tp.HCM.
VIX còn 1.000 tỷ chưa giải ngân góp vốn vào sàn giao dịch tài sản mã hóa
CTCP Chứng khoán VIX (mã VIX-HOSE) vừa có báo cáo về tiến độ sử dụng số tiền thu được từ đợt chào bán theo Giấy chứng nhận đăng ký chào bán số 41/GCN-UBCK cấp ngày 13/2/2026.
Chủ tịch Bolat Duisenov muốn nâng sở hữu tại CTD lên 1,88%
Nếu giao dịch thành công, ông Bolat Duisenov sẽ nắm giữ gần 2,146 triệu cổ phiếu CTD.


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

