




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lưu ý điều khoản “rút vốn trước hạn” trong hợp đồng tiền gửi


Trong tranh chấp hợp đồng tiền gửi, công ty tài chính cho rằng hợp đồng ghi thời hạn là 12 tháng nhưng trong đó có điều khoản được rút vốn trước thời hạn mà vẫn hưởng lãi suất như gửi hết kỳ hạn thì bản chất là hợp đồng tiền gửi ngắn hạn, vi phạm quy định pháp luật….
Mới đây, TAND TP Hà Nội đã xét xử phúc thẩm vụ tranh chấp hợp đồng tiền gửi giữa Ngân hàng Đ. và Công ty tài chính V.
Theo hồ sơ, từ năm 2009-2010, hai bên ký kết 15 hợp đồng tiền gửi, theo đó, ngân hàng gửi công ty khoản vốn kèm điều kiện thời hạn và lãi suất nhất định. Thời hạn hợp đồng đều ký là 1 năm.
Quá trình thực hiện hợp đồng, công ty đã chuyển trả ba lần lãi là 27 tỷ đồng sau đó dừng thanh toán. Do đó, ngân hàng khởi kiện ra tòa án và yêu cầu công ty phải thực hiện nghĩa vụ tài chính là hơn 3.067 tỷ đồng (tính đến ngày 16/11/2020), bao gồm nợ gốc, lãi và phạt chậm trả.
Trong hợp đồng có quy định về việc ngân hàng có “quyền rút vốn trước hạn… và thông báo bằng văn bản cho bên B trước 1 ngày làm việc”.
Theo công ty tài chính, hợp đồng ghi thời hạn là 12 tháng nhưng trong đó có điều khoản được rút vốn trước thời hạn mà vẫn hưởng lãi suất như gửi hết kỳ hạn, khi thực hiện mặc dù ngân hàng có thông báo chấm dứt trước hạn nhưng sau đó hai bên lại ký tiếp phụ lục hợp đồng.
Công ty cho rằng bản chất đây là các hợp đồng tiền gửi ngắn hạn, vi phạm khoản 1, Điều 17, Nghị định 79/2002/NĐ-CP của Chính phủ và Thông tư 06/2002/TT-NHNN. Theo đó, Nghị định số 79 cấm công ty tài chính nhận tiền gửi ó kỳ hạn dưới 1 năm. Mặt khác, hợp đồng còn vi phạm Điều 29, Thông tư số 06/2002/TT-NHNN ngày 23/12/2002 của NHNN, vi phạm về kỳ hạn tiền gửi này cũng được cơ quan thanh tra, giám sát ngân hàng của NHNN kết luận tại kết luận thanh tra công ty tài chính năm 2012.
Do đó, công ty đề nghị tuyên vô hiệu các hợp đồng tiền gửi và đề nghị tòa án giải quyết hậu quả pháp lý của hợp đồng vô hiệu. Công ty cũng đề nghị xem xét lại lãi phạt quá hạn theo Luật Thương mại.
Trong khi đó, ngân hàng khẳng định các hợp đồng tiền gửi là đúng quy định. Công ty được quyền nhận tiền gửi, ngân hàng chuyển tiền. Mức lãi suất tiền gửi và lãi suất phạt đều tuân thủ các quy định của Ngân hàng Nhà nước và Bộ luật Dân sự.
Ngân hàng cũng cho rằng công ty không đồng ý với điều khoản “rút vốn trước hạn” thì công ty vẫn phải thực hiện nghĩa vụ của mình theo hợp đồng ký kết. Vì một điều khoản vi phạm không kéo theo các điều khoản khác của hợp đồng vô hiệu. Theo Điều 135 Bộ luật Dân sự quy định vô hiệu một phần thì phần còn lại của hợp đồng vẫn có hiệu lực pháp luật.
Tòa án nhận định, việc hai bên thỏa thuận về quyền rút vốn trước hạn là không phù hợp. Tuy nhiên, trên thực tế, khoản tiền gửi của 15 hợp đồng tiền gửi trên đến nay đã quá hạn nhiều năm chưa trả. Do vậy, việc công ty cho rằng 15 hợp đồng tiền gửi trên bị vô hiệu là không có căn cứ.
Đối với lãi quá hạn, đối với các hợp đồng tiền gửi VND và 5 phụ lục hợp đồng, ngân hàng và công ty thỏa thuận “lãi suất điều chỉnh 1 tháng/1 lần. Sau 1 tháng… lãi suất sẽ được đàm phán giữa 2 bên bằng văn bản bổ sung”.
Tòa án xác định, theo Quyết định 16/2008/QĐ-NHNN ngày 16/5/2008, Quyết định 1565/QĐ-NHNN ngày 24/6/2010 của Ngân hàng Nhà nước thì việc hai bên thỏa thuận lãi suất tiền gửi 12%năm là phù hợp.
Bên cạnh đó, các bên cũng quy định “mức lãi suất phạt bằng 150% lãi suất ghi trong hợp đồng tính trên số tiền và số ngày chậm trả”. Theo tòa án, hai bên thỏa thuận lãi suất phạt, bản chất là lãi suất quá hạn là phù hợp với khoản 5 Điều 474 Bộ luật Dân sự.
Đối với các hợp đồng tiền gửi USD, ngân hàng và công ty thỏa thuận lãi suất từ 5%-8%/năm. Theo tòa án, hai bên đều có chức năng kinh doanh USD nên việc hai bên ký kết 9 hợp đồng tiền gửi và 6 phụ lục hợp đồng tiền gửi là phù hợp với khoản 2, Điều 45 Luật Các tổ chức tín dụng 1997; khoản 2, Điều 17 Nghị định số 79/2000/NĐ/CP ngày 4/10/2002 của Chính phủ về tổ chức và hoạt động của công ty tài chính.
Mặt khác, từ thời điểm 18/6/2020 đến nay, Ngân hàng nhà nước không ban hành quy định riêng về mức lãi suất liên ngân hàng áp đụng đối với USD. Vì vậy, các bên phải áp dụng lãi suất liên ngân hàng đối với USD thực hiện theo quy định chung về lãi suất cho vay liên ngân hàng giữa các tổ chức tín dụng.
Đối chiếu với mức lãi suất USD do ngân hàng huy động và mức lãi suất USD do ngân hàng thực hiện việc cho vay trong hệ thống tại cùng thời điểm ký kết hợp đồng thì mức lãi suất từ 5%-8% là phù hợp.
Tòa phúc thẩm đã tuyên buộc công ty tài chính phải thanh toán cho ngân hàng khoản nợ gốc và lãi của các hợp đồng tiền gửi là hơn 2.959 tỷ đồng.
Công ty tài chính phải tiếp tục trả cho ngân hàng khoản tiền lãi phạt quá hạn trên số nợ gốc của 15 hợp đồng tiền gửi chưa trả cho đến khi thanh toán xong nợ gốc theo mức lãi suất mà các bên thỏa thuận.

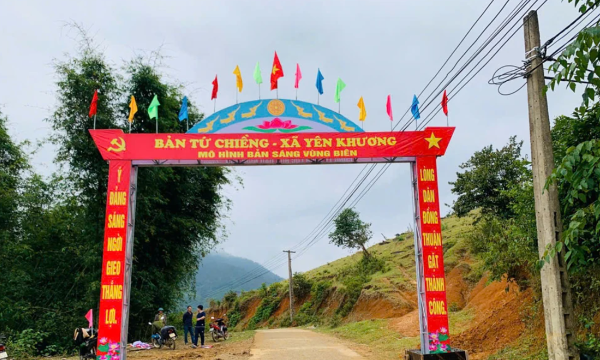
Dấu ấn người lính biên phòng trong hành trình đổi thay vùng biên Yên Khương
Mô hình “Bản sáng vùng biên” đã nâng cao đời sống người dân Yên Khương qua những tuyến đèn đường, mái nhà sửa chữa và học sinh được tiếp sức đến trường. Qua đó, Bộ đội Biên phòng không chỉ bảo vệ vững chắc biên cương mà còn đồng hành cùng dân phát triển kinh tế, củng cố tình đoàn kết nơi “phên dậu” Tổ quốc...
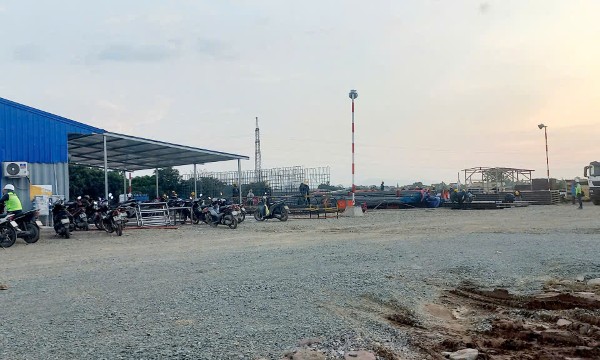
Hà Nội "săn" 8.000 nhân sự cho các dự án trọng điểm
Nhằm giải quyết bài toán thiếu hụt nhân lực trầm trọng cho các công trình trọng điểm Thủ đô, ngày 31/10/2026, Hà Nội sẽ tổ chức Phiên giao dịch việc làm chuyên đề xây dựng – cơ khí – giao thông. Sự kiện quy tụ 32 doanh nghiệp lớn với hơn 8.000 vị trí việc làm hấp dẫn, mở ra cơ hội việc làm và phỏng vấn trực tiếp ngay tại chỗ cho người lao động...
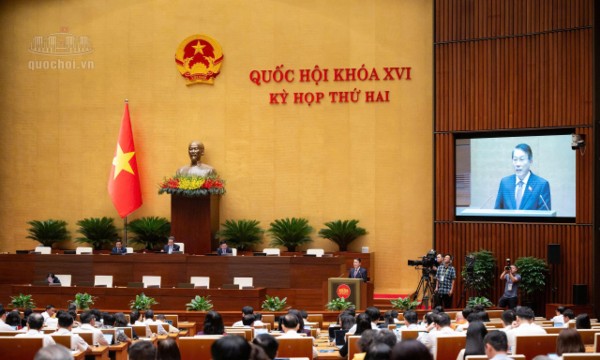
Đề xuất bỏ kiểm tra nghiệm thu phòng cháy chữa cháy
Ủy ban Quốc phòng, An ninh và Đối ngoại của Quốc hội đề nghị quy định rõ trách nhiệm pháp lý của chủ đầu tư, chủ sở hữu, người đứng đầu cơ sở, hộ gia đình và chủ phương tiện giao thông trong việc tuân thủ thiết kế ban đầu về phòng cháy, chữa cháy; cũng như duy trì các điều kiện an toàn so với tiêu chuẩn, quy chuẩn kỹ thuật...
Quốc hội xem xét dự án Luật Bảo vệ công trình quan trọng liên quan đến an ninh quốc gia
Tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, sáng 26/10, Quốc hội họp phiên toàn thể ở hội trường, nghe tờ trình và báo cáo thẩm tra về dự án Luật Bảo vệ công trình quan trọng liên quan đến an ninh quốc gia...
Xây dựng phương án biên chế giai đoạn 2027 - 2031 theo từng năm
Quyết định 2034/QĐ-TTg yêu cầu xây dựng phương án biên chế giai đoạn 2027 - 2031 theo từng năm, có thuyết minh về cơ sở dự báo, thay đổi nhiệm vụ, quy mô hoạt động và điều kiện bảo đảm thực hiện...



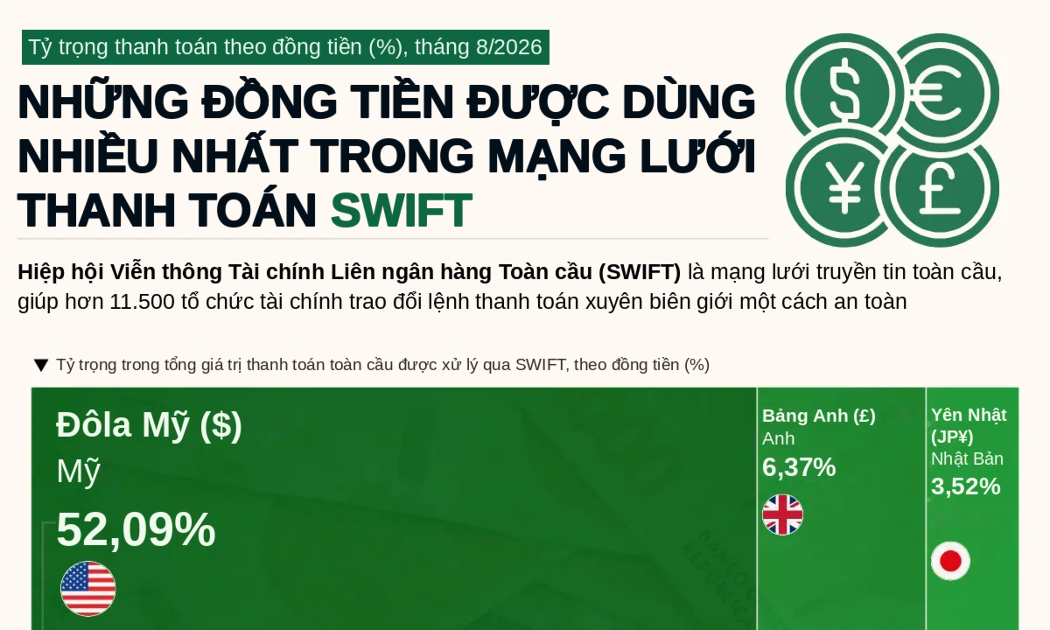

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...