




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Muốn “nghỉ hưu sớm”, Gen Z nên hoạch định tài chính dài hạn thế nào?


Dưới 300.000 USD là mức tích lũy được ước tính để một người Việt Nam duy trì cuộc sống “thoải mái” khi nghỉ hưu theo một mô hình tính toán. Với Gen Z muốn "nghỉ hưu sớm", kế hoạch tài chính còn phải tính đến dòng tiền, lạm phát, chi phí y tế và và nguồn lực cần thiết để duy trì cuộc sống trong nhiều năm sau đó...
Không ít Gen Z đang xây dựng mục tiêu “nghỉ hưu sớm”, kéo theo nhu cầu hoạch định tài chính cho nhiều thập kỷ phía trước. Chuyên gia cho rằng trước hết mỗi người cần xác định một “con số” phù hợp với mức sống, nhu cầu và trách nhiệm của mình, đồng thời tính đến lạm phát, chi phí y tế và khả năng duy trì dòng tiền khi không còn công việc toàn thời gian.
"NGHỈ HƯU SỚM CẦN BAO NHIÊU TIỀN?"
Một báo cáo công bố ngày 14/8 của Visual Capitalist ước tính số tiền tích lũy cần thiết để nghỉ hưu tại từng quốc gia. Với giai đoạn tích lũy giả định 14 năm 8 tháng, mức này dao động từ 187.000 USD tại Pakistan đến 1,1 triệu USD tại Singapore.
Trong đó, Việt Nam được xếp trong nhóm các quốc gia có chi phí tương đối thấp theo cùng mô hình tính toán. Cụ thể, chi phí ước tính để nghỉ hưu thoải mái tại Việt Nam là dưới 300.000 USD (dưới 8 tỷ đồng).
Tuy nhiên, đây không phải là mức tiền mà một người chỉ cần sở hữu là có thể nghỉ hưu. Con số trên được tính theo mức tích lũy tối thiểu để một người Việt có thể duy trì cuộc sống “thoải mái”, sau khi tính toán và trừ đi các khoản chi tiêu cơ bản.
Trong bối cảnh kinh tế toàn cầu thay đổi, việc hoạch định tài chính cá nhân ngày càng được chú ý, đặc biệt khi làn sóng layoff (tinh giản nhân sự) diễn ra mạnh mẽ.
“Chúng ta chứng kiến công nghệ phát triển, dữ liệu ngày càng đóng vai trò then chốt đang thay đổi cách ngành kinh tế vận hành. Nghề nghiệp liên quan đến thông tin, tài chính, đang chịu áp lực lớn từ AI”, ông Chung Bá Phương, FSA, Thành viên Hội đồng quản trị Techcom Life và Techcom Insurance chia sẻ.


Theo khảo sát “Mức độ sẵn sàng cho hưu trí tại Việt Nam năm 2025” của Hiệp hội Định phí Bảo hiểm Hoa Kỳ - Society of Actuaries (SOA), dù 71% người tham gia tin rằng khoản tiết kiệm đủ cho tuổi hưu, 39% thừa nhận bắt đầu tích lũy muộn hơn dự định.
Không chỉ thu nhập biến động, tốc độ già hóa dân số, chi phí y tế gia tăng, lạm phát và biến động pháp lý cũng tạo ra những thách thức trong tương lao. Những yếu tố này đặt ra yêu cầu phải tính toán mục tiêu tài chính dựa trên những thay đổi có thể xảy ra trong dài hạn.
Ông Chung Bá Phương nhận định nghỉ hưu ở hiện tại có ý nghĩa khác so với giai đoạn trước đó. Trước kia, với những công việc thiên về chân tay nhiều hoặc công việc lặp đi lặp lại (chưa có sự thay đổi khi AI phát triển mạnh như hiện nay), người ta nghỉ hưu là nghỉ ngơi hoàn toàn, đòi hỏi một sự chuẩn bị dài cho giai đoạn 20 - 40 năm sau. Còn GenZ thời nay, nói đến nghỉ hưu tức là muốn làm một cái gì đó khác, thú vị hơn, mang tính cống hiến nhiều hơn cho xã hội.
“Bài học quan trọng nhất để hướng tới tự do tài chính và nghỉ hưu là không để bản thân phụ thuộc vào tiền bạc. Qua quá trình trao đổi, tìm hiểu tại nhiều thị trường, tôi cho rằng mỗi người cần xác định cho mình một ‘con số’. Khi đạt được cột mốc tài chính đó, chúng ta có thể chủ động hơn trong công việc và cuộc sống”, ông Phương nói.
Theo ông Phương, ‘con số’ này sẽ khác nhau với từng người. Với người độc thân, đó có thể là khoản tiền đủ chi trả tiền nhà, ăn uống, các sinh hoạt cơ bản, đồng thời có tích lũy để du lịch hoặc phát triển bản thân trong vài năm nếu chủ động nghỉ việc. Người này cũng cần tính đến việc lo cho cha mẹ trong tương lai. Trong khi đó, với người đã kết hôn, “bài toán” tài chính phức tạp hơn khi phải tính đến con cái và quỹ giáo dục cho con sau này.
GIẢI PHÁP PHỤ THUỘC VÀO "KHẨU VỊ" TỪNG NGƯỜI
Theo các chuyên gia, giải pháp để đạt được mục tiêu tài chính để nghỉ hưu phụ thuộc vào điều kiện và “khẩu vị” của từng người. Một số lựa chọn được đề cập gồm bất động sản, quỹ hưu trí, cổ phiếu, trái phiếu, vàng hoặc các nguồn tiền thụ động trong tương lai.
Ông Chung Bá Phương khuyến nghị mỗi cá nhân cần đánh giá sức khỏe tài chính và xác định được “con số” mục tiêu. Đặc biệt, trong bối cảnh làn sóng tinh giản nhân sự, việc xác định sớm mục tiêu có thể giúp mỗi người chủ động hơn khi thu nhập thay đổi hoặc mất việc.
Theo ông Phương, khi đạt được mức tài chính phù hợp, một người có thể chủ động chuyển sang công việc khác thay vì phụ thuộc hoàn toàn vào công việc hiện tại.
Bà Jessie Li, FSA, Giám đốc Khu vực Đông và Đông Nam Á của SOA, cho rằng nếu một người nghỉ hưu ở tuổi 40, “bài toán” đặt ra là phải sắp xếp cho 40 năm tiếp theo mà không phụ thuộc vào một công việc toàn thời gian cố định. Ngoài tiền, kế hoạch này còn liên quan đến việc sử dụng thời gian, duy trì dòng tiền và sức khỏe.
Ông Chung Bá Phương cũng cho rằng nếu nghỉ hưu ở tuổi 40, tài sản quan trọng không chỉ là tiền, đất hay vàng mà còn là chính bản thân mỗi người. Việc tiếp tục học hỏi, phát triển năng lực và duy trì một công việc yêu thích có thể giúp một người tiếp tục tạo ra thu nhập ngay cả khi đã “nghỉ hưu”.


“Một người đã nghỉ hưu nhưng vẫn có giá trị, tiếp tục học hỏi và phát triển thì ở tuổi 30, 40 hay 50 vẫn có thể được xã hội cần đến. Khi đó, nghỉ hưu không nhất thiết đồng nghĩa với việc chấm dứt công việc”, ông Phương nói.
Trong khi đó, dưới góc độ doanh nghiệp, bà Phei San Teng, FSA, Giám đốc Định phí, AIA Vietnam, cho biết tại nhiều thị trường, thuật ngữ “insurance agent” đang dần được thay bằng “life planner” hoặc “financial advisor”, phản ánh phạm vi tư vấn ngày càng mở rộng từ bảo vệ sang hoạch định tài chính dài hạn.
“Khi chuẩn bị cho nghỉ hưu, cá nhân cần xem xét lạm phát, khả năng khoản tiết kiệm hiện tại có đủ khi không còn việc làm, chi phí y tế trong tương lai và việc không còn các phúc lợi từ người sử dụng lao động”, bà Phei San Teng chia sẻ.
Bài liên quan
Đọc bài theo từ khoá

Các hãng xe Nhật Bản chạy đua rút ngắn thời gian phát triển sản phẩm để cạnh tranh với Trung Quốc

Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Trung Quốc kêu gọi Mỹ dừng kế hoạch mở rộng hạn chế đầu tư ra nước ngoài
Nhà sưu tầm Gen Z đang định hình lại thị trường nghệ thuật?
Nhà sưu tầm Gen Z đang định hình lại thị trường nghệ thuật?
Khi những khối tài sản chuẩn bị được chuyển giao giữa các thế hệ, hai hội chợ nghệ thuật ở New York vừa qua cho thấy sự vươn lên của các nhà sưu tập Gen Z. Xu hướng này không chỉ đơn thuần phản ánh thị trường đầu tư, mà còn dẫn đến sự dịch chuyển về thị hiếu…
Cải tạo nhà ở cùng chiến lược ứng phó với khí hậu
Trước xu thế đô thị hóa, đặc biệt là tại các khu đô thị mới, mật độ dân cư ngày càng đông đúc, không gian sống dường như bị “nén” lại. Tại nhiều nơi, không chỉ người dân mà ngay cả các kiến trúc sư cũng hướng tới kiến trúc không gian đô thị theo chiều thẳng đứng…
Trẻ sơ sinh: Phân khúc khách hàng mới của thị trường xa xỉ
Các bậc cha mẹ có thể sinh ít con hơn, nhưng họ không hề tiết kiệm cho con. Khi hàng xa xỉ truyền thống dần mất đi vẻ hào nhoáng, xe đẩy cao cấp, địu em bé và các vật dụng khác dành cho trẻ sơ sinh đang trở thành dấu hiệu mới của sự giàu có và gu thẩm mỹ...
Thương hiệu đồ uống Trung Quốc tạo dựng tầm ảnh hưởng mạnh mẽ
Khi trà sữa trở thành thói quen hằng ngày, các thương hiệu đồ uống Trung Quốc không chỉ cạnh tranh về độ "hot" của các màn hợp tác, mà còn tìm cách xây dựng bản sắc văn hoá riêng biệt và bền vững hơn...
Quả chà là: Thực phẩm đang "gây sốt" trên toàn thế giới
Thay vì chiếc bánh quy hay thanh sô-cô-la quen thuộc để vượt qua cơn uể oải lúc 4 giờ chiều, nhiều người đang chọn một lựa chọn ngọt tự nhiên hơn là chà là. Loại quả khô nhỏ bé đang trở thành ngôi sao của các xu hướng ẩm thực mới...



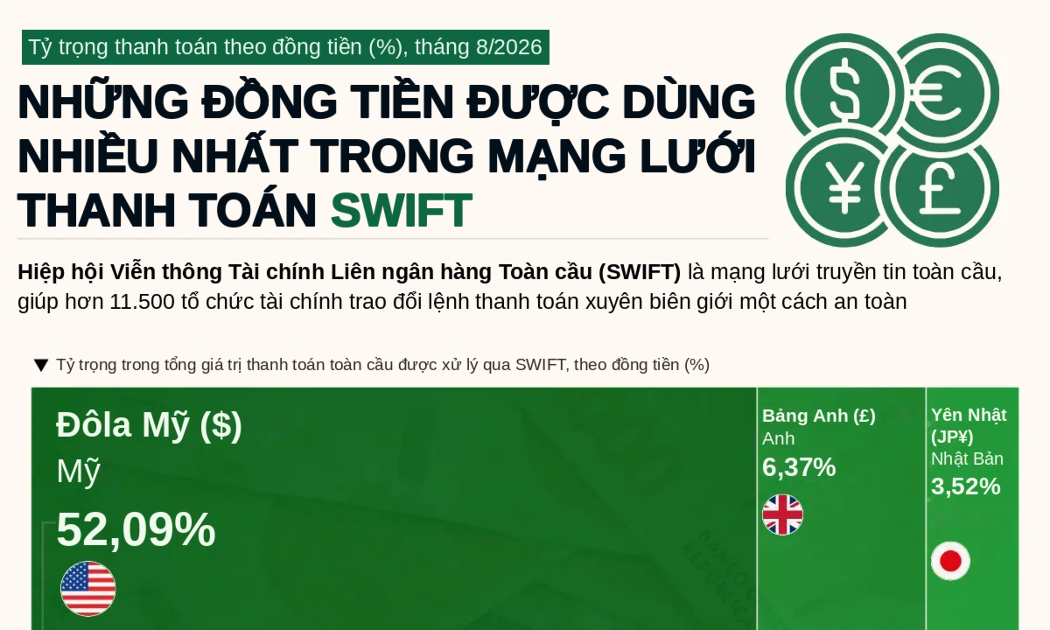

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...