




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nếu loại ảnh hưởng của nhóm trụ, P/E của chứng khoán Việt Nam chỉ là 10,3x


Tổng hòa nhiều yếu tố có thể hạn chế dư địa tăng của thị trường và gia tăng mức độ biến động trong tháng tới. Mặc dù vậy, các nhịp điều chỉnh mạnh nếu xảy ra có thể mở ra cơ hội tích lũy cổ phiếu với mức định giá hấp dẫn hơn cho nhà đầu tư dài hạn.
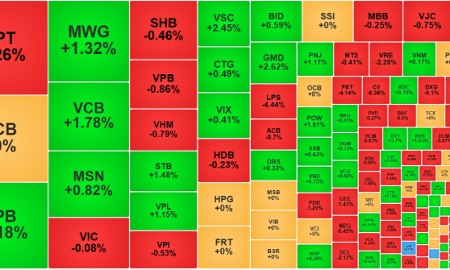
Thị trường chứng khoán Việt Nam tiếp tục cho thấy sức bật mạnh mẽ trong tháng 4, ghi nhận pha “lội ngược dòng” điểm số ấn tượng và giúp quý 2/2026 khởi đầu thuận lợi. Sau khi giảm 11% trong tháng 3, VN-Index có 4 tuần tăng điểm trọn vẹn, qua đó tăng 10,7% trong tháng 4, mức tăng mạnh nhất kể từ tháng 8/2025.
Đà phục hồi của thị trường được hỗ trợ bởi xu thế hồi phục chung tại thị trường chứng khoán thế giới với nhiều thị trường đã vượt các mức đỉnh cũ trong giai đoạn ngừng bắn giữa Mỹ, Israel & Iran; thông tin FTSE Russell xác nhận Việt Nam được nâng hạng lên thị trường mới nổi có hiệu lực từ tháng 9/2026; bức tranh kết quả kinh doanh quý 1 tương đối tích cực, và một số chính sách hỗ trợ kinh tế của Chính phủ mới như điều hành hạ mặt bằng lãi suất hay nâng ngưỡng chịu thuế của hộ kinh doanh lên mức 1 tỷ đồng.
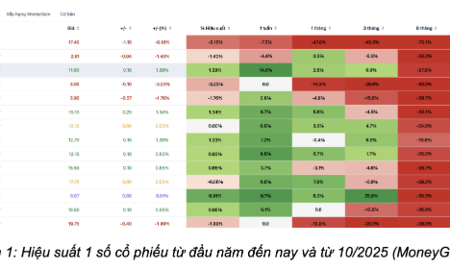
Tuy nhiên, động lực hồi phục phần lớn đến từ nhóm Bất động sản. Riêng trong tháng 4, VIC (+58,5%) và VHM (+41,7%) đã đóng góp tới 167 điểm trong tổng số 179 điểm tăng của VN-Index. Nếu tiếp tục loại trừ nhóm Vingroup, VN-Index gần như đi ngang trong tháng 4 với mức tăng chỉ 0,6%. Dù vậy, thị trường vẫn ghi nhận diễn biến tích cực ở nhóm Ngân hàng, với mức tăng nổi bật tại TCB (+10,3%), LPB (+12,9%), STB (+8,5%) và MSB (+8,2%).
Về định giá, theo SSI Research, tính đến cuối tháng 4/2026, VN-Index đang giao dịch ở mức P/E dự phóng 13,2x, tiệm cận mức trung bình 10 năm là 14,0x; nếu loại trừ các cổ phiếu thuộc Vingroup (VIC, VHM, VRE), mức định giá chỉ còn 10,3x.
Sau tháng 4 với nhiều thông tin hỗ trợ như triển vọng nâng hạng thị trường, tăng trưởng lợi nhuận quý 1 tích cực, giá dầu điều chỉnh và các chính sách hỗ trợ từ Chính phủ, tháng 5 thường là giai đoạn trống thông tin hơn đối với thị trường.
Tổng dư nợ cho vay ký quỹ ước đạt khoảng 424 nghìn tỷ đồng vào cuối tháng 3/2026, tăng 3% so với quý trước và khoảng 50% so với cùng kỳ. Mức tăng này tương đương khoảng 35% giá trị bán ròng của khối ngoại trong cùng kỳ.
Dù tăng mạnh, tỷ lệ dư nợ margin/vốn chủ sở hữu của các công ty chứng khoán vẫn ở mức kiểm soát được (~102%), nhờ các đợt tăng vốn đáng kể trong năm 2025 cùng với lợi nhuận giữ lại cao hơn. Tuy nhiên, dư nợ margin so với giá trị vốn hóa free-float trên HOSE đã tăng lên 13,4%, từ mức 12,2% cuối năm 2025 và 10,8% cuối năm 2024.
SSI Research kỳ vọng tăng trưởng lợi nhuận sẽ chậm lại trong các quý tới, do tác động đồng thời của giá nhiên liệu và chi phí vốn duy trì ở mức cao, cùng với nền so sánh cao trong giai đoạn Q2–3/2025 (khi NPATMI toàn thị trường tăng hơn 30%, so với mức 21% trong quý 1/2025).
"Tổng hòa các yếu tố trên có thể hạn chế dư địa tăng của thị trường và gia tăng mức độ biến động trong tháng tới. Mặc dù vậy, các nhịp điều chỉnh mạnh nếu xảy ra có thể mở ra cơ hội tích lũy cổ phiếu với mức định giá hấp dẫn hơn cho nhà đầu tư dài hạn", SSI Research nhấn mạnh.
Trong bối cảnh thanh khoản thường suy giảm trong tháng 5, dòng tiền có thể có xu hướng ưu tiên các cổ phiếu vốn hóa trung bình (midcap) có triển vọng lợi nhuận tích cực và định giá hấp dẫn.
Đặc biệt, Việt Nam có khả năng cao được đưa vào danh sách theo dõi (Watchlist) của MSCI trong kỳ đánh giá tháng 6/2026. Hiện tại, thị trường đã đáp ứng 10/18 tiêu chí về khả năng tiếp cận thị trường của MSCI và đang tiếp tục cải thiện trên tất cả các tiêu chí còn lại.
Các bước tiến đáng chú ý bao gồm việc triển khai hiệu quả cơ chế Non-Prefunding, lộ trình áp dụng cơ chế đối tác bù trừ trung tâm (CCP) đang đi đúng kế hoạch, và mở rộng công cụ tạo vị thế bán thông qua hợp đồng tương lai chỉ số VN30. Đồng thời, mức độ công bố thông tin bằng tiếng Anh từ phía cơ quan quản lý và doanh nghiệp niêm yết cũng được cải thiện rõ rệt.
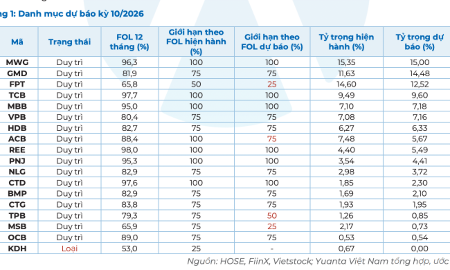
Về giới hạn sở hữu nước ngoài, tỷ lệ sở hữu nước ngoài thực tế trên HOSE đã tăng từ 41,4% lên 46% trong tháng 4/2026, chủ yếu nhờ các doanh nghiệp vốn hóa lớn mới niêm yết với “room ngoại” 100%. Nhờ đó, 17/18 tiêu chí của MSCI hiện đã tiệm cận mức đáp ứng cơ bản.
Thách thức còn lại chủ yếu nằm ở việc tự do hóa thị trường ngoại hối (FX). Dù đây là tiêu chí phức tạp, nhưng không phải là rào cản tuyệt đối, nhiều thị trường mới nổi hiện tại của MSCI cũng chưa hoàn toàn đáp ứng tiêu chí này. Đáng chú ý, các thảo luận gần đây về việc cho phép ngân hàng thương mại cung cấp các công cụ phòng ngừa rủi ro tỷ giá (FX hedging) được xem là tín hiệu tích cực, qua đó củng cố thêm triển vọng được đưa vào Watchlist.
Bài liên quan


Dòng tiền chủ động hơn, cổ phiếu blue-chips kéo VN-Index đảo chiều
Thị trường xuất hiện thêm một đợt bán khá mạnh trong phiên chiều nay, VN-Index thậm chí giảm chạm đáy lúc gần 2h15. Những phút còn lại dòng tiền “phản công” khá nhanh, dẫn đầu là nhóm cổ phiếu blue-chips kéo chỉ số đảo chiều thành công.
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
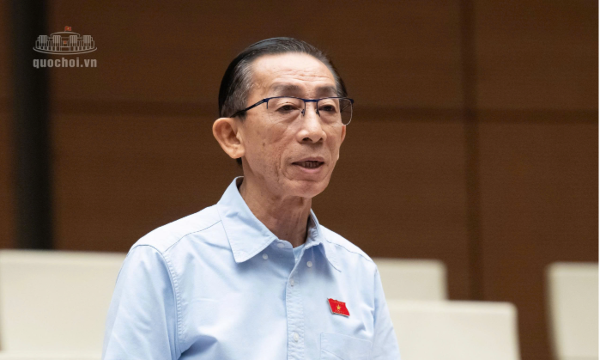
Đại biểu Quốc hội kiến nghị đầu tư hạ tầng chứng khoán để giao dịch xuyên trưa, 24/24 giờ liên tục
Việc đầu tư cơ sở hạ tầng công nghệ thông tin hiện đại là nhằm bảo đảm cho thị trường hoạt động liên tục, an toàn, minh bạch, hướng tới việc giao dịch không nghỉ trưa và giao dịch chứng khoán liên tục. Nhà đầu tư chứng khoán có thể giao dịch 24/24 giờ vì sự liên thông giữa các thị trường với nhau...
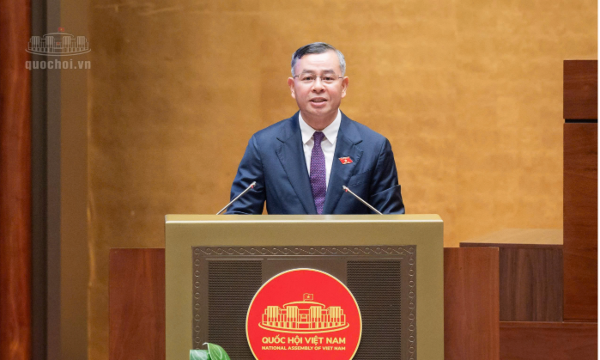
Bộ trưởng Tài chính: Quan trọng nhất xây dựng Luật Chứng khoán là đảm bảo quyền lợi nhà đầu tư
“Quan trọng nhất của việc xây dựng luật này chính là bảo vệ quyền lợi chính đáng của nhà đầu tư và của các thành viên thị trường”, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh.
Giới phân tích tiếp tục cắt giảm dự báo giá vàng năm 2026
Theo kết quả một cuộc khảo sát của hãng tin Reuters, các nhà phân tích vừa có lần thứ hai liên tiếp cắt giảm dự báo giá vàng năm 2026...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...