




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Những hiểu lầm về thuế đất


Quy định pháp luật về đất đai liên tục thay đổi và phức tạp. Do đó, việc xác định loại đất và nghĩa vụ tài chính cũng gây ra nhiều tranh cãi và hiểu lầm...
Thực tế, nhiều trường hợp người dân sinh sống nhiều năm trên đất nhưng chưa tiến hành thủ tục chuyển đổi mục đích sử dụng đất. Đến khi chuyển nhượng đất xảy ra các trường hợp khiếu nại, khiếu kiện về xác định loại đất và nghĩa vụ nộp thuế đất.
NHẬN CHUYỂN NHƯỢNG ĐẤT VƯỜN CÓ BỊ ĐÁNH THUẾ 100%?
Mới đây, Toà án nhân dân Cấp cao tại Hà Nội vừa xét xử phúc thẩm vụ khiếu kiện hành chính thuế giữa vợ chồng bà Nguyễn Thị T. (SN 1966, ở Điện Biên) và Chi cục thuế khu vực thành phố Điện Biên Phủ - Mường Ẳng, tỉnh Điện Biên.
Theo hồ sơ, năm 2004, vợ chồng bà T. mua thửa đất 110m2 ở phường Him Lam, TP Điện Biên, tỉnh Điện Biên. Ngày 13/8/2018, gia đình bà T. được cấp giấy chứng nhận quyền sử dụng đất diện tích 96,1m2. Mục đích sử dụng là đất trồng cây hàng năm. Năm 2019, UBND TP Điện Biên ban hành quyết định cho phép bà T. chuyển mục đích sử đụng đất từ “đất trồng cây hàng năm” sang “đất ở đo thị”, diện tích 96,1m2.
Ngày 21/9/2019, Chi cục thuế thành phố Điện Biên đã ban hành các Thông báo nộp tiền sử dụng đất, Thông báo nộp tiền lệ phí trước bạ nhà, đất đối với diện tích đất trên. Theo đó, bà T. phải nộp số tiền sử dụng đất và lệ phí trước bạ hơn 169 triệu đồng (100% tiền sử dụng đất).
Gia đình bà T. cho rằng, bà nhận chuyển nhượng thửa đất trên, không phải trường hợp do nhà nước giao đất. Việc cơ quan áp thuế 100% tiền sử dụng đất là không đúng quy định. Theo bà T., căn cứ điểm a, d khoản 2 Điều 5 Nghị định số 45/2014/NĐ-CP ngày 15/05/2014 của Chính phủ thì gia đình bà chỉ phải nộp 50% tiền sử dụng đất. Bà đã khiếu nại các quyết định trên song cơ quan thuế không đồng ý. Do đó, vợ chồng bà T. khởi kiện ra tòa án yêu cầu hủy các thông báo trên.
Theo tòa án, nguồn gốc thửa đất trên khi chuyển nhượng, chủ đất chưa làm thủ tục cấp giấy chứng nhận quyền sử dụng đất. Khi UBND cấp giấy chứng nhận quyền sử dụng đất, thì trên đất không có nhà. Do đó, cơ quan thuế căn cứ vào Quyết định số 36/QĐUBND ngày 27/12/2014 của UBND tỉnh Điện Biên; Điều 3, điểm b khoản 2 Điều 5 Nghị định 45/2014/NĐ-CP ngày 15/5/2014 của Chính phủ; Điều 3, khoản 3 Điều 5 Thông tư 76/2014/TT-BTC ngày 16/6/2014 của Bộ Tài chính; Văn bản số 2588/TCT-CS ngày 15/7/2021 của Tổng cục Thuế để xác định gia đình bà T. phải nộp 100% giá trị chuyển mục đích sử dụng đất là có căn cứ.
Mặt khác căn cứ điểm a khoản 2, Điều 5 quy định như sau: “Chuyển từ đất vườn, ao trong cùng thửa đất có nhà ở thuộc khu dân cư không được công nhận là đất ở theo quy định tại Khoản 6 Điều 103 Luật Đất đai sang làm đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền nhà ở nhưng người sử dụng đất tách ra để chuyển quyền hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính từ trước ngày 01 tháng 7 năm 2004 đã tự đo đạc tách thành các thửa riêng sang đất ở thì thu tiền sử dụng đất bằng 50% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở với tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định chuyển mục đích của cơ quan nhà nước có thẩm quyền”; điểm a khoản 1 Điều 106 Luật Đất đai năm 2003, khoản 1 Điều 168 và điểm a khoản 1 Điều 188 Luật Đất đai năm 2013 thì “Người sử dụng đất được thực hiện quyền chuyển nhượng quyền sử dụng đất khi có Giấy chứng nhận quyền sử dụng đất”.
Như vậy, tại thời điểm thực hiện hợp đồng chuyển nhượng (21/12/2004), có quyết định của cơ quan nhà nước có thẩm quyền, diện tích đất vườn của bà T. không gắn liền với nhà ở hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính từ trước ngày 1/7/2004, nên bà T. không thuộc trường hợp chỉ phải nộp 50% nghĩa vụ thuế chuyển mục đích sử dụng đất quy định tại điểm a, d khoản 2 Điều 5 Nghị định 45/2014/NĐ-CP ngày 15/5/2014.
Do đó, tòa phúc thẩm bác đơn kháng cáo, không chấp nhận yêu cầu khởi kiện của gia đình bà T.
TRANH CÃI NGUỒN GỐC ĐẤT
Toà án nhân dân TP Buôn Ma Thuột, tỉnh Đắk Lắk cũng vừa đưa xét xử sơ thẩm vụ khiếu kiện thuế đất giữa bà Bùi Thị Cẩm N. và Chi cục thuế thành phố Buôn Ma Thuột, tỉnh Đắk Lắk.
Trước đó năm 2015, UBND TP Buôn Ma Thuột cấp giấy chứng nhận quyền sử dụng đất thửa đất số 95, diện tích 132,1m2, phường Tân Thành, TP Buôn Ma Thuật, loại đất “trồng cây lâu năm”. Năm 2016, bà N. nhận chuyển nhượng thửa đất trên. Năm 2019, bà N. làm hồ sơ xin chuyển mục đích sử dụng đất để làm nhà ở. Xác minh thực địa cho thấy, hiện trạng toàn bộ lô đất là đất trống. Bà N. xin chuyển mục đích sử dụng sang đất ở diện tích 80m2.
Ngày 29/3/2019, chi cục thuế xác định tiền sử dụng đất và ban hành thông báo nộp tiền sử dụng đất là 450 triệu đồng, giá đất 5,7 triệu đồng.
Đến năm 2021, bà N. có đơn đề nghị xác định lại nghĩa vụ tài chính theo quy định với nguồn gốc đất ở trước ngày 15/10/1993, . Chi cục thuế ban hành thông báo số 473 ngày 23/3/2021, giữ nguyên mức tiền trên.
Gia đình bà N. khởi kiện ra tòa án vì cho rằng, khu đất bà nhận chuyển nhượng có nguồn gốc đất ở ổn định trước 15/10/1993 và bà nhận chuyển nhượng đất sau 15/10/1993. Do đó thực hiện nghĩa vụ tài chính theo quy định tại điểm a,c khoản 1, điều 99 và điểm d,g, khoản 1, khoản 1, Điều 100; khoản 3, Điều 103 Luật Đất đai năm 2013 và điểm b, khoản 2, Điều 5 Quyết định số 36/2014/QĐ-UBND ngày 17/10/2014 của UBND tỉnh Đắk Lắk. Bà N. đề nghị hủy thông báo nộp tiền sử dụng đất.
Trước đơn khởi kiện của bà N., tòa án thấy rằng, người khởi kiện không cung cấp được quyết định cấp đất của cơ quan nhà nước có thẩm quyền thể hiện việc cấp đất thổ cư cho chủ đất.
Việc bà N. cho rằng nguồn gốc là đất ở ổn định trước 15/10/1993 cũng không phù hợp bởi lẽ, nguồn gốc, mục đích sử dụng đất đã được ghi nhận trong giấy chứng nhận quyền sử dụng đất và không có ai ý kiến, khiếu kiện gì. Việc xác định nghĩa vụ tài chính lần này không phải trong trường hợp cấp giấy chứng nhận quyền sử dụng đất lần đầu nên không xem xét đến việc ở ổn định trước 15/10/1993 hay không.
Mặt khác, việc xác định nghĩa vụ tài chính trong việc chuyển mục đích sử dụng diện tích 80m2 từ đất nông nghiệp sang đất ở theo yêu cầu, cam kết… Trường hợp này, nghĩa vụ tài chính được xác định là mức chênh lệch giữa giá đất nông nghiệp được nhà nước giao không thu tiền sử dụng đất với giá đất ở. Theo điểm b, khoản 2, Điều 5 Nghị định số 45/2014/NĐ-CP ngày 15/5/2014, thì việc cơ quan thuế áp mức thuế đất trên là có căn cứ. Tòa án không chấp nhận đơn khởi kiện của bà N.
Đọc bài theo từ khoá

Vlasta Premier - Phú Thuận: Lời giải kép cho bài toán an cư và dòng tiền bền vững
Trước sự bứt phá mạnh mẽ của hạ tầng và nhu cầu nhà ở cao cấp gia tăng, Vlasta Premier - Phú Thuận trở thành tâm điểm thu hút dòng vốn đầu tư, tối ưu cả 2 bài toán: Không gian an cư tinh tuyển và hiệu suất dòng tiền bền vững.
Quy hoạch thuận dòng tạo nền tảng phát triển bền vững tại Izumi Canaria
Với triết lý quy hoạch "thuận dòng", Izumi Canaria tổ chức không gian sống dựa trên sự tôn trọng điều kiện tự nhiên bản địa. Hệ thống kênh đào, cao độ nền và mảng xanh được tính toán đồng bộ, hướng đến một môi trường an cư bền vững qua nhiều thế hệ.
The Windsor Collection: Khi kiến trúc Anh quốc viết tiếp di sản 30 năm Ciputra
Giữa lòng Ciputra Hanoi, nơi những giá trị sống quốc tế được bồi đắp suốt ba thập kỷ, The Windsor Collection mở ra một chương kiến trúc mang cảm hứng Anh quốc. Nổi bật là The Elton Series với ba phong cách riêng biệt, nơi vẻ đẹp thanh lịch và dấu ấn cá nhân hội tụ trong những tư gia dành cho thế hệ tiếp nối.
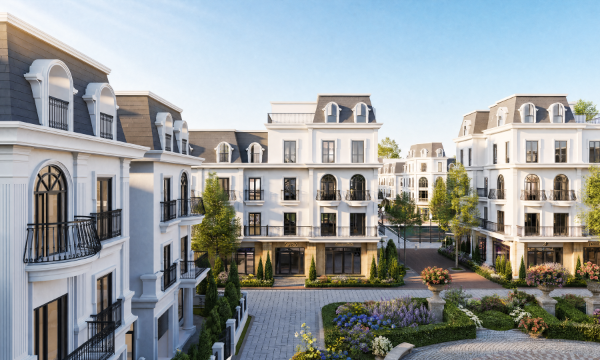
Nuôi dưỡng hạnh phúc đa thế hệ trong không gian sống chất lượng tại dự án An Garden
Khi áp lực đô thị hóa gia tăng, nhu cầu tìm kiếm không gian sống cân bằng giữa tiện nghi, sự riêng tư và gắn kết gia đình ngày càng được quan tâm. Với những gia đình nhiều thế hệ, một nơi an cư chất lượng không chỉ đáp ứng nhu cầu sinh hoạt mà còn tạo điều kiện để các thành viên duy trì kết nối trong nhịp sống hiện đại.
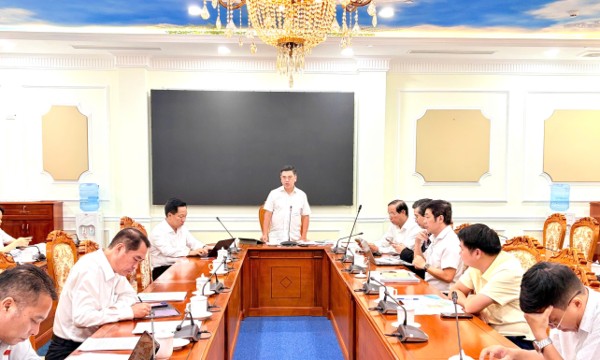
TP. Hồ Chí Minh định hình siêu đô thị đa cực, đa trung tâm với tầm nhìn 100 năm
Chiều 26/10, Ban Đô thị HĐND TP. Hồ Chí Minh đã tổ chức phiên thẩm tra dự thảo Nghị quyết thông qua Quy hoạch tổng thể Thành phố thời kỳ 2025-2050, với tầm nhìn 100 năm. Đây là một bước đi quan trọng nhằm định hình Thành phố trở thành một siêu đô thị toàn cầu, thông minh và hiện đại…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








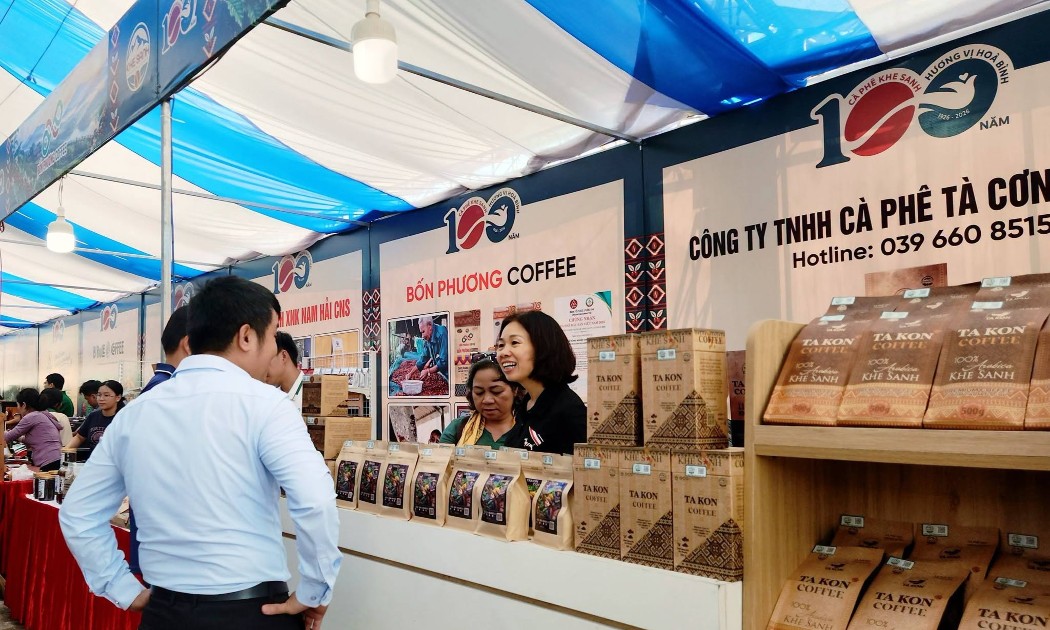
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...