


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phó Chủ tịch PNJ đã bán thành công 7 triệu cổ phiếu


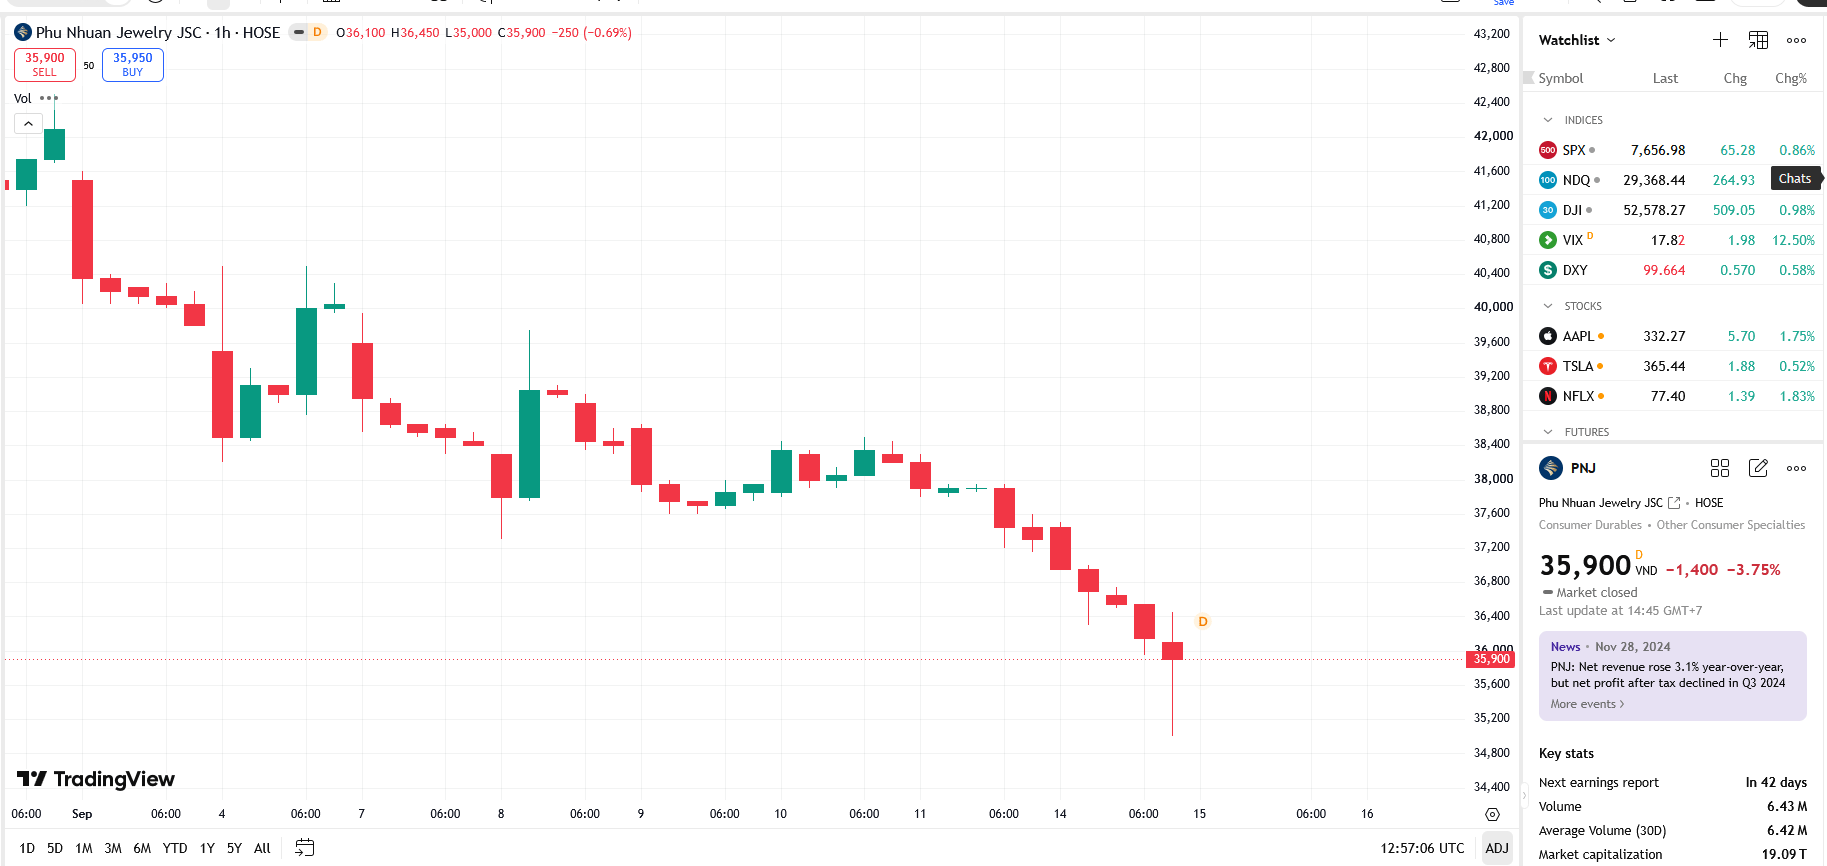
Ngày 11/9, trên HOSE ghi nhận giao dịch thỏa thuận PNJ với khối lượng 7 triệu cổ phiếu, giá trị 259 tỷ đồng - tương đương khoảng 36.700 đồng/cổ phiếu - trong khi chốt phiên cùng ngày, giá cổ phiếu PNJ đạt 37.300 đồng/cổ phiếu.
CTCP Vàng bạc Đá quý Phú Nhuận (mã PNJ-HOSE) vừa báo cáo kết quả giao dịch cổ phiếu của Người nội bộ - bà Trần Phương Ngọc Thảo
Theo đó, bà Trần Phương Ngọc Thảo, Phó Chủ tịch HĐQT PNJ, đã bán thỏa thuận thành công 7 triệu cổ phiếu PNJ.
Về quan hệ, bà Thảo là con gái bà Cao Thị Ngọc Dung - Chủ tịch HĐQT PNJ. Giao dịch được thực hiện vào ngày 11/09. Sau giao dịch, bà Thảo giảm tỷ lệ sở hữu tại PNJ từ hơn 18 triệu cổ phiếu, chiếm 3,52% xuống còn hơn 11 triệu cổ phiếu, chiếm 2,15% vốn điều lệ.
Ngày 11/09, trên HOSE ghi nhận giao dịch thỏa thuận PNJ với khối lượng 7 triệu cổ phiếu với giá trị 259 tỷ đồng - tương đương khoảng 36.700 đồng/cổ phiếu - trong khi chốt phiên cùng ngày, giá cổ phiếu PNJ đạt 37.300 đồng/cổ phiếu.
Được biết, bà Trần Phương Ngọc Hà - cô con gái khác của bà Dung cũng đã đăng ký bán 18 triệu cổ phiếu PNJ, trong giai đoạn 10/09-09/10 vì mục đích “Tạo nguồn vốn để bà Cao Thị Ngọc Dung cho PNJ vay” và hiện tại, mới chỉ bà Thảo hoàn tất giao dịch, còn bà Hà thì chưa có thông báo thực hiện giao dịch.
Trước đó, trong ngày 4/9, bà Cao Ngọc Dung - Chủ tịch HĐQT đã ký quyết định về việc thông qua chủ trương thực hiện vay vốn từ bà Cao Thị Ngọc Dung - Chủ tịch HĐQT với tổng hạn mức vay tối đa không quá 5% tổng giá trị tài sản ghi trong báo cáo tài chính gần nhất của công ty.
Khoản vay là tiền đồng Việt Nam, được thực hiện theo nhiều đợt, tùy thuộc vào nhu cầu sử dụng vốn của công ty và quyết định của Tổng Giám đốc tại từng thời điểm, với tổng giá trị các lần giải ngân không vượt quá hạn mức nêu trên.
Mục đích vay là bổ sung vốn lưu động phục vụ hoạt động sản xuất kinh doanh và không tài sản bảo đảm. Thời hạn vay tối đa 12 tháng kể từ ngày hai bên ký hợp đồng vay.
Về lãi suất vay, HĐQT công ty giao Tổng Giám đốc quyết định tại từng thời điểm trên cơ sở lãi suất hiện hành của thị trường trái phiếu doanh nghiệp có kỳ hạn tương đương.
Mới đây, Chứng khoán Vietcap (VCSC) điều chỉnh giảm 8% giá mục tiêu đối với cổ phiếu PNJ xuống 42.900 đồng/cổ phiếu, nhưng nâng khuyến nghị từ "phù hợp thị trường" lên "khả quan" khi giá cổ phiếu đã giảm khoảng 20% trong hai tháng qua.
Theo VCSC, giá mục tiêu thấp hơn của VCSC phản ánh mức giảm 22% trong tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-32 và mức tăng 1 điểm % của chi phí vốn chủ sở hữu, một phần được bù đắp bởi mức chiết khấu rủi ro sự cố thấp hơn ở mức 5% (so với 10% trong dự báo trước đây) sau kết quả điều tra ban đầu của cơ quan công an về sự cố P-Lab.
VCSC điều chỉnh giảm lần lượt 65%/43%/30%/24%/15%/6%/0% đối với dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số các năm 2026/27/28/29/30/31/32, chủ yếu do chi phí dự phòng trong năm 2026 và doanh thu bán lẻ cùng biên lợi nhuận gộp bán lẻ thấp hơn trong giai đoạn 2026-32, một phần được bù đắp bởi chi phí bán hàng & quản lý (SG&A) thấp hơn so với dự báo trước đây.
VCSC kỳ vọng lợi nhuận sẽ tạo đáy trong năm 2026 và phục hồi từ năm 2027 trên nền thấp, với niềm tin người tiêu dùng dần phục hồi từ năm 2028. VCSC dự báo CAGR lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-32 đạt 29%, được thúc đẩy bởi CAGR doanh thu bán lẻ 7% và việc chi phí dự phòng trở về mức bình thường.
Đối với năm 2026, VCSC dự báo doanh thu bán lẻ giảm 8% cùng kỳ năm trước (chủ yếu do tâm lý thận trọng của người tiêu dùng trong nửa cuối năm sau sự cố P-Lab và chính sách tạm thời về việc thanh toán giao dịch mua lại của PNJ) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm mạnh 61% cùng kỳ năm trước (bị ảnh hưởng bởi chi phí dự phòng).
Hiện, PNJ giao dịch tại P/E dự phóng các năm 2026/27/28 lần lượt là 18,6 lần/13,3 lần/9,1 lần so với mức trung bình 5 năm là 9,3 lần, trong đó các mức P/E cao trong ngắn hạn phản ánh lợi nhuận suy giảm do sự cố P-Lab, trong khi giả định lợi nhuận phục hồi vào năm 2028. Định giá của công ty đang ở mức thấp so với lịch sử với P/E trượt 12 tháng là 6,9 lần, thấp hơn 53% so với mức trung bình 5 năm (14,7 lần) và thấp hơn mức -2 độ lệch chuẩn (8,3 lần).
VCSC cho biết yếu tố hỗ trợ/Rủi ro đối với cổ phiếu PNJ là niềm tin người tiêu dùng phục hồi nhanh hơn/chậm hơn dự kiến; các thay đổi tích cực/tiêu cực trong hoạt động kinh doanh; hoàn nhập/phát sinh thêm chi phí dự phòng.
Đọc bài theo từ khoá

16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh

Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
ACV đề xuất xe trung chuyển trực tiếp giữa sân bay Long Thành và Tân Sơn Nhất
GoRice thúc đẩy chuyển đổi xanh chuỗi giá trị lúa gạo tại Đồng bằng sông Cửu Long
GVR chi 1.600 tỷ trả cổ tức năm 2025 bằng tiền
GVR sẽ trả cổ tức cho cổ đông bằng tiền mặt với tỷ lệ 4%, tương ứng cổ đông sở hữu 1 cổ phiếu sẽ được nhận 400 đồng. Ngày đăng ký cuối cùng thực hiện quyền là 11/11/2026.
Nhóm quỹ VinaCapital giảm sở hữu tại Kido xuống dưới 6%
Liva Holdings Limited đã bán ra 1,9 triệu cổ phiếu KDC, qua đó giảm sở hữu từ gần 14,3 triệu cổ phiếu, chiếm 5,16% xuống gần 12,4 triệu cổ phiếu, chiếm 4,47% vốn tại KDC.
Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
9 tháng, HPA báo lãi 948 tỷ đồng và hoàn thành 94% kế hoạch năm
Quý 3/2026, Nông nghiệp Hòa Phát (HPA) đạt doanh thu hợp nhất 1.685 tỷ đồng và lợi nhuận sau thuế 300 tỷ đồng, tương ứng giảm 19% và 16% so với cùng kỳ năm 2025.
Cổ phiếu L10 tăng trần 5 phiên, lợi nhuận vượt 528% mục tiêu
Công ty Cổ phần Lilama 10 (mã L10-HOSE) công bố giải trình nguyên nhân cổ phiếu tăng trần 05 phiên liên tiếp, từ ngày 19/10 đến ngày 23/10.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...