




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quá trình phục hồi của ngành đồng hồ lại bị đình trệ?


Các nhà sản xuất đồng hồ chuẩn bị bước vào sự kiện thường niên lớn nhất ngành – Watches and Wonders – diễn ra từ ngày 14 đến 20/4. Ngay khi lĩnh vực đồng hồ xa xỉ tưởng chừng đã bắt đầu thoát khỏi giai đoạn suy giảm, triển vọng phục hồi lại tiếp tục bị phủ bóng bởi chiến sự...
Năm 2026 khởi đầu với tín hiệu tích cực khi xuất khẩu đồng hồ Thụy Sĩ tăng trưởng. Dữ liệu từ Federation of the Swiss Watch Industry (FHS) cho thấy giá trị xuất khẩu tăng 2,8% trong hai tháng đầu năm. Tuy nhiên, xu hướng này được dự báo sẽ đảo chiều trong tháng 3.
Trung Đông trong những năm gần đây là một trong số ít điểm sáng tăng trưởng của ngành. Theo số liệu của FHS, xuất khẩu đồng hồ sang UAE đã tăng khoảng một phần ba trong giai đoạn 2021 – 2024 và tiếp tục tăng trong năm ngoái, đi ngược xu hướng chung của toàn ngành. Thị trường UAE hiện thậm chí đã vượt qua các thị trường truyền thống như Ý và Đức.
Dẫu vậy, ngành đồng hồ không xem Trung Đông là “lời giải” cho mọi vấn đề. Mức tăng trưởng của khu vực, dù ấn tượng, vẫn không đủ bù đắp cho sự sụt giảm mạnh của thị trường Trung Quốc, cũng như khó có thể sánh với thị trường Mỹ – nơi quy mô đã gần như tăng gấp đôi kể từ năm 2019.
TRIỂN VỌNG DÀI HẠN CỦA TRUNG ĐÔNG
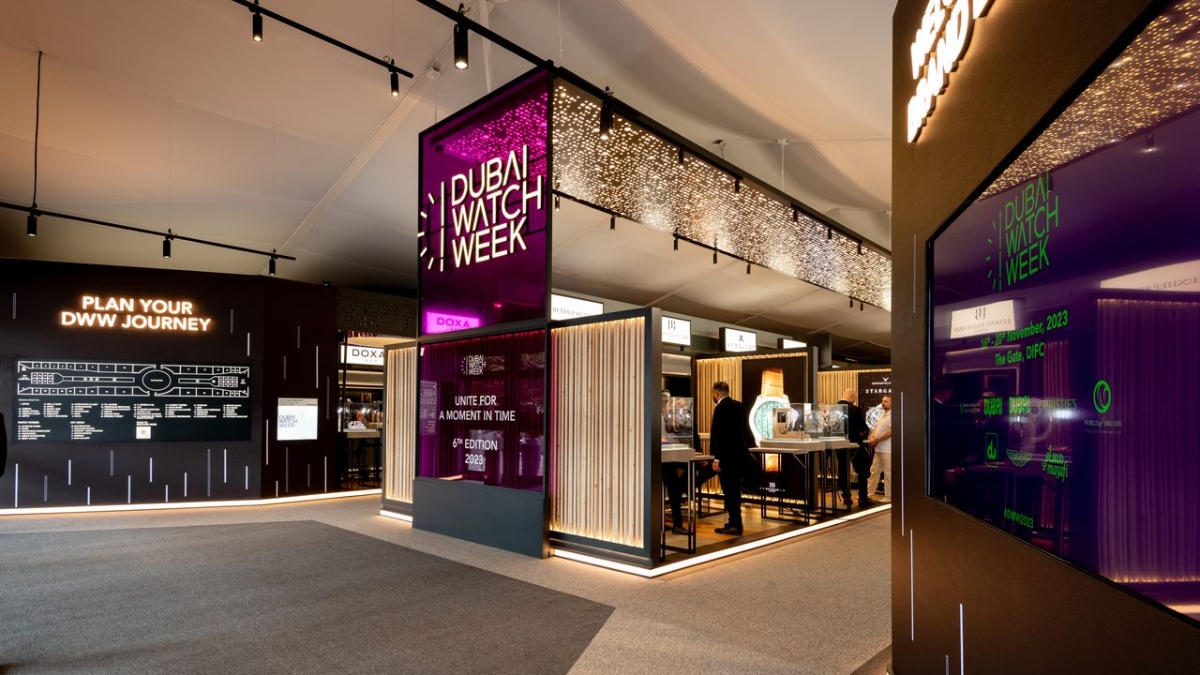
Tuy nhiên, chỉ cần nhìn vào dòng vốn mà các thương hiệu đồng hồ đã rót vào Abu Dhabi, Dubai, Qatar và Riyadh trong 5 năm qua cũng đủ cho thấy kỳ vọng dài hạn mà họ đặt vào khu vực này. Các khoản đầu tư trải rộng từ hệ thống boutique, bán lẻ tại trung tâm thương mại, dịch vụ khách hàng cao cấp cho đến sự kiện hai năm một lần - Tuần lễ đồng hồ Dubai.
Một kịch bản xung đột kết thúc nhanh chóng có thể giúp duy trì niềm tin này, trong khi chiến sự kéo dài sẽ tiếp tục gia tăng áp lực đối với ngành. Chi phí leo thang, thuế quan, đồng franc Thụy Sĩ tăng giá và giá vàng đi lên đều đang bào mòn lợi nhuận, và chưa có dấu hiệu hạ nhiệt.
“Chúng tôi cho rằng Tổng thống Donald Trump sẽ muốn chấm dứt xung đột sớm hơn là kéo dài, vì vậy tôi vẫn giữ quan điểm lạc quan một cách thận trọng đối với ngành,” ông Luca Solca, chuyên gia phân tích tại hãng tư vấn Bernstein, nhận định.
Tuy nhiên, sau những tín hiệu khởi sắc trong quý 1 nhờ sự phục hồi ở mức vừa phải của nhu cầu mua sắm từ thị trường Trung Quốc, nguy cơ suy thoái trong nửa cuối năm đang trở thành mối lo lớn của nhiều thương hiệu đồng hồ.
Các số liệu xuất khẩu đồng hồ gần đây cho thấy đà suy giảm của thị trường Trung Quốc có thể đã chạm đáy, làm dấy lên kỳ vọng về tiềm năng tăng trưởng dài hạn tích cực. Tuy nhiên, giới chuyên môn cho rằng thị trường này khó có thể sớm bù đắp lại mức sụt giảm khoảng 1 tỷ franc Thụy Sĩ (tương đương 1,25 tỷ USD) giá trị xuất khẩu mỗi năm đã mất kể từ năm 2021.
Trong khi đó, mức tăng đột biến của xuất khẩu sang Pháp trong tháng 1 và 2 – tăng tới 47% – đã bị FHS bác bỏ, cho rằng đây chỉ là sự “lệch pha số liệu” do hàng hóa được trung chuyển sang các thị trường khác, khi các thương hiệu tìm kiếm những tuyến phân phối tối ưu về thuế.
Các chuyên gia phân tích từng dự báo về khả năng phục hồi chỉ một tháng trước nay đã trở nên thận trọng hơn.
“Đây có lẽ là một trong những giai đoạn thách thức nhất đối với ngành của chúng tôi,” ông Oliver Müller từ công ty tư vấn ngành đồng hồ LuxeConsult nhận định, đồng thời dự báo xung đột tại Trung Đông sẽ để lại “những tác động tiêu cực kéo dài đối với doanh số trong khu vực”.
WATCHES & WONDERS LIỆU CÓ ĐEM LẠI THÔNG TIN TÍCH CỰC?
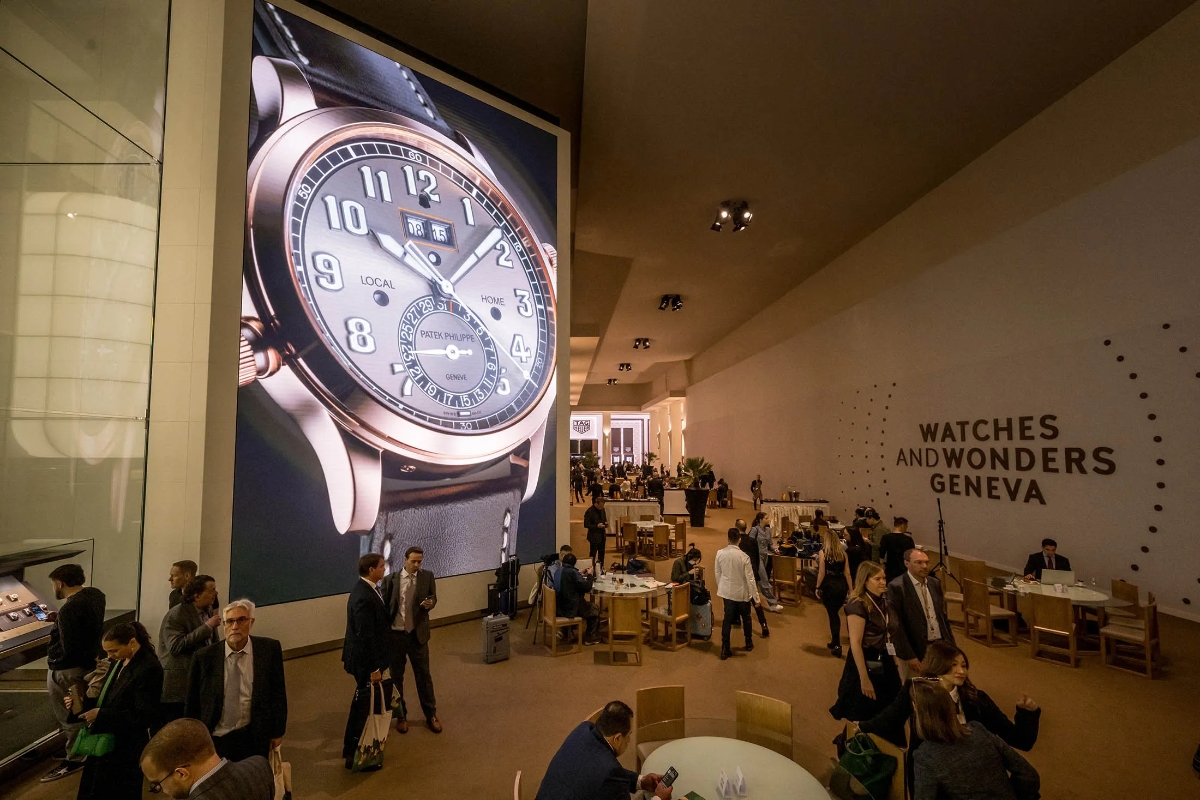
Tại sự kiện thường niên lớn nhất ngành đồng hồ diễn ra vào tháng này tại Geneva, Thụy Sĩ – Watches and Wonders – các thương hiệu được kỳ vọng vẫn sẽ giữ hình ảnh tích cực trước công chúng. Tuy nhiên, phía sau đó, các lãnh đạo doanh nghiệp đang khao khát sự ổn định và những tín hiệu trấn an, không kém gì kỳ vọng về phản hồi tích cực từ giới chuyên môn và thị trường dành cho các bộ sưu tập mới.
Dẫu vậy, Geneva vẫn được dự báo sẽ “quá tải” với sự hiện diện của các thương hiệu, nhà bán lẻ, báo chí và giới đam mê đồng hồ. Những tên tuổi lớn như Rolex, Patek Philippe, Cartier và Chanel nằm trong số 66 thương hiệu tham gia triển lãm.
Một số hãng dự kiến hồi sinh các thiết kế đã ngừng sản xuất, nhưng phần lớn vẫn sẽ trung thành với chiến lược quen thuộc: tiếp tục cải tiến các dòng sản phẩm bán chạy.
Ở phân khúc cao cấp, các thương hiệu “thuần” xa xỉ không cho thấy dấu hiệu đảo chiều xu hướng của thập kỷ qua – giảm sản lượng nhưng gia tăng giá trị, tập trung vào nhóm khách hàng siêu giàu (UHNWs) thông qua các phiên bản giới hạn và lời hứa về tính độc quyền.
Tuy nhiên, đối với những thương hiệu bán đồng hồ ở phân khúc vài nghìn USD – nơi biên lợi nhuận vốn đã bị thu hẹp và người tiêu dùng chịu tác động mạnh từ giá năng lượng leo thang – đây là giai đoạn đầy bất ổn. Tương tự, các thương hiệu đồng hồ ở “khoảng giữa” như Omega, IWC, Hublot, Breitling và Panerai cũng đang phải “cầu may” trước những biến động khó lường của thị trường.
Quy mô ngành đang thu hẹp và ngày càng mang tính “phi đại chúng hóa ngược”. Internet, rồi đến mạng xã hội từng giúp ngành đồng hồ tiếp cận rộng rãi công chúng, nhưng hiện nay, sản phẩm của ngành lại dần vượt khỏi tầm với của số đông, hướng tới một tầng lớp siêu giàu mới.
Dù bối cảnh toàn cầu diễn biến ra sao, căng thẳng giữa tính đại chúng và tính xa xỉ đang ngày càng gia tăng – một bài toán mà ngành buộc phải đối mặt trong thời gian tới.
Bài liên quan


Chanel đầu tư vào một nhà sản xuất đồng hồ tầm trung
Khoản đầu tư này của Chanel đã tạo ra những ý kiến trái chiều trong giới phân tích, trong bối cảnh ngàng hàng xa xỉ đang gặp nhiều khó khăn và tăng trưởng chậm lại...
Các nhà bán lẻ Trung Quốc chuyển từ vai trò phân phối sang làm chủ thương hiệu
Các nhà bán lẻ Trung Quốc đang chuyển từ vai trò nhà phân phối mỹ phẩm sang chủ sở hữu thương hiệu, định hình lại cuộc cạnh tranh thông qua nhãn hàng riêng, mô hình hội viên và chuỗi cung ứng đã trưởng thành...
Mười năm sáng tạo cô đọng trong một khoảnh khắc thời trang
Mới đây, tập đoàn xa xỉ Kering chính thức thông báo nhà thiết kế Vaccarello đã rời vị trí giám đốc sáng tạo Saint Laurent, sau show diễn đã khiến giới thời trang nghi ngờ. Bộ sưu tập Xuân-Hè 2027 vì thế trở thành dấu chấm hết cho một nhiệm kỳ kéo dài đúng một thập niên…
Gen Z ưa chuộng những chiếc đồng hồ "kiểu bà ngoại"
Trong những năm gần đây, giới mê đồng hồ chứng kiến các mẫu đồng hồ ngày càng mỏng đi và nhỏ lại cả về độ dày lẫn đường kính, với những mẫu đồng hồ mini, thường được giới sưu tầm trẻ gọi là đồng hồ "kiểu bà ngoại" (grandma watch), đang gây sốt trên cổ tay...
Ngành hàng xa xỉ tại Trung Quốc tiếp tục đối mặt với thực tế phũ phàng
Báo cáo doanh số của LVMH và Tuần lễ thời trang Thượng Hải sẽ mang đến những góc nhìn mới về môi trường bán lẻ Trung Quốc, trong lúc các thương hiệu phương Tây tìm cách xoay xở trước một thị trường bấp bênh, còn các nhãn hiệu nội địa tìm cách giành thêm phần chi tiêu...



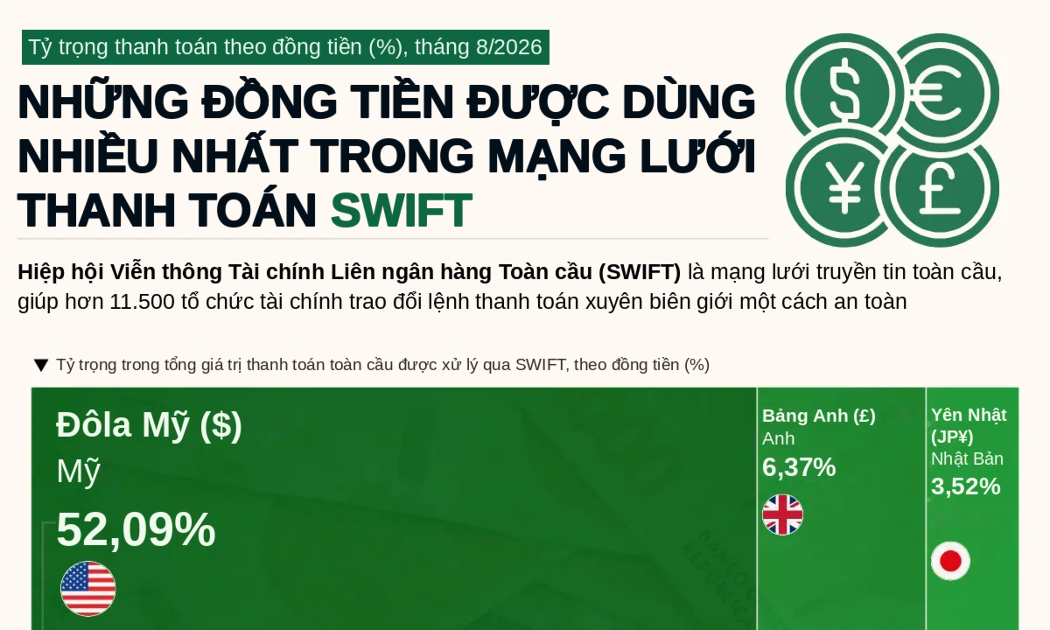

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...