




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vốn ngoại bán ròng 10 tỷ USD trong 5 năm qua, "game" nâng hạng liệu có "gỡ lại"?


Tính trong vòng 5 năm qua, từ 2020 đến tháng 10/2025, nhà đầu tư nước ngoài bán ròng gần 270.000 tỷ đồng, tương đương với khoảng 10 tỷ USD trên thị trường chứng khoán Việt Nam.
Không bám sát với kỳ vọng của nhà đầu tư, sau khi được FTSE chấp thuận nâng hạng lên thị trường mới nổi, cổ phiếu Việt Nam vẫn đang bị khối ngoại bán ra trong phiên giao dịch sáng nay, giá trị bán ròng hơn 1.000 tỷ đồng.
Thống kê của VnEconomy cho thấy, tính trong vòng 5 năm qua, từ 2020 đến tháng 10/2025, nhà đầu tư nước ngoài bán ròng gần 270.000 tỷ đồng, tương đương với khoảng 10 tỷ USD trên thị trường chứng khoán Việt Nam.
Nhận định về xu hướng bán ròng của khối ngoại, ông Phạm Lưu Hưng - Kinh tế trưởng, Giám đốc SSI Research thông tin cho các nhà đầu tư rằng: Khi trao đổi với nhiều nhà đầu tư nước ngoài, không hẳn là tất cả đều đồng thuận về khả năng cao trong việc nâng hạng của thị trường chứng khoán Việt Nam.
Thậm chí ngày 7/10, khi đón đoàn nhà đầu tư nước ngoài tới thăm thị trường, họ vẫn bày tỏ lo ngại liệu chuyện gì sẽ xảy ra nếu thứ Tư ngày 8/10, chứng khoán Việt Nam không được nâng hạng?
Ông Hưng cũng nhấn mạnh để thu hút vốn ngoại, nâng hạng là một bước, còn sự hấp dẫn khác đến từ đa dạng cổ phiếu, câu chuyện tăng trưởng, hoạt động IPO/niêm yết mới sẽ giúp đẩy mạnh quan tâm nhà đầu tư nước ngoài.
Cơ quan quản lý và các thành viên thị trường đang cố gắng thực hiện đẩy mạnh hoạt IPO. Vừa qua, thương vụ IPO TCBS tạo chất xúc tác tốt cho cổ phiếu ngành chứng khoán và thị trường nói chung về mặt thanh khoản. Khi có thêm nhiều đợt IPO lớn cùng với đà phát triển thị trường chứng khoán sẽ là cơ hội thu hút thêm nhà đầu tư nước ngoài vào thị trường Việt Nam.
Con số SSI Research ước tính dòng vốn vào Việt Nam khi FTSE nâng hạng khoảng 1,6 tỷ USD - không quá lớn nếu so với con số bán ròng hơn 4 tỷ USD của khối này, cộng dồn các năm khác thì còn lớn hơn nhiều.
“Khi Việt Nam có thể thu hút ngược lại dòng vốn này nhờ sức hấp dẫn riêng của thị trường chứng khoán bằng các hoạt động phát triển thị trường khác, thì còn lớn hơn việc các quỹ ETF mua ở thời điểm nâng hạng. Nói vui, chờ đợi tay chơi mới, cá mập mới - mới là cái quan tâm”, ông Hưng nói.
FTSE công bố và nhắc đến global broker là điểm rất quan trọng vì giải quyết được vấn đề này sẽ dễ, nếu có thêm các đầu mối mới thì có thể nhà đầu tư nước ngoài sẽ mở tài khoản chứng khoán dễ hơn, chính xác là giao dịch được ở thị trường chứng khoán Việt Nam thì có thể kỳ vọng dòng vốn lớn hơn.
“Sau khi ra các văn bản sửa đổi thông tư, chỉ số lượng trading code của nhà đầu tư nước ngoài sẽ công bố thông tin định kỳ từ cơ quan quản lý - nghiên cứu, nếu tăng mạnh thì đây là một chỉ báo tốt”, ông Hưng chia sẻ.
Chuyên gia kinh tế của SSI Research cũng đánh giá việc có quyết định chính thức từ FTSE đã giải quyết rất nhiều vấn đề lo ngại từ nhà đầu tư và thể hiện rõ được khả năng hợp tác giữa cơ quan quản lý, Uỷ ban Chứng khoán Nhà nước và FTSE trong tiến trình nâng hạng.
Trong suốt 12 tháng qua, chúng ta đã làm được rất nhiều. Từ tháng 11/2024 triển khai mô hình giao dịch cho phép nhà đầu tư tổ chức nước ngoài có thể giao dịch mua cổ phiếu không yêu cầu có đủ tiền (Non Pre-funding solution – NPS), một quy trình xử lý giao dịch lỗi thanh toán cũng đã được thiết lập nhằm hoàn thiện cơ chế vận hành thị trường, đến các văn bản liên quan đến nội dung hợp thức hóa lãnh sự trong việc mở tài khoản giao dịch, giúp rút ngắn thời gian.
Sửa đổi Nghị định 155 trong đó có nhiều quy định liên quan rút ngắn thời gian IPO và niêm yết, liên quan sở hữu nước ngoài, minh bạch hơn… Đặc biệt, việc triển khai KRX đã điểm khiến nhà đầu tư nước ngoài chấm điểm cho Việt Nam khá cao.
Việt Nam đã đạt được tất cả yêu cầu để nâng hạng. "So với các quốc gia đã nâng hạng, ông Hưng cho rằng, chứng khoán Việt Nam không phải top dưới và sau nâng hạng sẽ nhanh chóng đi lên top giữa. Đặc biệt, sau này phát triển hơn, thì top đầu khối EM sẽ có tên Việt Nam", ông Hưng nhấn mạnh.
Ông Hồ Hữu Tuấn Hiếu, chuyên gia chiến lược đầu tư, SSI Research cho biết thêm, thực tế khi nâng hạng thị trường, kỳ cơ cấu đầu tiên diễn ra rất xa, tháng 9/2026, và nhà đầu tư cần lưu ý rằng, các quỹ đầu tư thụ động, không có thói quen cân bằng cơ cấu danh mục quá sớm, sớm cũng vài tuần.
Quy mô 1,6 tỷ USD trước đây là lớn với thị trường chứng khoán Việt Nam, nhưng với sự phát triển của thị trường, thanh khoản vượt trội, thì mức độ ảnh hưởng của 1,6 tỷ USD trong 1 năm nữa sẽ giảm đi đáng kể.
Câu chuyện lớn hơn sẽ là quy mô dòng vốn, thay vì các quỹ ETF mua lúc cơ cấu. “Sự thay đổi này sẽ diễn ra âm ỉ, không đánh dấu bằng cột mốc nào - nhưng đây mới là kỳ vọng chính”, ông Hiếu nói và cho rằng, cột mốc nâng hạng là sự công nhận của FTSE và khối ngoại về hành trình đã trải qua, và dĩ nhiên là tích cực.
Bài liên quan
Đọc bài theo từ khoá


Dòng tiền chủ động hơn, cổ phiếu blue-chips kéo VN-Index đảo chiều
Thị trường xuất hiện thêm một đợt bán khá mạnh trong phiên chiều nay, VN-Index thậm chí giảm chạm đáy lúc gần 2h15. Những phút còn lại dòng tiền “phản công” khá nhanh, dẫn đầu là nhóm cổ phiếu blue-chips kéo chỉ số đảo chiều thành công.
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
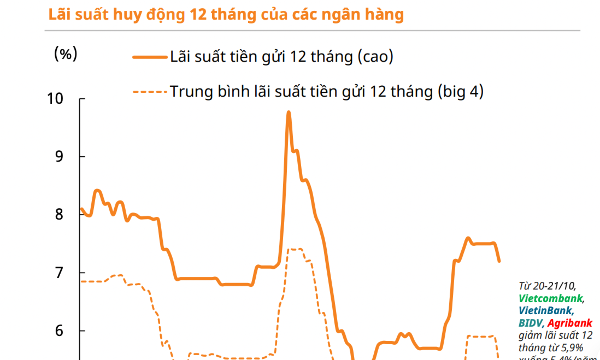
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
Đại biểu Quốc hội kiến nghị đầu tư hạ tầng chứng khoán để giao dịch xuyên trưa, 24/24 giờ liên tục
Việc đầu tư cơ sở hạ tầng công nghệ thông tin hiện đại là nhằm bảo đảm cho thị trường hoạt động liên tục, an toàn, minh bạch, hướng tới việc giao dịch không nghỉ trưa và giao dịch chứng khoán liên tục. Nhà đầu tư chứng khoán có thể giao dịch 24/24 giờ vì sự liên thông giữa các thị trường với nhau...
Bộ trưởng Tài chính: Quan trọng nhất xây dựng Luật Chứng khoán là đảm bảo quyền lợi nhà đầu tư
“Quan trọng nhất của việc xây dựng luật này chính là bảo vệ quyền lợi chính đáng của nhà đầu tư và của các thành viên thị trường”, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh.
Giới phân tích tiếp tục cắt giảm dự báo giá vàng năm 2026
Theo kết quả một cuộc khảo sát của hãng tin Reuters, các nhà phân tích vừa có lần thứ hai liên tiếp cắt giảm dự báo giá vàng năm 2026...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...