"Tại Việt Nam, đường HFCS hiện nay là chất tạo ngọt chính trong nước giải khát chứ không phải đường sản xuất từ mía".
Trích công văn của Hiệp hội Mía đường Việt Nam.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


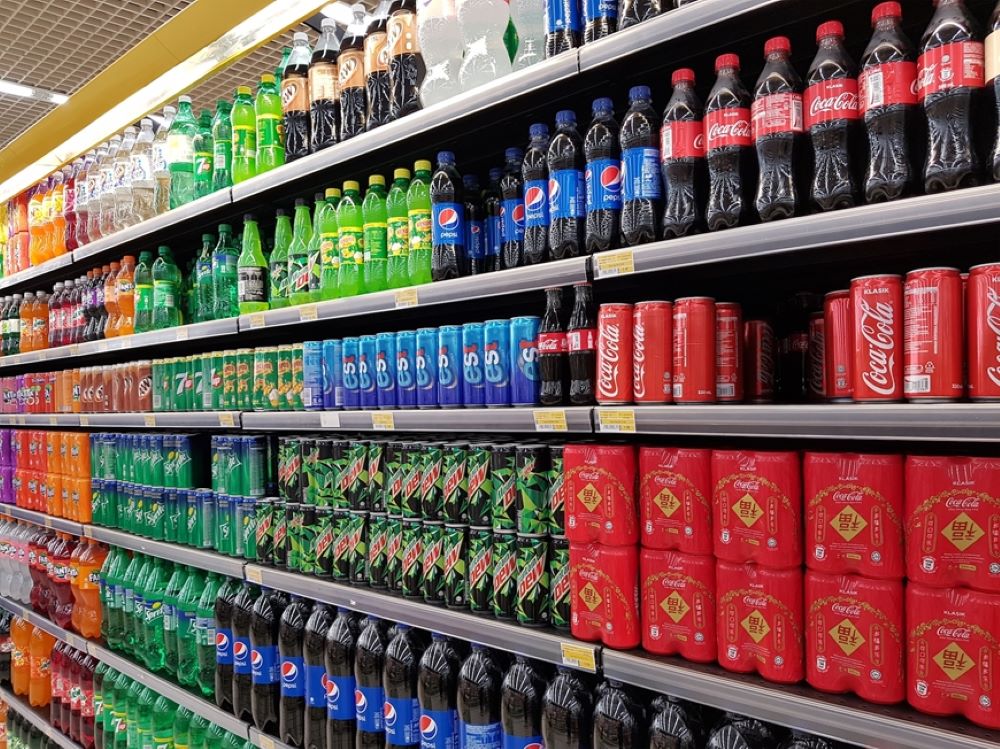
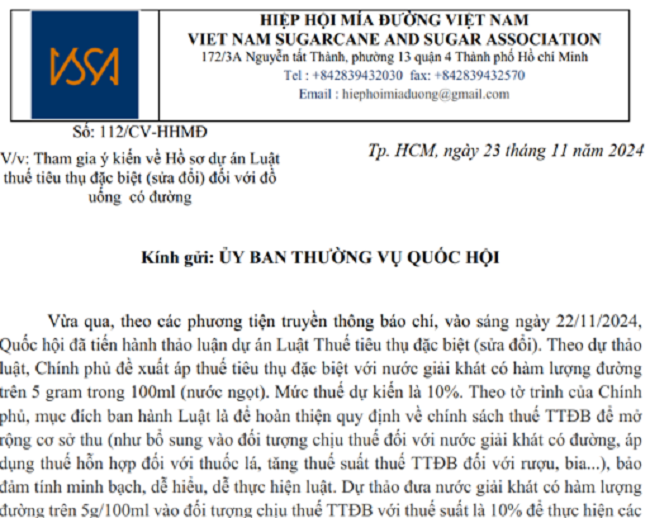
Hiệp hội Mía đường Việt Nam (VSSA) vừa có công văn số 112/CV-HHMĐ gửi Uỷ ban Thường vụ Quốc hội, tham gia ý kiến về Hồ sơ dự án Luật thuế tiêu thụ đặc biệt (sửa đổi) đối với đồ uống có đường.
Công văn của VSSA nêu: vào sáng ngày 22/11/2024, Quốc hội đã tiến hành thảo luận dự án Luật Thuế tiêu thụ đặc biệt (sửa đổi). Theo dự thảo luật, Chính phủ đề xuất áp thuế tiêu thụ đặc biệt với nước giải khát có hàm lượng đường trên 5 gram trong 100ml (nước ngọt). Mức thuế dự kiến là 10%.
VSSA nhận thấy, các đại biểu đã được cung cấp thông tin chưa đầy đủ và một số nội dung đề xuất sửa đổi liên quan đến sản phẩm đường tồn tại một số điểm vô lý và bất cập, không phù hợp với thực trạng tiêu thụ đường và chất ngọt tại Việt Nam và trên thế giới cũng như khuyến cáo của tổ chức Y tế thế giới (WHO).
VSSA cho rằng Hồ sơ dự án Luật thuế tiêu thụ đặc biệt (sửa đổi) dựa trên khuyến cáo của WHO và kinh nghiệm quốc tế về biện pháp đánh thuế vào nước giải khát có đường để định hướng tiêu dùng, nhưng đã xuất hiện điểm không hợp lý. Đó là, không sử dụng định nghĩa của tổ chức WHO hoặc các tổ chức quốc tế về đồ uống có đường, mà lại sử dụng định nghĩa nước giải khát theo Tiêu chuẩn Việt Nam (TCVN), trong khi có sự khác biệt rất lớn của các định nghĩa này.
Tiêu chuẩn Việt Nam TCVN 12828:2019 định nghĩa: “Nước giải khát (water-based beverages) là sản phẩm pha sẵn để uống với mục đích giải khát, được chế biến từ nước, có thể chứa đường, phụ gia thực phẩm, hương liệu, có thể bổ sung các thành phần nguyên liệu có nguồn gốc tự nhiên, vitamin và khoáng chất, có ga hoặc không có ga”. Theo định nghĩa này, chỉ có nước giải khát chứa đường là đối tượng chịu thuế.
"Tại Việt Nam, đường HFCS hiện nay là chất tạo ngọt chính trong nước giải khát chứ không phải đường sản xuất từ mía".
Trích công văn của Hiệp hội Mía đường Việt Nam.
Tuy nhiên theo WHO: “Đồ uống có đường (sugary drinks) được định nghĩa là tất cả các loại đồ uống có chứa đường tự do (free sugars). Đường tự do đề cập đến là đường đơn monosacarit (như glucose, fructose) và đường đa disacarit (như sucrose hoặc đường ăn)”.
Tương tự, theo nhóm Ngân hàng thế giới (World Bank Group), đối tượng chịu thuế đồ uống có đường được định nghĩa; “Đồ uống có đường (Sugar-sweetened beverages - SSBs) là đồ uống không cồn có chứa chất làm ngọt có năng lượng, chẳng hạn như sucrose (đường) hoặc si-rô ngô có hàm lượng fructose cao (HFCS)... Đồ uống có đường SSBs có chứa nhiều đường tự do (free sugars) dễ hấp thụ”.
Theo định nghĩa này, nước giải khát chứa đường hoặc si-rô ngô HFCS là đối tượng chịu thuế. Có thể nhận thấy, các tổ chức WHO và ngân hàng thế giới (WB) đã mở rộng định nghĩa "đồ uống có đường” thành “đồ uống có chứa đường tự do (free sugars)” khi sử dụng biện pháp đánh thuế nước giải khát có chứa chất ngọt.
Theo số liệu của Tổng cục Hải quan Việt Nam, khối lượng đường HFCS nhập khẩu đang có xu hướng tăng nhanh qua các năm, và đa số được nhập khẩu bởi các công ty sản xuất nước giải khát. Năm 2023, lượng đường HFCS nhập khẩu đã tăng với mức độ bùng nổ, khi khối lượng hơn gấp đôi so với năm 2022.
Như vậy, sử dụng định nghĩa "nước giải khát có đường theo Tiêu chuẩn Việt Nam" là không hợp lý, không phù hợp với định nghĩa của WHO và thông lệ quốc tế là “đồ uống có chứa đường tự do” khi sử dụng biện pháp đánh thuế tiêu thụ đặc biệt và trong hoàn cảnh Việt Nam có thể dẫn đến nguy cơ sai lầm và bỏ sót đối tượng chịu thuế, dẫn đến không thể thực hiện chủ trương chỉ đạo của Đảng và Nhà nước về bảo vệ sức khỏe nhân dân.
Do việc xác định định nghĩa "nước giải khát có đường theo Tiêu chuẩn Việt Nam" là đã lạc hậu, không còn phù hợp với định nghĩa của WHO và thông lệ quốc tế về định nghĩa “đồ uống có đường tự do” khi sử dụng biện pháp đánh thuế tiêu thụ đặc biệt, nên đề xuất bổ sung mặt hàng “nước giải khát theo Tiêu chuẩn Việt Nam (TCVN), có hàm lượng đường trên 5g/100ml” vào đối tượng chịu thuế Tiêu thụ đặc biệt cũng trở nên bất cập.
Vì trong trường hợp sử dụng chất làm ngọt là đường HFCS (hầu hết công ty nước giải khát tại Việt Nam đang sử dụng) sẽ không thể áp dụng tiêu chí “hàm lượng đường trên 5g/100ml”.
"Trong thời gian vừa qua, đã có nhiều cá nhân tổ chức có ý kiến đề nghị không áp dụng hàng hoá Tiêu thụ đặc biệt đối với mặt hàng nước giải khát có đường vì sẽ ảnh hưởng đến ngành mía đường và nông dân trồng mía.
Hiệp hội Mía đường Việt Nam xác nhận rằng không hề có quan hệ hay ủy quyền gì với các cá nhân tổ chức nêu trên, và các cá nhân tổ chức nêu trên cũng hoàn toàn không có thẩm quyền gì để thay mặt Hiệp hội Mía đường Việt Nam, hiện là tổ chức xã hội – nghề nghiệp hợp pháp và duy nhất của công dân, tổ chức Việt Nam hoạt động trong lĩnh vực sản xuất mía đường”.
Trích Công văn của Hiệp hội Mía đường Việt Nam.
VSSA xác nhận rằng quyền lợi của sức khỏe cộng đồng cần được đặt trên quyền lợi sản xuất kinh doanh của mọi ngành nghề, trong đó có ngành Mía đường.
Theo VSSA, số liệu của WHO cho thấy đã có khoảng 85 quốc gia đã áp dụng sắc thuế này vào đồ uống có đường. Đặc biệt, tất cả các tổ chức quốc tế đều đã nhận diện tác nhân gây hại sức khỏe trong đồ uống có đường là các loại đường tự do (free sugars) chứ không chỉ có đường như trước đây.
VSSA kiến nghị Ủy ban Thường vụ Quốc hội, Chính phủ thông tin đến toàn bộ đại biểu Quốc hội một số đề xuất của Hiệp hội những vấn đề sau:
Thứ nhất, về đối với đối tượng chịu thuế, đề xuất bỏ cụm từ "nước giải khát có đường theo Tiêu chuẩn Việt Nam (TCVN)", thay bằng “đồ uống có đường (sugary drinks) có chứa đường tự do (free sugars), bao gồm đồ uống chứa đường và đồ uống có chứa đường HFCS”.
Thứ hai, đề nghị bỏ tiêu chí “hàm lượng đường trên 5g/100ml” vì không còn phù hợp thực tế, có thể dẫn đến nguy cơ bỏ qua đối tượng chịu thuế chính hiện nay là đồ uống có chứa đường HFCS.
Thứ ba, xem xét áp dụng kinh nghiệm của một số nước trong khối ASEAN bao gồm Philippine và Indonesia. Trong đó, Philippine thu thuế tiêu thụ đặc biệt có mức thuế khác nhau đối với đồ uống có đường và đồ uống có chứa đường HFCS, và áp mức thuế cao hơn (gấp 2 lần) đối với đồ uống có chứa đường HFCS.
Kinh nghiệm của Indonesia là vừa áp thuế phòng vệ thương mại đối với đường HFCS, vừa kiến nghị thu thuế Tiêu thụ đặc biệt đối với nước giải khát có đường và ga từ 1.500 rupiah đến 2.500 rupiah cho mỗi lít tuỳ loại đồ uống.
Trong trường hợp Việt Nam, VSSA đề xuất áp dụng mức thuế suất 10% đối với đồ uống có đường và áp dụng mức thuế suất 20% đối với đồ uống có chứa đường HFCS.
Làn sóng điều tra phòng vệ thương mại, gian lận xuất xứ và chuyển tải bất hợp pháp trên toàn cầu đang gia tăng mạnh mẽ. Nhiều mặt hàng xuất khẩu chủ lực của Việt Nam sang các thị trường lớn như Hoa Kỳ, EU, Canada, Ấn Độ, Mexico và Australia đang đứng trước nguy cơ cao bị đưa vào diện điều tra, theo dõi hoặc áp thuế...
Phát triển thị trường đa kênh giúp tối ưu chi phí và gia tăng điểm chạm với khách hàng, song nhiều doanh nghiệp vẫn đang vấp phải không ít rào cản, từ việc xây dựng hệ sinh thái công nghệ đồng bộ, quản trị dữ liệu khách hàng, cho đến tối ưu hóa quy trình logistics và thiết lập một chiến lược kinh doanh bài bản...
Dự báo từ chiều tối 27/10 đến hết ngày 29/10/2026, khu vực từ Hà Tĩnh đến Đà Nẵng có mưa vừa, mưa to đến rất to, cục bộ trên 250 mm. Ban Chỉ đạo Phòng thủ dân sự quốc gia yêu cầu các địa phương chủ động triển khai biện pháp ứng phó, bảo đảm an toàn tính mạng và tài sản của người dân...
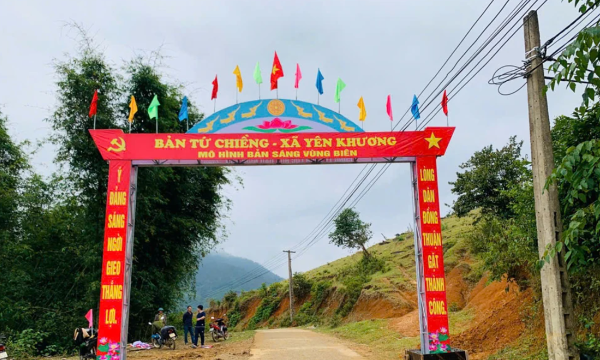
Mô hình “Bản sáng vùng biên” đã nâng cao đời sống người dân Yên Khương qua những tuyến đèn đường, mái nhà sửa chữa và học sinh được tiếp sức đến trường. Qua đó, Bộ đội Biên phòng không chỉ bảo vệ vững chắc biên cương mà còn đồng hành cùng dân phát triển kinh tế, củng cố tình đoàn kết nơi “phên dậu” Tổ quốc...
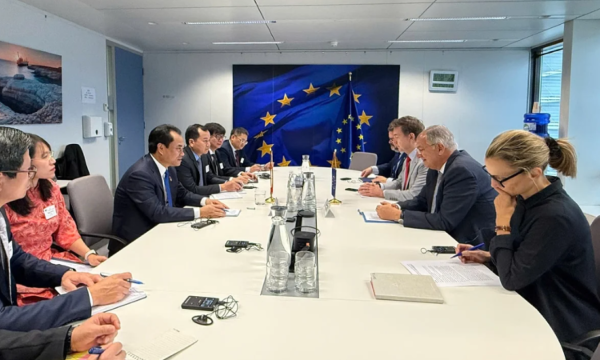
Vừa qua, trong khuôn khổ chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới châu Âu, Bộ Nông nghiệp và Môi trường đã thúc đẩy hợp tác với EU, Đan Mạch và Bỉ về nông nghiệp bền vững, công nghệ sinh học, kinh tế biển xanh, bảo vệ môi trường và chống khai thác IUU.
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.

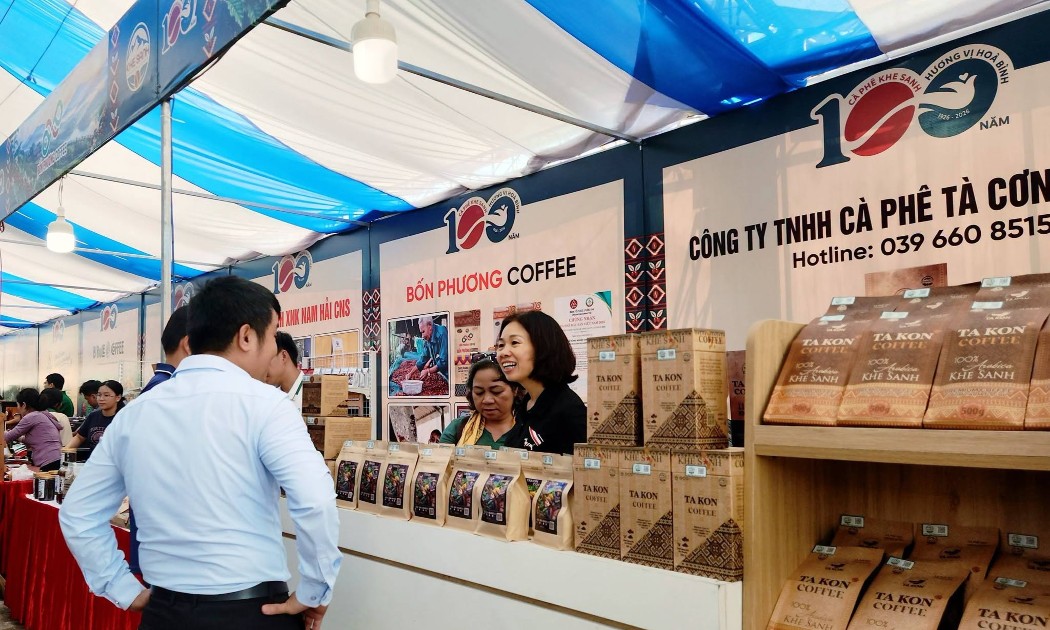
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...