


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


295 nhân sự của SSI sắp được mua cổ phiếu ESOP với giá 10.000 đồng


SSI dự kiến phát hành 10 triệu cổ phiếu ESOP với giá ưu đãi 10.000 đồng/cổ phiếu cho thành viên HĐQT, nhân sự chủ chốt của Công ty con và công ty con.
Công ty Cổ phần Chứng khoán SSI (mã SSI-HOSE) thông báo các Nghị quyết HĐQT về việc triển khai ESOP 2025.
Theo đó, SSI dự kiến phát hành 10 triệu cổ phiếu ESOP với giá ưu đãi 10.000 đồng/cổ phiếu cho thành viên HĐQT, nhân sự chủ chốt của Công ty con và công ty con.
Toàn bộ số tiền thu được dự kiến là 100 tỷ đồng sẽ được bổ sung cho hoạt động cho vay giao dịch ký quỹ (margin). Thời gian thực hiện dự kiến trong năm 2026 - 2027 hoặc thời hạn khác theo quyết định của HĐQT và sau khi có chấp thuận của UBCKNN.
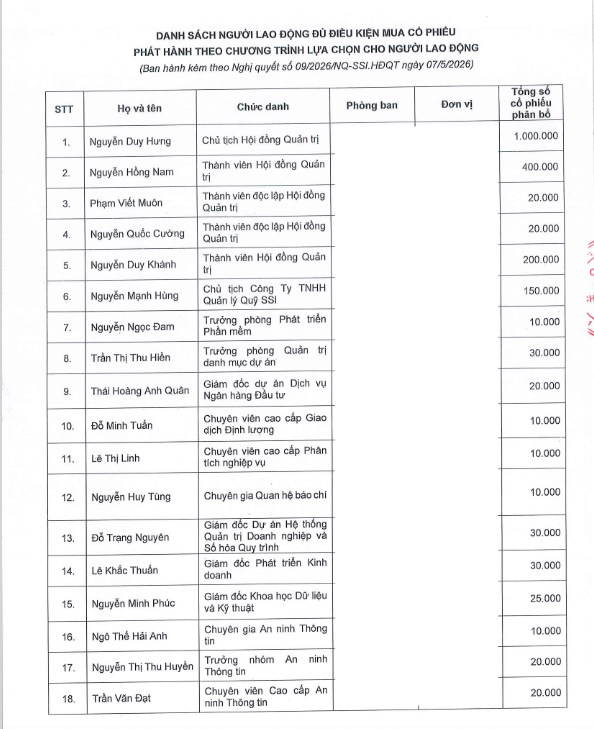
Theo danh sách công bố, có 295 nhân sự được mua cổ phiếu ESOP gồm Chủ tịch Nguyễn Duy Hưng dự kiến được mua 1 triệu cổ phiếu, ông Nguyễn Hồng Nam - Thành viên HĐQT dự mua 400.000 cổ phiếu, ông Thomas Nguyễn dự mua 400.000 cổ phiếu, ông Nguyễn Duy Khánh - Thành viên HĐQT dự mua 200.000 cổ phiếu, ông Nguyễn Mạnh Hùng - Chủ tịch Công ty TNHH Quản lý Quỹ SSI dự mua 150.000 cổ phiếu...
Được biết, đây là một trong 2 phương án tăng vốn được thông qua tại ĐHĐCĐ thường niên 2026 của SSI. Cùng với ESOP, SSI dự kiến phát hành cổ phiếu từ nguồn vốn chủ sở hữu (cổ phiếu thưởng) với tỷ lệ 5:1, tức cổ đông sở hữu 5 cổ phiếu được nhận một cổ phiếu mới.
Số cổ phiếu dự kiến phát hành thêm là 500,6 triệu đơn vị. Nếu thành công, vốn điều lệ của SSI sẽ tăng lên mức 30.000 tỷ đồng.
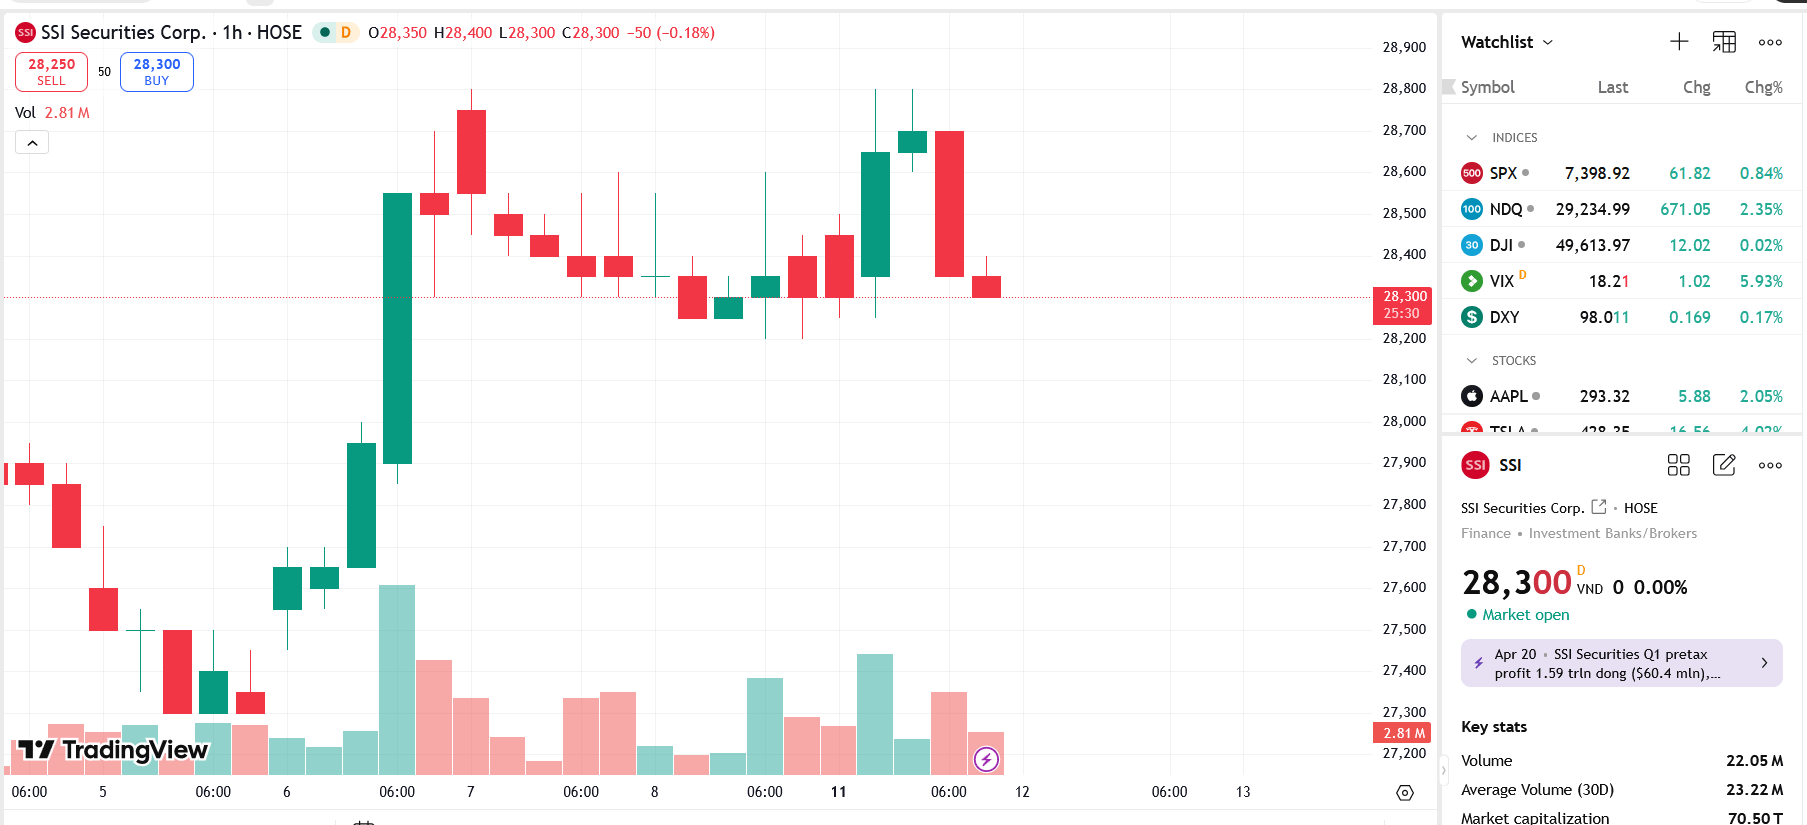
Trên thị trường, hiện giá cổ phiếu SSI hiện giao dịch quanh vùng 28.000 đồng/cổ phiếu. Như vậy, giá phát hành ESOP thấp hơn đáng kể thị giá trên sàn của SSI.
Được biết, SSI đã công bố KQKD hợp nhất quý 1/2026 với lợi nhuận trước thuế đạt 1,6 nghìn tỷ đồng (+52% so với cùng kỳ năm trước), đạt 25% dự báo hợp nhất cả năm của VCSC. Lợi nhuận được hỗ trợ bởi mức tăng trưởng doanh thu trên diện rộng ở hầu hết các mảng kinh doanh.
Lợi nhuận trước thuế của SSI tăng 59% cùng kỳ so với quý trước nhờ khoản lỗ từ đầu tư FVTPL thấp hơn so với quý trước. Nhìn chung, kết quả của SSI phù hợp với dự báo của VCSC. VCSC nhận thấy không có thay đổi đáng kể đối với dự báo của VCSC cho SSI, dù cần thêm đánh giá chi tiết.
Về dịch vụ môi giới: thị phần môi giới của SSI trên 3 sàn giao dịch trong quý 1/2026 đạt 10,9%, giảm từ mức 12,1% trong quý 4/2025, trong khi tỷ lệ phí hoa hồng bình quân vẫn ổn định ở mức 0,15%. Tuy nhiên, thị phần của SSI vẫn tăng 1,2 điểm % so với cùng kỳ năm trước so với quý 1/2025.
Theo đó, doanh thu môi giới quý 1/2026 của SSI đạt 606 tỷ đồng (+95% so với cùng kỳ năm trước), vượt mức tăng 85% so với cùng kỳ năm trước của giá trị giao dịch bình quân ngày toàn thị trường.
Về cho vay ký quỹ: dư nợ cho vay ký quỹ của SSI đạt 36,9 nghìn tỷ đồng trong quý 1/2026 (-5,2% cùng kỳ so với quý trước nhưng +36% so với cùng kỳ năm trước). Ngoài ra, VCSC ước tính lãi suất cho vay ký quỹ thực tế đã tăng 85 điểm cơ bản so với cùng kỳ năm trước lên 11,1%, hỗ trợ tăng trưởng mạnh doanh thu cho vay ký quỹ lên 1,1 nghìn tỷ đồng (+67% so với cùng kỳ năm trước) trong quý 1/2026.
Tuy nhiên, VCSC ước tính chi phí vốn của SSI tăng 1,6 điểm % so với cùng kỳ năm trước, vượt mức tăng của lãi suất cho vay ký quỹ và do đó gây áp lực một phần lên biên lợi nhuận của mảng này.
Về hoạt động đầu tư và ngân hàng đầu tư (IB): SSI ghi nhận 15,4 tỷ đồng doanh thu bảo lãnh phát hành trong quý 1/2026, so với chỉ 7,1 tỷ đồng trong cả năm 2025. VCSC cho rằng mức tăng mạnh chủ yếu do vai trò của SSI trong giao dịch phát hành riêng lẻ của BID đã hoàn tất trong quý 1/2026.
Ngoài ra, lãi từ FVTPL của SSI đạt 1,3 nghìn tỷ đồng trong quý 1/2026 (+22,8% so với cùng kỳ năm trước nhưng -20,8% cùng kỳ so với quý trước). Tuy nhiên, nhờ lỗ từ FVTPL thấp hơn, đặc biệt là từ các hoạt động phái sinh, lãi thuần từ FVTPL đạt 774 tỷ đồng (+4,2% so với cùng kỳ năm trước và +48,8% cùng kỳ so với quý trước). VCSC coi đây là một trong những động lực chính đằng sau mức tăng trưởng lợi nhuận trước thuế theo quý mạnh mẽ của SSI trong quý 1/2026.


KOKUYO sở hữu 46,82% vốn TLG sau thương vụ lớn
Theo thông báo chính thức của TLAT, các cổ đông của TLAT đã hoàn tất việc chuyển nhượng toàn bộ cổ phần TLAT cho Tập đoàn KOKUYO vào ngày 06/11/2026, sau khi nhận được các chấp thuận cần thiết của cơ quan nhà nước có thẩm quyền.
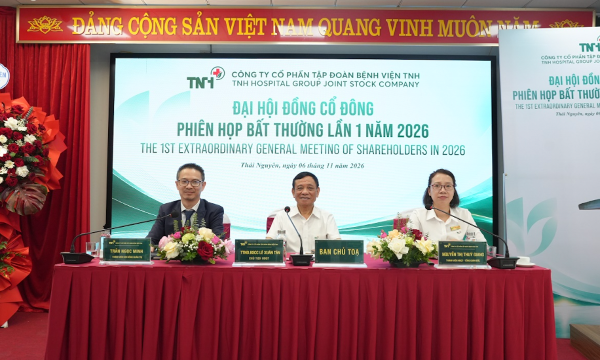
Đại hội cổ đông bất thường TNH: Nhiều tín hiệu hồi phục sau áp lực đầu tư
Đại hội cổ đông bất thường Tập đoàn Bệnh viện TNH ngày 6/11 cho thấy doanh nghiệp bước vào giai đoạn chuyển trọng tâm từ đầu tư sang khai thác hiệu quả tài sản, đồng thời xử lý áp lực tài chính để tạo dư địa phục hồi.
Con gái Chủ tịch PNJ tiếp tục bị bán giải chấp 2,3 triệu cổ phiếu
Sau giao dịch này, số lượng cổ phiếu của người thực hiện và người có liên quan còn 33.577.903 cổ phiếu, chiếm 6,56% vốn điều lệ tại PNJ.
QCG dự kiến phát hành hơn 27 triệu cổ phiếu trả cổ tức năm 2021
Nếu hoàn thành đợt tăng vốn, vốn điều lệ của Quốc Cường Gia Lai dự kiến tăng từ 2.751 tỷ đồng, lên 3.026,4 tỷ đồng.
Vượt kế hoạch năm, DPM điều chỉnh tăng lợi nhuận sau thuế 112%
Trong 9 tháng năm 2026, DPM đã ghi nhận doanh thu đạt 16,7 nghìn tỷ đồng và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 1,3 nghìn tỷ đồng.

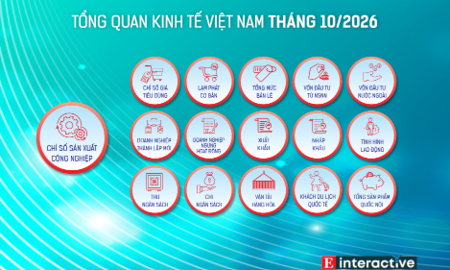


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







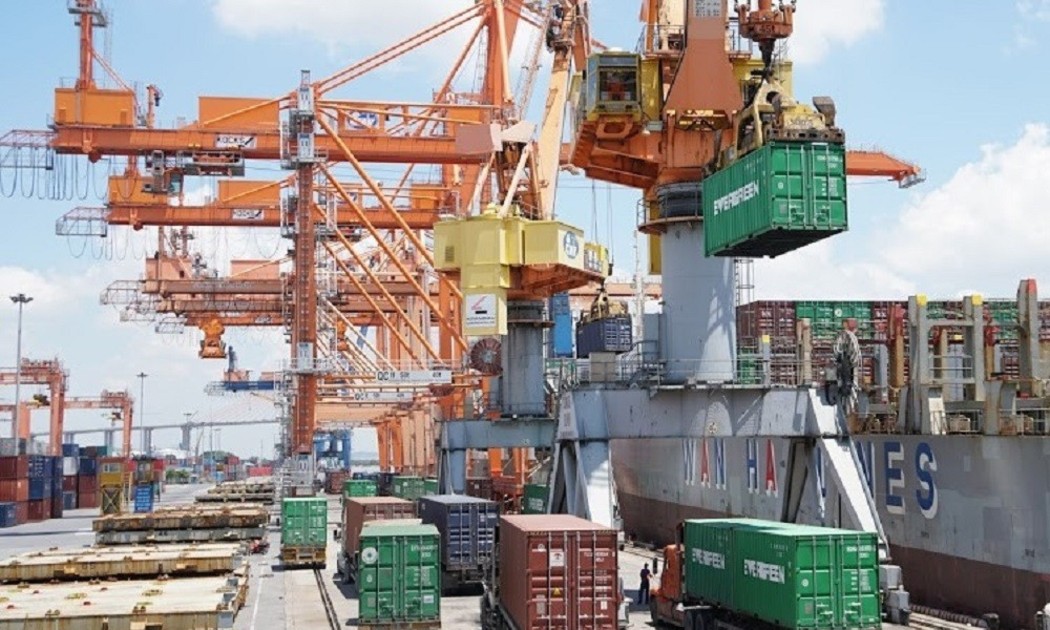
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

