




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bộ Tài chính dự kiến doanh thu phí bảo hiểm 2025 giảm 3,29% so với 2022


Bộ Tài chính cho biết tăng trưởng thị trường bảo hiểm Việt Nam giai đoạn 2022–2025 có dấu hiệu chậm lại, các chỉ tiêu chủ yếu chỉ tăng khoảng 10%. Do đó, bộ sẽ trình Chính phủ, Quốc hội sửa đổi, bổ sung Luật Kinh doanh bảo hiểm năm 2025 theo thủ tục rút gọn…
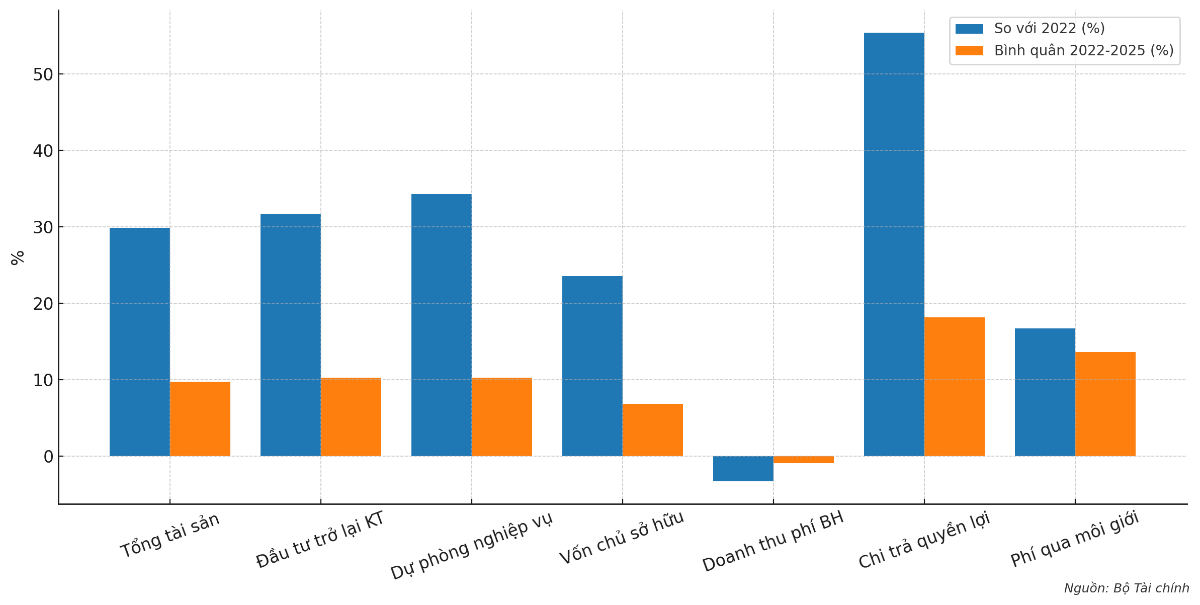
Theo số liệu tại Dự thảo Tờ trình Dự án Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm (lần 2) của Bộ Tài chính, tốc độ tăng trưởng của thị trường bảo hiểm Việt Nam đang có dấu hiệu chậm lại, với các chỉ tiêu chủ yếu chỉ tăng dưới 10% trong giai đoạn 2022-2025.
Cụ thể, tổng tài sản của các doanh nghiệp bảo hiểm: Năm 2025 dự kiến đạt 1.067.825 tỷ đồng (tăng 29,86% so với 2022), trong đó doanh nghiệp bảo hiểm phi nhân thọ 149.268 tỷ đồng, bảo hiểm nhân thọ 918.557 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 9,75%.
Đầu tư trở lại nền kinh tế: Năm 2025 dự kiến đạt 895.954 tỷ đồng (tăng 31,66% so với 2022), trong đó phi nhân thọ 82.654 tỷ đồng, nhân thọ 813.300 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 10,28%.
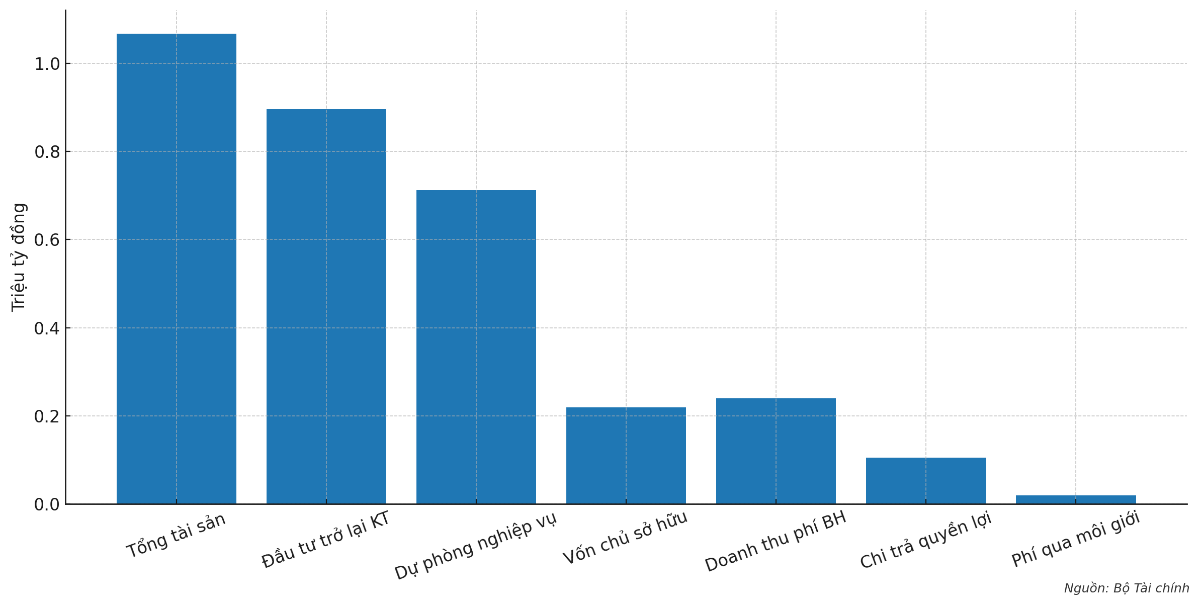
Dự phòng nghiệp vụ bảo hiểm: Năm 2025 dự kiến đạt 711.973 tỷ đồng (tăng 34,27% so với 2022), trong đó phi nhân thọ 42.293 tỷ đồng, nhân thọ 669.680 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 10,28%.
Nguồn vốn chủ sở hữu: Năm 2025 dự kiến 219.456 tỷ đồng (tăng 23,59% so với 2022), trong đó phi nhân thọ 45.785 tỷ đồng, nhân thọ 173.671 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 6,83%.

Doanh thu phí bảo hiểm năm 2025 dự kiến 239.636 tỷ đồng (giảm 3,29% so với 2022); trong đó phi nhân thọ 85.938 tỷ đồng, nhân thọ 153.698 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 giảm 0,91%.
Chi trả quyền lợi bảo hiểm: Năm 2025 dự kiến 104.459 tỷ đồng (tăng 55,44% so với 2022), trong đó phi nhân thọ 25.912 tỷ đồng, nhân thọ 78.547 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 18,18%.
Phí bảo hiểm qua môi giới: Năm 2025 dự kiến 19.555 tỷ đồng (tăng 16,7% so với 2022). Tốc độ tăng trưởng bình quân 2022-2025 đạt 13,64%.
Bộ Tài chính cũng cho biết đến nay, các doanh nghiệp bảo hiểm đã xây dựng mạng lưới phục vụ khách hàng rộng khắp, với trên 1.000 chi nhánh và văn phòng đại diện, gần một triệu đại lý và cung cấp hơn 2.100 sản phẩm bảo hiểm.
Theo Bộ Tài chính, bên cạnh những kết quả đạt được, quy định pháp luật về kinh doanh bảo hiểm vẫn còn một số bất cập, chưa phù hợp với chủ trương, chính sách của Đảng và Nhà nước về tăng trưởng kinh tế, đặc biệt là phát triển kinh tế tư nhân, cũng như chưa đồng bộ với các văn bản pháp luật liên quan.
Vì vậy, cần có chính sách tăng cường tính chủ động trong việc xây dựng và thiết kế sản phẩm bảo hiểm, nhằm đáp ứng tốt hơn nhu cầu đa dạng của các tổ chức, cá nhân trong hoạt động kinh tế và đời sống.
Hiện tại, Bộ Tài chính đang tiến hành lấy ý kiến rộng rãi đối với Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi) đề xuất sửa đổi 27 điều so với luật hiện hành, tập trung vào năm nhóm nội dung chính.
Thứ nhất, cắt giảm và đơn giản hóa điều kiện kinh doanh, bao gồm các quy định về cấp phép thành lập và hoạt động doanh nghiệp bảo hiểm, điều kiện hoạt động đại lý và doanh nghiệp môi giới bảo hiểm, cùng các tiêu chuẩn về nhân sự quản lý.
Thứ hai, đơn giản hóa thủ tục hành chính tại một điều liên quan đến việc tách nguồn vốn chủ sở hữu và phí bảo hiểm của doanh nghiệp bảo hiểm phi nhân thọ, tái bảo hiểm.
Thứ ba, tăng cường phân quyền cho chính quyền địa phương tại hai điều, giúp quản lý hiệu quả các chi nhánh, văn phòng đại diện và địa điểm kinh doanh của doanh nghiệp bảo hiểm.
Thứ tư, tháo gỡ một số vướng mắc cho doanh nghiệp tại ba điều liên quan đến tính phí bảo hiểm xe cơ giới, quy trình thông báo sau công khai thông tin và một số quy định về chi nhánh.
Thứ năm, các yêu cầu về vốn dựa trên rủi ro, kiểm tra, các yêu cầu về nhân sự cấp cao, hệ thống thông tin doanh nghiệp và chuyển đổi chứng chỉ đại lý bảo hiểm.
Bài liên quan

An Cường tiếp tục khẳng định vị thế tại Thương hiệu Mạnh Việt Nam 2026

Tỷ lệ trái phiếu ngân hàng được xếp hạng tín nhiệm ở Việt Nam rất thấp so với khu vực
Đường ống dẫn dầu Trung Quốc - Myanmar đạt mốc vận chuyển hơn 100 triệu tấn
Đằng sau chiến dịch mua cổ phiếu của “đội quân quốc gia” Trung Quốc
Phó Thủ tướng yêu cầu xem xét giảm giá điện và giảm thuế xăng về 0% ngay tháng 11
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu rà soát phương án giảm giá bán lẻ điện bình quân trong 5 tháng, từ ngày 1/11/2026 đến hết ngày 31/3/2027; đồng thời đánh giá tính khả thi của việc đưa thuế tiêu thụ đặc biệt đối với xăng về 0% trong cùng thời gian…
Vì sao Fed có thể giữ nguyên lãi suất dù số liệu lạm phát Mỹ đang nóng?
Cá nhà hoạch định chính sách Fed đang ở vào vào một tình thế khó xử, xét cả về bối cảnh chính trị và thực trạng nền kinh tế...
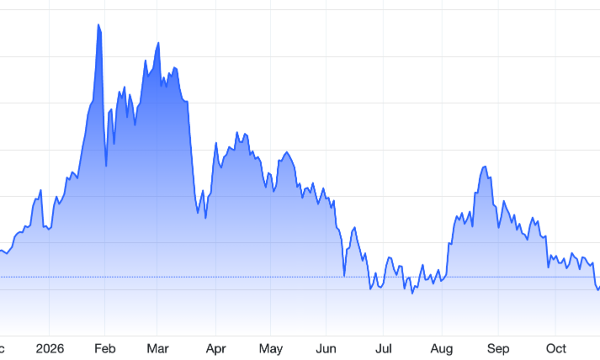
Giá vàng giữ nhịp phục hồi dù USD tăng giá mạnh, SPDR Gold Trust quay lại mua ròng
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Ba (27/10), duy trì xu thế hồi phục trên ngưỡng 4.000 USD/oz dù đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng tăng trong lúc Cục Dự trữ Liên bang Mỹ (Fed) tiến hành cuộc họp chính sách tiền tệ định kỳ...
Khối địa phương chiếm hơn 92% số nhà, đất dôi dư chưa xử lý sau sáp nhập
Đến ngày 26/10, cả nước còn 10.403 cơ sở nhà, đất dôi dư chưa hoàn thành xử lý, trong đó địa phương chiếm hơn 92%. Đáng chú ý, Gia Lai và Đà Nẵng còn gần 2.000 cơ sở tồn đọng, trong khi TP.Hồ Chí Minh mới xử lý được 5% số cơ sở cần xử lý…
Hơn 20 ngân hàng giảm lãi suất cho vay: Ai hưởng ưu đãi?
Ít nhất 22 ngân hàng công bố giảm lãi suất cho vay, trong đó 15 ngân hàng đưa ra các gói tín dụng ưu đãi với tổng hạn mức hơn 451.000 tỷ đồng. Trong số này, chỉ có Agribank công bố giảm lãi suất cho cả các khoản vay đang còn dư nợ. Không có chương trình nào dành cho khách hàng cá nhân vay tiêu dùng như mua nhà, mua ô tô mà chỉ tập trung vào vốn lưu động phục vụ sản xuất, kinh doanh với kỳ hạn dưới 6 tháng...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...