


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Thời gian qua, tại Việt Nam, tôi nhận thấy có hai “điểm nghẽn” khiến khả năng hấp thụ tín dụng kém, dù dòng vốn dồi dào.
Thứ nhất, cung của ngân hàng không thiếu tiền, tiền rất nhiều. Nhưng vấn đề giải ngân đến các doanh nghiệp không đủ chuẩn đang bị vướng. Phần lớn hiện nay, doanh nghiệp nhỏ và vừa Việt Nam tiếp nguồn vốn từ các ngân hàng rất khó khăn. Nếu khơi thông, kết nối giữa nguồn cung vốn của hệ thống ngân hàng cho các doanh nghiệp nhỏ và vừa, cỗ máy sẽ chạy trơn tru hơn.
Thứ hai, nhu cầu vốn doanh nghiệp nhỏ và vừa giai đoạn vừa qua do tác động tiêu cực của đại dịch Covid-19, nên hoạt động sản xuất kinh doanh bị gián đoạn rõ rệt. Một số doanh nghiệp vừa và nhỏ tham gia trong chuỗi cung ứng toàn cầu cũng bị chững lại do nhu cầu thế giới giảm sút. Vì vậy, nhu cầu vay vốn để mở rộng sản xuất của doanh nghiệp nhỏ và vừa Việt Nam cũng giảm đáng kể.
Sang năm 2022, với các chính sách hỗ trợ cùng gói kích thích hàng tỷ USD, tôi kỳ vọng nguồn vốn lãi suất thấp sẽ được khơi thông, kéo theo kinh tế Việt Nam bứt tốc mạnh mẽ.
Hiện tại, nhà đầu tư trên thị trường chứng khoán cũng đang đặt khá nhiều kỳ vọng vào những doanh nghiệp khi được tiếp nhận nguồn vốn này với chi phí thấp, sẽ đẩy vào hoạt động sản xuất kinh doanh, sử dụng hiệu quả, từ đó sẽ tạo ra doanh thu và lợi nhuận trong 2-3 năm tới đây.
Tuy nhiên, một vấn đề cũng được đặt ra là sẽ có tình trạng doanh nghiệp nhận vốn nhưng chưa có dự án sản xuất kinh doanh lại bỏ tiền vào trong chứng khoán, cần giám sát chặt chẽ.
Để giải quyết điều này, gói kích thích mà Chính phủ đang thiết kế cần được giải ngân, sử dụng hiệu quả, dự án được triển khai đúng kỳ hạn.
Muốn dòng vốn từ gói kích thích đi đúng hướng, Chính phủ các quốc gia khác thường hỗ trợ doanh nghiệp theo hai giai đoạn.
Giai đoạn đầu, “cấp cứu” cho các doanh nghiệp ngay trong giai đoạn lockdown. Chẳng hạn tại Pháp, lúc đầu hơi lấn cấn về mặt thủ tục, nhưng sau đó các doanh nghiệp nhỏ và vừa được hỗ trợ rất nhanh. Nhiều chủ doanh nghiệp bày tỏ sự hài lòng trong quá trình được nhận hỗ trợ từ phía Chính phủ.
Tuy nhiên, Bộ Tài chính (Pháp) phát hiện ra rất nhiều doanh nghiệp lạm dụng thủ tục nhận hỗ trợ quá đơn giản, chỉ cần lên Internet kê khai mã số doanh nghiệp, đưa số tài khoản, tiền sẽ được chuyển nhanh chóng. Thậm chí, có một hệ thống lập doanh nghiệp giả, lấy mã số doanh nghiệp giả để được nhận hỗ trợ. Khi đó, những doanh nghiệp lợi dụng, trục lợi từ chính sách sẽ bị xử lý rất nghiêm khi hậu kiểm.
Giai đoạn thứ hai, phục hồi, ưu tiên hỗ trợ những doanh nghiệp có khả năng trụ vững sau đại dịch và có đóng góp nhiều cho tiến trình phục hồi. Khó khăn hai năm qua đột ngột ập đến bởi đại dịch, chứ không phải do sức khỏe doanh nghiệp ốm yếu từ trước đó.
Do đó, Chính phủ cân nhắc kỹ càng những tiêu chí, chọn lọc đối tượng nhận hỗ trợ. Các doanh nghiệp “xác chết”, sắp thành zombie nhưng ăn may, khi đại dịch ập đến lại được xếp chung vào các nhóm doanh nghiệp bị bệnh, sẽ không có cửa nhận hỗ trợ.
Với cách giải quyết thông thường như trên, tôi cho rằng doanh nghiệp trên thị trường chứng khoán sẽ không tránh khỏi sự phân hoá mạnh giữa các nhóm ngành. Thậm chí, doanh nghiệp trong cùng một nhóm cũng sẽ xuất hiện việc phân hoá".

"Kể từ khi thông tin về gói hỗ trợ được hàm ý đưa ra thông qua các phát biểu của chính khách, chuyên gia kinh tế, tôi nhận thấy rằng mức độ rủi ro chung trên thị trường có xu hướng giảm. Khi đó, định giá tài sản được dâng lên. Đây một trong những yếu tố giúp chứng khoán thời gian gần đây tăng vọt. Hiểu đơn giản, tâm lý nhà đầu tư đang kỳ vọng một cách tích cực vào gói hỗ trợ kinh tế là phổ biến, nó kéo theo sự tăng trưởng tích cực của thị trường chứng khoán.
Ngoài ra, ở thời điểm hiện tại, tiền trên thị trường rất nhiều, thanh khoản hệ thống ngân hàng luôn dồi dào. Trong khi đó, nền kinh tế giống như một cỗ máy và cỗ máy này chưa được khôi phục để chạy. Việc tiền dư quá nhiều đã đẩy thị trường chứng khoán lên tầm cao mới mà chưa cần tới sự kích thích.
Nhìn chung, thị trường chứng khoán sẽ phụ thuộc rất nhiều vào thời điểm, mức độ hoạt động của cỗ máy kinh tế. Và chưa có dấu hiệu cụ thể của cỗ máy đó nhanh chóng hoạt động bình thường trở lại. Đồng nghĩa, tiền vẫn sẽ nằm lại thị trường.
Mới đây, tôi có đọc trên VnEconomy thông tin, 700.000 tỷ đồng tiền nhàn rỗi được Nhà nước huy động đang gửi tại ngân hàng chưa tiêu đến. Tôi cũng nhớ một bình luận trong đó là, chỉ cần một nửa số tiền trên được sử dụng thì chúng ta cũng giải quyết được bài toán tiền hỗ trợ cho kinh tế năm 2022-2023.
Từ thông tin trên và bối cảnh thực tế, tôi mới nghĩ rằng, gói kích thích kinh tế không phải là bơm thêm tiền mới. Thậm chí nếu có mới thì việc phát hành trái phiếu sẽ nhằm vào các nguồn tiền dư thừa nhàn rỗi hiện có trên thị trường. Câu chuyện của những người thiết kế gói kích thích hiện nay là họ đang muốn làm sao để chuyển đổi lượng tiền thực tế đã bơm ra nhưng chưa được sử dụng để quay trở về với đúng mục tiêu, là đi vào các dự án về cơ sở hạ tầng, an sinh xã hội…. Điều này cũng giải quyết được bài toán rủi ro lạm phát.
Việc hỗ trợ rồi bơm thêm tiền theo cách nghĩ thông thường không phải giải pháp mà Chính phủ lựa chọn. Điều này khác xa những gì mà chúng ta đã từng thấy trong giai đoạn 2008-2009.
Tuy nhiên, nếu suy luận theo cách đó, dòng tiền trên thị trường chứng khoán sẽ phải cạnh tranh với Chính phủ trong việc sử dụng nguồn tiền của xã hội.
Chúng ta muốn thị trường lên thì hay nói những gì trong quá khứ sẽ không lặp lại đâu. Kể cả khi nhìn thấy một triển vọng là thị trường có thể bị cạnh tranh bởi nguồn tiền đầu tư vào các dự án của Chính phủ thì lại tự nhủ rằng “à không, mọi thứ không phải như vậy”. Tức chúng ta luôn nhìn mọi thứ theo hướng hơi tích cực, nhưng quan điểm của tôi là chúng ta nên nhìn vào thực tế.
Bên cạnh đó, tại một thước đo về dòng tiền thông minh mà chúng tôi xây dựng gồm 3 hạng mục lớn: tài sản an toàn; tài sản trung tính; tài sản rủi ro, thì trong vòng 5 tháng trở lại đây, dòng tiền chạy rất mạnh vào nhóm rủi ro. Khi mà tất cả những gì thuộc về nhóm rủi ro đều chạy thì hồi chuông cảnh báo cũng xuất hiện.
Tôi hình dung quá trình mà chúng ta cần thận trọng cho thị trường có lẽ sẽ đâu đó rất gần. Nhưng điều đó không có nghĩa rằng thị trường chứng khoán giảm ngay. Tiền vẫn sẽ luân chuyển giữa các nhóm ngành. Một số ngành thì rất là tốt, một số ngành thì có thể không tốt bằng. Quá trình này có thể kéo dài khoảng 6 tháng tới một năm để chúng ta chứng kiến tiền trở lại với nền kinh tế".

"Tôi vẫn giữ quan điểm thị trường chứng khoán đã được kích cầu từ dòng tiền mới đến từ nhà đầu tư cá nhân F0, F0 n. Cơ hội thì mọi người đã kỳ vọng vào nhóm bất động sản, vật liệu xây dựng, hạ tầng... Vậy thì khi có gói kích thích nền kinh tế, chứng khoán cơ hội ăn bằng lần nữa không? Theo tôi là có thể vẫn còn, dù sẽ khó.
Nhìn lại diễn biến giá chứng khoán từ gói kích cầu năm 2009 thì thấy, giai đoạn 6 tháng từ tháng 4/2009 - tháng 10/2009 từ khi thị trường rò rỉ thông tin gói kích cầu cho đến lúc duyệt gói và kích cầu, nhiều cổ phiếu tăng bằng lần trong khi VN-Index chạy từ 250 lên 600 và ở mức định giá cao hơn bây giờ rất nhiều.
Ở thời điểm đó, nhóm ngân hàng với những mã như: ACB tăng 2,5 lần giá, STB tăng 3 lần, SHB tăng 2,8 lần. Nhóm chứng khoán như SSI tăng 5 lần, BVS tăng 6 lần, HCM tăng 3 lần. Nhóm bất động sản, vật liệu xây dựng như: họ nhà Vinaconex cũng tăng mạnh, VCG tăng 5 lần. Họ nhà Sông Đà gồm SDT tăng 4 lần, SD9 tăng 5 lần. Các cổ phiếu khác như HBC, HPG... cũng đều tăng bằng lần.
Trong khi đó, từ đầu năm đến nay, VN-Index đã tăng khoảng 30% nhờ kích cầu từ dòng tiền mới. Một số nhóm như: VNFINLEAD tăng 57%, VN30 tăng 40%, VNSML tăng 87%. Ngân hàng và Bất động sản đều tăng 40%, Chứng khoán tăng 151%, Xây dựng tăng 55,9%. Vật liệu xây dựng và nội thất tăng 52,41%. Về lý thuyết, đây đều là những nhóm ngành có thể hưởng lợi từ gói kích cầu và đương nhiên còn nhiều nhóm ngành nữa.
Cá nhân tôi cho rằng vẫn còn cơ hội tăng trưởng cho thị trường và các nhóm ngành này. Tuy nhiên không thể tăng bằng lần như giai đoạn trước nữa vì thị trường bây giờ quy mô quá lớn, có đến 1.700 cổ phiếu niêm yết, vốn hoá lớn vượt cả GDP, khả năng tiền thật bơm ra ngoài ít nên cũng không quá kỳ vọng. Trong khi đó, giai đoạn trước thị trường bé như “ao làng”, chỉ với 200 mã vốn hoá 400.000 tỷ đồng, bằng 1/20 bây giờ nên dễ nhân bằng lần hơn.
Thực ra vừa rồi thị trường cũng có sóng bất động sản, vật liệu xây dựng, những sóng này kích thêm làn sóng đầu cơ ở những cổ phiếu nhỏ tăng bằng lần, trong khi VN30 chưa tăng quá nhiều. Cho nên gói khôi phục kích thích kinh tế một khi được chính thức đưa ra vẫn sẽ có sóng chứng khoán. Tất nhiên sóng lớn hay nhỏ tùy nhìn nhận vào thị trường và sẽ có sự phân hoá, không tập trung vào các cổ phiếu nhỏ nữa, cổ phiếu nhỏ đã quay đầu giảm bởi thời gian qua tăng quá kinh khủng rồi.
Tóm lại, rõ ràng những nhóm ngành như tài chính, ngân hàng, chứng khoán chắc chắn có thể hưởng lợi tiếp nhưng vấn đề là phải lựa chọn cổ phiếu như thế nào?
Ví dụ, khi nhắc đến đầu tư công, đây là nhóm được hưởng lợi nhưng phải dùng tăng trưởng lợi nhuận chứ không phải cứ nhìn thấy đầu tư công là chạy ồ ạt vào. Tương tự, với nhóm chứng khoán, dù định giá cao, nhóm ngành này tăng trưởng 5 lần rồi nhưng nếu VN-Index duy trì đà tăng thì chứng khoán vẫn có cơ hội nhưng phải lựa chọn xem cổ phiếu nào là chìa khoá thành công?
Với ngân hàng cũng vậy, cơ hội cho cổ phiếu nào vừa rồi bao phủ nợ xấu nhiều, trích lập dự phòng nhiều nhưng vẫn được hưởng lợi chứ nếu chỉ dựa vào NPL (nợ xấu) thì không có tin tưởng lắm".

"Tôi là người tiếp cận gần nhất với khách hàng giao dịch chứng khoán. Trong suốt 2 năm vừa qua nhà đầu tư mới tham gia tăng mạnh và xu hướng này ngày càng mạnh hơn do các kênh đầu tư khác bế tắc. Họ tìm đến kênh chứng khoán, nơi có tốc độ thanh khoảng tốt. Giá trị tài khoản của họ đủ loại, từ 5-10 triệu đến 5-10 tỷ đồng... Sức nóng nhà đầu tư cá nhân tham gia ngày càng lớn hơn chứ không đạt đỉnh trong ngắn hạn. Đây là xu thế chung trên thế giới, chứ không chỉ diễn ra riêng tại Việt.
Gần đây có thêm lớp F0 n, họ là những người từng thất bại ở đỉnh chứng khoán giai đoạn 2006-2007. Những ký ức xấu trong quá khứ về thị trường chứng khoán khiến suốt mười mấy năm rồi họ không tham gia nhưng thời gian gần đây họ mon men trở lại, cộng với F0 nữa. Tôi cũng là F0 thời kỳ đó.
Về mặt định giá, người đưa ra cảnh báo đa phần là những người đã trải qua ký ức xấu rồi. Còn với đa phần người mới tham gia, tuy rằng có cao, nhưng họ không sợ vì họ không có ký ức về thị trường thời điểm trước.
F0 đa phần trẻ, họ sinh năm 9x trở lại, chưa bao giờ đầu tư, ký ức xấu không có và người ta dám chấp nhận thử thách, họ mong có kênh đầu tư lãi nhanh, tăng giá mạnh, đa phần đến với thị trường với mong muốn lúc đầu là cao hơn tiết kiệm, nhưng sau 2-3 tháng tâm lý thay đổi và chấp nhận phiêu lưu.
Song phải thừa nhận rằng, kiến thức nhà đầu tư ngày nay cũng được nâng cao lên rất nhiều. Thị trường bây giờ cũng phát triển lên tầm cao mới, nhiều nhà đầu tư có tư duy phân bổ tài sản, ngoài bất động sản thì họ còn đầu tư vào chứng khoán, họ hiểu đầu tư chứng khoán như là làm chủ doanh nghiệp, tư duy tiến bộ rõ rệt, rất mừng.
Chưa kể, thị trường có thêm nhiều sản phẩm phái sinh, chứng quyền. Nhà đầu tư có nhiều công cụ tham gia thị trường hơn. Họ được tiếp cận thông tư bên ngoài nhiều hơn thì kiến thức nhiều hơn mười mấy năm trước rất nhiều.
Thậm chí, bản thân những người làm nghề như chúng tôi bây giờ cảm thấy vui rất nhiều so với hơn 10 năm trước. Bởi lẽ, có nhiều sản phẩm làm nghề hơn trước kia, tức có thể kiếm được tiền kể cả khi sóng hết.
Tuy nhiên, có một số liệu thống kê đáng buồn, 3 tháng trở lại đây khối do tôi quản lý mất khách tương đối nhiều. 6 tháng đầu năm 2021 nhóm VN30 tăng rất tốt, tôi thường tư vấn khách đầu tư vào đó. 3 tháng vừa rồi nhóm penny, vốn hoá nhỏ, trung bình tăng mạnh không có điểm dừng, nhiều mã âm vốn chủ tăng 10-20 lần kích thích lòng tham lớn. Câu chuyện có rủi ro nên tôi không thể tư vấn cho khách mua những mã như thế.
Để đánh giá cơ hội đối với các nhóm ngành hưởng lợi trong thời gian tới, tôi chia làm hai phần, một là với những gì đang diễn ra và sẽ diễn ra. Với cái gì đang diễn ra thì hợp cho nhà đầu tư cá nhân đầu tư ngắn hạn như nhóm đầu tư công.
Còn nhóm mà tôi ưa thích nhất để đầu tư trong vòng 3-6 tháng tới thì lại là nhóm không bám víu vào gói kích thích kinh tế. Cụ thể, kỳ vọng sau dịch Covid-19 được khống chế thì nhu cầu về năng lượng thế giới tăng mạnh, trong khi đó tôi thiên về kỹ thuật thì nhóm cổ phiếu dầu khí đang hấp dẫn hơn nhiều so với chỉ số VN-Index và hấp dẫn hơn so với các ngành khác. Nếu nhìn triển vọng 3-6 tháng tôi rất thích nhóm dầu khí, đầu tư trung hạn thì đây là nhóm tuyệt vời nhất".

VnEconomy 13/12/2021 12:20
Đọc bài theo từ khoá


Nắm bắt nhu cầu nhà ở thực tế để giữ nhân lực chất lượng cao
Để làm rõ vấn đề này, Tạp chí Kinh tế Việt Nam/VnEconomy giới thiệu ý kiến của đại diện cơ quan quản lý, chuyên gia và doanh nghiệp về thực trạng, triển vọng nhu cầu nhà ở của người nước ngoài tại Việt Nam; những vướng mắc trong quá trình thực thi chính sách; đồng thời đề xuất giải pháp phát triển nguồn cung phù hợp, minh bạch hóa thông tin và tăng cường kết nối cung - cầu…
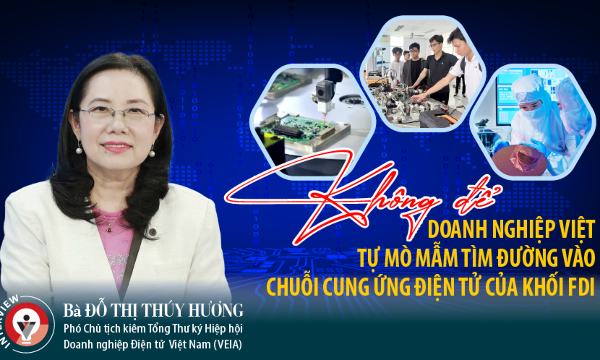
Không để doanh nghiệp Việt tự mò mẫm tìm đường vào chuỗi cung ứng điện tử của khối FDI
Trao đổi với Tạp chí Kinh tế Việt Nam/VnEconomy, bà Đỗ Thị Thúy Hương, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp điện tử Việt Nam (VEIA), cho rằng rào cản lớn đối với doanh nghiệp Việt Nam không chỉ là đáp ứng tiêu chuẩn của khối FDI, mà còn nằm ở mạng lưới cung ứng sẵn có của các tập đoàn này. Do đó cần có sự cởi mở hơn từ doanh nghiệp FDI và thay đổi cách tiếp cận trong hỗ trợ nhà cung ứng trong nước, qua đó thúc đẩy kết nối và phát triển chuỗi cung ứng tại Việt Nam.
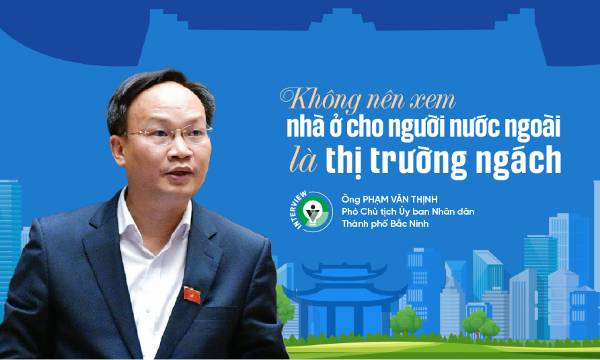
Không nên xem nhà ở cho người nước ngoài là thị trường ngách
Trả lời phỏng vấn báo chí bên lề hội thảo “Nhà ở cho người nước ngoài sống và làm việc tại Thành phố Bắc Ninh” do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Ủy ban Nhân dân Thành phố Bắc Ninh tổ chức mới đây, ông Phạm Văn Thịnh, Phó Chủ tịch Ủy ban Nhân dân Thành phố Bắc Ninh, cho biết cùng với quá trình thu hút đầu tư và mở rộng sản xuất, nhu cầu nhà ở của chuyên gia, nhà quản lý và người lao động nước ngoài tại địa phương ngày càng gia tăng.
Từ nguồn lực đến năng lực sáng tạo
Câu hỏi của chặng phát triển mới không còn dừng ở việc chúng ta có bao nhiêu nguồn lực, mà là có thể tổ chức, kết nối và chuyển hóa những nguồn lực ấy đến đâu. Từ thể chế và môi trường kinh doanh đến sức sống của doanh nghiệp địa phương, từ niềm tin của người trở về quê đến cách ứng xử với di sản và căn tính miền Trung, những câu trả lời gặp nhau ở một điểm: phát triển phải để lại năng lực lớn hơn cho con người và vùng đất, để ngày mai có thể tự tạo ra những cơ hội mới.
Đón "đại bàng" có chọn lọc
Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

