




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


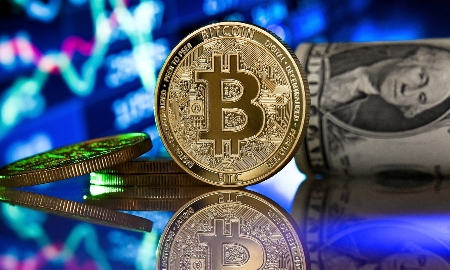
Chuyển nhượng, kinh doanh tài sản mã hóa không chịu thuế giá trị gia tăng


Đối với thuế thu nhập doanh nghiệp, tổ chức thành lập và hoạt động theo pháp luật Việt Nam khi phát sinh thu nhập từ chuyển nhượng tài sản mã hóa phải nộp thuế với thuế suất 20%...
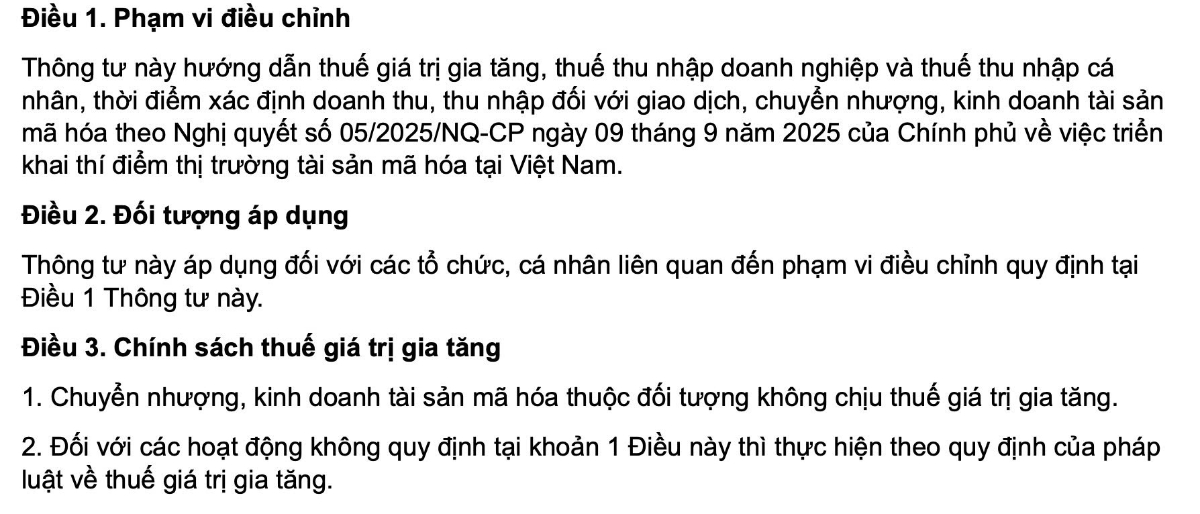
Bộ Tài chính vừa ban hành Thông tư 32 hướng dẫn thực hiện thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với các giao dịch, chuyển nhượng, kinh doanh tài sản mã hóa, theo Nghị quyết 05/2025/NQ-CP về thí điểm thị trường tài sản mã hóa tại Việt Nam.
Theo quy định, hoạt động chuyển nhượng, kinh doanh tài sản mã hóa thuộc diện không chịu thuế VAT. Các hoạt động khác không thuộc phạm vi này sẽ áp dụng theo quy định hiện hành của pháp luật về thuế giá trị gia tăng.
Đối với thuế thu nhập doanh nghiệp, nhà đầu tư là tổ chức được thành lập và hoạt động theo quy định của pháp luật Việt Nam có thu nhập từ chuyển nhượng tài sản mã hóa phải nộp thuế với thuế suất 20%. Thu nhập chịu thuế được xác định bằng giá bán trừ giá mua và các chi phí hợp lệ liên quan. Tương tự, doanh nghiệp cung cấp dịch vụ tài sản mã hóa cũng áp dụng mức thuế suất này.
Đáng chú ý, nhà đầu tư là tổ chức được thành lập theo quy định của pháp luật nước ngoài khi chuyển nhượng tài sản mã hóa thông qua các đơn vị cung cấp dịch vụ tại Việt Nam sẽ nộp thuế theo tỷ lệ 0,1% trên doanh thu từng lần giao dịch.
Với cá nhân, không phân biệt cư trú hay không cư trú, thu nhập từ chuyển nhượng tài sản mã hóa cũng chịu thuế thu nhập cá nhân theo mức 0,1% trên giá chuyển nhượng từng lần.
Thông tư cũng quy định thời điểm xác định doanh thu, thu nhập từ chuyển nhượng tài sản mã hóa được thực hiện tương tự như đối với chuyển nhượng chứng khoán, theo quy định của pháp luật thuế hiện hành.
Thông tư 32 có hiệu lực từ ngày 27/3/2026 và được áp dụng trong thời gian triển khai thí điểm thị trường tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP hoặc cho đến khi có quy định chính thức về chính sách thuế đối với lĩnh vực này.
Bài liên quan
Đọc bài theo từ khoá


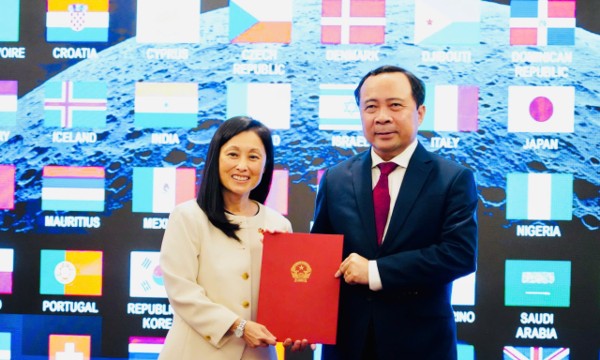
Việt Nam tham gia Hiệp định Artemis về khám phá không gian
Hiệp định Artemis thiết lập các nguyên tắc chung nhằm định hướng hợp tác quốc tế trong hoạt động khám phá và sử dụng Mặt Trăng, Sao Hỏa cùng các thiên thể khác vì mục đích hòa bình...
Chỉ 56% tổ chức có thể cấp đủ ngân sách để đầu tư hạ tầng AI
Có 89% lãnh đạo công nghệ thông tin đánh giá trí tuệ nhân tạo dựa trên tác nhân (agentic AI) sẽ giữ vai trò trọng yếu trong 12 đến 24 tháng tới, nhưng chỉ 56% tổ chức được cấp đủ ngân sách để đầu tư vào hạ tầng cần thiết…
Phát hiện chiến dịch tấn công APT mới, sử dụng AI và mã hóa hậu lượng tử
Đội Nghiên cứu và Phân tích Toàn cầu (GReAT) của hãng bảo mật Kaspersky mới đây đã công bố kết quả điều tra về Operation FlashHole, một chiến dịch gián điệp do nhóm tấn công Lazarus APT thực hiện…
Nhật Bản: GMO Internet treo thưởng 1 triệu USD truy tìm tin tặc xâm nhập hệ thống máy chủ
Sau vụ truy cập trái phép vào hệ thống máy chủ, Tập đoàn GMO Internet của Nhật Bản treo thưởng tới 1 triệu USD để tìm ra thủ phạm, đồng thời cam kết bồi thường tối đa 3 triệu yen cho khách hàng được xác nhận bị lộ dữ liệu cá nhân…
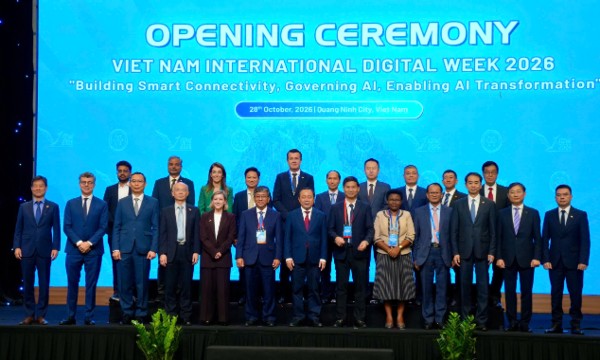
Đưa AI từ dự án thí điểm đến chuyển đổi toàn nền kinh tế
Bộ trưởng Bộ Khoa học và Công nghệ Vũ Hải Quân khẳng định chuyển đổi nhờ AI phải mang lại kết quả thực chất, giá trị của AI không được đo bằng số lượng chiến lược, dự án thí điểm hay mô hình mới, do đó cần chuyển từ những dự án AI riêng lẻ sang quá trình chuyển đổi trên quy mô toàn bộ nền kinh tế và xã hội...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...