


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhìn lại chặng đường đã qua, ông đánh giá thế nào về sự chuyển mình của ngành logistics nước nhà từ vị thế “người giúp việc” trở thành “mạch máu” quan trọng của nền kinh tế?
Nhìn lại chặng đường phát triển, ngành logistics Việt Nam đã có bước chuyển đổi căn bản từ hoạt động hỗ trợ đơn lẻ sang vai trò huyết mạch của nền kinh tế mở, sản xuất – thương mại – xuất nhập khẩu.
Quy mô thị trường dịch vụ logistics duy trì tốc độ tăng trưởng trung bình 14–16%/năm, cao hơn mức tăng bình quân của thế giới, đóng góp trực tiếp vào GDP ở mức 4,5–5% và tạo điều kiện phục vụ nhu cầu hàng hóa nội địa cũng như xuất nhập khẩu rất lớn.
Với hơn 45.000 doanh nghiệp, chúng ta hiện đã có khả năng tham gia sâu vào chuỗi cung ứng toàn cầu, áp dụng công nghệ quản trị hiện đại để cạnh tranh sòng phẳng với các đối thủ ngoại.
Đặc biệt từ bối cảnh chung và diễn biến xuất nhập khẩu mấy năm gần đây (kim ngạch tăng nhanh, xuất siêu dần thu hẹp), thì logistics trở thành một trong những công cụ trực tiếp và quan trọng để nâng cao chất lượng tăng trưởng.
Logistics không chỉ quyết định chi phí lưu thông hàng hóa, mà còn tác động trực tiếp đến giá trị gia tăng giữ lại trong nước; tăng khả năng tham gia sâu hơn của doanh nghiệp Việt Nam vào chuỗi giá trị khu vực và toàn cầu.
Trong bối cảnh đó, việc phát triển logistics hiệu quả, hiện đại và bền vững không còn là yêu cầu riêng của ngành dịch vụ, mà là điều kiện cần để nền kinh tế chuyển từ tăng trưởng theo quy mô sang tăng trưởng theo chất lượng. Như vậy, logistics không còn là “người giúp việc” mà đã trở thành trụ cột hỗ trợ sản xuất, xuất khẩu và thương mại điện tử, góp phần nâng cao năng lực cạnh tranh quốc gia.
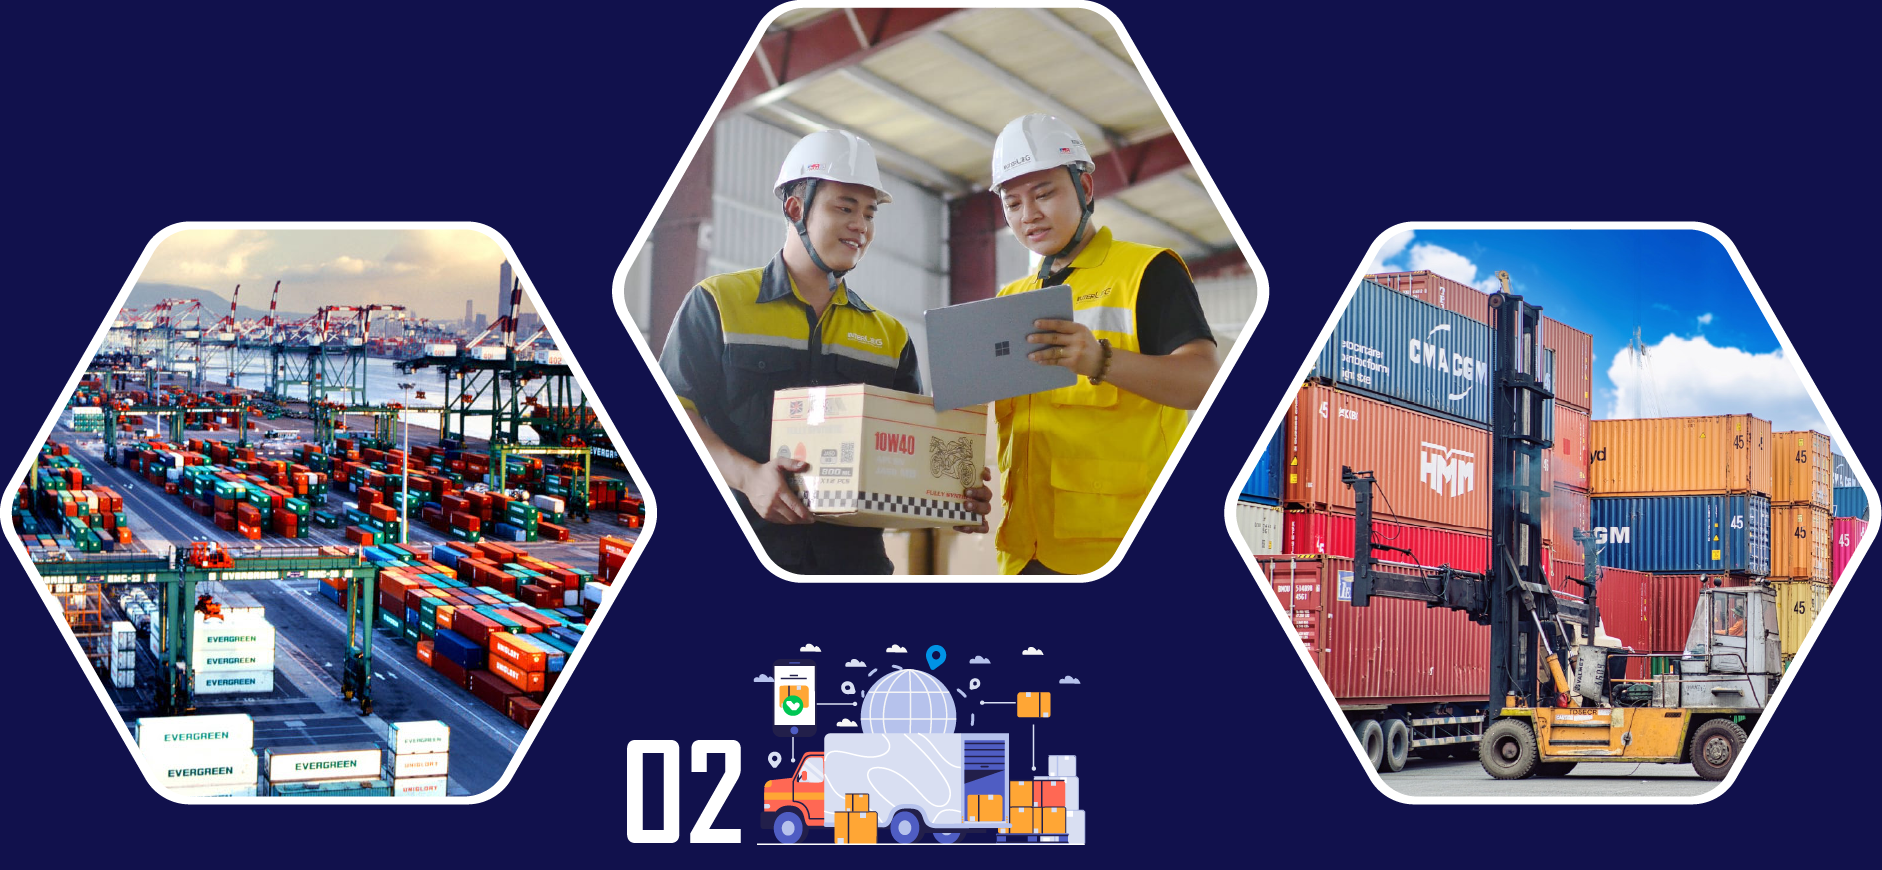
Thưa ông, thế giới đang nhắc đến Việt Nam như một “ngôi sao đang lên”‘ từ làn sóng “Trung Quốc+1” và đòn bẩy từ các FTA thế hệ mới. Vậy trong cuộc đua trở thành hub logistics của khu vực, đâu là những cơ hội vàng mà chúng ta không được phép bỏ lỡ?
Chuỗi cung ứng toàn cầu đang tái cấu trúc mạnh mẽ theo nhiều trục: từ Nearshoring (sản xuất gần thị trường), Friendshoring (ưu tiên đối tác tin cậy) đến Regionalization (khu vực hóa) và ưu tiên khả năng chống chịu (Resilience-first).
Trong bối cảnh đó, Việt Nam đang sở hữu một tập hợp lợi thế hiếm có trong khu vực.
Thứ nhất, Việt Nam hiện đã ký 18 Hiệp định Thương mại tự do (17 hiệp định đã có hiệu lực), bao phủ hơn 60 nền kinh tế chiếm hơn 90% kim ngạch thương mại toàn cầu, trong đó có hầu hết các trung tâm thương mại lớn của thế giới, tạo lợi thế vượt trội về tiếp cận thị trường và ưu đãi thuế quan.
Thứ hai, quy mô thương mại của Việt Nam đã đạt mốc kỷ lục 930,05 tỷ USD năm 2025, cho thấy nền hàng đủ lớn để hình thành các trung tâm logistics quy mô khu vực.
Thứ ba, Việt Nam nằm trên các hành lang kinh tế chiến lược kết nối Đông Bắc Á – ASEAN – Tiểu vùng Mekong – Ấn Độ, có đường bờ biển dài, hệ thống cảng nước sâu và mạng lưới kết nối ngày càng hoàn thiện.
Từ những nền tảng đó, Việt Nam có ba cơ hội chiến lược không được phép bỏ lỡ. Một, trở thành trung tâm logistics phục vụ dòng FDI công nghệ cao. Hai, đóng vai trò hub trung chuyển phân phối cho ASEAN và tiểu vùng Mekong. Ba, bứt phá trong logistics số và logistics xanh để đón đầu thương mại điện tử xuyên biên giới.
Tuy nhiên, cơ hội chỉ trở thành lợi thế bền vững nếu Việt Nam chuyển nhanh từ tư duy “thu hút dòng hàng” sang tư duy xây dựng hệ sinh thái logistics tích hợp, bao gồm hạ tầng vật lý, hạ tầng số, thể chế, nguồn nhân lực và năng lực doanh nghiệp nội địa. Nếu không, chúng ta có thể chỉ dừng ở vai trò trung chuyển giá trị thấp, thay vì trở thành hub logistics có giá trị gia tăng cao của khu vực.
Dù tăng trưởng ấn tượng nhưng chi phí logistics tại Việt Nam vẫn là “hòn đá tảng”. Ông có thể chỉ ra những rào cản đang kìm hãm sức cạnh tranh của doanh nghiệp nội ngay trên sân nhà?
Hiện chi phí logistics của Việt Nam ước khoảng 16–18% GDP, trong khi mức phổ biến của các nền kinh tế logistics phát triển chỉ khoảng 8–12% GDP. Chênh lệch này không chỉ làm tăng giá thành xuất khẩu, mà còn làm giảm khả năng cạnh tranh của doanh nghiệp nội địa ngay trên sân nhà.
Nhìn một cách hệ thống, chi phí logistics cao tại Việt Nam không xuất phát từ một nguyên nhân đơn lẻ, mà là hệ quả của 3 tầng điểm nghẽn cấu trúc: hạ tầng vật lý, thể chế vận hành và năng lực doanh nghiệp.
Về hạ tầng vật lý và tổ chức không gian logistics, Việt Nam vẫn phụ thuộc nặng vào vận tải đường bộ, chiếm khoảng gần 70% sản lượng vận chuyển hàng hóa, trong khi đường thủy nội địa và đường sắt vốn có chi phí thấp và phát thải thấp chưa phát huy đúng tiềm năng.
Các kết nối từ cảng biển, ga hàng hóa, ICD tới khu công nghiệp còn thiếu đồng bộ; quỹ đất logistics tại các vùng động lực hạn chế, làm chi phí kho bãi và trung chuyển tăng nhanh. Ùn tắc đô thị và thiếu các vành đai logistics cũng tạo ra chi phí ẩn rất lớn cho doanh nghiệp.
Ở tầng thể chế và tổ chức vận hành chuỗi, vẫn tồn tại sự phân mảnh trong quy hoạch và quản lý giữa các ngành, các địa phương; thủ tục kiểm tra chuyên ngành, chia sẻ dữ liệu, chuẩn hóa quy trình chưa thực sự liền mạch theo logic chuỗi cung ứng. Điều này làm tăng thời gian chờ, chi phí tuân thủ và rủi ro vận hành, đặc biệt với doanh nghiệp nhỏ và vừa.
Đặc biệt, ở tầng năng lực nội tại của doanh nghiệp logistics, phần lớn doanh nghiệp Việt Nam có quy mô nhỏ, vốn hạn chế, khó đầu tư hệ thống công nghệ, tự động hóa, chuẩn hóa dịch vụ và quản trị rủi ro theo chuẩn quốc tế. Trong khi đó, cạnh tranh từ các tập đoàn logistics toàn cầu ngày càng mạnh, tạo áp lực rất lớn lên doanh nghiệp nội địa.
Chính ba tầng điểm nghẽn này cộng hưởng với nhau khiến chi phí logistics không chỉ cao về mặt tài chính, mà còn cao về chi phí cơ hội: mất thời gian, giảm độ tin cậy chuỗi cung ứng, hạn chế khả năng mở rộng thị trường. Nếu không xử lý đồng bộ cả ba tầng, việc giảm chi phí logistics sẽ rất khó đạt được một cách bền vững.
Theo ông, để hiện thực hóa mục tiêu đưa logistics thành một ngành dịch vụ đem lại giá trị gia tăng cao, Chính phủ và các địa phương cần có những cú hích chính sách đột phá nào?
Chiến lược phát triển dịch vụ logistics Việt Nam giai đoạn 2025–2035, tầm nhìn 2050 đã đặt ra những mục tiêu rất rõ ràng: logistics trở thành ngành dịch vụ hiện đại, có năng lực cạnh tranh khu vực; tốc độ tăng trưởng dịch vụ logistics duy trì ở mức cao; chi phí logistics từng bước giảm về ngưỡng tiệm cận các nước tiên tiến trong ASEAN; đóng góp trực tiếp của logistics đạt khoảng 5–7% GDP vào năm 2035.
Theo tôi, để hiện thực hóa các mục tiêu này, cần một số cú hích chính sách mang tính cấu trúc, không chỉ là các biện pháp đơn lẻ.
Thứ nhất, chuyển mạnh từ tư duy quản lý theo từng phương thức vận tải sang quản trị chuỗi logistics tích hợp ở cấp quốc gia và liên vùng, với cơ chế điều phối đủ thẩm quyền để bảo đảm quy hoạch, đầu tư và vận hành hạ tầng được đồng bộ giữa giao thông, công nghiệp, thương mại, đô thị và logistics.
Thứ hai, có chính sách không gian và đất đai cho logistics một cách chủ động và dài hạn, hình thành các trung tâm logistics, ICD, logistics park, logistics xanh tại các vùng động lực kinh tế, gắn trực tiếp với hành lang vận tải và cửa ngõ xuất nhập khẩu, thay vì phát triển manh mún, tự phát.
Thứ ba, coi hạ tầng dữ liệu logistics quốc gia là một loại hạ tầng thiết yếu tương tự điện, nước, giao thông, nhằm kết nối dữ liệu giữa doanh nghiệp – cảng – hải quan – thương mại – tài chính – bảo hiểm, qua đó giảm chi phí giao dịch và nâng cao tính minh bạch của chuỗi.
Thứ tư, thiết kế các công cụ tài chính và cơ chế khuyến khích đổi mới sáng tạo – logistics xanh, như tín dụng xanh, PPP linh hoạt, sandbox công nghệ, để thúc đẩy doanh nghiệp đầu tư vào tự động hóa, năng lượng sạch, nền tảng số và mô hình logistics thế hệ mới.
Thứ năm, chiến lược phát triển nguồn nhân lực logistics chất lượng cao, gắn đào tạo với chuẩn quốc tế, thực tiễn doanh nghiệp và nhu cầu chuyển đổi số – chuyển đổi xanh, nhằm nâng cao năng suất dài hạn của toàn ngành.
Nếu các trụ cột này được triển khai đồng bộ, logistics sẽ không chỉ giảm chi phí cho nền kinh tế, mà còn trở thành một ngành dịch vụ tạo giá trị gia tăng cao, đóng góp thực chất vào tăng trưởng và năng lực cạnh tranh quốc gia.
Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 9-2026 phát hành ngày 02/03/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/dat-mua/an-pham/tap-chi-kinh-te-viet-nam-so-9-2026.html
Bài liên quan
Đọc bài theo từ khoá


Nắm bắt nhu cầu nhà ở thực tế để giữ nhân lực chất lượng cao
Để làm rõ vấn đề này, Tạp chí Kinh tế Việt Nam/VnEconomy giới thiệu ý kiến của đại diện cơ quan quản lý, chuyên gia và doanh nghiệp về thực trạng, triển vọng nhu cầu nhà ở của người nước ngoài tại Việt Nam; những vướng mắc trong quá trình thực thi chính sách; đồng thời đề xuất giải pháp phát triển nguồn cung phù hợp, minh bạch hóa thông tin và tăng cường kết nối cung - cầu…
Không để doanh nghiệp Việt tự mò mẫm tìm đường vào chuỗi cung ứng điện tử của khối FDI
Trao đổi với Tạp chí Kinh tế Việt Nam/VnEconomy, bà Đỗ Thị Thúy Hương, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp điện tử Việt Nam (VEIA), cho rằng rào cản lớn đối với doanh nghiệp Việt Nam không chỉ là đáp ứng tiêu chuẩn của khối FDI, mà còn nằm ở mạng lưới cung ứng sẵn có của các tập đoàn này. Do đó cần có sự cởi mở hơn từ doanh nghiệp FDI và thay đổi cách tiếp cận trong hỗ trợ nhà cung ứng trong nước, qua đó thúc đẩy kết nối và phát triển chuỗi cung ứng tại Việt Nam.
Không nên xem nhà ở cho người nước ngoài là thị trường ngách
Trả lời phỏng vấn báo chí bên lề hội thảo “Nhà ở cho người nước ngoài sống và làm việc tại Thành phố Bắc Ninh” do Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Ủy ban Nhân dân Thành phố Bắc Ninh tổ chức mới đây, ông Phạm Văn Thịnh, Phó Chủ tịch Ủy ban Nhân dân Thành phố Bắc Ninh, cho biết cùng với quá trình thu hút đầu tư và mở rộng sản xuất, nhu cầu nhà ở của chuyên gia, nhà quản lý và người lao động nước ngoài tại địa phương ngày càng gia tăng.
Từ nguồn lực đến năng lực sáng tạo
Câu hỏi của chặng phát triển mới không còn dừng ở việc chúng ta có bao nhiêu nguồn lực, mà là có thể tổ chức, kết nối và chuyển hóa những nguồn lực ấy đến đâu. Từ thể chế và môi trường kinh doanh đến sức sống của doanh nghiệp địa phương, từ niềm tin của người trở về quê đến cách ứng xử với di sản và căn tính miền Trung, những câu trả lời gặp nhau ở một điểm: phát triển phải để lại năng lực lớn hơn cho con người và vùng đất, để ngày mai có thể tự tạo ra những cơ hội mới.
Đón "đại bàng" có chọn lọc
Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

