


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


MWG mua lại 71.560 cổ phiếu quỹ


Lượng cổ phiếu trên được giao dịch bằng phương thức chuyển quyền sở hữu thông qua VSDC. Thời gian giao dịch từ 26/8 đến 24/9/2026.
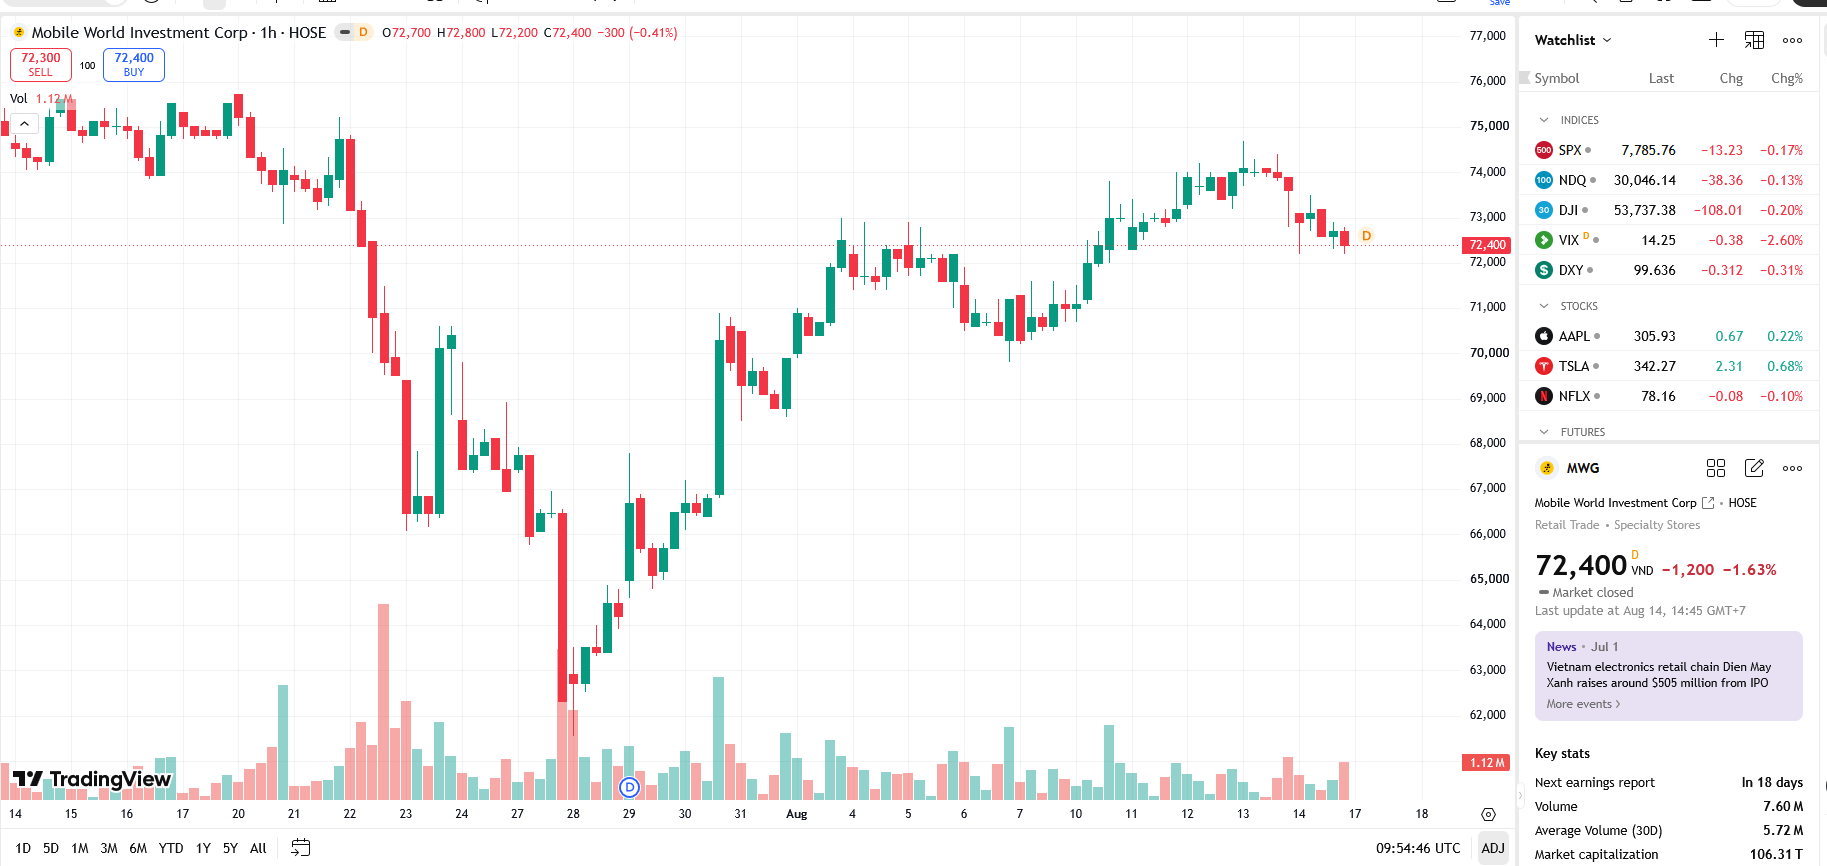
Công ty Cổ phần Đầu tư Thế Giới Di Động (mã MWG-HOSE) thông báo mua lại cổ phiếu quỹ.
Theo đó, MWG vừa thông báo mua lại 71.560 cổ phiếu quỹ nhằm mục đích thu hồi cổ phiếu theo chương trình lựa chọn người lao động (ESOP) của những nhân viên đã nghỉ việc.
Nguồn vốn thực hiện mua lại là 715,6 triệu đồng từ nguồn vốn tự có của công ty. Lượng cổ phiếu trên được giao dịch bằng phương thức chuyển quyền sở hữu thông qua VSDC. Thời gian giao dịch từ 26/8 đến 24/9/2026.
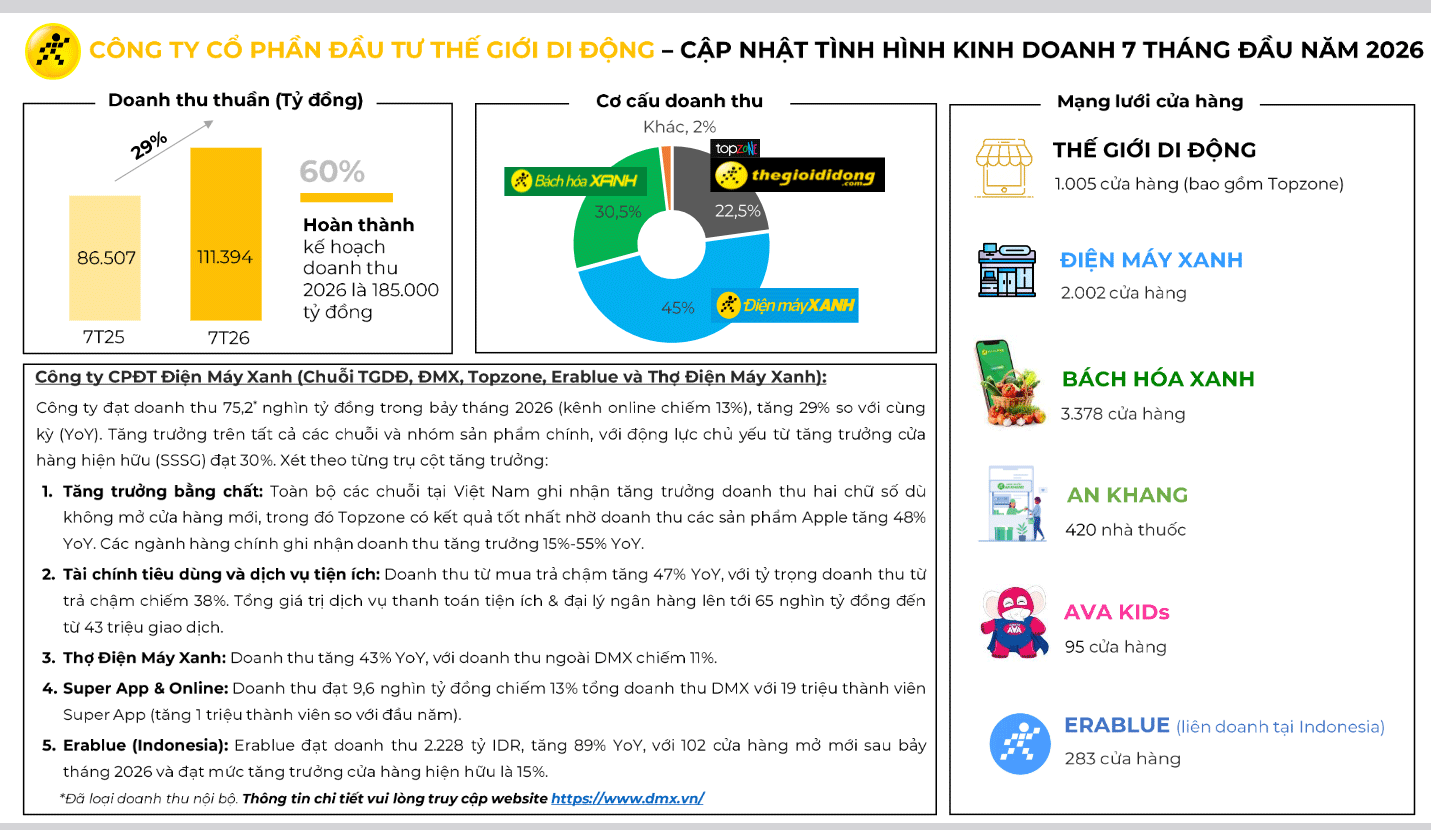
Mới đây Thế Giới Di Động công bố báo cáo doanh thu thuần 111.394 tỷ đồng trong 7 tháng đầu năm 2026, tăng 29% so với cùng kỳ năm 2025, bằng 60% kế hoạch doanh thu cả năm 2026 là 185.000 tỷ đồng.
Xét về cơ cấu, Bách Hóa Xanh đóng góp 30,5% doanh thu, đứng sau nhóm Điện Máy Xanh với 45%. Thế Giới Di Động và Topzone chiếm 22,5%, phần còn lại khoảng 2%.
Được biết, Chứng khoán Vietcap (VCSC) tiếp tục duy trì khuyến nghị "mua" và nâng 39% giá mục tiêu của MWG lên mức 140.000 đồng/cổ phiếu, do VCSC dời thời điểm định giá mục tiêu sang giữa năm 2027 và nâng lần lượt 39%/47%/45% đối với dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số các năm 2026/27/28. Các tác động tích cực này được bù trừ một phần bởi việc VCSC nâng 100 điểm cơ bản giả định lãi suất phi rủi ro chung lên mức 7,0%.
VCSC cho biết mức tăng của VCSC đối với dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số, chủ yếu nhờ sự gia tăng của mức tăng trưởng doanh thu cửa hàng hiện hữu (SSSG) và doanh thu dịch vụ của mảng điện máy, cùng với việc tốc độ mở mới cửa hàng BHX được đẩy nhanh.
Dự báo năm 2026: lợi nhuận sau thuế tăng 68% so với cùng kỳ năm trước nhờ doanh thu DMX tăng mạnh, BHX mở mới 1.200 cửa hàng và biên lợi nhuận sau thuế đạt 3,4%. VCSC dự báo lợi nhuận sau thuế của DMX/BHX sẽ lần lượt đạt 10,3 nghìn tỷ đồng (+78% so với cùng kỳ năm trước)/2,1 nghìn tỷ đồng (+158% so với cùng kỳ năm trước) trong năm 2026.
Dự báo năm 2027: Tăng trưởng EPS trở lại mức bình thường 25%, do tác động tích cực từ việc mở rộng BHX bị bù trừ một phần bởi tác động pha loãng sau đợt IPO của DMX (trong đó, tỷ lệ sở hữu của MWG tại DMX đã giảm từ 99% xuống 86% vào tháng 7/2026). VCSC dự báo lợi nhuận sau thuế trước lợi ích cổ đông thiểu số của DMX/BHX sẽ lần lượt đạt 12,5 nghìn tỷ đồng (+21% so với cùng kỳ năm trước)/3,1 nghìn tỷ đồng (+48% so với cùng kỳ năm trước) trong năm 2027. Việc DMX thực hiện IPO trong năm 2026 phù hợp với thông tin chào bán được Vietcap công bố.
Theo VCSC, MWG hiện giao dịch tại P/E dự phóng năm 2026/27 lần lượt là 9,2 lần/7,4 lần. VCSC cho rằng mức định giá này là tương đối hấp dẫn so với mức P/E dự phóng trung bình 10 năm của công ty là 13,3 lần và tốc độ tăng trưởng kép hằng năm (CAGR) EPS dự kiến đạt 18% trong giai đoạn 2026-29. Giá mục tiêu của VCSC tương ứng với mức P/E trung bình là 15,6 lần (dựa trên EPS trung bình giai đoạn 2026-2027).
VCSC cho biết rủi ro đối với MWG là giá bộ nhớ tăng cao làm ảnh hưởng đến nhu cầu điện tử tiêu dùng; lãi suất cao hơn có thể làm chậm đà thâm nhập của mảng tài chính tiêu dùng; các vấn đề về hiệu quả vận hành tại BHX.
Đọc bài theo từ khoá


Phiên đấu giá hơn 79 triệu cổ phiếu SEA do SCIC sở hữu tiếp tục thất bại
Hết thời hạn đăng ký và đặt cọc (15h30 ngày 26/10/2026) không có nhà đầu tư đăng ký tham gia đấu giá mua lô cổ phần của công ty.
Em gái Chủ tịch NVL mua 30 triệu cổ phiếu, các thành viên ban điều hành đăng ký bán 25,8 triệu cổ
Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va (mã NVL-HOSE) vừa thông báo một loạt giao dịch của bà Bùi Cao Ngọc Quỳnh, ông Dương Văn Bắc; ông Cao Trần Duy Nam và bà Trần Thị Thanh Vân.
9 tháng, MWG lãi hơn 9.600 tỷ, vượt 5% kế hoạch năm
9 tháng đầu năm, doanh thu thuần của MWG đạt 147.827 tỷ đồng và lợi nhuận sau thuế đạt 9.634 tỷ đồng, lần lượt tăng 30% và 93% so với cùng kỳ 2025.
FPT chốt danh sách cổ đông tạm ứng cổ tức đợt 1/2026
Ngày chốt danh sách cổ đông là ngày 30/11 và ngày thực hiện chi trả là 10/12/2026.
GVR chi 1.600 tỷ trả cổ tức năm 2025 bằng tiền
GVR sẽ trả cổ tức cho cổ đông bằng tiền mặt với tỷ lệ 4%, tương ứng cổ đông sở hữu 1 cổ phiếu sẽ được nhận 400 đồng. Ngày đăng ký cuối cùng thực hiện quyền là 11/11/2026.




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...