




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nền định giá cổ phiếu dầu khí hiện khá cao nhưng dư địa tăng vẫn còn?


Khi giá dầu neo cao làm tăng mức định giá đối với các cổ phiếu dầu khí, có thể cao hơn 15% – 20% so với khi giá dầu ở mức thấp.
Chiến sự căng thẳng tại khu vực Trung Đông tiếp tục đẩy giá dầu lên cao và tác động trực tiếp lên diễn biến cổ phiếu ngành dầu khí trong nước. Trong cập nhật triển vọng các ngành nghề mới đây, Chứng khoán BSC cho rằng ba nhóm ngành dầu khí, phân bón và cảng biển tiếp tục "hưởng lợi" nếu giá dầu neo trên 100 USD/thùng.
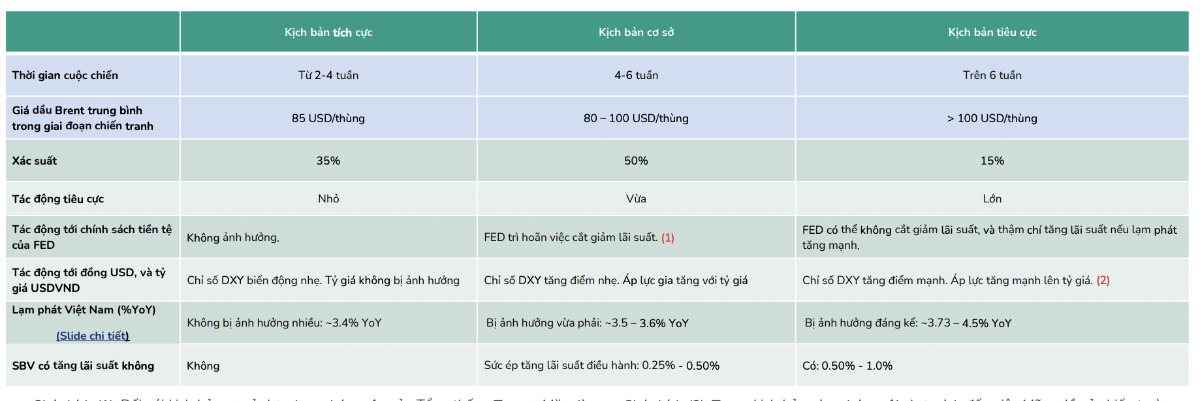
Trong kịch bản cơ sở, BSC đưa ra triển vọng giá dầu neo 80 – 100 USD/thùng.
Trong bối cảnh chiến sự leo thang với lệnh phong toả eo biển Hormuz, giá dầu tăng trong ngắn hạn do nguồn cung bị gián đoạn các nhà máy ngừng sản xuất, tàu chở dầu bị chậm trễ.
BSC cho rằng khi giá dầu tăng cao có thể đạt 100 USD/thùng nếu chiến sự kéo dài, cổ phiếu ngành Dầu khí sẽ được hưởng lợi kép từ mức định giá của cổ phiếu và hoạt động kinh doanh. Tuy nhiên, tiềm ẩn rủi ro đứt gãy chuỗi cung ứng, ảnh hưởng đến hoạt động xuất nhập khẩu (LPG của GAS) và rủi ro thiếu hụt nguồn cung dầu thô đầu vào khiến các nhà máy lọc dầu (BSR) khó duy trì công suất tối đa.
Cần lưu ý nền định giá nhóm Dầu khí hiện khá cao. Tuy nhiên, khi giá dầu neo cao làm tăng mức định giá đối với các cổ phiếu dầu khí, có thể cao hơn 15% – 20% so với khi giá dầu ở mức thấp.
Giá dầu neo cao hỗ trợ các hoạt động phát triển mỏ, khai thác nguồn dầu khí mới, tăng việc làm cho các doanh nghiệp dầu khí. Đồng thời, sự đứt gãy cung ứng sản phẩm tinh chế từ Trung Đông tạo điều kiện cho biên lọc dầu nới rộng, thúc đẩy trực tiếp lợi nhuận cốt lõi của doanh nghiệp lọc dầu (BSR). Trong khi đó, nhóm bán lẻ xăng dầu chưa có đánh giá trong dài hạn.
Đối với nhóm phân bón, giá bán phân bón thế giới (Ure, DAP) phản ứng tích cực trước tâm lý lo ngại gián đoạn nguồn cung từ khu vực Trung Đông. Triển vọng nhóm này tích cực nhờ biên lợi nhuận gộp mở rộng nhờ giá bán tăng sớm trong khi giá vốn nguyên liệu đầu vào có độ trễ hàng tồn kho.
Với riêng Ure, cú sốc cung kép từ việc đứt gãy xuất khẩu tại Trung Đông và cắt giảm công suất tại các nhà máy EU (do giá khí tự nhiên tăng vọt) thúc đẩy giá Ure thế giới tăng phi mã. Kỳ vọng biên lợi nhuận mở rộng kỷ lục tương tự giai đoạn 2022 (Nga – Ukraine).
Với DAP, hưởng lợi từ khoảng trống nguồn cung Trung Đông giúp giá DAP thế giới duy trì vùng giá cao. Mặc dù chi phí nhập khẩu Quặng và Lưu huỳnh tăng, đà tăng dốc của giá thành phẩm dự kiến sẽ vượt tốc độ tăng chi phí, là động lực chính thúc đẩy mở rộng biên lợi nhuận gộp.
Với nhóm vận tải biển, giá cước có thể đột biến trong ngắn hạn, đặc biệt ở nhóm tàu cỡ lớn như VLCC, Suezmax và Aframax (phục vụ các tuyến dầu Trung Đông – châu Á) – sau đó lan toả sang khác phân khúc khác. Tuy nhiên, mức độ phản ánh vào kết quả kinh doanh của doanh nghiệp vận tải biển Việt Nam là không lớn, do phần lớn hợp đồng định hạn đã được tái ký từ đầu năm.
Với vận tải LPG: Tương tự, giá cước có thể tăng mạnh trong ngắn hạn nhưng chủ yếu ở nhóm tàu VLGC chở khí hóa lỏng. Hiện nay, chỉ có Nhật Việt Trans (công ty con của PVT) đang sở hữu 2 tàu VLGC hoạt động tại khu vực Trung Đông, nhưng các tàu này đã được ký hợp đồng cho thuê dài hạn. Trong khi đó, nhóm tàu nhỏ khoảng 5.000 CBM (chiếm tỷ trọng lớn trong đội tàu LPG nội địa) hầu như không được hưởng lợi đáng kể, do khai thác tương đối ổn định trên các tuyến nội Á.
Vận tải container/hàng rời: Mức độ ảnh hưởng nhìn chung thấp hơn đáng kể, do eo biển Hormuz chỉ chiếm khoảng 2,8% và 2,4% luồng thương mại toàn cầu.
Trong kịch bản chiến sự kéo dài, vận tải dầu thô/dầu thành phẩm/hóa chất/LPG có thể ghi nhận giá cước neo ở mức cao trong thời gian dài tại các phân khúc và cỡ tàu, khi dòng chảy năng lượng và các tuyến hàng hải toàn cầu có xu hướng tái cấu trúc.
Các doanh nghiệp sở hữu đội tàu chở dầu lỏng và khí tự nhiên có thể tái ký hợp đồng với mức giá cao hơn trong các kỳ tiếp theo (ước tính trong khoảng 6 tháng – 1 năm), qua đó hỗ trợ cải thiện biên lợi nhuận gộp trong trung hạn (tương tự giai đoạn năm 2022 – 2024 trong bối cảnh chiến sự Nga–Ukraine).
Trong bối cảnh tỷ giá tăng, các doanh nghiệp vận tải biển có thể ghi nhận nguồn thu chênh lệch tỷ giá tích cực hơn, do phần lớn hợp đồng cho thuê tàu được thanh toán bằng USD. Yếu tố này có thể góp phần bù đắp áp lực từ chi phí lãi vay USD và chi phí nhiên liệu đầu vào gia tăng.
Bài liên quan

16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh

Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
ACV đề xuất xe trung chuyển trực tiếp giữa sân bay Long Thành và Tân Sơn Nhất
GoRice thúc đẩy chuyển đổi xanh chuỗi giá trị lúa gạo tại Đồng bằng sông Cửu Long
Đề xuất giảm thuế xuất khẩu phân bón về 0%: Doanh nghiệp nào được lợi nhất?
Giảm thuế giúp doanh nghiệp cải thiện giá bán ròng hoặc tăng khả năng cạnh tranh về giá trên thị trường quốc tế, qua đó hỗ trợ biên lợi nhuận và sản lượng xuất khẩu.
Blog chứng khoán: Dòng tiền phản công
Sau 2,5 phiên bên mua “buông” nhưng thị trường điều chỉnh với áp lực bán khá nhẹ, dòng tiền đang có sự tự tin trở lại và bắt đầu nâng giá dần lên. Phiên đảo chiều hôm nay có sự dẫn dắt khá tốt của nhóm blue-chips kết hợp với sự đồng thuận của bên bán.
Giới chuyên gia: Lạm phát trên toàn cầu sẽ duy trì ở mức cao sang năm 2027
Các chuyên gia đang ngày càng lo ngại rằng áp lực tăng giá sẽ ăn sâu và lan rộng, vượt xa phạm vi tác động của giá năng lượng leo thang do xung đột ở Trung Đông...
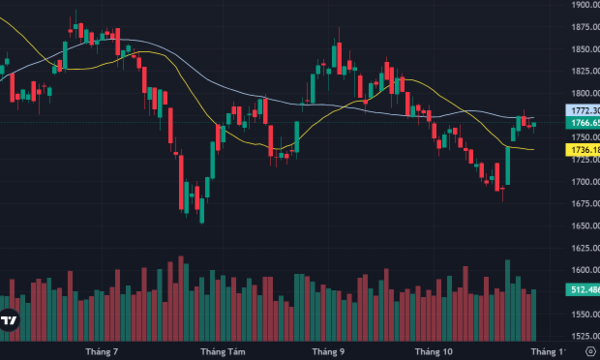
Dòng tiền chủ động hơn, cổ phiếu blue-chips kéo VN-Index đảo chiều
Thị trường xuất hiện thêm một đợt bán khá mạnh trong phiên chiều nay, VN-Index thậm chí giảm chạm đáy lúc gần 2h15. Những phút còn lại dòng tiền “phản công” khá nhanh, dẫn đầu là nhóm cổ phiếu blue-chips kéo chỉ số đảo chiều thành công.
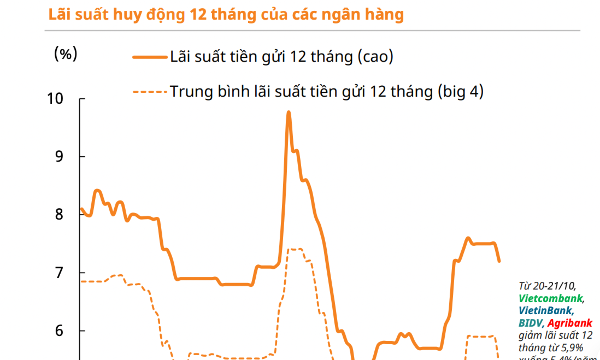
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...