




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Rủi ro thuế quan vẫn là biến số cần theo dõi trong năm 2026


Với triển vọng thu hút FDI của Việt Nam, so sánh mức thuế Mỹ áp lên hàng hoá Việt Nam với một số quốc gia lân cận cho thấy Việt Nam vẫn giữ được lợi thế tương đối trong việc thu hút FDI dài hạn. Tuy vậy, rủi ro thuế quan vẫn là biến số cần theo dõi trong năm nay...
Tính đến ngày 13/3, xung đột Trung Đông đã kéo dài sang ngày thứ 14. Chiến sự lan rộng với nhiều cuộc tấn công vào hạ tầng năng lượng tại nhiều nước ở Trung Đông – nơi cung cấp gần 35% dầu thô và 24% LNG thế giới.
Cùng với đó, việc đóng cửa eo biển Hormuz – tuyến đường vận chuyển 20– 25% dầu thô và 20% LNG thế giới - làm gia tăng rủi ro đứt gãy chuỗi cung ứng và giá cả hàng hoá tăng vọt trong thời gian ngắn.
Trong cập nhật triển vọng thị trường chứng khoán mới đây, Chứng khoán Mirae Asset nhận định áp lực lạm phát "chi phí đẩy” gia tăng làm giảm sức mua của người tiêu dùng trong khi làm tăng chi phí sản xuất của doanh nghiệp.
Theo nghiên cứu của Fed, giá dầu tăng 10% sẽ làm tăng thêm lần lượt 0,1 và 0,4 điểm phần trăm vào lạm phát cơ bản và lạm phát tổng. Từ đó, sự thận trọng của thị trường đối với lộ trình nới lỏng chính sách của Fed ngày càng tăng, với mức kỳ vọng cắt giảm 50 điểm cơ bản lãi suất được lùi về nửa cuối năm 2026.
Áp lực lạm phát gia tăng cũng sẽ khiến các Ngân hàng Trung ương khác ngưng xu hướng nới lỏng hiện tại hoặc đảo chiều chính sách. Tuy nhiên, mức độ tác động đến lạm phát toàn cầu phụ thuộc rất lớn vào thời gian kéo dài của cuộc chiến.
Trong kịch bản lạc quan: Chiến tranh Trung Đông sẽ hạ nhiệt sau 4 – 5 tuần. Giả định xác suất diễn ra là khoảng 60% do cân nhắc các yếu tố: Cuộc bầu cử giữa nhiệm kỳ của Mỹ sẽ diễn ra vào đầu tháng 11; Dữ liệu thị trường lao động Mỹ cho thấy xu hướng đang hạ nhiệt, tuy nhiên, Fed có thể phải hoãn việc giảm lãi suất nếu áp lực lạm phát tăng cao.
Trong kịch bản này, Mirae Asset kỳ vọng giá dầu sẽ hạ nhiệt từ mốc 100 USD/thùng xuống 80 – 85 USD/thùng, do đó, áp lực lạm phát vẫn có thể kiểm soát được và Fed vẫn giảm lãi suất 50 điểm cơ bản trong năm 2026.
Ở kịch bản ngược lại, chiến tranh kéo dài hơn 5 tuần sẽ có tác động nghiêm trọng đến kinh tế toàn cầu: lạm phát do chi phí đẩy, chi phí sản xuất tăng, tiêu dùng suy giảm. Áp lực lạm phát gia tăng khiến các Ngân hàng Trung ương ngưng xu hướng nới lỏng hiện tại hoặc đảo chiều chính sách, dẫn đến rủi ro đình lạm gia tăng.
Đối với thị trường trong nước, rủi ro thuế quan vẫn là biến số cần theo dõi trong năm 2026. Các loại thuế quan được áp đặt theo Đạo luật Quyền hạn kinh tế khẩn cấp quốc tế (IEEPA) được ngưng thu từ ngày 24/2. Thay vào đó, Tổng thống Donald Trump đã ký sắc lệnh áp thuế bổ sung 10% đối với hàng hóa nhập khẩu vào Mỹ Dựa trên Mục 122 của Đạo luật Thương mại năm 1974, kéo dài trong 150 ngày, có hiệu lực cùng ngày 24/2.
Dù vậy, rủi ro thuế quan vẫn là biến số cần theo dõi trong năm 2026. Theo ước tính của Bloomberg Economics sử dụng dữ liệu nhập khẩu của Mỹ năm 2024 ở cấp độ chi tiết mã HS-10 theo từng đối tác, mức thuế trung bình đối với hàng hóa Việt Nam có thể giảm xuống từ 18,3% xuống 12,35% sau các thay đổi kể từ ngày 24/2.
Đối với xuất khẩu của Việt Nam, xu hướng "Front-loading" (đẩy mạnh xuất khẩu sớm) được thúc đẩy nhờ áp lực thuế quan giảm bớt trong ngắn hạn trước khi có sự thay đổi chính sách sau thời hạn 150 ngày.
Với triển vọng thu hút FDI của Việt Nam, so sánh mức thuế Mỹ áp lên hàng hoá Việt Nam với một số quốc gia lân cận cho thấy Việt Nam vẫn giữ được lợi thế tương đối trong việc thu hút FDI dài hạn.
Bên cạnh 17 FTA đã ký kết, Việt Nam liên tục nâng cấp quan hệ lên Đối tác Chiến lược Toàn diện (CSP) với tổng cộng 15 quốc gia cụ thể là ký kết thêm với 5 quốc gia trong năm 2025 và với EU đối tác thương mại lớn thứ 3 của Việt Nam vào đầu năm 2026.
Năm 2026 cũng được dự kiến sẽ là năm của nhiều sự kiện quan trọng làm thay đổi bối cảnh tăng trưởng kinh tế của các quốc gia, đặc biệt là đối với quốc gia có độ mở kinh tế cao như Việt Nam.
Các sự kiện quan trọng bao gồm việc bổ nhiệm Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) vào tháng 5 và cuộc bầu cử giữa nhiệm kỳ của Hoa Kỳ vào tháng 11. Ngày 9/3/2026, Tổng thống Donald Trump đã chính thức đề cử ông Kevin Warsh cho vị trí Chủ tịch Fed. Ông Warsh được kỳ vọng sẽ ủng hộ việc cắt giảm lãi suất nhưng có thể thu hẹp bảng cân đối kế toán của Fed.
Lo ngại áp lực lạm phát do chiến tranh Trung Đông đang diễn ra khiến sự thận trọng của thị trường đối với lộ trình nới lỏng chính sách của Fed ngày càng tăng, với mức kỳ vọng cắt giảm 50 điểm cơ bản lãi suất được lùi về nửa cuối năm 2026 sau khi vị trí Chủ tịch Fed được bổ nhiệm.
Những sự kiện quan trọng trong nước dự kiến sẽ giúp cân bằng lại các áp lực bên ngoài, bao gồm việc đưa các trung tâm tài chính quốc tế (IFC) vào vận hành, Bầu cử đại biểu Quốc hội khóa XVI và đại biểu Hội đồng Nhân dân các cấp, và Việt Nam chính thức vào rổ chỉ số FTSE Russell các thị trường mới nổi thứ cấp.
Bài liên quan


Blog chứng khoán: Cầu lại rút lui
Sự chủ động của bên mua chiều qua đã hoàn toàn biến mất. Cả phiên hôm nay dòng tiền rút xuống các mức giá rất thấp và thụ động chờ giá. Tuy sức ép từ bên bán không quá lớn nhưng cách mua này vẫn mở đường cho giá điều chỉnh sâu.
Cổ phiếu vừa và nhỏ điều chỉnh mạnh
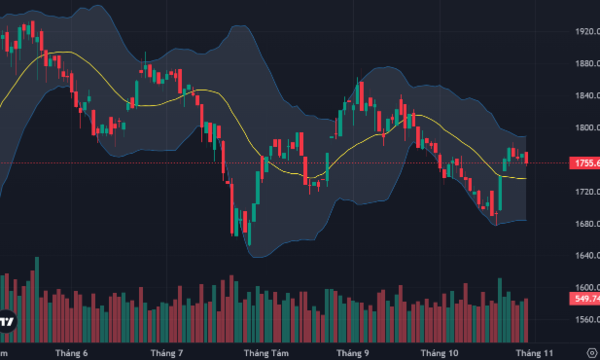
Thị trường chiều nay không có bất kỳ nhịp phục hồi nào khi dòng tiền suy yếu đột biến. Thanh khoản khớp lệnh sàn HoSE sụt giảm gần 23% so với phiên sáng trong khi số lượng cổ phiếu giảm sâu quá 1% lên tới 130 mã. May mắn là nhóm blue-chips còn hỗ trợ điểm số không giảm quá mạnh.
Thị trường tài chính Indonesia đương đầu sức ép bán tháo vì cảnh báo của MSCI
Thị trường tài chính Indonesia tiếp tục chịu sức ép lớn khi nhà đầu tư đồng loạt bán ra cổ phiếu, trái phiếu chính phủ và đồng rupiah, trong bối cảnh lo ngại công ty cung cấp chỉ số MSCI có thể hạ hạng thị trường chứng khoán nước này...
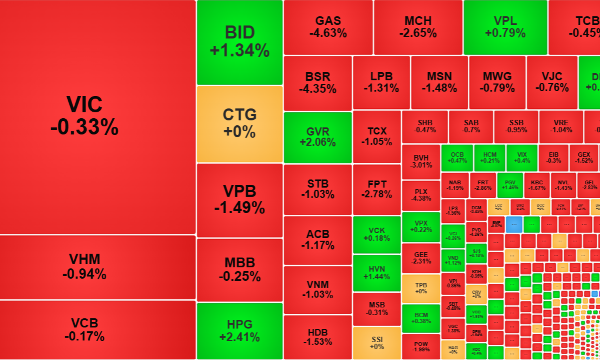
Khối ngoại xả “rát”, áp lực bán tăng vọt, cổ phiếu giảm diện rộng
Thị trường bất ngờ xuất hiện áp lực bán hạ giá tăng đáng kể so với các phiên trước. Cung cầu mất cân bằng rõ rệt, đẩy cổ phiếu giảm giá hàng loạt với 119 mã giảm quá 1% bất chấp VN-Index chỉ giảm nhẹ 0,69%. Khối ngoại cũng có phiên xả hàng lớn nhất 4 tuần và giá trị bán ròng cao nhất 19 phiên sáng trở lại đây.
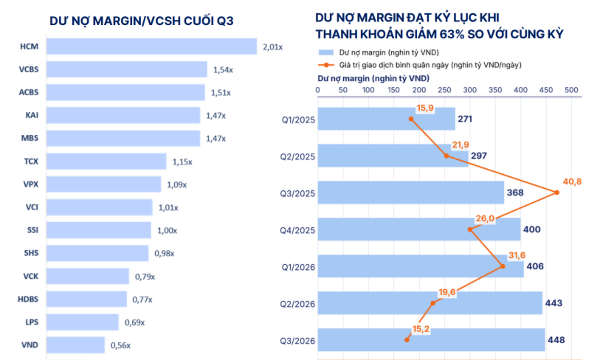
Bức tranh lợi nhuận các công ty chứng khoán trong bối cảnh thanh khoản lao dốc, lãi suất tăng cao
Trong bối cảnh môi giới và tự doanh gặp khó, cho vay ký quỹ tiếp tục là động lực quan trọng của các công ty chứng khoán. Doanh thu mảng cho vay trong 9 tháng đạt 36.200 tỷ đồng, tăng 54,1% so với cùng kỳ; lợi nhuận gộp tăng 45%, lên 23.400 tỷ đồng. Đây là mảng đóng góp lớn nhất, chiếm khoảng 45% tổng lợi nhuận gộp toàn ngành.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...