


Cơ chế mới tạo ra "cú hích" kép: thúc đẩy làn sóng lắp đặt "thần tốc" trước thời điểm chuyển đổi (tháng 6/2025), sau đó kéo theo sự sụp đổ của nhu cầu khi các nhà đầu tư và ngân hàng "đóng băng" các quyết định tài chính do chưa thể đánh giá được rủi ro từ cơ chế giá mới.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành pin mặt trời Trung Quốc đối mặt làn sóng thua lỗ sau giai đoạn tăng nóng


Sau chuỗi năm bùng nổ kỷ lục, thị trường quang điện Trung Quốc đang trải qua cú “hạ cánh cứng” trong nửa đầu 2026 với công suất lắp đặt mới giảm tới 79% so với cùng kỳ, đẩy 5 tập đoàn đầu ngành vào vùng thua lỗ kéo dài với tổng mức lỗ lũy kế vượt 340 tỷ NDT...
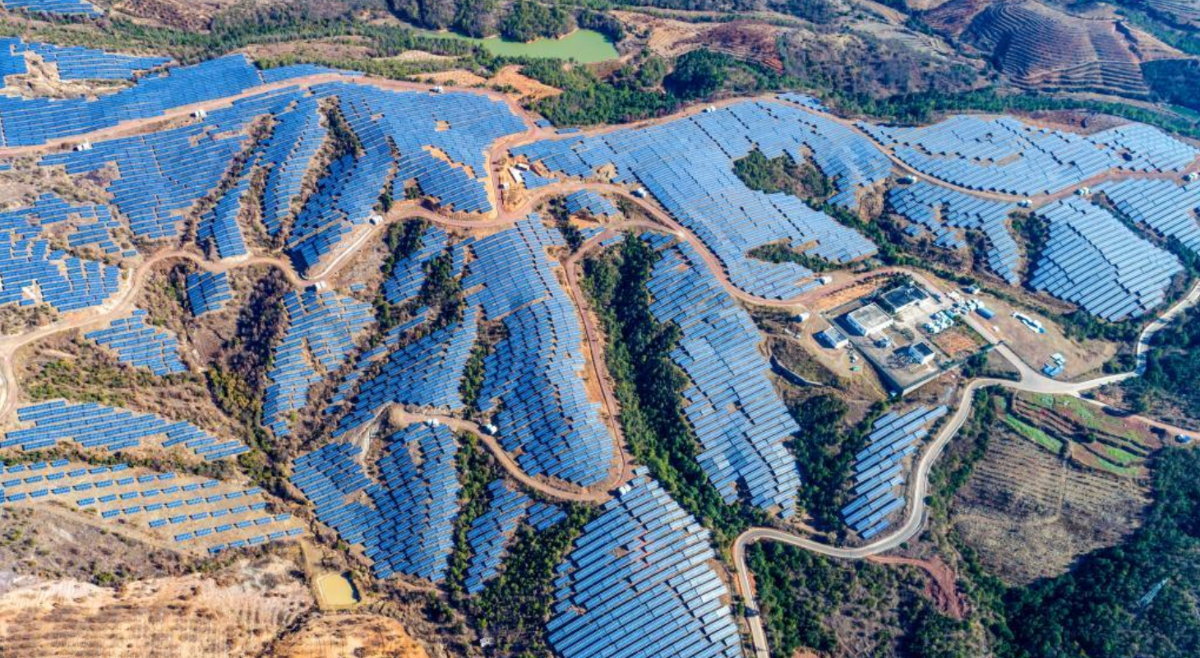
Trong suốt thập kỷ qua, năng lượng mặt trời luôn là trụ cột trong chiến lược phát triển năng lượng tái tạo của Trung Quốc.
Năm 2025, nước này lắp đặt 315 GW công suất mới, chiếm hơn một nửa tổng công suất toàn cầu. Con số này tiếp nối mức 277 GW của năm 2024, khẳng định vị thế bá chủ không thể tranh cãi của Bắc Kinh trong lĩnh vực năng lượng xanh.
Tuy nhiên, bức tranh toàn cảnh trong 5 tháng đầu năm 2026 đã có sự đảo ngược ngoạn mục. Theo phân tích dữ liệu chính thức của Carbon Brief, công suất lắp đặt mới trong tháng 3/2026 chỉ đạt 9 GW, giảm 56% so với cùng kỳ năm 2025. Tháng 4/2026 ghi nhận 10 GW, mức giảm tới 79% so với con số 45 GW của tháng 4/2025.
Tổng kết quý 1/2026, Trung Quốc chỉ bổ sung 41,4 GW công suất, giảm 31% so với quý 1/2025. Sản lượng sản xuất tế bào quang điện cũng giảm 25,6% trong tháng 4 so với cùng kỳ, phản ánh sự điều chỉnh mạnh mẽ của toàn ngành sau giai đoạn tăng trưởng nóng.
"HIỆU ỨNG CHÍNH SÁCH" VÀ SỰ BẤP BÊNH CỦA THỊ TRƯỜNG
Sự sụt giảm đột ngột này có nguyên nhân trực tiếp từ chính sách. Tháng 2/2025, chính phủ Trung Quốc thông báo loại bỏ cơ chế giá cố định (fixed-price tariff) cho các dự án điện tái tạo mới, thay bằng cơ chế "hợp đồng chênh lệch" (Contract for Difference - CfD).
Theo đó, điện từ một lượng công suất tái tạo nhất định sẽ được mua với "giá thực hiện" (strike price) cố định - mức thấp hơn đáng kể so với giá FIT trước đây và các nhà phát triển buộc phải cạnh tranh qua đấu thầu. Các dự án vượt quá hạn ngạch sẽ phải tự thương thảo hợp đồng trên thị trường mở.
Chính xác như dự báo, tháng 4/2025 chứng kiến 45 GW và tháng 5/2025 là 93 GW công suất mới trước khi rơi tự do xuống chỉ còn 14 GW vào tháng 6/2025. Các tháng cuối năm 2025 cũng ghi nhận mức giảm trung bình 48% so với cùng kỳ 2024.
David Fishman, chuyên gia tại Lantau Group, nhận định việc quy sự sụt giảm này cho "nhu cầu trong nước giảm" là "sự đơn giản hóa quá mức". Ông chỉ ra rằng thách thức thực sự nằm ở chỗ "các nhà phát triển và ngân hàng vẫn đang tìm cách tài trợ và xây dựng dự án mà không có đảm bảo doanh thu từ chính sách".
Còn chuyên gia phân tích năng lượng châu Á tại Ember, Yang Biqing cho rằng cơ chế mới đã tạo ra "sự bất ổn lớn hơn" cho các nhà phát triển, cộng thêm áp lực cạnh tranh gay gắt khi ngành đang bước vào giai đoạn "hợp nhất" mạnh mẽ.
Kết quả đấu thầu đầu tiên tại tỉnh Sơn Đông cho thấy giá cơ chế mới thấp hơn 43% so với giá cố định trước đây, tại Cam Túc là 37% và tại Tân Cương là 10%. Alex Barrows, Trưởng bộ phận Năng lượng mặt trời tại CRU, nhận định triển vọng thị trường năm 2026 "đang ngày càng yếu đi".
Chính phủ Trung Quốc đặt mục tiêu 200 GW công suất mới cho cả điện mặt trời và điện gió trong năm 2026. Fishman nhận định đây là mục tiêu "khó đạt được" nhưng không phải bất khả thi, với kịch bản dự báo khoảng 120 GW điện mặt trời cộng với 80 GW điện gió đầy tham vọng có thể giúp Trung Quốc chạm mốc này. Trong khi đó, Hiệp hội Công nghiệp Quang điện Trung Quốc (CPIA) đưa ra dự báo lạc quan hơn, kỳ vọng 180-240 GW điện mặt trời mới trong năm nay.
Tuy nhiên, phần lớn các chuyên gia đều đồng thuận rằng khó có thể tái lập tốc độ "điên cuồng" của năm 2025. "Ngành công nghiệp mặt trời Trung Quốc không còn là câu chuyện về mở rộng công suất", chuyên gia Yang Biqing nhấn mạnh.
CUỘC CHIẾN GIÁ CẢ ‘TẬN CÙNG’ VÀ LỖ LŨY KẾ 340 TỶ NDT
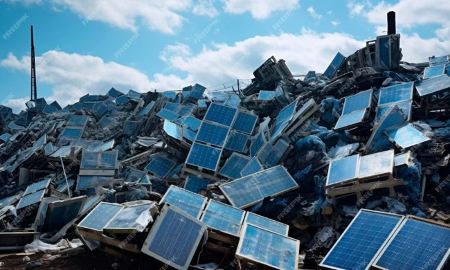
Sự sụt giảm nhu cầu nội địa diễn ra trong bối cảnh ngành công nghiệp quang điện đã chìm trong khủng hoảng thừa kéo dài. Công suất sản xuất silic (polysilicon) đã lên tới 3,5 triệu tấn/năm trong khi nhu cầu toàn cầu chỉ ở mức khoảng 1,2 triệu tấn. Ở khâu hạ nguồn, tổng công suất sản xuất tấm pin vượt mốc 1.000 GW, cao gấp đôi nhu cầu thực tế của thế giới (dự báo 550- 600 GW).
Hệ quả tất yếu là cuộc chiến giá cả khốc liệt kéo dài suốt 2 năm qua. Theo số liệu từ Securities Times, giai đoạn 2024- 2025, chỉ riêng 5 doanh nghiệp sản xuất module hàng đầu Trung Quốc gồm Thông Uy (Tongwei), Long Cơ (Longi), Tỉnh Khoa (Jinko), Tỉnh Úc (JA Solar) và Thiên Hợp (Trina Solar) đã ghi nhận tổng lỗ lũy kế vượt 340 tỷ NDT (khoảng 47 tỷ USD).
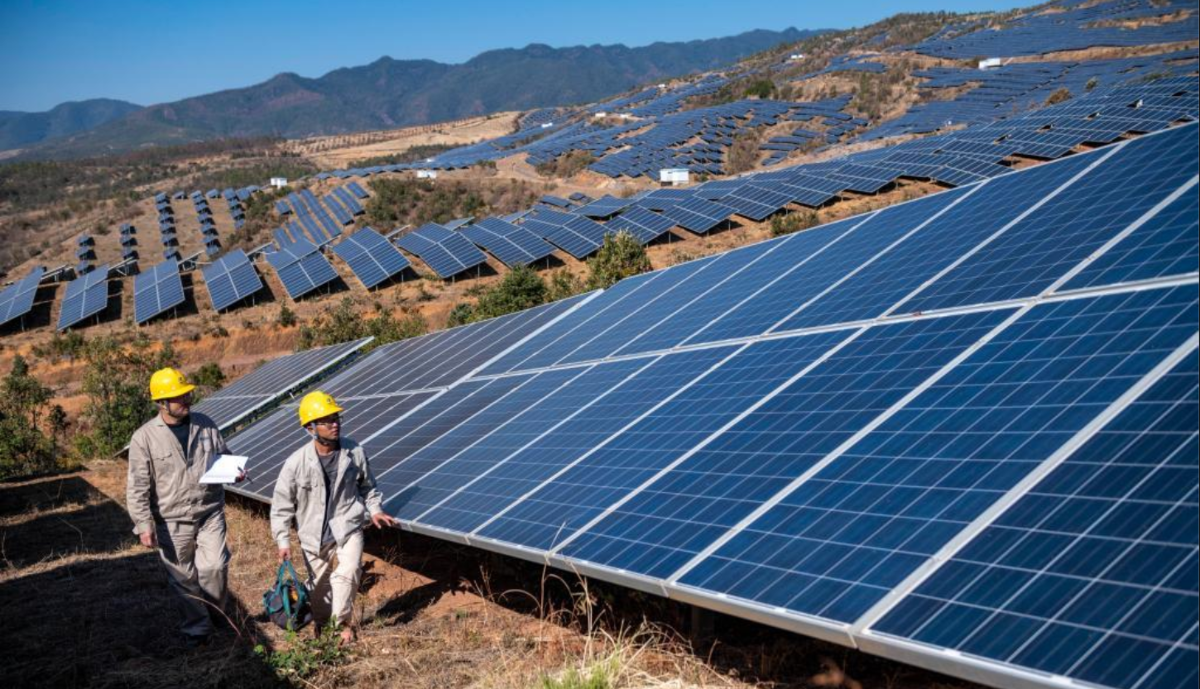
Theo khảo sát của China Business News, mức giá hiện tại của module TOPCon cho các dự án tập trung dao động quanh 0,68-0,75 NDT/W (tương đương chưa đến 2.700 đồng cho mỗi watt).
ột lãnh đạo doanh nghiệp module hàng đầu tiết lộ rằng giá bán cần đạt tối thiểu 0,78 NDT/W mới có thể đảm bảo hòa vốn, nhưng thực tế thị trường đã duy trì dưới ngưỡng này kéo dài khiến phần lớn doanh nghiệp tiếp tục thua lỗ trong quý I/2026.
Trong khi đó, dự báo về khả năng phục hồi lợi nhuận vẫn còn mờ mịt. "Công ty dự kiến nửa cuối năm 2026 có thể đạt được lãi theo quý, nhưng áp lực lợi nhuận cả năm vẫn rất lớn", một lãnh đạo doanh nghiệp ngành module chia sẻ. CRU dự báo tình trạng dư thừa công suất khoảng 2-3 lần so với nhu cầu sẽ tiếp tục duy trì, và các nhà máy sản xuất vẫn chưa có dấu hiệu đóng cửa quy mô lớn.
Các chuyên gia đưa ra hai kịch bản giá cả khả thi. Thứ nhất, giá duy trì ở mức thấp do nhu cầu yếu và dư thừa công suất kéo dài. Thứ hai, sự can thiệp chính sách từ Bắc Kinh có thể đẩy giá lên, thông qua việc siết chặt các hành vi bán phá giá, thúc đẩy hợp nhất ngành và xóa bỏ hoàn toàn ưu đãi thuế VAT cho xuất khẩu.
ĐIỂM SÁNG XUẤT KHẨU VÀ SỰ TÁI CẤU TRÚC CHO TƯƠNG LAI “MẶT TRỜI TRUNG HOA”
Trong bối cảnh thị trường nội địa ảm đạm, cánh cửa xuất khẩu lại đang mở rộng bất ngờ. Trung Quốc đã xuất khẩu gần 1,2 triệu tấn tế bào quang điện trong tháng 4/2026, tăng 60% so với cùng kỳ năm ngoái. Con số này tiếp nối đà tăng trưởng 80% của tháng 3- thời điểm các doanh nghiệp đẩy mạnh xuất khẩu trước khi chính sách bãi bỏ hoàn thuế VAT có hiệu lực từ ngày 1/4.
Điều đáng chú ý, dù chính sách hoàn thuế bị bãi bỏ khiến chi phí sản phẩm xuất khẩu tăng lên, nhu cầu toàn cầu vẫn duy trì ở mức cao nhờ cuộc khủng hoảng năng lượng leo thang do xung đột Iran- Mỹ. Giá năng lượng tăng cao đang thúc đẩy mạnh mẽ nhu cầu lắp đặt điện mặt trời tại châu Âu, châu Á và châu Phi.
Tuy nhiên, sức bật của xuất khẩu khó có thể bù đắp hoàn toàn cho sự suy giảm của thị trường nội địa. Với vị thế chiếm gần 60% nhu cầu lắp đặt toàn cầu trong giai đoạn 2023- 2024, cú "hạ cánh cứng" của Trung Quốc đang kéo theo sự điều chỉnh của toàn thị trường quang điện thế giới. CRU dự báo quy mô thị trường toàn cầu năm 2026 có thể co hẹp từ 637 GW (2025) xuống còn 609 GW, thậm chí kịch bản xấu nhất có thể giảm xuống dưới 500 GW.
Trước những thách thức chồng chất, chính phủ Trung Quốc đang tích cực vào cuộc với mục tiêu "chống cạnh tranh nội bộ" (anti-involution). Các giải pháp bao gồm thúc đẩy sáp nhập các doanh nghiệp yếu kém, kiểm soát công suất và nâng cao tiêu chuẩn năng lượng. Nhiều dự báo cho rằng ngành công nghiệp quang điện sẽ bước vào giai đoạn "thanh lọc" mạnh mẽ, loại bỏ những nhà máy sản xuất kém hiệu quả và những "tay chơi" yếu thế.
Song song với đó, các doanh nghiệp đang tìm kiếm hướng đi mới khi "tích hợp quang- trữ” (kết hợp hệ thống pin mặt trời với lưu trữ năng lượng) và ứng dụng cho trung tâm dữ liệu AI nổi lên như những điểm sáng tiềm năng. Tuy nhiên, làn sóng hủy bỏ các dự án cũ và sự thận trọng trong đầu tư của các tập đoàn lớn chắc chắn sẽ còn tiếp diễn trong ngắn hạn.
Về dài hạn, giới phân tích cho rằng đây là cuộc điều chỉnh cần thiết để ngành công nghiệp năng lượng mặt trời của Trung Quốc phát triển bền vững hơn, thay vì chạy theo quy mô bằng mọi giá. Nhưng với mức lỗ lũy kế hơn 340 tỷ NDT chỉ trong 2 năm và tình trạng giá cả vẫn nằm dưới vùng hòa vốn, con đường phía trước của những "gã khổng lồ" năng lượng mặt trời Trung Quốc hứa hẹn sẽ còn rất nhiều chông gai.
Bài liên quan
Đọc bài theo từ khoá
chính sách năng lượng tái tạo
 công suất điện mặt trời
điện mặt trời
giá điện mặt trời
giá điện tái tạo
khủng hoảng thừa năng lượng
Kinh tế xanh
lưu trữ điện
năng lượng mặt trời Trung Quốc
pin mặt trời
sự tái cấu trúc ngành năng lượng
tái chế pin
thị trường quang điện 2026
Trung Quốc
xuất khẩu tế bào quang điện
công suất điện mặt trời
điện mặt trời
giá điện mặt trời
giá điện tái tạo
khủng hoảng thừa năng lượng
Kinh tế xanh
lưu trữ điện
năng lượng mặt trời Trung Quốc
pin mặt trời
sự tái cấu trúc ngành năng lượng
tái chế pin
thị trường quang điện 2026
Trung Quốc
xuất khẩu tế bào quang điện
Tránh trùng lặp thủ tục, giảm thực chất chi phí cho doanh nghiệp tại dự án Luật An ninh dữ liệu

Đề xuất bổ sung quyền kiểm soát danh tính điện tử, hạn chế thu thập dữ liệu quá mức
Sự bùng nổ xuất khẩu đang che giấu những điểm yếu của kinh tế Trung Quốc?
Ngân hàng trung ương và vàng: Nga bán mạnh, Trung Quốc miệt mài mua
Lấp "khoảng trống" số liệu phục vụ kiểm kê khí nhà kính, đề xuất bổ sung hơn 210 chỉ tiêu
Qua đánh giá hiện trạng thu thập số liệu phục vụ kiểm kê phát thải khí nhà kính trong 6 lĩnh vực (năng lượng; các quá trình công nghiệp; xây dựng; giao thông vận tải; nông, lâm nghiệp và sử dụng đất; chất thải), cơ quan thống kê chỉ rõ những khoảng trống số liệu. Trên cơ sở đó, cơ quan này đề xuất bổ sung 217 chỉ tiêu thống kê mới phục vụ kiểm kê khí nhà kính cùng lộ trình triển khai đến năm 2030...
Việt Nam thúc đẩy hợp tác nông nghiệp bền vững, kinh tế biển xanh với EU
Vừa qua, trong khuôn khổ chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới châu Âu, Bộ Nông nghiệp và Môi trường đã thúc đẩy hợp tác với EU, Đan Mạch và Bỉ về nông nghiệp bền vững, công nghệ sinh học, kinh tế biển xanh, bảo vệ môi trường và chống khai thác IUU.
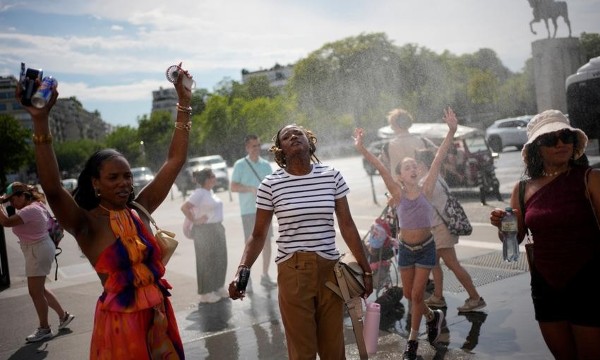
Nắng nóng kỷ lục trong mùa hè tại châu Âu khiến hơn 50.000 người tử vong
Biến đổi khí hậu do con người gây ra là nguyên nhân dẫn đến khoảng 32.600 ca tử vong liên quan đến nắng nóng tại 854 thành phố châu Âu trong mùa hè vừa qua, chiếm gần 2/3 tổng số trường hợp. Đây cũng là mùa hè có số người tử vong do nắng nóng cao nhất trong dữ liệu nghiên cứu, vượt xa kỷ lục trước đó vào năm 2022…
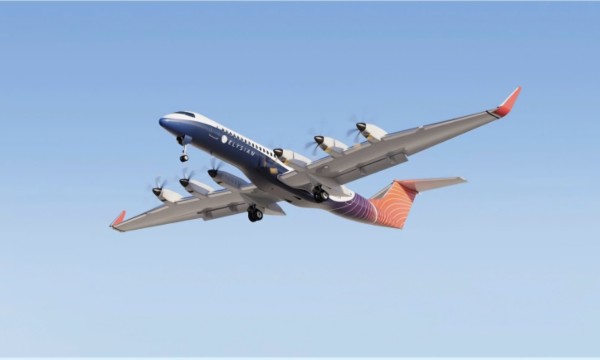
Hà Lan: Máy bay điện E9X hướng tới chở 90 hành khách, bay 1.000 km
Sử dụng hệ thống pin tích hợp trong cánh, máy bay E9X của công ty khởi nghiệp Hà Lan Elysian Aircraft được thiết kế để chở 90 hành khách, với tầm bay ban đầu 800 km và mục tiêu đạt 1.000 km. Dự kiến đi vào khai thác năm 2034, mẫu máy bay này được kỳ vọng góp phần giảm đáng kể lượng phát thải của ngành hàng không…
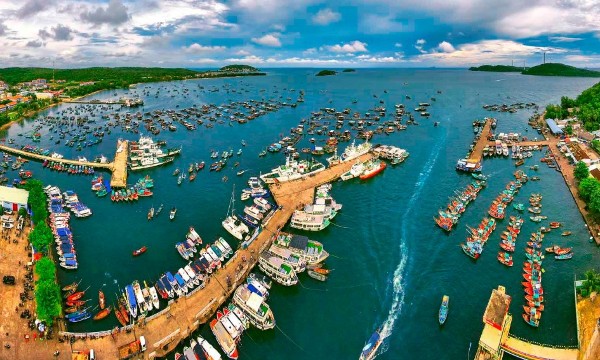
Khơi thông nguồn lực thúc đẩy phát triển kinh tế biển
Góp ý kiến vào dự án Luật Tài nguyên, môi trường biển và hải đảo (sửa đổi), Phó Chủ tịch Quốc hội Nguyễn Hồng Diên đề nghị cơ quan chủ trì soạn thảo tiếp tục hoàn thiện dự thảo luật; đồng thời làm rõ một số nội dung để luật vừa tạo động lực phát triển kinh tế biển, vừa bảo vệ môi trường, chủ quyền và lợi ích quốc gia, hướng mục tiêu phát triển Việt Nam trở thành quốc gia biển mạnh...



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...