"Năng suất thấp, canh tác manh mún và chuỗi cung lỏng lẻo là ba điểm nghẽn lớn nhất của ngành sắn.
Nếu không xử lý đồng thời, ngành sắn sẽ khó đáp ứng yêu cầu truy xuất nguồn gốc và ngày càng rủi ro khi hội nhập”.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


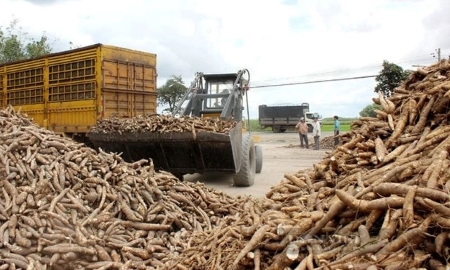
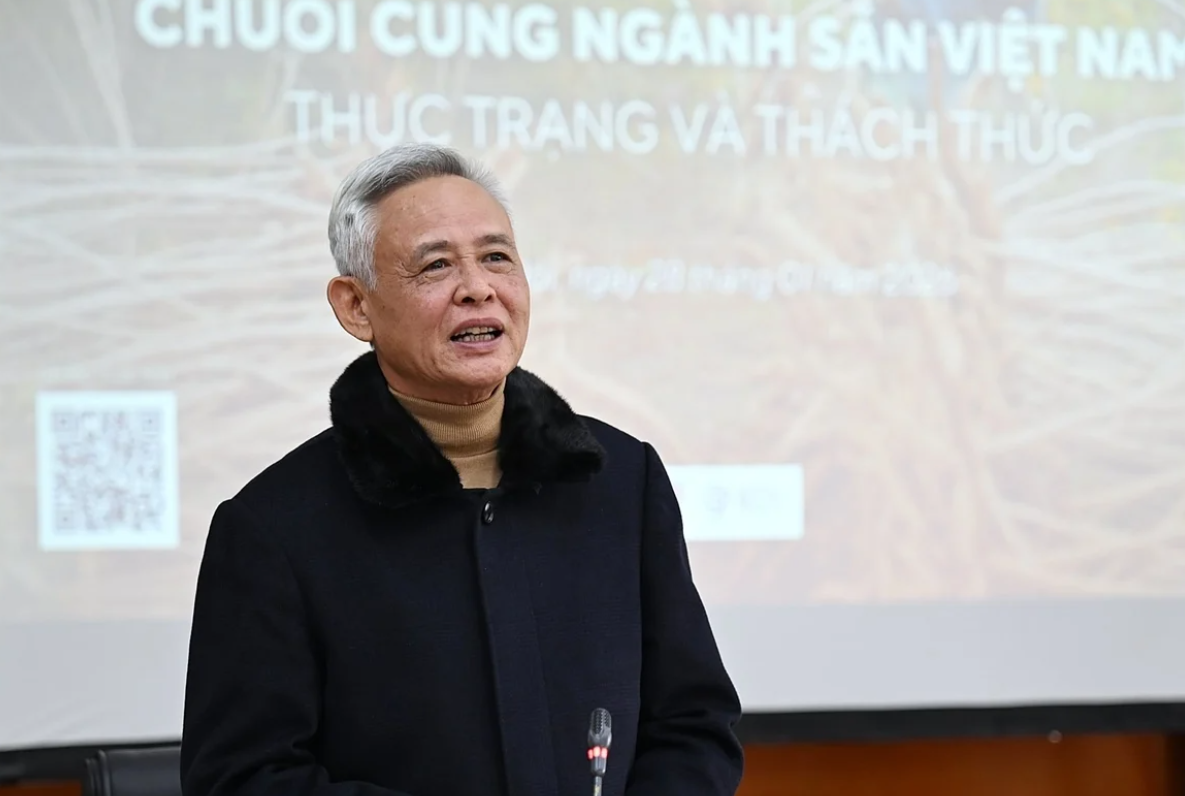
Ngày 28/1/2026, tại Hà Nội, Hội Khoa học Kinh tế Nông nghiệp và Phát triển Nông thôn Việt Nam (VAERD), Hiệp hội Sắn Việt Nam và Tổ chức Forest Trends phối hợp tổ chức hội thảo: "Chuỗi cung ngành sắn Việt Nam: Thực trạng và giải pháp". Tại đây, các chuyên gia đã chỉ ra những thách thức mà ngành sắn đang đối mặt như: năng suất thấp, sản xuất manh mún, phụ thuộc gần như tuyệt đối vào một thị trường xuất khẩu, và đặc biệt là điểm nghẽn lớn về truy xuất nguồn gốc trong bối cảnh các thị trường quốc tế ngày càng siết chặt tiêu chuẩn môi trường và pháp lý.
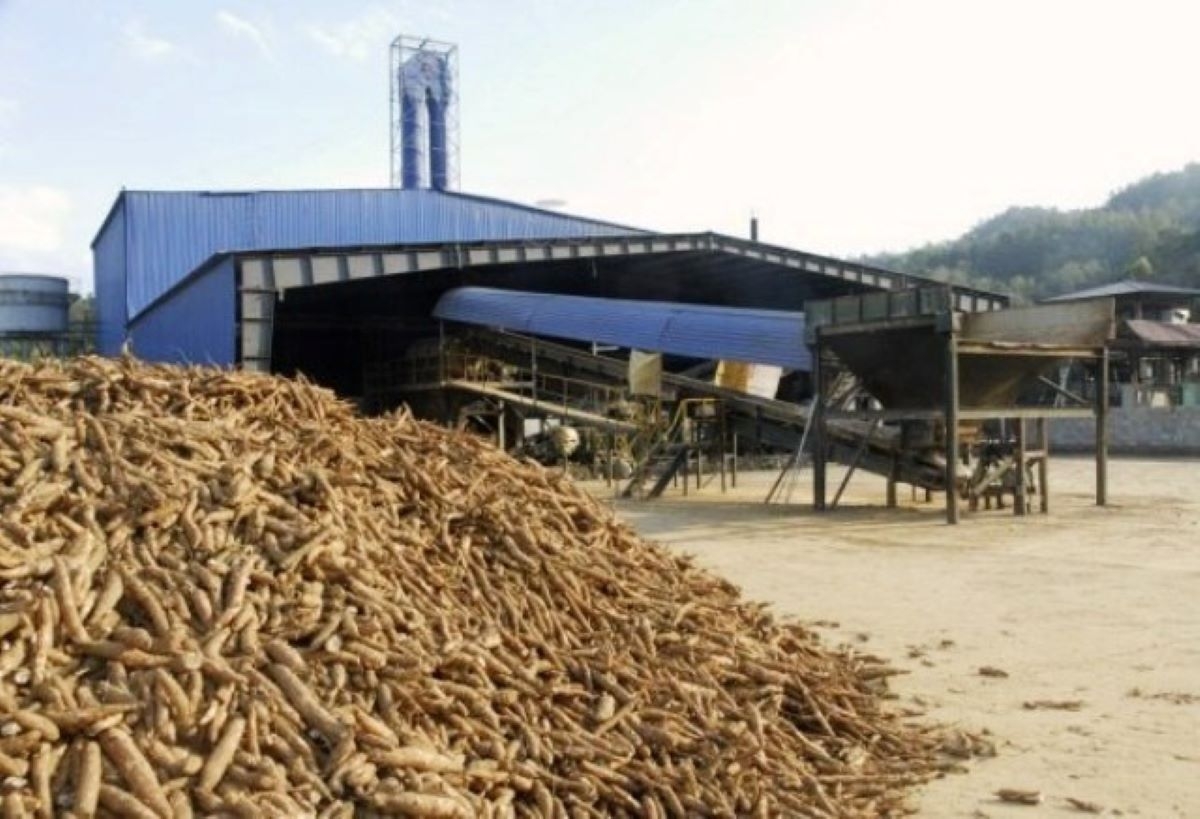
Thông tin tại sự kiện, đại diện Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường), cho biết đến năm 2025, diện tích trồng sắn của Việt Nam duy trì khoảng 495.000 – 500.000 ha, sản lượng củ tươi đạt 10,2 – 10,5 triệu tấn/năm, năng suất bình quân 20,5 – 21 tấn/ha. Dù năng suất đã được cải thiện nhờ giống mới và tiến bộ kỹ thuật, nhưng vẫn thấp hơn đáng kể so với Thái Lan và Indonesia.
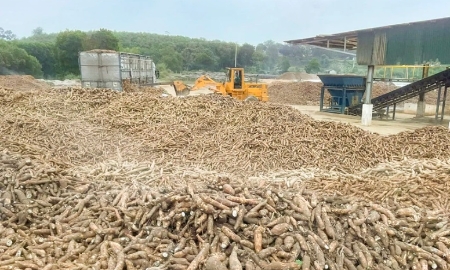
Hệ thống chế biến sắn tại Việt Nam phát triển mạnh về số lượng với khoảng 2.200 - 2.300 cơ sở, tổng công suất thiết kế đạt 2,4 - 2,5 triệu tấn tinh bột/năm. Tuy nhiên, cơ cấu chế biến còn bất hợp lý khi các cơ sở nhỏ, hộ gia đình chiếm tỷ lệ lớn, công suất thực tế chỉ đạt 65- 70%. Xuất khẩu vẫn chủ yếu là sắn lát khô và tinh bột sắn sơ chế, khiến giá trị gia tăng thấp và dễ tổn thương trước biến động thị trường.
"Năng suất thấp, canh tác manh mún và chuỗi cung lỏng lẻo là ba điểm nghẽn lớn nhất của ngành sắn.
Nếu không xử lý đồng thời, ngành sắn sẽ khó đáp ứng yêu cầu truy xuất nguồn gốc và ngày càng rủi ro khi hội nhập”.
Theo báo cáo của Cục Xuất nhập khẩu (Bộ Công Thương), trong năm 2025, Trung Quốc chiếm tới 94,1% tổng lượng và 92,6% tổng kim ngạch xuất khẩu sắn của Việt Nam, tương đương 3,7 triệu tấn, trị giá 1,17 tỷ USD. Các thị trường khác như Đài Loan, Malaysia, Philippines chỉ chiếm tỷ trọng rất nhỏ.
Mức độ tập trung thị trường quá cao khiến ngành sắn Việt Nam dễ bị tổn thương trước những thay đổi chính sách, tiêu chuẩn kỹ thuật hoặc biến động nhu cầu từ phía Trung Quốc. Đáng chú ý, chính thị trường này cũng đang ngày càng siết chặt yêu cầu về chất lượng, an toàn thực phẩm và đặc biệt là truy xuất nguồn gốc.
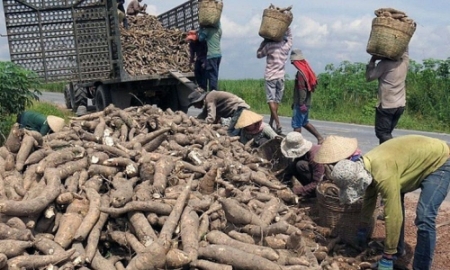
TS Hà Công Tuấn, Chủ tịch VAERD, cho biết khó khăn lớn nhất của ngành sắn trong việc đảm bảo truy xuất nguồn gốc nằm ở khâu nguyên liệu. Trong nước, sắn chủ yếu được trồng trên các diện tích nhỏ lẻ, bình quân chỉ 0,5 – 0,6 ha/hộ, tiêu thụ qua thương lái, thiếu thông tin về lịch sử sử dụng đất và giao dịch. Với nguyên liệu nhập khẩu từ Lào và Campuchia, chiếm tới 42% tổng cung, tình trạng thiếu thông tin vùng trồng và bằng chứng giao dịch cũng diễn ra tương tự.
Theo Cục Trồng trọt và Bảo vệ thực vật, Việt Nam hiện sử dụng chủ yếu ba nhóm giống sắn, song công tác nhân giống, kiểm soát chất lượng và chuyển giao kỹ thuật còn phân tán. Phần lớn diện tích sắn được trồng trên đất dốc, đất nghèo dinh dưỡng, canh tác liên tục nhiều năm nhưng ít được cải tạo, dẫn đến suy thoái đất và giảm năng suất dài hạn.
TS Hà Công Tuấn cho rằng nếu thâm canh sắn thì bắt buộc phải song hành với các biện pháp cải tạo đất và canh tác bền vững. Ngược lại, nếu luân canh tự phát theo tín hiệu giá thị trường, nguy cơ đứt gãy truy xuất nguồn gốc là rất lớn, khó hình thành vùng nguyên liệu ổn định phục vụ chế biến quy mô lớn.
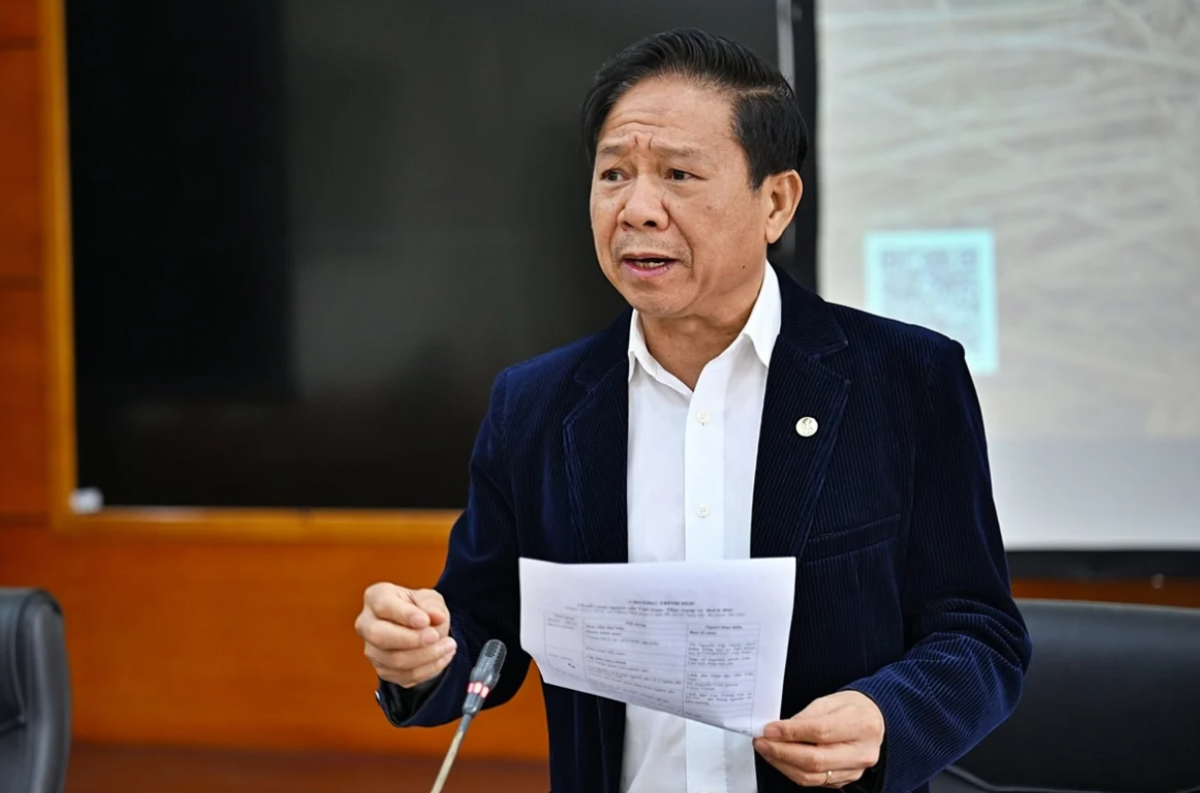
"Trong bối cảnh phần lớn người trồng sắn là đồng bào dân tộc thiểu số, hạn chế về vốn và tiếp cận tài chính, vai trò tổ chức của doanh nghiệp càng trở nên then chốt.
Doanh nghiệp phải đứng vào trung tâm chuỗi giá trị của ngành hàng sắn”.
Theo ông Nghiêm Minh Tiến - Chủ tịch Hiệp hội Sắn Việt Nam, một thực tế đáng chú ý là hiện chưa tới 5% người trồng sắn ký hợp đồng trực tiếp với nhà máy chế biến; hơn 95% sản lượng vẫn giao dịch tự do qua thương lái. Dù cả nước có khoảng 350 - 380 hợp tác xã có thành viên trồng sắn, nhưng số hợp tác xã chuyên ngành sắn chỉ khoảng 40 - 50, và liên kết hợp đồng ổn định mới bao phủ 20 - 25% sản lượng.
“Vấn đề không phải là “xóa” thương lái bằng mệnh lệnh hành chính, mà là doanh nghiệp chế biến có đủ năng lực để trực tiếp tổ chức vùng nguyên liệu, gắn kết với nông dân và hợp tác xã hay không", ông Tiến nêu quan điểm.
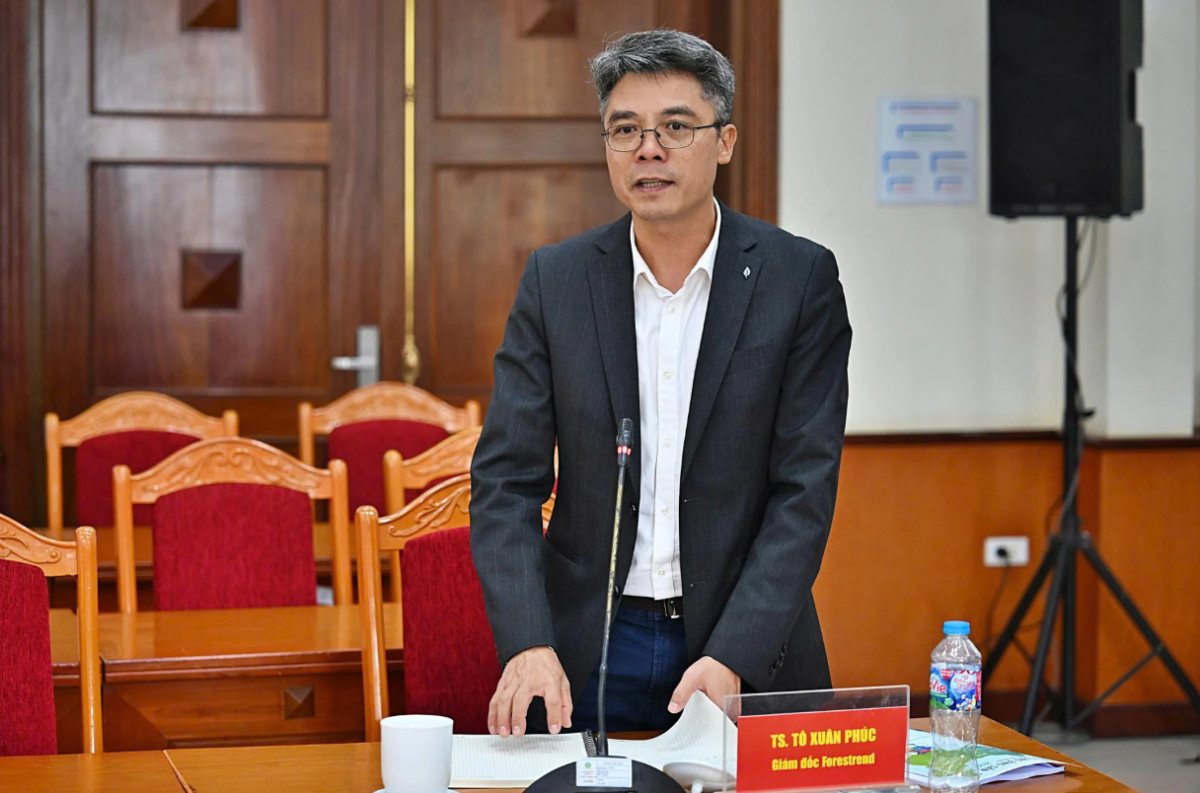
"Ngành sắn hiện có quy mô tác động xã hội rất lớn, với số hộ tham gia còn cao hơn nhiều ngành hàng chủ lực khác. Ước tính, có khoảng hơn 1,2 triệu hộ gắn với cây sắn, cao hơn cà phê (khoảng 700.000 hộ), cao su (khoảng 250.000 hộ) và tương đương, thậm chí lớn hơn quy mô hộ trong ngành gỗ. Tuy nhiên, trái với quy mô đó, thông tin và dữ liệu về ngành sắn lại hạn chế, khiến việc quản lý và hoạch định chính sách gặp nhiều khó khăn".
Trong bối cảnh quốc tế, các quy định mới như Quy định chống mất rừng của Liên minh châu Âu (EUDR), cùng các yêu cầu tương tự từ Hoa Kỳ, Anh, Nhật Bản, Hàn Quốc, Úc đang tạo ra áp lực lớn đối với các ngành hàng nông lâm sản. Dù hiện EUDR chưa áp dụng trực tiếp với sắn, xu hướng siết chặt là rõ ràng và không thể đảo ngược.
Theo Forest Trends, để đáp ứng yêu cầu truy xuất theo định hướng của Chính phủ, ngành sắn cần tái cấu trúc toàn bộ chuỗi cung theo hướng chính thức, minh bạch và có kiểm soát. Hợp tác xã cần được xác định là hạt nhân tổ chức vùng nguyên liệu, gắn chặt với doanh nghiệp chế biến chủ lực; ưu tiên hỗ trợ các hợp tác xã hoạt động thực chất, có khả năng ký kết hợp đồng dài hạn.
Bên cạnh đó, cần đẩy mạnh chế biến sâu nhằm nâng cao giá trị gia tăng, từng bước giảm tỷ trọng xuất khẩu sắn lát và tinh bột sơ chế, phát triển các sản phẩm có hàm lượng công nghệ cao phục vụ thực phẩm, dược phẩm, công nghiệp và năng lượng sinh học. Cùng với đó là đa dạng hóa thị trường, khai thác hiệu quả các Hiệp định thương mại tự do, giảm dần sự phụ thuộc vào một thị trường duy nhất.
 Cục Trồng trọt và Bảo vệ thực vật
doanh nghiệp chế biến sắn
giá trị gia tăng ngành sắn
Hội Khoa học Kinh tế Nông nghiệp và Phát triển Nông thôn Việt Nam
hợp tác xã ngành sắn
ngành sắn Việt Nam
tái cấu trúc chuỗi cung ngành sắn
thị trường xuất khẩu sắn
truy xuất nguồn gốc sắn
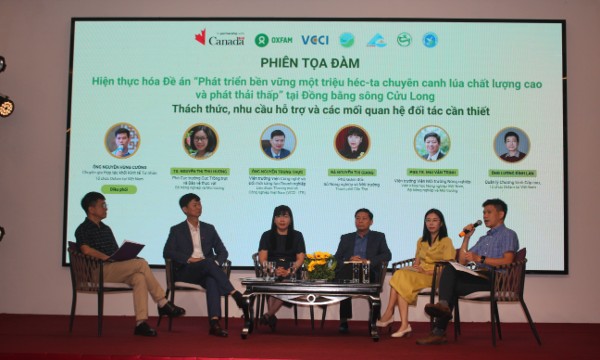
Dự án GoRice được triển khai tại Cần Thơ, An Giang và Vĩnh Long giai đoạn 2025-2030, hướng tới hỗ trợ 48.200 người hưởng lợi trực tiếp, giảm khoảng 748.000 tấn phát thải carbon và thúc đẩy chuỗi giá trị lúa gạo bền vững, phát thải thấp tại Đồng bằng sông Cửu Long...
Biến động giá nhiên liệu đặt doanh nghiệp xăng dầu trước yêu cầu cân đối vốn nhập hàng, hàng tồn kho và lịch thanh toán. Sự kết nối giữa tín dụng và quản trị dòng tiền trở thành điểm tựa giúp doanh nghiệp chủ động duy trì nhịp kinh doanh.
Diễn đàn “Phát triển công nghiệp dầu khí Việt Nam: Đảm bảo tăng trưởng bền vững” do Tạp chí Kinh tế Việt Nam – VnEconomy – Vietnam Economic Times tổ chức sẽ diễn ra chiều 29/10/2026 tại Trung tâm hội nghị BMC, tầng 11, Tòa nhà V.E.T Building, 98 Hoàng Quốc Việt, Hà Nội.
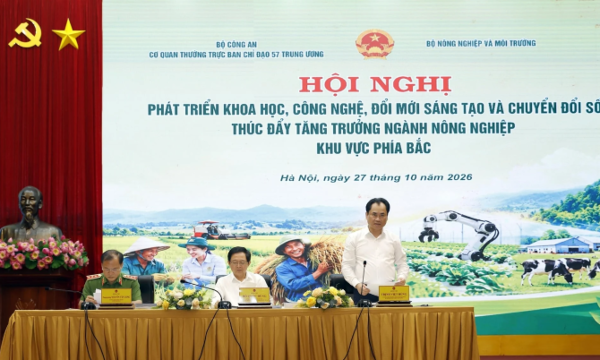
Khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số được xác định là động lực then chốt để ngành nông nghiệp và môi trường nâng cao năng suất, chất lượng và giá trị gia tăng. Tuy nhiên, sản xuất còn phân tán, công nghệ bảo quản, chế biến sâu hạn chế, dữ liệu chưa liên thông đang cản trở tăng trưởng. Tháo gỡ những điểm nghẽn này đòi hỏi tăng cường liên kết giữa Nhà nước, doanh nghiệp, viện nghiên cứu và nhà trường...
Mỗi sáng kiến dù nhỏ, nếu được áp dụng hiệu quả và được chia sẻ, nhân rộng, sẽ tạo nên nguồn lực đổi mới mạnh mẽ…


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.


 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...