




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nông nghiệp Hòa Phát IPO 30 triệu cổ phiếu với giá 41.900 đồng/cổ phiếu


HPA chào bán 30 triệu cổ phiếu với giá 41.900 đồng/cổ phiếu, dự kiến niêm yết trên HOSE đầu năm 2026. Đợt chào bán nhằm mở rộng chuỗi giá trị nông nghiệp của công ty, trong bối cảnh HPA duy trì đà tăng trưởng lợi nhuận…
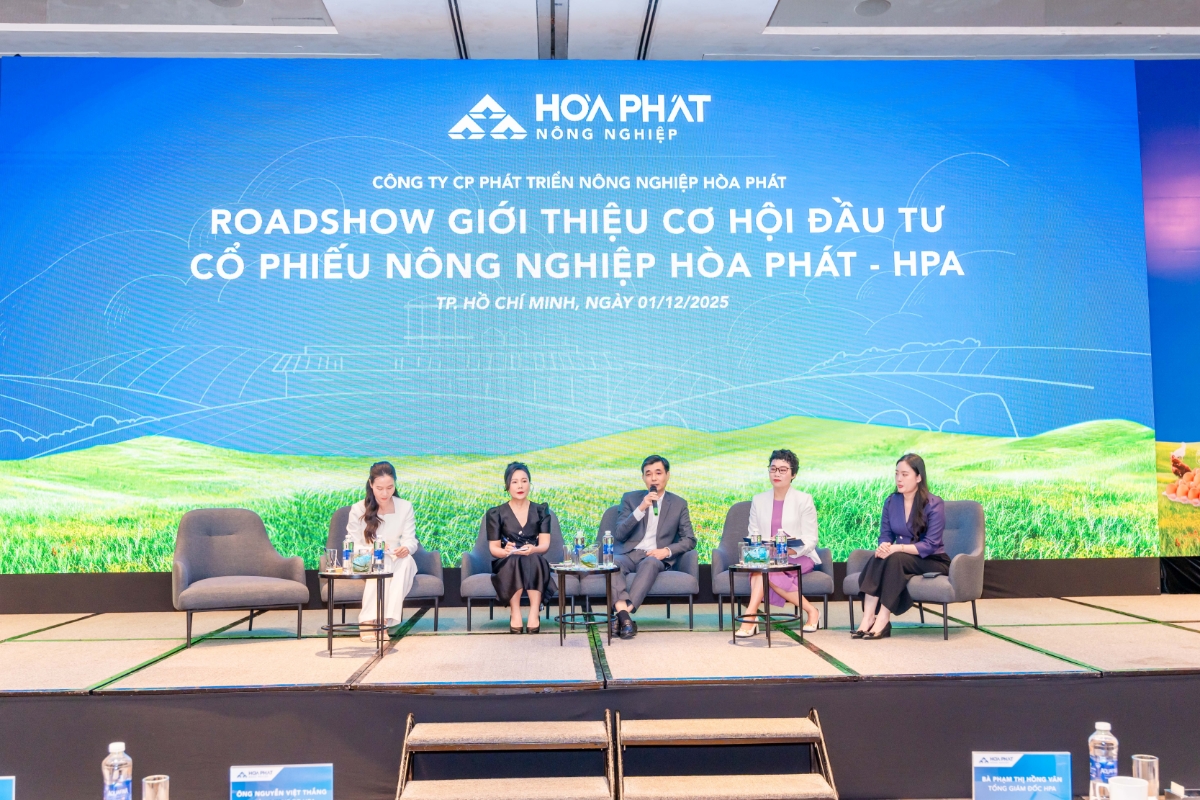
Ngày 1/12/2025, tại TP. Hồ Chí Minh, Công ty Cổ phần Phát triển Nông nghiệp Hòa Phát (HPA), công ty con của Tập đoàn Hòa Phát (HOSE: HPG) đã tổ chức roadshow giới thiệu cơ hội đầu tư cổ phiếu.
Theo HPA, công ty sẽ chào bán 30 triệu cổ phiếu ra công chúng với giá 41.900 đồng mỗi cổ phiếu, dự kiến niêm yết trên sàn HOSE đầu năm 2026.
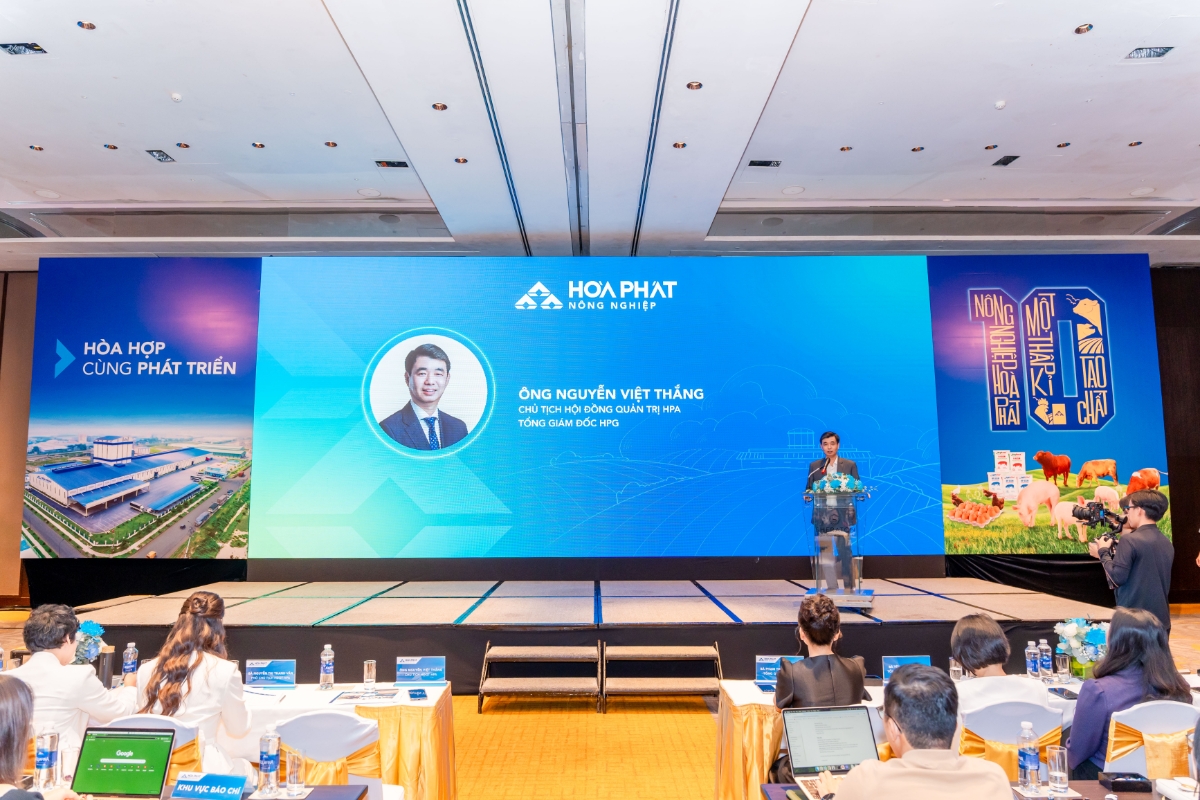
Ông Nguyễn Việt Thắng, Tổng Giám đốc Tập đoàn Hòa Phát kiêm Chủ tịch HĐQT HPA, cho biết: “Nông nghiệp là ngành nghề có đóng góp doanh thu và lợi nhuận lớn thứ hai cho Tập đoàn, chỉ sau lĩnh vực thép. Với truyền thống của Tập đoàn sản xuất công nghiệp hàng đầu Việt Nam, Hòa Phát xác định đầu tư vào nông nghiệp theo chuỗi quy mô lớn, bài bản ngay từ đầu”.
Việc chào bán và niêm yết 30 triệu cổ phiếu trên HOSE là bước đi chiến lược để Nông nghiệp Hòa Phát tiếp tục mở rộng chuỗi giá trị. Đồng thời, tạo thêm cơ hội lựa chọn cho nhà đầu tư quan tâm tới ngành nông nghiệp của Tập đoàn Hòa Phát, giúp công ty tăng tính minh bạch, uy tín và nâng cao khả năng tiếp cận vốn thứ cấp.
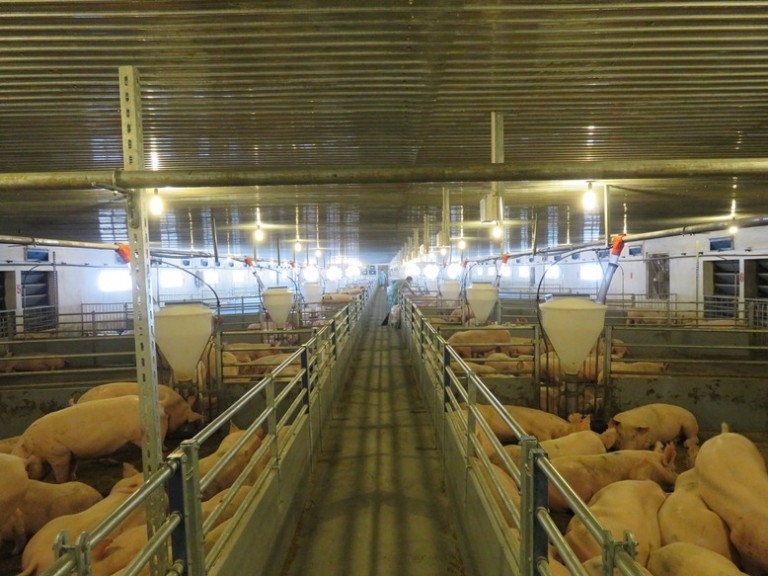
Theo bà Phạm Thị Hồng Vân, Tổng Giám đốc HPA, công ty vận hành mô hình kinh doanh Feed-Farm tích hợp khép kín từ thức ăn chăn nuôi đến trang trại. Nông nghiệp Hòa Phát tự chủ nguồn thức ăn chăn nuôi với 2 nhà máy tại Hưng Yên và Đồng Nai. Năm 2024, tỷ trọng bán hàng là 51% phục vụ các trang trại nội bộ, 49% bán ra thị trường qua mạng lưới 629 nhà phân phối với 150 mã hàng.
Trả lời câu hỏi của nhà đầu tư về chiến lược sử dụng vốn sau IPO, bà Vân cho biết trước hết, HPA sẽ tái cơ cấu nguồn vốn, nâng cao năng lực tài chính và sử dụng một phần để bổ sung vốn lưu động, đồng thời trả nợ lãi vay và vốn vay.
Tiếp theo, nguồn vốn sẽ được đầu tư vào mở rộng quy mô sản xuất như xây dựng thêm ba trang trại chăn nuôi heo, đầu tư nhà máy sản xuất thức ăn chăn nuôi mới, đồng thời nâng cấp trang thiết bị tại các trang trại gia cầm.
Theo bà Hồng Vân, HPA kiên định cung cấp thực phẩm an toàn, hạn chế tối đa kháng sinh và sẵn sàng tuân thủ quy định cấm kháng sinh phòng bệnh, kích thích sinh trưởng từ 2026; tuyệt đối không dùng chất cấm hay chất tạo nạc. Đồng thời, HPA cũng làm chủ nguồn giống chất lượng cao như heo DanBred (Đan Mạch), gà Hy-line (Mỹ), bò Úc; tất cả trang trại đều đầu tư công nghệ châu Âu với thiết bị hiện đại, tự động kiểm soát tiểu khí hậu và cho ăn theo thời gian thực.
Bên cạnh đó, công ty cam kết minh bạch thông tin với báo cáo tài chính đầy đủ, kịp thời và tuân thủ nghiêm ngặt quy định pháp luật để bảo đảm quyền lợi cổ đông. Chiến lược tăng trưởng bền vững của công ty tập trung vào đầu tư có trọng tâm, quản trị rủi ro chặt chẽ và không hy sinh lợi nhuận dài hạn vì ngắn hạn.
Năm 2024, HPA đạt doanh thu thuần 6.909 tỷ đồng với lợi nhuận gộp 1.462 tỷ đồng, tăng gấp 2,7 lần so với 2023. Lợi nhuận sau thuế đạt 1.040 tỷ đồng, tăng gấp 4,7 lần cùng kỳ. Biên lợi nhuận sau thuế 15,1%, ROE 30,6% và ROA 21,4%.
Lũy kế 9 tháng đầu năm 2025, lợi nhuận sau thuế đạt 1.295 tỷ đồng với ROE 56,4% và ROA 31,7%. Trong cơ cấu doanh thu, chăn nuôi heo là mảng đóng góp lớn nhất với khoảng 40%, tiếp sau là thức ăn chăn nuôi, chăn nuôi bò và gia cầm.
Đến năm 2030, HPA đặt mục tiêu mở rộng công suất thức ăn chăn nuôi với 1.000.000 tấn/năm, heo thương phẩm 900.000 con/năm, quy mô chăn nuôi bò đạt 73.000 con/năm và gia cầm duy trì 336 triệu quả trứng/năm. Kế hoạch sẽ cần số vốn đầu tư khoảng hơn 1.500 tỷ đồng. Dự báo năm 2030, doanh thu của HPA đạt trên 12.000 tỷ đồng, lợi nhuận sau thuế 1.750 tỷ đồng, ROE duy trì trên 25%.
Bài liên quan
Đọc bài theo từ khoá

An Cường tiếp tục khẳng định vị thế tại Thương hiệu Mạnh Việt Nam 2026

Tỷ lệ trái phiếu ngân hàng được xếp hạng tín nhiệm ở Việt Nam rất thấp so với khu vực
Đường ống dẫn dầu Trung Quốc - Myanmar đạt mốc vận chuyển hơn 100 triệu tấn
Đằng sau chiến dịch mua cổ phiếu của “đội quân quốc gia” Trung Quốc
GVR chi 1.600 tỷ trả cổ tức năm 2025 bằng tiền
GVR sẽ trả cổ tức cho cổ đông bằng tiền mặt với tỷ lệ 4%, tương ứng cổ đông sở hữu 1 cổ phiếu sẽ được nhận 400 đồng. Ngày đăng ký cuối cùng thực hiện quyền là 11/11/2026.
Nhóm quỹ VinaCapital giảm sở hữu tại Kido xuống dưới 6%
Liva Holdings Limited đã bán ra 1,9 triệu cổ phiếu KDC, qua đó giảm sở hữu từ gần 14,3 triệu cổ phiếu, chiếm 5,16% xuống gần 12,4 triệu cổ phiếu, chiếm 4,47% vốn tại KDC.
Loạt ngân hàng báo lãi lớn trong 9 tháng đầu năm 2026
Loạt ngân hàng vừa công bố kết quả kinh doanh quý 3/2026 và 9 tháng đầu năm 2026. Đáng chú ý, một số ngân hàng ghi nhận mức lãi hàng chục nghìn tỷ đồng, hoàn thành phần lớn kế hoạch lợi nhuận cả năm…
9 tháng, HPA báo lãi 948 tỷ đồng và hoàn thành 94% kế hoạch năm
Quý 3/2026, Nông nghiệp Hòa Phát (HPA) đạt doanh thu hợp nhất 1.685 tỷ đồng và lợi nhuận sau thuế 300 tỷ đồng, tương ứng giảm 19% và 16% so với cùng kỳ năm 2025.
Cổ phiếu L10 tăng trần 5 phiên, lợi nhuận vượt 528% mục tiêu
Công ty Cổ phần Lilama 10 (mã L10-HOSE) công bố giải trình nguyên nhân cổ phiếu tăng trần 05 phiên liên tiếp, từ ngày 19/10 đến ngày 23/10.





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...