




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


PGS.TS Phạm Thế Anh: Tỷ giá có thể căng thẳng trở lại, GDP năm 2025 khả năng đạt 6,5%


Các chính sách thuế quan khi Trump công bố, đồng USD sẽ lại tăng giá. Lý do là nhà đầu tư kỳ vọng khi áp dụng chính sách thuế quan sẽ giúp làm giảm thâm hụt thương mại của Mỹ làm cung đồng USD trên thị trường ngoại hối bớt đi, USD tăng giá.

Nhận định về bức tranh vĩ mô và thị trường chứng khoán tại hội thảo VPBankS Talk #4: Vững vàng vượt sóng gió diễn ra mới đây, PGS.TS Phạm Thế Anh, Trưởng Khoa kinh tế học, Đại học Kinh tế Quốc dân (NEU), Kinh tế trưởng Trung tâm Nghiên cứu Kinh tế và Chiến lược Việt Nam (VESS) nhấn mạnh: 2024 thị trường chứng khoán phản ánh rất đúng tình trạng nền kinh tế Việt Nam.
Tổng kết lại nhiều chỉ tiêu cơ bản đã đạt được từ tăng trưởng kinh tế đến lạm phát. Tuy nhiên, nhìn sâu hơn vào nền kinh tế vẫn có nhiều điểm chưa đạt thỏa mãn với những gì đạt được, và những điểm này thể hiện qua thị trường chứng khoán diễn biến thất thường trong 2/3 nửa cuối năm.
"Tức là mặt ngoài chúng ta có sự cải thiện nhất định tuy nhiên để bứt phá thì chưa có, thể hiện qua diễn biến trồi sụt của VN-Index trong nửa cuối năm", ông Phạm Thế Anh nói.
TỶ GIÁ CÓ THỂ CĂNG THẲNG TRỞ LẠI
Về câu chuyện tỷ giá, trong những năm trước đây chủ yếu phụ thuộc vào thâm hụt thương mại và chênh lệch lãi suất thế giới với trong nước. Những năm qua, Việt Nam giải quyết được vấn đề thâm hụt thương mại, thặng dư mang về khá tốt. Tuy nhiên, năm vừa qua chênh lệch lãi suất là vấn đề gây ra bất ổn về tỷ giá. Chênh lệch lãi suất thường kéo theo việc rút dòng vốn.
Thời gian tới có thêm ẩn số nữa là chính sách thuế quan của ông Donald Trump. Ông Trump sẽ "giơ cao đánh khẽ", động thái "hùng hổ" ban đầu nhưng xét về lợi ích của Mỹ và đối tác thương mại, về lâu dài sẽ chính sách không thể áp dụng một cách khắc nghiệt, một chiều mà phải đàm phán. Đối với Canada và Mexico đàm phán thông qua vấn đề nhập cư; với Trung Quốc thì có thể trao đổi thông qua cân bằng thương mại hơn.
Các chính sách thuế quan khi Trump công bố, đồng USD sẽ lại tăng giá. Lý do là nhà đầu tư kỳ vọng khi áp dụng chính sách thuế quan sẽ giúp làm giảm thâm hụt thương mại của Mỹ làm cung đồng USD trên thị trường ngoại hối bớt đi, USD tăng giá.
Bên cạnh đó, khi áp dụng thuế quan ít nhiều sẽ chuyển thuế vào giá tiêu dùng, ông Trump tuyên bố không khiến dân Mỹ phải chịu thuế mà để cho nhà xuất khẩu chịu, song đó là điều không thể. Các nhà sản xuất sẽ ít nhiều chuyển thuế đó vào giá. Điều này sẽ khiến lạm phát của Mỹ kéo dài lâu hơn và lãi suất khó giảm nhanh.
Ngân hàng trung ương các đối tác thương mại của Mỹ cũng phải chậm giảm lãi suất hơn vì họ không muốn đồng tiền họ mất giá quá nhiều. Ngân hàng trung ương Nhật hay Trung Quốc sẽ phải can thiệp.
"Đấy là những lý do khiến vấn đề tỷ giá có thể căng thẳng trở lại và ẩn số chúng ta cần theo dõi", vị này nhấn mạnh.
TĂNG TRƯỞNG GDP 6,5% NĂM 2025 LÀ KHẢ THI
Việt Nam đang đứng trước rất nhiều câu chuyện lớn. Theo ông Phạm Thế Anh, những năm trước đây chúng ta chỉ nói đến chuyện cải cách kinh tế, bó hẹp trong phạm vi lĩnh vực kinh tế từ chính sách thuế, trợ cấp hay hạ lãi suất... để thúc đẩy tăng trưởng kinh tế. Tuy nhiên, hiện nay, chúng ta đang làm rộng hơn về thể chế, môi trường kinh doanh thể hiện qua việc sắp xếp lại, tinh gọn bộ máy Nhà nước. Chính phủ Việt Nam đang đi từ cải cách thể chế, sau đấy đi vào chính sách kinh tế lớn.
Chính phủ đang quyết tâm thực hiện các chương trình, chính sách lớn từ sân bay Long Thành, điện hạt nhân, thu hút đại bàng trong lĩnh vực công nghệ, đường sắt cao tốc Bắc Nam. Đây đều là các chương trình lớn, ảnh hưởng sâu rộng đến nền kinh tế, nếu thành công Việt Nam sẽ thoát khỏi tình trạng bẫy thu nhập trung bình. Đây là thời khắc quyết định.
Các động lực tăng trưởng kinh tế ngắn hạn trong năm 2025 vẫn xuất phát từ động lực chính là đầu tư công với khởi động loạt dự án mới. Động lực tiếp theo là xuất khẩu, song xuất khẩu có thể tăng chậm lại trên nền cao của năm nay, cộng với bất ổn chính sách thuế của ông Trump. Tiếp nữa là tăng trưởng kinh tế thế giới theo dự báo của các tổ chức trên thế giới sẽ chậm lại kéo theo nhu cầu yếu.
Xu hướng chuyển dịch dòng vốn đầu tư vào Việt Nam vẫn tiếp tục, không chỉ do cuộc chiến thương mại giữa Mỹ và Trung Quốc mà còn từ lợi thế vị trí địa lý, giá lao động ở Việt Nam vẫn rẻ. Hiện nay, ở thị trường Mỹ, lạm phát chủ yếu xuất phát từ thị trường lao động do giá nhân công cao. Các nước châu Âu hay các nước phát triển đều gặp vấn đề này. Việt Nam vẫn có lợi thế về giá nhân công rẻ, hấp dẫn đầu tư nước ngoài và hướng sang xuất khẩu ra bên ngoài để đáp ứng về nhu cầu lao động. Việt Nam cũng tham gia sâu hơn chuỗi giá trị toàn cầu, động lực vẫn đến từ sản xuất hàng hóa tiêu dùng hướng ra xuất khẩu.
Mặc dù vậy, vị chuyên gia này không kỳ vọng GDP tăng trưởng 8%, đây là kịch bản rất lạc quan, quanh 6,5% là con số khả thi.
Cũng theo ông Phạm Thế Anh, mặt bằng lãi suất hiện nay khó hạ, thậm chí phải tăng nhẹ. Nếu so với trước Covid thì lãi suất hiện nay đã thấp hơn rất nhiều, lãi suất tiết kiệm khoảng 7 – 8% hiện nay thì khoảng 6%, thậm chí thấp hơn.
"Việt Nam đang vướng ở hai mục tiêu, nếu muốn hạ lãi suất thì phải từ bỏ bớt mục tiêu về tỷ giá. Song, Việt Nam đang muốn cân bằng cả 2, lãi suất đang quanh 6% và lạm phát 4%, để duy trì mức lãi suất thực dương thì lãi suất khó giảm thêm. Chêch lệch lãi suất trong nước và quốc tế để duy trì tỷ giá thì đang tương đương, đặc biệt nhìn lãi suất trái phiếu chính phủ của Mỹ và Việt Nam gần như ngang nhau. Điều này một phần các chính sách tiền tệ của Việt Nam là hỗ trợ cho việc phát hành trái phiếu Chính phủ.
Do vậy, tăng trưởng tín dụng và tăng trưởng cung tiền Việt Nam còn cao thì lạm phát không thể xuống dưới 1 – 2% được. Với mức lãi suất hiện nay tôi cho rằng duy trì được là tốt không kỳ vọng sẽ giảm trong thời gian tới", ông Phạm Thế Anh nhấn mạnh.

"Cá mập" Pyn Elite Fund báo lỗ nặng từ đầu năm do nắm giữ nhiều FPT, STB
Tính từ đầu năm đến hết tháng 10/2026, quỹ PYN Elite ghi nhận hiệu suất âm 14,68%, đánh dấu một năm kém tích cực sau hai năm liên tiếp đạt mức sinh lời cao trong năm 2024 và 2025.
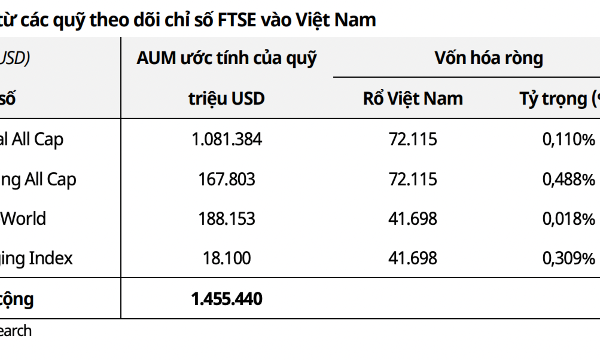
Nên theo dõi kỳ rà soát của FTSE Russell vào tháng 3/2027
Đây là kỳ rà soát bán niên đầu tiên sau khi Việt Nam được đưa vào chỉ số, qua đó xác định danh mục 27 cổ phiếu có được điều chỉnh hay không.
Dự báo lãi suất huy động tiếp tục giảm 0,3% từ nay tới cuối năm 2026
MBS dự báo lãi suất huy động có thể tiếp tục điều chỉnh giảm thêm 20–30 điểm cơ bản từ nay đến cuối năm 2026.
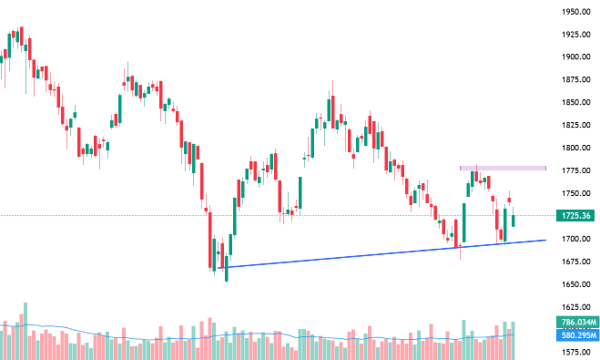
Xu thế dòng tiền: VN-Index có cơ hội tạo mô hình 2 đáy phục hồi?
Thị trường trải qua một tuần biến động mạnh thất thường khi tâm lý bị ảnh hưởng đáng kể từ các yếu tố ngoại biên. Điểm tích cực là VN-Index sau nhiều lần thử thách vẫn giữ vững được vùng hỗ trợ quanh 1700 điểm và cao hơn vùng đáy ngắn hạn tháng 10.
Quỹ ngoại: Tâm lý thận trọng nhà đầu tư trong nước đang tạo ra cơ hội tích lũy đặc biệt hấp dẫn
Khoảng cách giữa các yếu tố nền tảng kinh tế vững chắc, tăng trưởng tích cực và tâm lý thận trọng của nhà đầu tư đang tạo ra cơ hội tích lũy đặc biệt hấp dẫn.



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







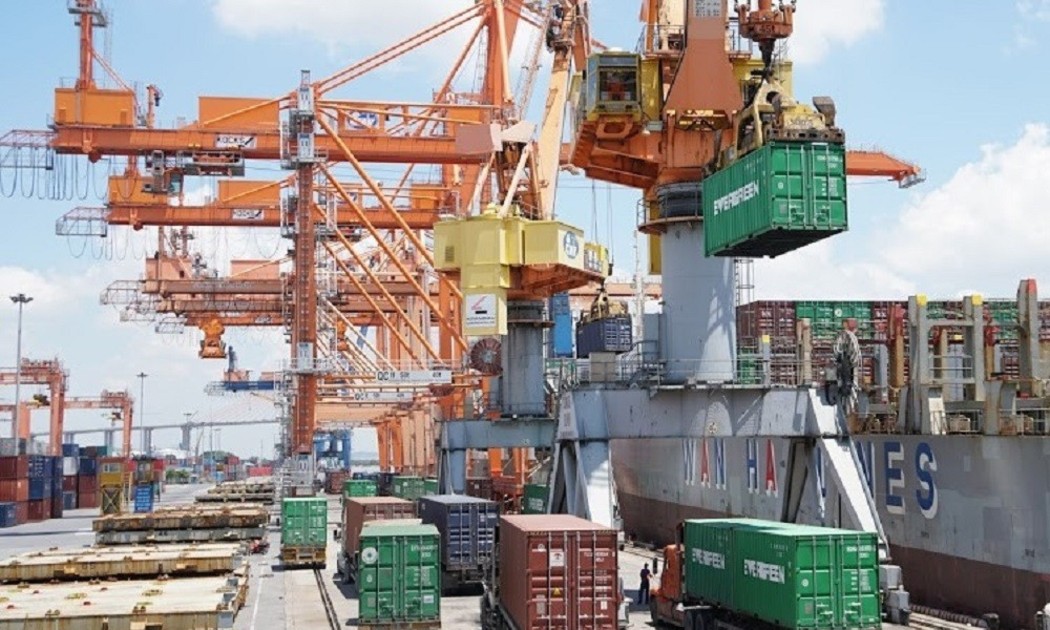
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

