




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tâm lý chấp nhận rủi ro mạnh lên, dòng tiền toàn cầu đổ mạnh vào cổ phiếu


Diễn biến dòng vốn tuần qua cho thấy tâm lý "risk-on" (chấp nhận mạo hiểm hơn) đang quay trở lại thị trường tài chính toàn cầu khi dòng tiền đổ mạnh vào cổ phiếu, đặc biệt là nhóm công nghệ và trí tuệ nhân tạo (AI) tại Mỹ.
Thị trường chứng khoán Mỹ tăng tuần thứ hai liên tiếp với xúc tác từ thương vụ IPO của SpaceX và căng thẳng địa chính trị tiếp tục hạ nhiệt. Dòng tiền vẫn ưu tiên nhóm cổ phiếu Công nghệ trong bối cảnh xu hướng thắt chặt chính sách tiền tệ đang diễn ra khi các Ngân hàng Trung ương như ECB và BOJ tăng lãi suất, trong khi Fed và BOE vẫn giữ nguyên lãi suất trong cuộc họp gần nhất.
Chỉ số Nasdaq dẫn đầu mức tăng với 2,74% so với tuần trước, trong khi S&P 500 và DJIA tăng lần lượt 1,44% và 1,41% trong tuần qua.
Dòng vốn ETF vào cổ phiếu Mỹ đánh dấu tuần hút ròng đột biến trong nhiều tháng với hơn 69,5 tỷ USD (+315% so với tuần trước), cho thấy dòng vốn chấp nhận rủi ro nhiều hơn trong bối cảnh chất xúc tác được thúc đẩy từ thương vụ IPO của SpaceX và mức độ chấp nhận rủi ro gia tăng sau hai tuần dòng vốn chững lại.
Trong khi đó, kênh ETF trái phiếu tại Mỹ tăng nhẹ về quy mô dòng vốn với hơn 10,6 tỷ USD được hút ròng (+9% so với tuần trước).
Nhóm ETF cổ phiếu ngoài Mỹ đồng thời ghi nhận diễn biến hút ròng mạnh hơn 11,8 tỷ USD (+450% so với tuần trước), cho thấy dòng vốn tiếp tục phân bổ sang các khu vực ngoài Mỹ. Các quỹ ETF trái phiếu ngoài Mỹ cũng được bơm hơn 989 triệu USD (-6% so với tuần trước).
Nhóm ETF hàng hóa đảo chiều xu hướng rút ròng của bốn tuần trước đó khi hút ròng trở lại với giá trị 594 triệu USD. Điều này phản ánh dòng vốn đang quay trở lại nhóm kim loại quý sau nhịp giảm mạnh kéo dài bốn tuần vừa qua của giá vàng và bạc thế giới.
Diễn biến dòng vốn tuần qua cho thấy tâm lý risk-on đang quay trở lại thị trường tài chính toàn cầu khi dòng tiền đổ mạnh vào cổ phiếu, đặc biệt là nhóm công nghệ và trí tuệ nhân tạo (AI) tại Mỹ.
Bên cạnh đó, dòng vốn cũng ghi nhận sự cải thiện tại châu Âu và một số thị trường ngoài Mỹ, phản ánh xu hướng mở rộng phân bổ tài sản thay vì chỉ tập trung vào một khu vực. Đáng chú ý, ETF hàng hóa đã quay trở lại trạng thái hút ròng, cho thấy nhà đầu tư đang gia tăng khẩu vị rủi ro.
Tại châu Á, dòng vốn có diễn biến đảo chiều khi hút ròng ở nhiều quốc gia trong khu vực. Đài Loan là quốc gia dẫn đầu ở chiều hút ròng với gần 3,3 tỷ USD, tiếp theo là Hàn Quốc với 1,2 tỷ USD và Ấn Độ với 314 triệu USD. Ngược lại, Việt Nam, Indonesia và Malaysia là những quốc gia dẫn đầu chiều rút ròng với giá trị lần lượt 268 triệu USD, 51 triệu USD và 38 triệu USD.
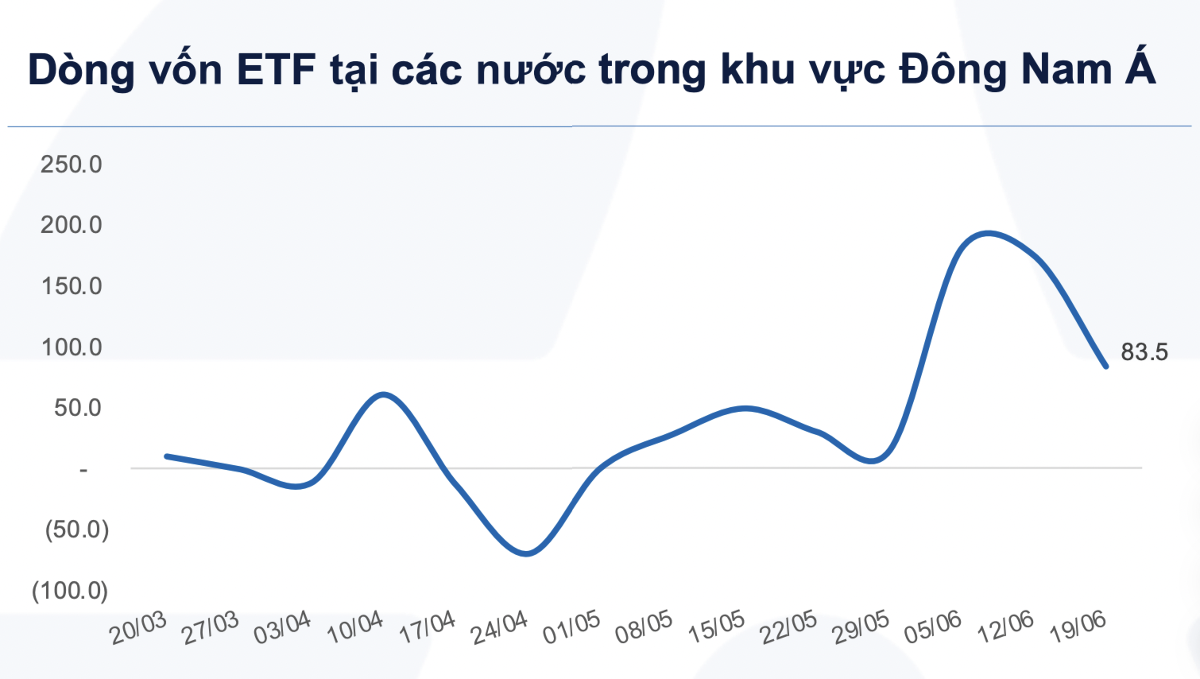
ETF vào khu vực Đông Nam Á tiếp tục hút ròng mạnh tuần thứ ba liên tiếp với gần 84 triệu USD, chủ yếu nhờ Singapore (72 triệu USD), Indonesia (12 triệu USD) và Thái Lan (10 triệu USD). Ngược lại, Việt Nam và Philippines tiếp tục ghi nhận dòng vốn rút ròng lần lượt 6 triệu USD và 4 triệu USD
Dòng vốn vào các quỹ ETF có đầu tư tại Việt Nam ghi nhận sự đảo chiều khi hút ròng ở nhiều quỹ, trong đó có Fubon FTSE (+2,2 triệu USD), FUEVFVND (+0,5 triệu USD), FUESSVFL (+0,8 triệu USD) và DB FTSE (+0,5 triệu USD).
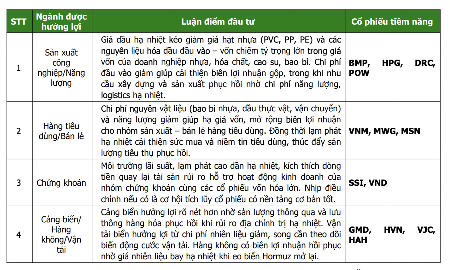
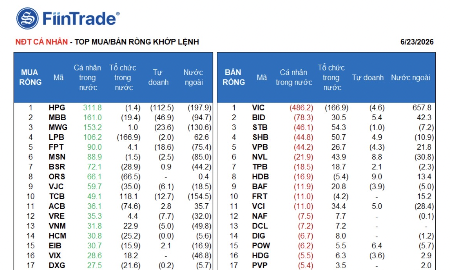
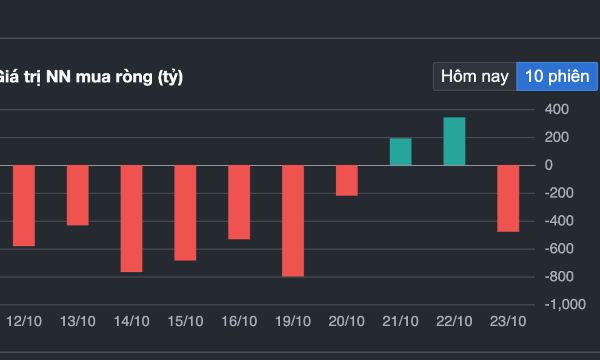
Trên thị trường chứng khoán Việt Nam, khối ngoại tiếp tục bán ròng với giá trị 7.077 tỷ đồng. Áp lực bán tập trung chủ yếu vào cổ phiếu VIC (2.120 tỷ đồng), theo sau là VHM (1.385 tỷ đồng) và FPT (1.316 tỷ đồng). Ở chiều ngược lại, khối ngoại mua ròng mạnh VPL (241 tỷ đồng), cùng với VCK (+136 tỷ đồng) và HPG (+128 tỷ đồng).
Bài liên quan

Các hãng xe Nhật Bản chạy đua rút ngắn thời gian phát triển sản phẩm để cạnh tranh với Trung Quốc

Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Trung Quốc kêu gọi Mỹ dừng kế hoạch mở rộng hạn chế đầu tư ra nước ngoài
Nhà sưu tầm Gen Z đang định hình lại thị trường nghệ thuật?
Dòng tiền chờ đợi, cổ phiếu điều chỉnh diện rộng, dầu khí ngược sóng
Nhịp tăng mạnh tuần trước đã đưa VN-Index đối diện vùng kháng cự kỹ thuật. Áp lực bán sáng nay chưa tăng mạnh nhưng dòng tiền bắt đầu thoái lui chờ đợi diễn biến điều chỉnh.
Kỳ vọng “lãi suất đạt đỉnh - chứng khoán tạo đáy” đang trở thành bệ đỡ cho dòng tiền?
Tín hiệu "lãi suất đạt đỉnh – chứng khoán tạo đáy" đang tạo lập bệ đỡ vững chắc cho dòng tiền nội tự tin giải ngân.
Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Các nhà đầu tư đã dành sự quan tâm lớn quyết định xếp hạng này của Moody’s trong lúc Pháp chao đảo vì các cuộc biểu tình và sự gia tăng đột biến của lợi suất trái phiếu chính phủ...
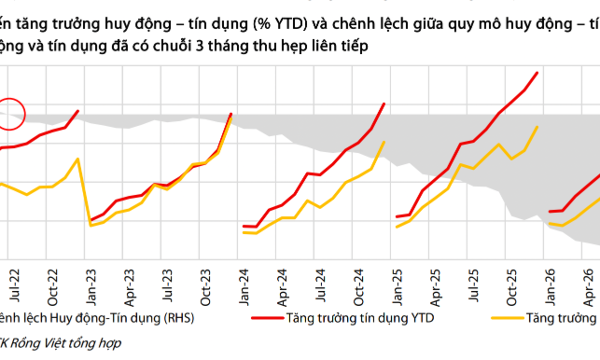
Chênh lệch tín dụng và huy động lớn khiến mặt bằng lãi suất khó giảm sâu?
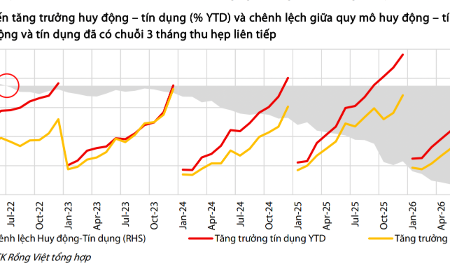
Chứng khoán Rồng Việt kỳ vọng Công văn 9608/NHNN-CSTT sẽ có các tác động làm lãi suất huy động giảm nhanh trong ngắn hạn và ổn định đến cuối năm, nhưng khó giảm sâu trong năm 2027 do thâm hụt huy động so với tín dụng vẫn lớn.
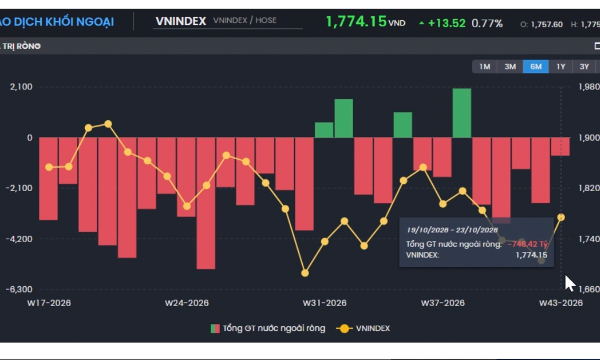
Tiền đổ vào nhóm Xây dựng, khối ngoại vẫn bán ròng hơn 1.000 tỷ trong tuần qua
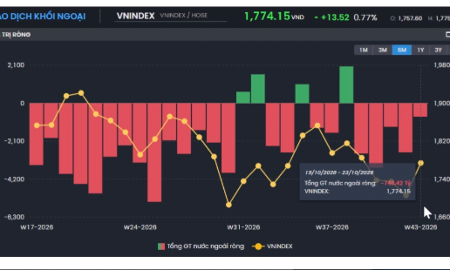
VN-Index kết thúc tuần 43/2026 tại 1.774,15 điểm, tăng 68,24 điểm (+4,00%) so với tuần trước, chấm dứt chuỗi 5 tuần giảm liên tiếp, với thanh khoản cải thiện nhẹ.



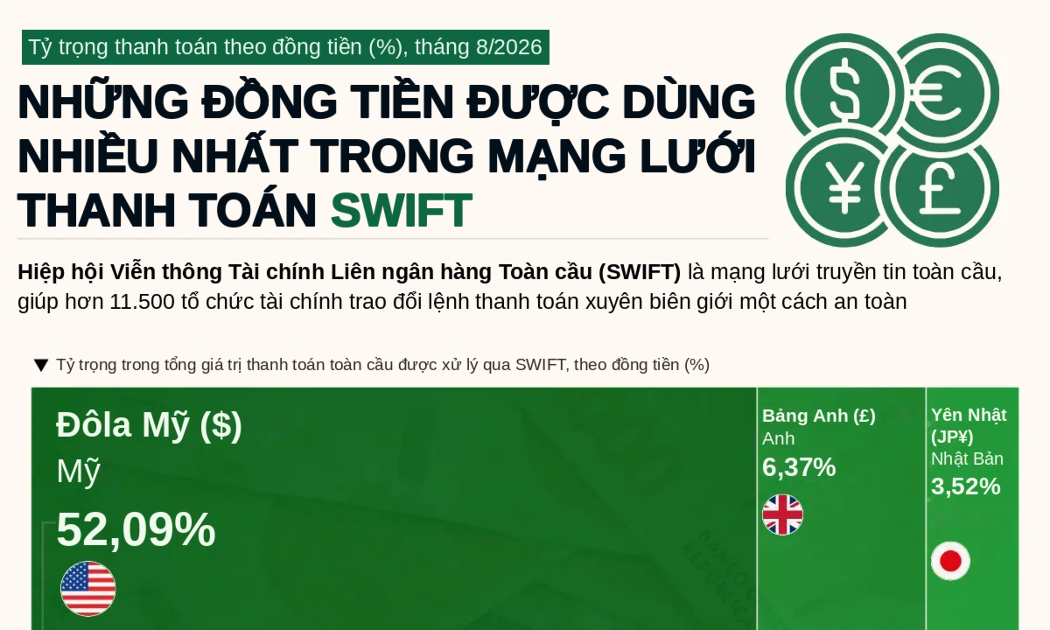

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...