




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tăng trưởng lợi nhuận nhiều doanh nghiệp dự báo giảm tốc trong quý 3/2025


Ước tính kết quả kinh doanh quý 3/2025 của SSI Research cho thấy, nhiều doanh nghiệp ghi nhận mức tăng lợi nhuận so với cùng kỳ năm ngoái song so với quý trước thì tăng trưởng lại giảm...
Theo đó, ở nhóm điện, so với cũng kỳ, tăng trưởng lợi nhuận của NT2 được hỗ trợ bởi sản lượng dự báo tăng 9% trong khi giá khí giảm. Tuy nhiên, so với quý trước, lợi nhuận có sự sụt giảm 83% chủ yếu do yếu tố mùa vụ. Dự báo này chưa bao gồm khả năng công ty có thể ghi nhận thu nhập đột biến.
Tương tự với POW, sản lượng dự báo tăng 15%-20% so với cùng kỳ với sự đóng góp từ hầu hết các nhà máy. Động lực chính đến từ hoạt động sản xuất trong tháng 7 và 8. So với quý trước lợi nhuận ước tính giảm tới 39%.
GAS cũng được dự báo lợi nhuận giảm 51% do sản lượng dự báo giảm so với quý trước do yếu tố mùa vụ từ mảng điện.
Ở nhóm ngân hàng. ACB và CTG được dự báo lợi nhuận giảm so với quý trước. Với ACB, lợi nhuận trước thuế quý 3/2025 dự kiến đạt 5,4 nghìn tỷ đồng tăng 11% so với cùng kỳ, nhưng giảm 11% so với quý trước. So với quý 2/2025, ước tính NIM sẽ cải thiện nhẹ, trong khi thu từ nợ xấu đã xử lý có thể giảm.
CTG dự kiến NI cải thiện nhẹ so với quý trước, song chi phí dự phòng có thể tăng trong quý 3/2025. Theo đó, lợi nhuận trước thuế ước đạt khoảng 9 nghìn tỷ đồng tăng 37% so với cùng kỳ từ nền thấp quý 3/2024, nhưng -26% so với quý trước. OCB nhờ nền so sánh thấp trong quý 3/2024 được dự phóng lợi nhuận trước thuế quý 3/2025 tăng 83% so với cùng kỳ, nhưng giảm 19% so với quý trước. VIB, OCB cũng tương tự như ba ngân hàng trên.
Nhóm bất động sản, SSI Research ước tính lợi nhuận quý 3/2025 của KDH giảm 9% so với cùng kỳ và giảm 69% so với quý trước do không có dự án mới nào được bàn giao. Lợi nhuận dự kiến chủ yếu đến từ việc bàn giao các căn hộ còn lại tại The Privia, cùng với khả năng đóng góp từ chuyển nhượng đất nền.
KBC lợi nhuận quý 3/2025 được hỗ trợ bởi bàn giao đất khu công nghiệp tại cụm công nghiệp Hung Yên, Khu công nghiệp Tân Phú Trung và bàn giao tại dự án Thị trấn Nếnh. Nhờ đó lợi nhuận quý 3 tăng 8% so với cùng kỳ nhưng giảm 46% so với quý trước.
Nhóm thép có HSG kỳ vọng lợi nhuận sau thuế HSG sẽ phục hồi mạnh mẽ lên 100 tỷ đồng trong quý 4 năm tài chính 2025, từ mức lỗ lớn cùng kỳ năm ngoái, nhờ giá đầu vào giảm và công tác quản lý chi phí hiệu quả. Tuy nhiên vẫn giảm mạnh 63% so với quý trước đó.
Hàng loạt doanh nghiệp khác cũng được dự báo lợi nhuận kém khả quan so với quý liền kề trước đó như VNM, SAB, IMP, DBC, BMP, DGC. PNJ giảm tới 38%, tăng trưởng lợi nhuận trong quý 3/2025 chủ yếu đến từ việc điều chỉnh giá chiến lược đối với các sản phẩm trang sức và tối ưu chi phí nhờ sử dụng nguồn vàng tái chế giá rẻ.
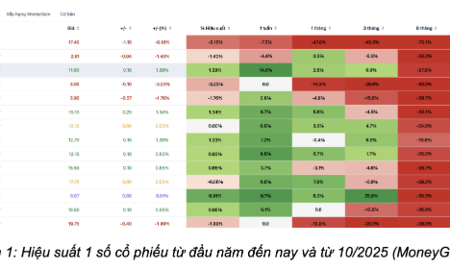
Nhìn chung, tốc độ tăng trưởng lợi nhuận doanh nghiệp đang chậm lại. Số ít doanh nghiệp được dự báo lợi nhuận tăng so với quý trước như SZC. Doanh thu quý 3/2025 của SZC chủ yếu đến từ cho thuê 12,06 ha tại Khu công nghiệp Châu Đức cho VinaOne Steel, với tổng giá trị 290 tỷ đồng. Biên lợi nhuận gộp duy trì ổn định ở mức 62%.
Đặc biệt VCG tăng tới 585%. Lợi nhuận năm 2025 của VCG dự kiến sẽ chủ yếu đến từ khoản lãi đột biến nhờ thoái vốn khỏi VCR – công ty sở hữu dự án Cát Bà Amatina – với tổng giá trị hơn 5 nghìn tỷ đồng, dự kiến mang lại khoảng 2,3 nghìn tỷ đồng lợi nhuận sau thuế. Song song đó, hoạt động xây dựng được kỳ vọng duy trì đà tăng trưởng nhờ backlog EPC vượt 26 nghìn tỷ đồng.
NLG tăng 254% so với quý trước. Động lực tăng trưởng lợi nhuận quý 3/2025 đến từ việc bàn giao các dự án Southgate, Central Lake, cùng khoản thu nhập tài chính hơn 300 tỷ đồng từ việc bán 15% cổ phần tại Izumi City cho đối tác Nhật Bản.
STB ước tính lợi nhuận tăng 59% so với quý trước. Đến cuối tháng 8/2025, STB dự kiến thu được phần còn lại từ thương vụ bán khoản nợ liên quan đến Khu công nghiệp Phong Phú (~6,4–6,5 nghìn tỷ đồng). Theo đó, dù chi phí tín dụng trong Q3/2025 tăng đáng kể, SSI dự báo lợi nhuận trước thuế đạt 5,8 nghìn tỷ đồng tăng 111% so với cùng kỳ, +59% so với quý trước.
DGW cũng được kỳ vọng tăng 26%. Kỳ vọng tăng trưởng lợi nhuận quý 3/2025 sẽ duy trì tích cực, được thúc đẩy bởi việc mở rộng thương hiệu và danh mục sản phẩm trong mảng điện gia dụng.
Bài liên quan
Đọc bài theo từ khoá


Dòng tiền chủ động hơn, cổ phiếu blue-chips kéo VN-Index đảo chiều
Thị trường xuất hiện thêm một đợt bán khá mạnh trong phiên chiều nay, VN-Index thậm chí giảm chạm đáy lúc gần 2h15. Những phút còn lại dòng tiền “phản công” khá nhanh, dẫn đầu là nhóm cổ phiếu blue-chips kéo chỉ số đảo chiều thành công.
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
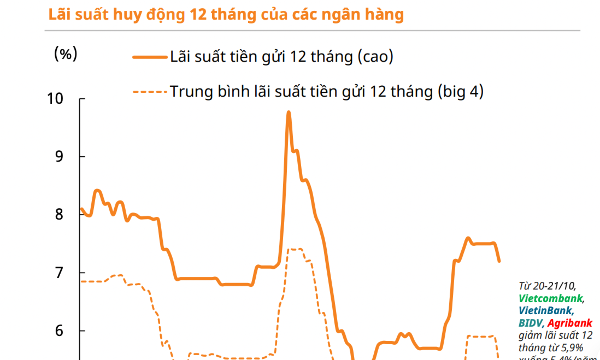
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
Đại biểu Quốc hội kiến nghị đầu tư hạ tầng chứng khoán để giao dịch xuyên trưa, 24/24 giờ liên tục
Việc đầu tư cơ sở hạ tầng công nghệ thông tin hiện đại là nhằm bảo đảm cho thị trường hoạt động liên tục, an toàn, minh bạch, hướng tới việc giao dịch không nghỉ trưa và giao dịch chứng khoán liên tục. Nhà đầu tư chứng khoán có thể giao dịch 24/24 giờ vì sự liên thông giữa các thị trường với nhau...
Bộ trưởng Tài chính: Quan trọng nhất xây dựng Luật Chứng khoán là đảm bảo quyền lợi nhà đầu tư
“Quan trọng nhất của việc xây dựng luật này chính là bảo vệ quyền lợi chính đáng của nhà đầu tư và của các thành viên thị trường”, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh.
Giới phân tích tiếp tục cắt giảm dự báo giá vàng năm 2026
Theo kết quả một cuộc khảo sát của hãng tin Reuters, các nhà phân tích vừa có lần thứ hai liên tiếp cắt giảm dự báo giá vàng năm 2026...

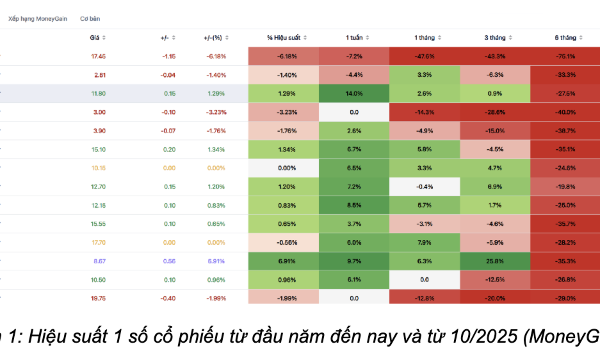




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...