


Theo điểm b, khoản 2, Điều 18 Luật Kinh doanh bảo hiểm năm 2000, thì bên mua bảo hiểm có nghĩa vụ “kê khai đầy đủ, trung thực mọi chi tiết có liên quan đến hợp đồng bảo hiểm theo yêu cầu của Doanh nghiệp bảo hiểm”; khoản 1 Điều 19 Luật Kinh doanh bảo hiểm quy định: Bên mua bảo hiểm có trách nhiệm cung cấp đầy đủ thông tin liên quan đến đối tượng bảo hiểm cho doanh nghiệp bảo hiểm.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tòa án nhân dân tối cao công bố án lệ về tranh chấp hợp đồng bảo hiểm


Hội đồng Thẩm phán xác định có đủ cơ sở khẳng định trước khi xác lập giấy yêu cầu bảo hiểm, khách hàng biết rõ về tình trạng bệnh tật của mình, đã từng tham gia chữa trị tại nhiều bệnh viện khác nhau ở cả trong nước và nước ngoài với tình trạng bệnh lý ung thư, nhưng không khai báo trung thực tình trạng sức khỏe...
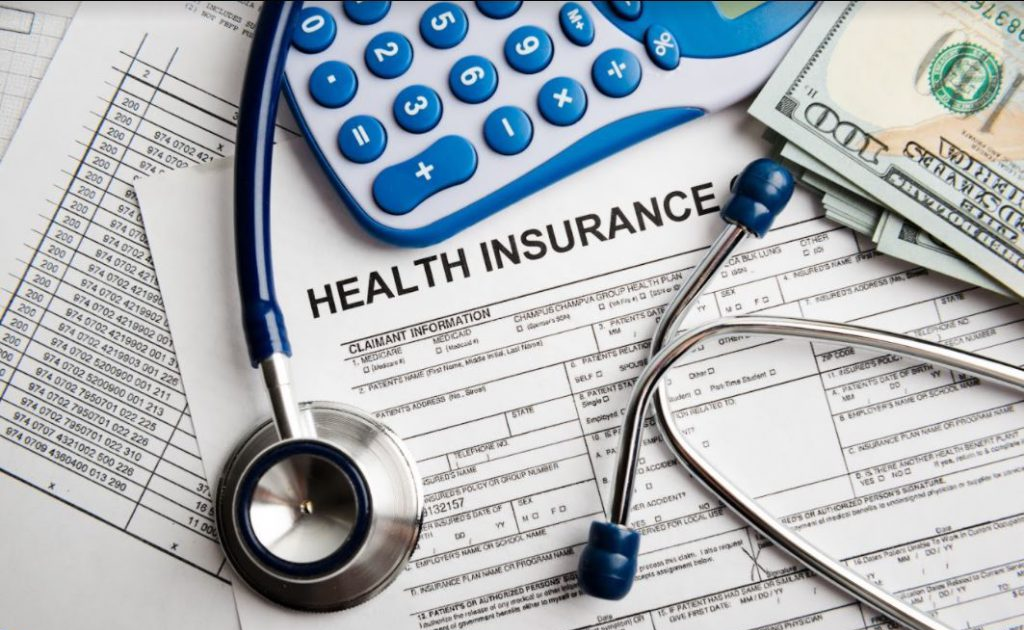
Tòa án nhân dân tối cao vừa công bố án lệ số 77/2025/AL về việc vi phạm nghĩa vụ cung cấp thông tin tình trạng bệnh hiểm nghèo của bên mua bảo hiểm.
Nguồn án lệ là quyết định giám đốc thẩm số 37/2023/DS-DGT ngày 24/8/2023 của Hội đồng Thẩm phán Tòa án nhân dân tối cao về vụ án dân sự “tranh chấp hợp đồng bảo hiểm” giữa nguyên đơn là ông Đặng Ngọc M với bị đơn là Tổng Công ty V.
Nội dung tranh chấp thể hiện, vào năm 2014, ông Đặng Lâm Quốc B (con trai của ông Đặng Ngọc M) tham gia các gói bảo hiểm với Tổng Công ty V. Trong các gói bảo hiểm này, người thụ hưởng là người thân của ông B.
Sau khi mua bảo hiểm gần 1 năm, đến tháng 3/2015 thì ông B chết nhưng công ty bảo hiểm không đồng ý trả tiền bảo hiểm cho người thụ hưởng. Do đó, người nhà ông B đã khởi kiện, yêu cầu tòa án trả khoản tiền bảo hiểm là 4 tỷ đồng.
Vụ án trải qua giai đoạn xét xử sơ thẩm, phúc thẩm và giám đốc thẩm, kéo dài từ năm 2017 – 2023.
Theo quyết định giám đốc thẩm, Hội đồng thẩm phán Tòa án Nhân dân Tối cao quyết định giữ nguyên bản án phúc thẩm năm 2018.
Theo đó, tòa án không chấp nhận yêu cầu khởi kiện của nguyên đơn. Điều này đồng nghĩa với việc công ty bảo hiểm không phải trả số tiền 4 tỷ đồng cho bên thụ hưởng.
Điểm mấu chốt trong án lệ trên là việc làm rõ nghĩa vụ cung cấp thông tin của bên tham gia bảo hiểm. Theo giấy yêu cầu bảo hiểm thể hiện tại các mục hỏi và trả lời về tình trạng sức khỏe cá nhân, khách hàng là ông B. tích “x” vào toàn bộ ô trả lời “không”, trong đó có câu hỏi về “khối u, ung thư”.
Trong kết luận kiểm tra sức khỏe tại Bệnh viện đa khoa Bình Dương ngày 21/6/2014, ông B cung cấp các thông tin, trong đó có những câu hỏi về việc phải nằm viện, song ông B tích vào ô trả lời “không”.
Còn theo tài liệu Tóm tắt bệnh án ngày 12/7/2016 của Bệnh viện Ung bướu TP.HCM thể hiện ông B nhập viện ngày 13/5/2014 với bệnh sử “carcinoma kém biệt hóa di căn hạch”. Bệnh nhân qua Singapore điều trị 6 chu kỳ. Bệnh viện xác định ông B bị ung thư biểu mô di căn.
Hội đồng Thẩm phán xác định có đủ cơ sở khẳng định trước khi xác lập giấy yêu cầu bảo hiểm, ông B biết rõ về tình trạng bệnh tật của mình, đã từng tham gia chữa trị tại nhiều bệnh viện khác nhau ở cả trong nước và nước ngoài với tình trạng bệnh lý ung thư, nhưng không khai báo trung thực tình trạng sức khỏe của mình.
Điều 4 hợp đồng bảo hiểm nêu rõ: “Bên mua bảo hiểm có nghĩa vụ cung cấp đầy đủ và trung thực tất cả những thông tin có liên quan đến người được bảo hiểm và hợp đồng theo yêu cầu của Tổng Công ty V đồng thời hoàn toàn chịu trách nhiệm về những thông tin đã cung cấp”.
Nội dung án lệ nêu rõ “ông B đã vi phạm nghĩa vụ cung cấp thông tin về sức khỏe/bản thân, Hợp đồng bảo hiểm chấm dứt hiệu lực, Tổng Công ty V không phải chịu trách nhiệm bảo hiểm về những rủi ro đã phát sinh đối với người được bảo hiểm.
Trường hợp này, Tổng Công ty V chỉ phải hoàn lại giá trị tài khoản hợp đồng tương ứng với phí bảo hiểm đóng thêm (nếu có) trừ đi các quyền lợi bảo hiểm đã thanh toán, các khoản rút một phần giá trị tài khoản hợp đồng, khoản nợ (nếu có).
Tuy nhiên, theo Bảng minh họa về phân bổ phí và quyền lợi bảo hiểm của hợp đồng chính thì giá trị hoàn lại năm đầu tiên người mua bảo hiểm được nhận khi hợp đồng chấm dứt hiệu lực theo quy định của hợp đồng là bằng không”.
Theo luật sư Nguyễn Huy Hoàng, Công ty luật Bross & cộng sự, trên thực tế đây là tranh chấp diễn ra khá phổ biến trong thời gian qua. Lý do là khách hàng không biết hoặc cố tình che giấu tình trạng thông tin sức khỏe; dẫn đến các tranh chấp kéo dài nhiều năm.
Quá trình xét xử, các cơ quan tố tụng cũng chưa thống nhất về quan điểm giải quyết. Do đó, án lệ trên là rất cần thiết, có nhiều ý nghĩa nhằm thống nhất quan điểm tố tụng, củng cố quy định của pháp luật về việc cung cấp nghĩa vụ thông tin, thêm minh bạch thị trường bảo hiểm, cân bằng lợi ích của các bên.
Khoản 2 Điều 19 Luật Kinh doanh bảo hiểm năm 2000 quy định: “Doanh nghiệp bảo hiểm có quyền đơn phương đình chỉ thực hiện hợp đồng bảo hiểm và thu phí bảo hiểm đến thời điểm đình chỉ thực hiện hợp đồng bảo hiểm khi bên mua bảo hiểm có một trong những hành vi sau đây: a) Cố ý cung cấp thông tin sai sự thật nhằm giao kết hợp đồng bảo hiểm để được trả tiền bảo hiểm hoặc được bồi thường; b) Không thực hiện các nghĩa vụ trong việc cung cấp thông tin cho doanh nghiệp bảo hiểm theo quy định tại điểm c khoản 2 Điều 18 của Luật này”.
Đọc bài theo từ khoá


Bộ Y tế họp báo nói rõ về quy định hiến, tặng bộ phận cơ thể của người dưới 18 tuổi
Tại buổi họp báo chiều ngày 27/10, lãnh đạo Bộ Y tế đã thông tin về dự thảo Luật Hiến, lấy, ghép mô, bộ phận cơ thể người và hiến, lấy xác (sửa đổi), trong đó nhấn mạnh đến quy định cấm hành vi lấy bộ phận cơ thể của người dưới 18 tuổi khi còn sống...
Dừng gia hạn bảo hiểm y tế 2027 nếu nợ bảo hiểm xã hội qua mốc 31/12/2026
Để đảm bảo quyền lợi khám chữa bệnh không bị đứt quãng trong dịp Tết và suốt năm 2027, Bảo hiểm xã hội TP.HCM vừa phát đi thông báo khẩn, yêu cầu các đơn vị sử dụng lao động hoàn thành nghĩa vụ đóng bảo hiểm xã hội, bảo hiểm y tế đúng hạn. Nếu để tình trạng chậm đóng kéo dài qua mốc 31/12/2026, sẽ khiến thẻ bảo hiểm y tế năm mới chưa thể gia hạn...
Mở rộng 24 tội danh phải chịu trách nhiệm hình sự của pháp nhân thương mại
Đại tướng Lương Tam Quang, Bộ trưởng Bộ Công an cho biết dự thảo Bộ luật Hình sự (sửa đổi) đã mở rộng thêm 24 tội danh phải chịu trách nhiệm hình sự của pháp nhân thương mại, tập trung vào các nhóm tội về lừa đảo, môi trường, dữ liệu cá nhân, bảo hiểm và hóa đơn chứng từ...
Chỉ bổ sung vị trí việc làm mới khi thực sự phát sinh nhiệm vụ
Hướng dẫn mới của Bộ Nội vụ nhấn mạnh yêu cầu các đơn vị tập trung rà soát thực chất để đề xuất điều chỉnh, tích hợp hoặc loại bỏ vị trí việc làm không còn phù hợp. Chỉ bổ sung vị trí việc làm mới khi thực sự phát sinh nhiệm vụ, bảo đảm đúng thẩm quyền...
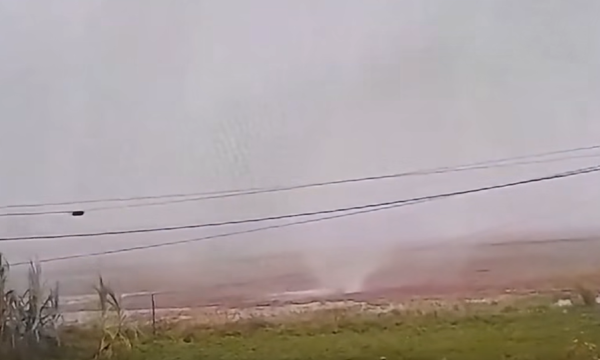
Cảnh báo mưa lớn, lũ quét, sạt lở đất từ Hà Tĩnh đến Đà Nẵng
Dự báo từ chiều tối 27/10 đến hết ngày 29/10/2026, khu vực từ Hà Tĩnh đến Đà Nẵng có mưa vừa, mưa to đến rất to, cục bộ trên 250 mm. Ban Chỉ đạo Phòng thủ dân sự quốc gia yêu cầu các địa phương chủ động triển khai biện pháp ứng phó, bảo đảm an toàn tính mạng và tài sản của người dân...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








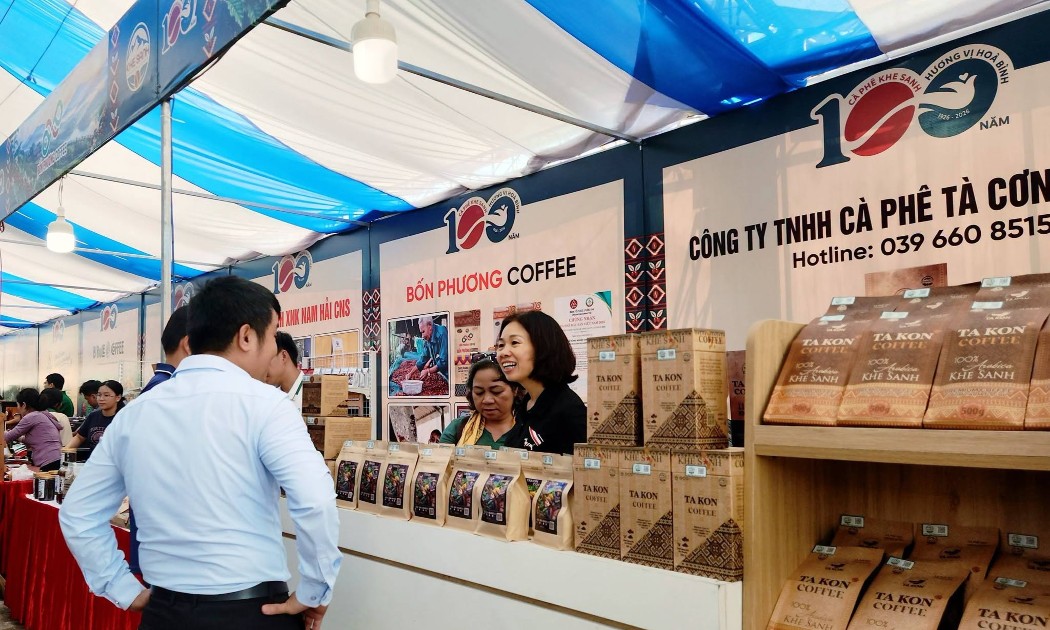
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...