"Hành vi đăng tải thông tin, quảng cáo mua bán trái phép hóa đơn là vi phạm các quy định phạm quy định tại Luật Quản lý thuế số 38 và Nghị định số 123/2020/NĐ-CP", Tổng cục Thuế khẳng định.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Tổng cục Thuế nêu rõ đây là biện pháp phối hợp cần thiết trước tình trạng tổ chức, cá nhân cố tình lợi dụng không gian mạng xã hội đăng tải thông tin, quảng cáo mua bán trái phép hóa đơn VAT gây thiệt hại lớn cho ngân sách nhà nước.
Theo cơ quan này, thực hiện Luật Quản lý thuế số 38/2019/QH14, từ ngày 21/4/2022, ngành thuế đã triển khai hệ thống hoá đơn điện tử trên phạm vi toàn quốc. Các doanh nghiệp, tổ chức và cá nhân kinh doanh đã nhập cuộc thực hiện chuyển đổi sang sử dụng hoá đơn điện tử thay cho hóa đơn giấy truyền thống.
Việc chuyển đổi sử dụng hóa đơn giấy sang hoá đơn điện tử mang lại lợi ích cho người dân, doanh nghiệp và cơ quan quản lý nhà nướccuộc; và đó là nhu cầu tất yếu của hệ thống thương mại hiện đại minh bạch, trong xu thế toàn cầu hóa, hiện đại hóa hiện nay.
"Hành vi đăng tải thông tin, quảng cáo mua bán trái phép hóa đơn là vi phạm các quy định phạm quy định tại Luật Quản lý thuế số 38 và Nghị định số 123/2020/NĐ-CP", Tổng cục Thuế khẳng định.
Tại khoản 7 Điều 6 Luật Quản lý thuế số 38 nêu rõTại: “7. Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.”
Tại khoản 2a Điều 5 Nghị định số 123/2020/NĐ-CP cũng quy định về hành vi bị cấm trong lĩnh vực hóa đơn chứng từ:
“2. Đối với tổ chức cá nhân bán, cung cấp hàng hóa, dịch vụ, tổ chức cá nhân có quyền và nghĩa vụ liên quan a) Thực hiện hành vi gian dối như sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn”.
Tại khoản 9 Điều 3 Nghị định số 123/2020/NĐ-CP của Chính phủ ban hành ngày 19/10/2020 cũng nêu rõ hành vi sử dụng hóa đơn, chứng từ không hợp pháp:
“9. Sử dụng hóa đơn, chứng từ không hợp pháp là việc sử dụng hóa đơn, chứng từ giả; sử dụng hóa đơn chứng từ chưa có giá trị sử dụng, hết giá trị sử dụng; sử dụng hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, trừ trường hợp được phép sử dụng theo thông báo của cơ quan thuế; sử dụng hoá đơn điện tử không đăng ký sử dụng với cơ quan thuế; sử dụng hoá đơn điện tử chưa có mã của cơ quan thuế đối với trường hợp sử dụng hoá đơn điện tử có mã của cơ quan thuế, sử dụng hóa đơn mua hàng hóa, dịch vụ có ngày lập trên hóa đơn từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền..."
Hay việc sử dụng hóa đơn, chứng từ mua hàng hóa, dịch vụ có ngày lập trên hóa đơn, chứng từ trước ngày xác định bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền hoặc chưa có thông báo của cơ quan thuế về việc bên lập hóa đơn chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan có thẩm quyền những cơ quan thuế hoặc cơ quan công an hoặc các cơ quan chức năng khác đã có kết luận đó là hóa đơn, chứng từ không hợp pháp.
Thực tế cho thấy, việc sử dụng hóa đơn, chứng từ khống, việc mua bán hàng hóa, dịch vụ không có thật một phần hoặc toàn bộ; sử dụng hóa đơn phản ánh không đúng giá trị thực tế phát sinh, lập hóa đơn giả sử dụng hóa đơn có sự chênh lệch về giá trị hàng hóa dịch vụ hoặc sai lệch các tiêu thức bắt buộc giữa các liên của hóa đơn... diễn ra nhan nhản.
Xuất phát từ nhu cầu hợp thức hóa chi phí, các cá nhân, tổ chức cũng sử dụng hóa đơn để quay vòng khi vận chuyển hàng hóa trong khâu lưu thông hoặc dùng hóa đơn của hàng hóa dịch vụ này để chứng minh cho hàng hóa dịch vụ khác; sử dụng hóa đơn, chứng từ của tổ chức, cá nhân khác để hợp thức hóa hàng hóa, dịch vụ mua vào hoặc hàng hóa dịch vụ bán ra...
Trước thực trạng nhức nhối trên, giữa tháng 4, Bộ trưởng Bộ Tài chính ban hành Công điện số 01/CĐ-BTC về việc tăng cường công tác quản lý giám sát việc phát hành, sử dụng hoá đơn điện tử, trong đó chỉ đạo Tổng cục Thuế phối hợp với các bộ, ngành để xử lý kịp thời, nghiêm minh các hành vi vi phạm pháp luật trong phát hành, quản lý sử dụng hoá đơn điện tử.
Theo đó, Tổng cục Thuế đề nghị Bộ Thông tin và Truyền thông phối hợp chỉ đạo Cục Phát thanh, Truyền hình và Thông tin điện tử và các đơn vị có liên quan phối hợp với cơ quan thuế để ngăn chặn, gỡ bỏ, xử lý các wesite có dấu hiệu thông tin, quảng cáo mua bán hóa đơn trên không gian mạng.
Cuối tháng 4 vừa qua, Tổng cục Thuế công bố triển khai “Hệ thống phân tích cơ sở dữ liệu và quản lý hóa đơn điện tử”. Trung tâm Cơ sở dữ liệu hoá đơn điện tử mà Tổng cục Thuế vừa triển khai có chức năng phân tích dữ liệu hoá đơn điện tử, phục vụ công tác quản lý rủi ro về hoá đơn điện tử trong toàn ngành thuế.
Với số lượng hoá đơn cơ quan thuế đã tiếp nhận và xử lý lên đến 4 tỷ tính đến cuối tháng 4, đòi hỏi cơ quan thuế cần tăng cường công tác kiểm tra, kiểm soát và áp dụng kỹ thuật hiện đại để phân tích dữ liệu lớn.
Các ngân hàng trung ương của Nga Nga và Kazakhstan đang bán bớt một phần dự trữ vàng, trong khi các ngân hàng trung ương của Trung Quốc và Ba Lan lại đang tăng cường mua vào...
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
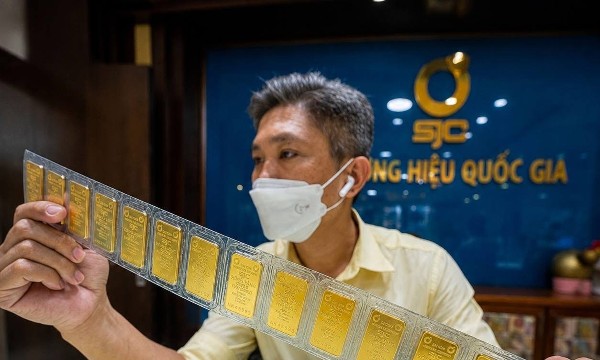
Trong phiên chiều 26/10, giá vàng miếng SJC ở ngưỡng phổ biến 138,7 triệu – 141,7 triệu đồng/lượng (mua – bán); vàng vàng nhẫn “4 số 9” giảm từ 100 nghìn – 400 nghìn đồng/lượng…
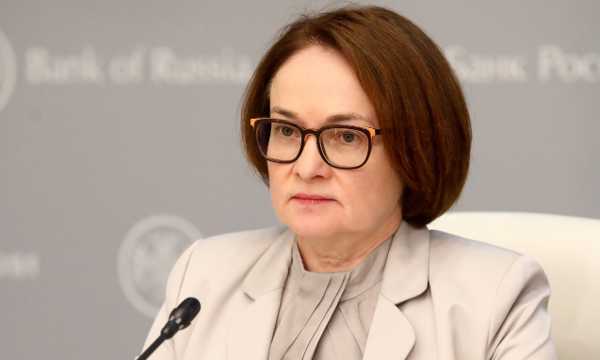
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
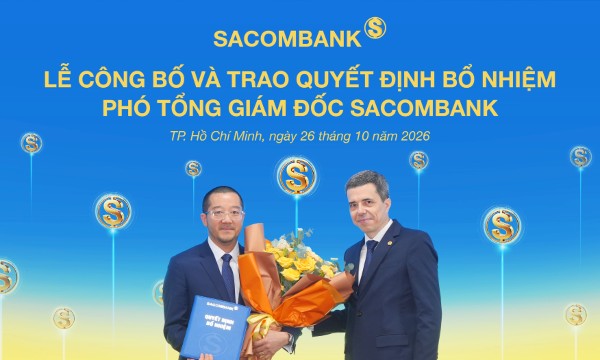
Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) vừa công bố và trao quyết định bổ nhiệm ông Nguyễn Xuân Ái Quốc giữ chức vụ Phó Tổng giám đốc. Việc bổ sung nhân sự lãnh đạo giàu kinh nghiệm vào Ban điều hành được kỳ vọng sẽ giúp SACOMBANK nâng cao năng lực phục vụ khách hàng, thúc đẩy tăng trưởng kinh doanh gắn với quản trị rủi ro hiệu quả.


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.


 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...