




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vì sao du lịch Việt Nam cần “hãng hàng không du lịch”?


Sự ra đời của CBAir đánh dấu bước tiến mới trong ngành hàng không Việt Nam, hỗ trợ phát triển du lịch bền vững với mô hình độc đáo.
Trong hơn một thập kỷ qua, du lịch Việt Nam tăng trưởng nhanh về quy mô, với số lượng khách quốc tế tăng từ dưới 8 triệu lượt năm 2015 lên gần 18 triệu lượt năm 2019. Tuy nhiên, đằng sau bức tranh tăng trưởng ấn tượng đó vẫn tồn tại một nghịch lý mang tính cấu trúc: Giá trị gia tăng nội địa trên mỗi du khách còn thấp, chi tiêu bình quân chỉ khoảng 900–1.000 USD/khách, thấp hơn đáng kể so với Thái Lan (khoảng 1.600 USD) hay Singapore (gần 1.900 USD).
Một trong những nguyên nhân quan trọng nhưng ít được nhìn nhận đầy đủ nằm ở “cửa ngõ hàng không”. Tại nhiều thị trường xa – đặc biệt là Nga, Trung Á và một phần Đông Bắc Á – ước tính từ 60 đến 75% năng lực vận chuyển khách vào Việt Nam do các hãng hàng không nước ngoài kiểm soát, chủ yếu thông qua các chương trình charter theo mùa. Điều này khiến chuỗi giá trị du lịch Việt Nam bị phân mảnh, giá vé biến động mạnh, lịch bay thiếu ổn định và lợi ích kinh tế bị “rò rỉ” ra ngoài.
Trong bối cảnh đó, câu hỏi đặt ra không đơn thuần là Việt Nam cần thêm bao nhiêu hãng hàng không, mà là: Liệu chúng ta đã có đúng loại hình hàng không phục vụ cho mục tiêu phát triển du lịch dài hạn hay chưa?
CBAIR: LỜI GIẢI TỪ THỰC TIỄN CHARTER NHIỀU NĂM
Trong mô hình hàng không truyền thống, vé máy bay là sản phẩm trung tâm. Doanh thu được tối ưu theo từng chặng, từng ghế và phụ thuộc lớn vào thị trường khách lẻ, trung chuyển cũng như biến động chi phí nhiên liệu. Ngay cả các hãng hàng không giá rẻ, dù khác về cấu trúc chi phí, vẫn vận hành theo logic đó.
Tuy nhiên, với du lịch nghỉ dưỡng quy mô lớn tại các điểm đến như Phú Quốc, Nha Trang, Cam Ranh hay Đà Nẵng, bài toán không chỉ là đưa khách đến, mà là đưa đúng phân khúc, lưu trú đủ lâu và chi tiêu đủ nhiều. Trong các gói du lịch trọn gói (All-Inclusive), vé máy bay thường chỉ chiếm khoảng 25–35% tổng giá trị, phần còn lại đến từ lưu trú, ẩm thực và các trải nghiệm tại điểm đến.
Từ thực tế này, mô hình “hãng hàng không du lịch” (Leisure Airline) hình thành tại nhiều thị trường phát triển, nơi hàng không không còn là sản phẩm độc lập mà là một cấu phần trong chuỗi giá trị du lịch khép kín.
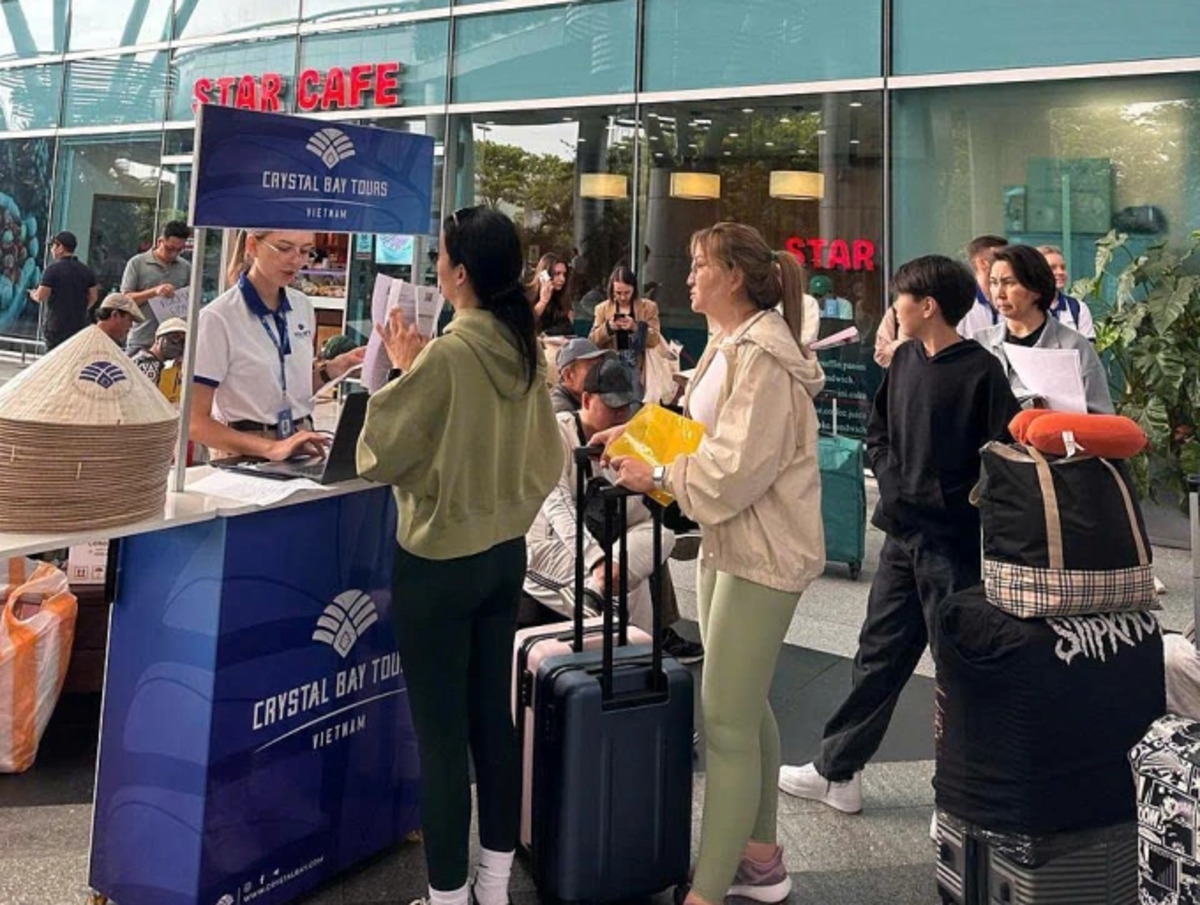
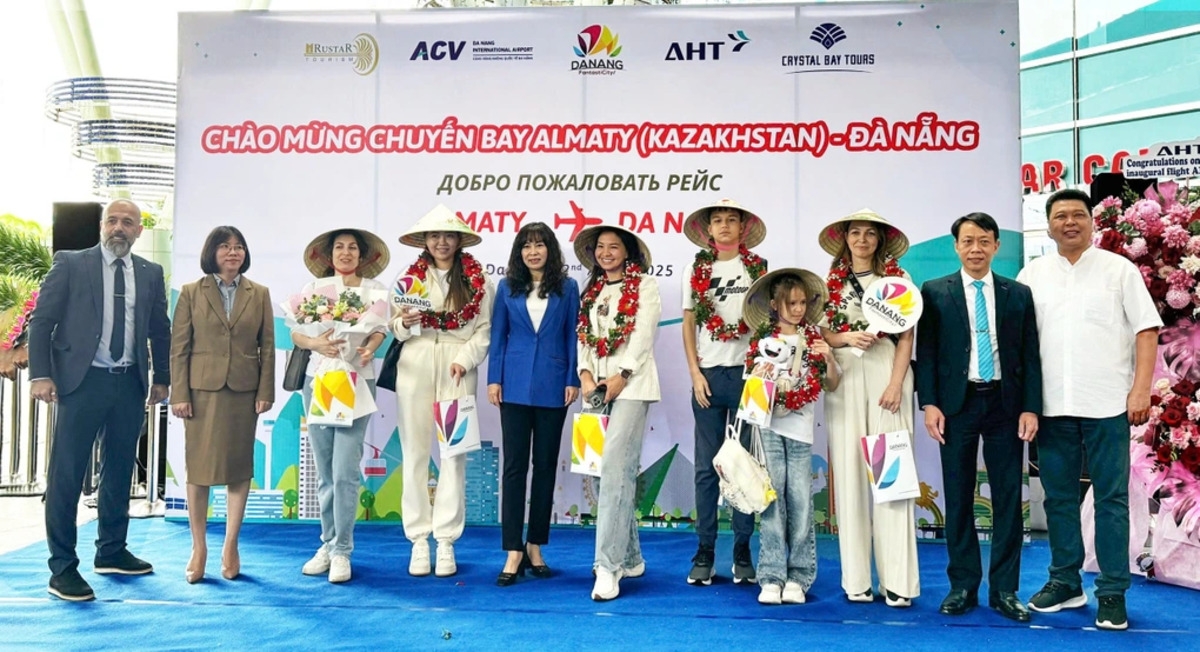
Sự ra đời của Crystal Bay Airlines (CBAir) cần được nhìn nhận trong bối cảnh mô hình “hãng hàng không du lịch” đã chứng minh vai trò tại nhiều thị trường. Trước khi có một hãng bay mang tên CBAir, hệ sinh thái Crystal Bay đã nhiều năm tổ chức các chương trình charter thường xuyên theo mùa, thuê tàu bay và block ghế của nhiều hãng hàng không để đưa khách từ Nga, Kazakhstan, Uzbekistan, Kyrgyzstan, Mông Cổ, Đài Loan và Trung Quốc về các điểm đến nghỉ dưỡng trọng điểm của Việt Nam.
Thực tiễn vận hành cho thấy, khi quy mô charter đạt đến hàng trăm nghìn ghế mỗi năm, việc phụ thuộc hoàn toàn vào đối tác hàng không bên ngoài bắt đầu bộc lộ những giới hạn rõ rệt: Chi phí khó kiểm soát, lịch bay thiếu ổn định, khả năng mở rộng bị ràng buộc bởi ưu tiên mạng bay của hãng, và rủi ro tăng cao trong bối cảnh địa chính trị – kinh tế toàn cầu biến động.
CBAir vì thế không phải là một bước đi ngẫu hứng, mà là bước nâng cấp tự nhiên từ mô hình charter rời rạc sang một năng lực vận chuyển được thiết kế riêng cho du lịch trọn gói. Mục tiêu không phải là cạnh tranh trực tiếp với các hãng hàng không hiện hữu, mà là tạo ra một công cụ chiến lược giúp ngành du lịch chủ động hơn về nhịp độ, mùa vụ và quy mô tăng trưởng.
KHÁC BIỆT CĂN BẢN VỚI CÁC HÃNG HÀNG KHÔNG HIỆN NAY
Điểm cốt lõi phân biệt CBAir với các hãng hàng không tại Việt Nam nằm ở mục tiêu và cấu trúc doanh thu. CBAir không định vị vé máy bay là sản phẩm bán lẻ đại trà, cũng không chạy đua mở rộng mạng bay nội địa hay trung chuyển quốc tế. Thay vào đó, năng lực vận chuyển được thiết kế để phục vụ các chương trình du lịch trọn gói, với block seat dành cho tour operator và đối tác phân phối.
Nhờ cấu trúc này, rủi ro tải thấp được giảm thiểu, dòng tiền ổn định hơn và áp lực “đốt giá” mùa thấp điểm được hạn chế. Khi lịch bay, công suất phòng và sản phẩm du lịch được hoạch định trong cùng một cấu trúc, giá trị kinh tế cũng được giữ lại nhiều hơn trong nước.
Ở tầm vĩ mô, sự xuất hiện của một hãng hàng không du lịch như CBAir phản ánh cách tiếp cận mới: Xem hàng không là công cụ hỗ trợ chiến lược điểm đến, thay vì một lĩnh vực vận tải độc lập. Việc gắn năng lực bay với du lịch giúp kéo dài mùa vụ, ổn định việc làm địa phương và nâng cao chi tiêu bình quân của du khách.
Vì vậy, vấn đề không nằm ở việc “có thêm một hãng bay”, mà ở việc xuất hiện một mô hình phù hợp hơn với cấu trúc du lịch Việt Nam. Từ góc độ đó, CBAir không chỉ là một hãng hàng không mới, mà là kết quả của tư duy phát triển dựa trên dữ liệu, vận hành và kinh nghiệm thực tiễn trong chuỗi giá trị du lịch.
* Thông tin chi tiết: https://crystalbay.com/
Đọc bài theo từ khoá

Hộ kinh doanh loay hoay trước bài toán nối chuỗi khấu trừ thuế
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
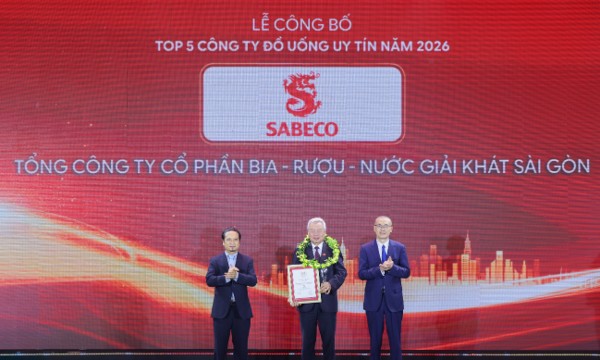
SABECO giữ vững vị thế Top 1 Công ty Đồ uống uy tín 2026
Tổng công ty Cổ phần Bia - Rượu - Nước giải khát Sài Gòn (SABECO) được Vietnam Report xếp hạng Top 1 Công ty Đồ uống có cồn uy tín năm 2026, tiếp nối nhiều năm liên tiếp trong nhóm top đầu của bảng xếp hạng. Kết quả phản ánh năng lực hoạt động, đổi mới sản phẩm và mức độ tín nhiệm của doanh nghiệp trên thị trường.
Hạ Long Canfoco từng bước đưa sản phẩm trở lại thị trường
Cùng với việc tuân thủ kiểm soát chất lượng từ đầu vào đến thành phẩm, Hạ Long Canfoco đang nỗ lực kết nối hoạt động kinh doanh đưa sản phẩm trở lại thị trường…
Tây Nguyên tìm hướng phát triển nông nghiệp công nghệ cao và dược liệu
Tây Nguyên có nhiều lợi thế về đất đai, khí hậu cùng hệ sinh thái để phát triển nông nghiệp công nghệ cao và dược liệu. Tuy nhiên, sản xuất còn phân tán, chất lượng giống chưa đồng đều, chế biến sâu hạn chế và liên kết thị trường chưa chặt chẽ đang là những điểm nghẽn cần tháo gỡ...
Doanh nghiệp xây dựng khát nhân lực trước làn sóng đầu tư hạ tầng
Nhu cầu nhân lực tại nhiều doanh nghiệp xây dựng tăng mạnh trong khi nguồn cung chưa đáp ứng, từ công nhân kỹ thuật, lái máy đến kỹ sư chuyên sâu về đường sắt, công trình ngầm và công nghệ số...


Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

