Hộ kinh doanh không được trừ ngưỡng 500 triệu khi nộp thuế giá trị gia tăng
MMai Nhi
Chọn cỡ chữ
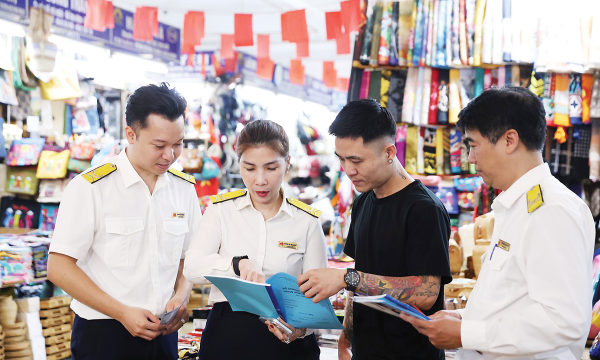
Hộ kinh doanh và cá nhân kinh doanh có doanh thu trên 500 triệu đồng mỗi năm sẽ phải nộp thuế giá trị gia tăng trên toàn bộ doanh thu, thay vì không được trừ ngưỡng miễn thuế 500 triệu đồng như quy định về nộp thuế thu nhập cá nhân…
Hộ kinh doanh không được trừ ngưỡng 500 triệu khi nộp thuế giá trị gia tăng
Bộ Tài chính gửi Bộ Tư pháp tài
liệu thẩm định dự thảo Nghị định về Quản lý thuế đối với hộ kinh doanh, cá nhân
kinh doanh.
Nội
dung dự thảo làm rõ đối tượng chịu thuế, phương pháp tính thuế và mức thuế áp
dụng, nhằm tạo cơ sở pháp lý minh bạch và thuận tiện hơn cho việc quản lý thuế
đối với các hộ và cá nhân kinh doanh. Một trong những điểm đáng chú ý là quy định về thuế giá trị gia tăng và
thuế thu nhập cá nhân đối với hộ kinh doanh.
Theo dự thảo, từ năm 2026, hộ
kinh doanh, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống sẽ
không thuộc diện nộp
thuế giá trị gia tăng. Trong khi
đó, trường hợp có doanh thu trên 500 triệu đồng mỗi năm sẽ áp
dụng phương pháp trực tiếp trên doanh thu, với tỷ lệ phần trăm theo quy định
của Luật Thuế Giá trị Gia tăng số 48/2024/QH15.
Theo quy định tại
Khoản 2 Điều 12 Luật Thuế Giá trị Gia tăng số 48/2024/QH15, tỷ lệ % để tính thuế giá trị gia
tăng được quy định như sau:
b1) Phân phối, cung cấp hàng hóa: 1%;
b2) Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5%;
b3) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu
nguyên vật liệu: 3%;
b4) Hoạt động kinh doanh khác: 2%
Trong đó, doanh thu tính thuế là toàn bộ tiền
bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội
mà hộ kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được
tiền và không bao gồm thuế giá trị gia tăng; bao gồm cả các khoản thưởng, hỗ
trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chỉ
hỗ trợ bằng tiền hoặc không bằng tiền, các khoản trợ giá, phụ thu, phụ trội,
phí thu thêm được hưởng theo quy định, các khoản bồi thường vi phạm hợp đồng, bồi
thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh
doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền, Điều 5 dự thảo Nghị định nêu rõ.
Trong khi
đó, đối với thuế thu nhập cá nhân, hộ kinh doanh và cá nhân kinh
doanh có doanh thu năm từ 500 triệu đồng trở xuống cũng không phải nộp thuế.
Tuy nhiên, nếu doanh thu vượt trên mức này, thuế thu nhập cá nhân được xác định dựa trên thu nhập
tính thuế, bằng doanh thu trừ chi phí hợp lệ và nhân với thuế suất 15%, 17% hoặc
20% tùy theo mức doanh thu.
Cụ thể, hộ kinh doanh có doanh thu từ trên 500 triệu đồng đến 3 tỷ đồng áp
dụng thuế suất 15%, từ trên 3 tỷ đến 50 tỷ đồng áp dụng 17%, và trên 50 tỷ đồng
áp dụng 20%.
Đáng chú ý, riêng nhóm có
doanh thu từ trên 500 triệu đến 3 tỷ đồng có quyền lựa chọn nộp thuế theo thu
nhập tính thuế hoặc theo tỷ lệ phần trăm trên phần doanh thu vượt 500 triệu
đồng, với mức từ 0,5% đến 5% tùy ngành nghề.
Đối với hoạt động cho thuê
bất động sản, trừ lưu trú, áp dụng thuế suất 5% trên phần doanh thu vượt 500
triệu đồng, không áp dụng phương pháp tính theo thu nhập.
Lý giải với về việc
hộ kinh doanh thuộc diện chịu thuế giá trị gia tăng khi tính thuế không được
trừ ngưỡng 500 triệu đồng, tại Hội thảo “Giải mã chuyển đổi mô hình và kê khai
thuế: Từ thực tiễn hộ kinh doanh”, do Công ty cổ phần Công nghệ KiotViet phối
hợp với Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) mới đây, Bà
Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam cho rằng thuế
giá trị gia tăng là loại thuế gián thu, được tính trên toàn bộ doanh thu phát
sinh từ hoạt động kinh doanh, bất kể người nộp thuế có lợi nhuận hay không.
Thực tế này có nghĩa là người tiêu dùng là người cuối cùng chi trả thuế, trong
khi người kinh doanh chỉ có trách nhiệm kê khai và nộp thuế trên doanh thu.
Chính vì vậy, trong cơ chế thuế giá trị gia tăng, không tồn tại khái niệm giảm
trừ doanh thu hay lỗ lãi; tất cả các khoản doanh thu hợp pháp đều được tính để
xác định số thuế phải nộp.
Ngược lại, thuế thu nhập cá nhân đối với hộ
kinh doanh là loại thuế trực thu, tính dựa trên thu nhập thực tế, tức doanh
thu trừ đi các chi phí hợp lý. Do đó, chỉ khi hộ kinh doanh có lãi mới phát
sinh nghĩa vụ nộp thuế, còn nếu lỗ thì không phải chịu thuế.
Sự khác biệt này
lý giải vì sao mức 500 triệu đồng mà dự thảo Nghị định quy định để xác định đối
tượng nộp thuế giá trị gia tăng là doanh thu, chứ không phải thu nhập. Trong
khi đó, việc miễn thuế thu nhập cá nhân phải dựa trên thu nhập thực tế, tức lợi
nhuận ròng từ doanh thu, sau khi trừ đi chi phí, Chủ tịch Hội Tư vấn thuế Việt Nam cho biết.
Theo Khoản 3 điều 4 Dự thảo nghị
định quy định mức thuế suất được áp dụng như sau:
b1) Phân phối, cung cấp hàng
hoá: thuế suất 0,5%
b2) Dịch vụ, xây dựng không
bao thầu nguyên vật liệu: thuế suất 2%. Riêng hoạt động cho thuê tài sản, đại
lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: thuế suất 5%;
b3) Sản xuất, vận tải, dịch vụ
có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: thuế suất 1,5%
b4) Hoạt động cung cấp sản
phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện từ, phim số,
ảnh số, nhạc số, quảng cáo số: thuế suất 5%
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Hai (26/10), lấy lại mốc chủ chốt 4.100 USD/oz, trong lúc giá dầu thô suy yếu và nhà đầu tư chờ cuộc họp của Cục Dự trữ Liên bang Mỹ (Fed) trong tuần này...
Các ngân hàng trung ương của Nga Nga và Kazakhstan đang bán bớt một phần dự trữ vàng, trong khi các ngân hàng trung ương của Trung Quốc và Ba Lan lại đang tăng cường mua vào...
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...