Doanh nghiệp vẫn được khấu trừ thuế giá trị gia tăng nếu có chứng từ thanh toán
MMai Nhi
Chọn cỡ chữ
Theo Cục Thuế (Bộ Tài chính), đối với các giao dịch mua hàng hóa, dịch vụ theo hình thức trả chậm hoặc trả góp trên 5 triệu đồng, doanh nghiệp vẫn có quyền khấu trừ thuế giá trị gia tăng đầu vào khi đã có chứng từ thanh toán...
Trước
băn khoăn của doanh nghiệp liên quan đến quy định về khấu
trừ thuế giá trị gia tăng, Cục Thuế (Bộ Tài chính) mới
đây đã có công văn trả lời Cục Thuế tỉnh Bắc Ninh và Cục Thuế tỉnh Khánh Hòa hướng
dẫn cụ thể cách xử lý các vướng mắc liên quan đến khấu trừ thuế giá trị gia
tăng đầu vào.
Cụ thể, căn cứ khoản 2, điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH13,
điều kiện khấu trừ thuế giá trị gia tăng đầu vào bao gồm: (i)doanh nghiệp phải có hóa đơn giá trị
gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu
nhập khẩu hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài; (ii)có chứng từ thanh toán không
dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ các trường hợp đặc thù do
Chính phủ quy định;(iii) đối
với hàng hóa, dịch vụ xuất khẩu còn phải có hợp đồng ký kết với bên nước ngoài,
hóa đơn bán hàng, chứng từ thanh toán không dùng tiền mặt, tờ khai hải quan,
phiếu đóng gói, vận đơn và chứng từ bảo hiểm hàng hóa (nếu có).
Ngoài ra, Cục Thuế cũng dẫn chiếu
điều 25 và điều 26 Nghị định số 181/2025/NĐ-CP Quy định chi tiết thi hành một số
điều của Luật Thuế giá trị gia tăng về hóa đơn, chứng từ nộp thuế và chứng từ
thanh toán không dùng tiền mặt để hướng dẫn cụ thể.
"Trong trường hợp doanh nghiệp đã kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào, nhưng sau đó có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp được thực hiện kê khai khấu trừ lại đối với phần giá trị hàng hóa, dịch vụ đã thanh toán theo đúng quy định".
(Cục Thuế)
Theo đó, đối với các giao dịch thanh toán trả chậm, trả góp có giá
trị từ 5
triệu đồng trở lên, nếu tại thời điểm thanh toán doanh nghiệp không có chứng từ
thanh toán không dùng tiền mặt thì phải kê khai, điều chỉnh giảm số
thuế giá trị gia tăng đầu vào được
khấu trừ đối với phần giá trị hàng hóa, dịch vụ vào kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp
đồng, phụ lục hợp đồng.
Trước đó, theo phản ánh của các doanh nghiệp,
trong thời gian qua, các doanh nghiệp đều gặp khó khăn khi thực hiện khấu trừ thuế giá
trị gia tăng đầu vào đối với các giao dịch mua hàng hóa, dịch vụ theo hình thức
trả chậm hoặc trả góp có giá trị từ năm triệu đồng trở lên.
Nguyên nhân xuất
phát từ việc tại thời điểm thanh toán theo hợp đồng, doanh nghiệp không có
chứng từ thanh toán không dùng tiền mặt, dẫn đến không đủ điều kiện khấu trừ
thuế giá trị gia tăng.
Các doanh nghiệp cho biết khi đến thời điểm
thanh toán theo hợp đồng, cơ sở kinh doanhđã chủ động kê khai điều chỉnh
giảm số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ
chưa có chứng từ thanh toán không dùng tiền mặt trong kỳ tính thuế phát sinh
nghĩa vụ thanh toán theo hợp đồng.
Tuy nhiên, sau thời hạn
thanh toán ghi trong hợp đồng, dù doanh nghiệp có chứng từ thanh toán không
dùng tiền mặt, nhưng nhiều văn bản của cơ quan thuế, như công văn số 434
ngày 21/8/2025 của Thuế Vĩnh Long, công văn
số 2563 ngày 19/9/2025 của Thuế Ninh Bình đều khẳng định, doanh nghiệp không được kê khai khấu trừ thuế giá trị gia tăng đầu vào nếu chứng từ thanh toán không dùng
tiền mặt được phát sinh sau thời hạn thanh toán ghi trong hợp đồng.
Nhiều doanh nghiệp cho rằng quy
định này gây bất lợi, bởi lẽ nếu
quá hạn thanh toán thì phần thuế giá trị gia tăng phải loại trừ là điều hợp
lý nhưng khi đã hoàn tất thanh toán thì được khấu trừ lại số thuế này.
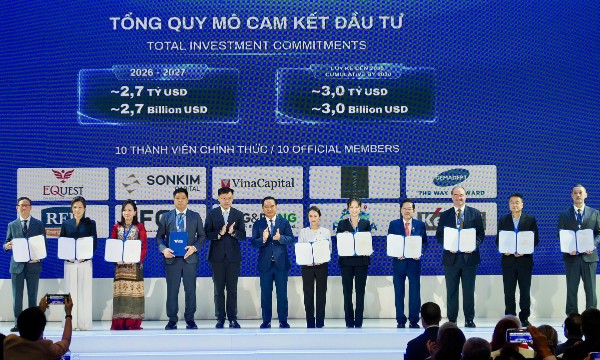
VIFC-HCMC công bố 10 thành viên đầu tiên với tổng vốn điều lệ đăng ký và cam kết góp 33,63 triệu USD, cùng kế hoạch huy động và đầu tư khoảng 2,7 tỷ USD đến năm 2027, tập trung vào các lĩnh vực hạ tầng, giáo dục, năng lượng, logistics và công nghệ tài chính.
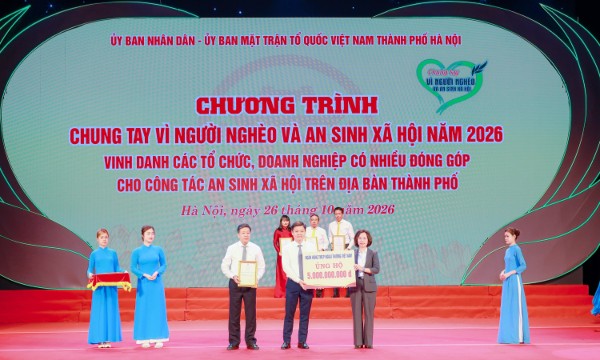
Tối ngày 26/10/2026, tại Chương trình “Chung tay vì người nghèo và an sinh xã hội năm 2026, vinh danh các tổ chức, doanh nghiệp có nhiều đóng góp cho công tác an sinh trên địa bàn Thành phố” do Ủy ban nhân dân - Ủy ban Mặt trận Tổ quốc Việt Nam thành phố Hà Nội tổ chức, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) đã ủng hộ 5 tỷ đồng, góp phần chung tay chăm lo đời sống người dân có hoàn cảnh khó khăn, lan tỏa tinh thần nhân ái và trách nhiệm cộng đồng.
Giá vàng thế giới tăng nhẹ trong phiên giao dịch ngày thứ Tư (28/10) sau khi Cục Dự trữ Liên bang Mỹ (Fed) tuyên bố giữ nguyên lãi suất, rồi lại sụt giảm vào sáng nay (29/10)...
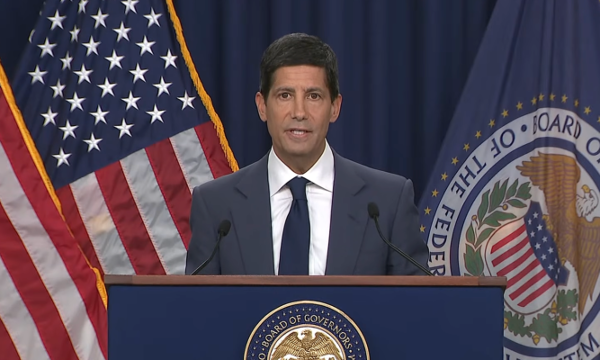
Kết thúc cuộc họp ngày 27-28/10, Cục Dự trữ Liên bang Mỹ (Fed) quyết định giữ nguyên lãi suất, đồng nghĩa chọn cách tiếp cận kiên nhẫn trong cuộc chiến chống lạm phát..
Bộ Tài chính đề xuất giảm từ 30–70% mức phạt chậm nộp hồ sơ khai thuế, đồng thời xóa tiền chậm nộp và xử lý một số nghĩa vụ lệ phí môn bài đối với người nộp thuế thuộc diện ngừng hoạt động với thời gian dự kiến áp dụng đến hết ngày 30/6/2028…
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...