Nếu cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng sẽ được khấu trừ thuế giá trị gia tăng đầu vào - Nghị định 181/2025/NĐ-CP


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Ngày 1/7/2025, Chính phủ đã ban hành Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng, trong đó quy định rõ điều kiện khấu trừ thuế giá trị gia tăng đầu vào.
Tại Điều 26 Nghị định 181/2025/NĐ-CP nêu rõ, để đủ điều kiện được khấu trừ thuế giá trị gia tăng đầu vào thì cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng.
Trong đó, chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định 52/2024/NĐ-CP, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán.
Nếu cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng sẽ được khấu trừ thuế giá trị gia tăng đầu vào - Nghị định 181/2025/NĐ-CP
Tại Nghị định 181/2025/NĐ-CP cũng quy định rõ điều kiện khấu trừ thuế giá trị gia tăng đầu vào đối với một số trường hợp đặc biệt theo quy định tại Luật Thuế giá trị gia tăng 2024
Thứ nhất, đối với trường hợp hàng hóa, dịch vụ mua vào theo phương thức thanh toán bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với giá trị hàng hóa, dịch vụ bán ra, mà phương thức thanh toán được quy định cụ thể trong hợp đồng, yêu cầu phải có biên bản đối chiếu số liệu và xác nhận giữa hai bên hoặc ba bên (nếu có bên thứ ba) về việc thanh toán bù trừ.
Thứ hai, đối với trường hợp hàng hóa, dịch vụ mua vào theo phương thức bù trừ công nợ như vay, mượn tiền mà phương thức thanh toán được quy định cụ thể trong hợp đồng thì phải có hợp đồng vay, mượn tiền được lập trước đó và có chứng từ chuyến tiền từ tài khoản của bên cho vay sang bên đi vay.
Thứ ba, trong trường hợp hàng hóa, dịch vụ mua vào được thanh toán ủy quyền qua bên thứ ba thanh toán không dùng tiền mặt thì việc thanh toán cho bên thứ ba theo chỉ định của bên bán phải được quy định cụ thể trong hợp đồng dưới hình thức văn bản. Đồng thời, bên thứ ba phải là một tổ chức hoặc cá nhân hợp pháp đang hoạt động theo quy định của pháp luật.
Thứ tư, nếu hàng hóa, dịch vụ mua vào theo phương thức thanh toán tiền hàng hóa, dịch vụ bằng cổ phiếu, trái thì phải có hợp đồng mua bán dưới hình thức văn bản được lập trước đó.
Như vậy, sau khi áp dụng các hình thức bù trừ, nếu phần còn lại có giá trị từ 5 triệu đồng trở lên thanh toán bằng tiền thì cũng bắt buộc phải thanh toán không dùng tiền mặt.
Thứ năm, đối với trường hợp bên mua thanh toán vào tài khoản của bên thứ ba mở tại Kho bạc Nhà nước để thực hiện cưỡng chế bằng biện pháp thu tiền do tổ chức, cá nhân khác đang nắm giữ thì được khấu trừ thuế giá trị gia tăng đầu vào tương ứng với số tiền chuyển vào tài khoản của bên thứ ba mở tại Kho bạc Nhà nước.
Thứ sáu, đối với mua hàng trả chậm, trả góp từ 5 triệu đồng trở lên thì cơ sở kinh doanh cần có hợp đồng, hóa đơn và chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế. Nếu chưa đến hạn thanh toán theo hợp đồng thì cơ sở kinh doanh vẫn được tạm khấu trừ. Tuy nhiên đến thời điểm thanh toán theo hợp đồng, nếu cơ sở kinh doanh vẫn không có chứng từ thanh toán không dùng tiền mặt thì phải kê khai điều chỉnh giảm số thuế khấu trừ.
Đối với trường hợp giá trị hàng hóa nhập khẩu từng lần dưới 5 triệu đồng hoặc hàng hóa mua tặng, biếu, hàng mẫu không phải trả tiền từ nước ngoài, không bắt buộc có chứng từ thanh toán không dùng tiền mặt.
Trong khi đó, đối với hàng hóa, dịch vụ mua nhiều lần trong cùng ngày của cùng một người bán, nếu tổng giá trị từ 5 triệu đồng trở lên vẫn phải có chứng từ thanh toán không dùng tiền mặt.
Thứ bảy, nếu cơ sở kinh doanh ủy quyền cho cá nhân là người lao động thanh toán không dùng tiền mặttheo quy chế tài chính nội bộ đối với hàng hoá phục vụ hoạt động sản xuất. Sau đó, thanh toán lại cho nhân viên sẽ đủ điều kiện khấu trừ thuế.
Bộ Tài chính đề xuất tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân bị sử dụng trái phép thông tin để đăng ký thành lập doanh nghiệp nếu cơ quan công an có văn bản xác nhận tiếp nhận phản ánh và đang giải quyết vụ việc...
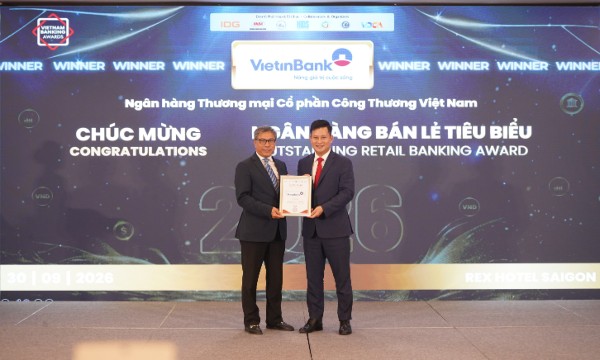
Năm 2026 là năm thứ 3 liên tiếp thương hiệu Bán lẻ của VietinBank được ghi nhận tại Lễ trao giải thường niên của Tập đoàn Dữ liệu Quốc tế (IDG) ngày 30/9/2026 tại TP. Hồ Chí Minh.
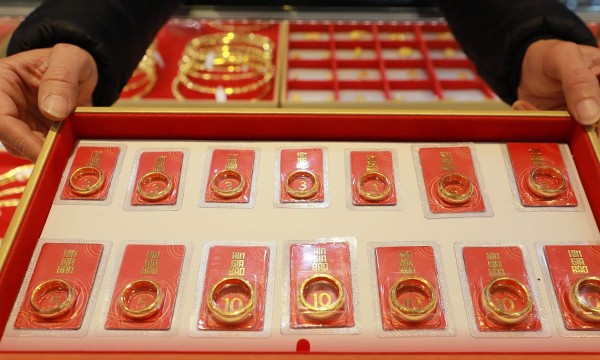
Sau hai phiên tăng liên tiếp, hầu hết các hệ thống kinh doanh lớn đều giữ nguyên giá mua, bán vàng miếng SJC ở mức 139,7 triệu – 142,7 triệu đồng/lượng trong khi giá vàng thế giới ghi nhận diễn biến giảm so với phiên hôm qua (28/10)…
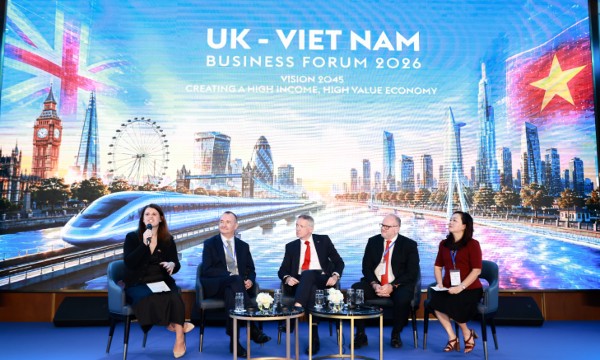
Tại Diễn đàn Doanh nghiệp Anh - Việt 2026 với chủ đề “Tầm nhìn 2045: Kiến tạo nền kinh tế có thu nhập cao, giá trị cao”, Prudential Việt Nam đã tham gia thảo luận về vai trò của bảo hiểm trong việc góp phần củng cố nền tảng tài chính và bảo vệ những thành quả mà người dân tạo dựng trong quá trình phát triển.
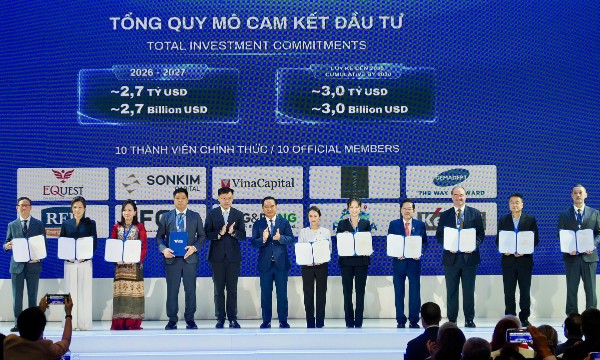
VIFC-HCMC công bố 10 thành viên đầu tiên với tổng vốn điều lệ đăng ký và cam kết góp 33,63 triệu USD, cùng kế hoạch huy động và đầu tư khoảng 2,7 tỷ USD đến năm 2027, tập trung vào các lĩnh vực hạ tầng, giáo dục, năng lượng, logistics và công nghệ tài chính.
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.


 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...