


Sự chuyển dịch từ “greenwashing” sang “green proof” (bằng chứng xanh), tức chứng minh bằng dữ liệu, phản ánh một thay đổi căn bản trong cách thị trường đánh giá doanh nghiệp. Trong kỷ nguyên ESG, không chỉ “làm xanh” mà còn phải “chứng minh được xanh”, và chính mức độ minh bạch sẽ quyết định khả năng tham gia sâu vào chuỗi giá trị toàn cầu.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khi doanh nghiệp “xanh” trên giấy và áp lực minh bạch trong “kỷ nguyên” ESG


Trước làn sóng chuyển đổi sang kinh tế xanh, ngày càng nhiều doanh nghiệp chủ động công bố các cam kết môi trường, xã hội và quản trị (ESG) như một phần của chiến lược phát triển. Song hành với xu hướng này là sự gia tăng của hiện tượng “greenwashing” khi các tuyên bố “xanh” không đi kèm bằng chứng xác thực, thiếu dữ liệu kiểm chứng hay bị phóng đại so với thực tế triển khai...
Trong bối cảnh các tiêu chuẩn ESG toàn cầu ngày càng được siết chặt, “greenwashing” (tẩy xanh) đang trở thành rủi ro kinh tế cụ thể, ảnh hưởng trực tiếp đến khả năng tiếp cận thị trường, dòng vốn và vị thế cạnh tranh của doanh nghiệp.
CẢNH BÁO GIA TĂNG TỪ THỊ TRƯỜNG VÀ NHÀ ĐẦU TƯ
Từ các báo cáo phát triển bền vững, cam kết giảm phát thải đến những chiến dịch truyền thông về sản phẩm “thân thiện môi trường”, hình ảnh “xanh hóa” đang trở thành một phần không thể thiếu trong nhận diện doanh nghiệp.
Các tín hiệu cảnh báo về “greenwashing” đã xuất hiện rõ ràng tại nhiều thị trường phát triển, đặc biệt là Châu Âu, nơi đi đầu trong xây dựng các tiêu chuẩn xanh.
Theo một báo cáo tổng hợp của Ủy ban Châu Âu (EC), hơn 53% các tuyên bố môi trường của doanh nghiệp tại Châu Âu bị đánh giá là “mơ hồ, gây hiểu nhầm hay không có căn cứ”, trong khi 40% không có bằng chứng hỗ trợ. Những con số này phản ánh một thực trạng đáng chú ý, đó là mức độ phổ biến của các tuyên bố “xanh” đang vượt xa khả năng kiểm chứng.
Từ góc độ thị trường vốn, khảo sát toàn cầu về Doanh nghiệp Gia đình của PwC cho thấy, có tới 94% nhà đầu tư tin rằng báo cáo phát triển bền vững của doanh nghiệp vẫn tồn tại các tuyên bố chưa được kiểm chứng. Xu hướng này không chỉ dừng ở sự hoài nghi, mà đã chuyển thành yêu cầu cụ thể về dữ liệu.
Ông James Chalmers, Giám đốc toàn cầu về Kiểm toán của PwC UK, nhận định trong báo cáo nói trên rằng nhà đầu tư hiện “đặt ra những câu hỏi ngày càng chi tiết và khắt khe về dữ liệu khí hậu và ESG”, thay vì chấp nhận các cam kết mang tính định tính. Điều này cho thấy tiêu chuẩn đánh giá doanh nghiệp đã chuyển từ “có cam kết” sang “có chứng cứ”.
Song song đó, theo Cơ quan Giám sát thị trường và Chứng khoán Châu Âu (ESMA), số vụ việc nghi ngờ liên quan đến “greenwashing” trong lĩnh vực tài chính đã tăng 26% trong năm 2023. Sự gia tăng này phản ánh áp lực giám sát ngày càng lớn từ các cơ quan quản lý, đồng thời cho thấy rủi ro pháp lý đang dần hiện hữu đối với các tuyên bố môi trường thiếu minh bạch.
Những diễn biến trên đang định hình một chuẩn mực mới mà ở đó mọi thông tin ESG, nhất là liên quan đến môi trường, đều phải có khả năng kiểm chứng bằng dữ liệu và được xác nhận độc lập.
KHOẢNG CÁCH LỚN GIỮA CAM KẾT VÀ THỰC THI TẠI VIỆT NAM
Tại Việt Nam, xu hướng “xanh hóa” doanh nghiệp đang diễn ra với tốc độ nhanh, nhất là trong bối cảnh các doanh nghiệp xuất khẩu phải đáp ứng yêu cầu từ thị trường quốc tế.
Theo báo cáo ESG Progress Tracker 2025 của PwC, 89% doanh nghiệp Việt Nam đã có hay dự kiến triển khai ESG trong vòng từ 2 - 4 năm tới, cho thấy mức độ quan tâm rất cao của cộng đồng doanh nghiệp đối với xu hướng phát triển bền vững.
Tuy nhiên, khi đi vào thực chất, mức độ triển khai còn hạn chế. Chỉ có 19% doanh nghiệp cho biết đã tích hợp đầy đủ các yếu tố ESG vào mô hình kinh doanh, và phần lớn vẫn đang trong giai đoạn chuyển tiếp từ nhận thức sang hành động. Như vậy có thể thấy c một khoảng cách đáng kể giữa cam kết và việc thực thi các chính sách ESG.
Khoảng cách này thể hiện rõ nhất ở năng lực dữ liệu, vốn là yếu tố cốt lõi để chứng minh các tuyên bố “xanh”. Dù 78% doanh nghiệp đã bắt đầu thu thập dữ liệu ESG, nhưng chỉ 3% sử dụng các công cụ phân tích nâng cao, và chỉ khoảng 33% có kiểm toán độc lập đối với báo cáo ESG. Điều này đồng nghĩa với việc phần lớn dữ liệu vẫn chưa đạt mức độ tin cậy và chuẩn hóa cần thiết.
Không chỉ dừng ở dữ liệu, cấu trúc quản trị ESG cũng còn nhiều hạn chế. Dù nhiều doanh nghiệp đã có bộ phận hoặc nhân sự phụ trách ESG, nhưng chỉ khoảng 30% có lãnh đạo ESG gắn với các chỉ tiêu đánh giá hiệu quả (KPI). Trong nhiều trường hợp, ESG vẫn được đặt trong phạm vi truyền thông hay trách nhiệm xã hội (CSR), thay vì trở thành một phần của chiến lược kinh doanh cốt lõi.
Như nhận định trong báo cáo của PwC: ESG tại Việt Nam đang chuyển từ giai đoạn cam kết sang thực thi, nhưng tiến độ không đồng đều và vẫn tồn tại khoảng cách đáng kể trong tích hợp vào mô hình kinh doanh.
Thực tế này cho thấy một “vùng xám” đáng chú ý: Khi doanh nghiệp đã bắt đầu truyền thông về ESG nhưng hệ thống quản trị và dữ liệu chưa theo kịp. Và đây chính là điều kiện dễ phát sinh các tuyên bố thiếu cơ sở, dù không phải lúc nào cũng mang tính cố ý.
MINH BẠCH TRỞ THÀNH “GIẤY THÔNG HÀNH” MỚI
Trong bối cảnh các tiêu chuẩn toàn cầu ngày càng chặt chẽ, “xanh” không còn là câu chuyện truyền thông mà đã trở thành bài toán quản trị dựa trên dữ liệu, hệ thống và kiểm chứng.
Các quy định mới tại Châu Âu và nhiều thị trường phát triển yêu cầu doanh nghiệp phải công bố phát thải cụ thể theo từng phạm vi, truy xuất nguồn gốc nguyên liệu và thực hiện kiểm toán độc lập đối với báo cáo ESG. Những yêu cầu này đang dần trở thành điều kiện bắt buộc để tham gia chuỗi cung ứng toàn cầu.
Thực tế tại Việt Nam cho thấy, nhiều báo cáo phát triển bền vững vẫn thiên về mô tả định tính, thiếu các chỉ số định lượng như phát thải carbon, tiêu thụ năng lượng hay vòng đời sản phẩm. Điều này không chỉ làm giảm khả năng so sánh mà còn khiến các tuyên bố “xanh” khó được thị trường quốc tế chấp nhận.
Trong bối cảnh đó, “greenwashing” không chỉ là rủi ro về hình ảnh mà đã chuyển hóa thành rủi ro kinh tế cụ thể.
Trước hết là nguy cơ mất thị trường xuất khẩu, khi các đối tác yêu cầu dữ liệu minh bạch và có kiểm chứng. Tiếp đến là rủi ro tài chính, khi doanh nghiệp thiếu minh bạch ESG có thể bị đánh giá rủi ro cao hơn, dẫn đến chi phí vốn tăng. Ngoài ra, rủi ro pháp lý cũng đang gia tăng khi các quy định về công bố thông tin môi trường ngày càng chặt chẽ.
Ngược lại, minh bạch đang trở thành lợi thế cạnh tranh mới. Doanh nghiệp có khả năng đo lường, quản trị và công bố dữ liệu ESG một cách nhất quán, có kiểm chứng sẽ có lợi thế rõ rệt trong tiếp cận thị trường và dòng vốn.
Bài liên quan
Đọc bài theo từ khoá

Tránh trùng lặp thủ tục, giảm thực chất chi phí cho doanh nghiệp tại dự án Luật An ninh dữ liệu

Đề xuất bổ sung quyền kiểm soát danh tính điện tử, hạn chế thu thập dữ liệu quá mức
Sự bùng nổ xuất khẩu đang che giấu những điểm yếu của kinh tế Trung Quốc?
Ngân hàng trung ương và vàng: Nga bán mạnh, Trung Quốc miệt mài mua
Kết quả đo lường chính xác là cơ sở đảm bảo công bằng trong giao dịch
Đặc thù của hàng đóng gói sẵn là người tiêu dùng khó tự kiểm chứng lượng thực tế tại thời điểm mua hàng. Vì vậy, đại biểu Quốc hội cho rằng cần làm rõ ngay trong luật trách nhiệm của cơ sở sản xuất, nhập khẩu đối với việc bảo đảm lượng hàng hóa; đồng thời, cần xác lập nguyên tắc kiểm soát phù hợp với mức độ rủi ro và đặc điểm từng nhóm sản phẩm, tránh quy định chung chung khiến việc phát hiện, xử lý vi phạm thiếu căn cứ thực hiện...
Lấp "khoảng trống" số liệu phục vụ kiểm kê khí nhà kính, đề xuất bổ sung hơn 210 chỉ tiêu
Qua đánh giá hiện trạng thu thập số liệu phục vụ kiểm kê phát thải khí nhà kính trong 6 lĩnh vực (năng lượng; các quá trình công nghiệp; xây dựng; giao thông vận tải; nông, lâm nghiệp và sử dụng đất; chất thải), cơ quan thống kê chỉ rõ những khoảng trống số liệu. Trên cơ sở đó, cơ quan này đề xuất bổ sung 217 chỉ tiêu thống kê mới phục vụ kiểm kê khí nhà kính cùng lộ trình triển khai đến năm 2030...
Việt Nam thúc đẩy hợp tác nông nghiệp bền vững, kinh tế biển xanh với EU
Vừa qua, trong khuôn khổ chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới châu Âu, Bộ Nông nghiệp và Môi trường đã thúc đẩy hợp tác với EU, Đan Mạch và Bỉ về nông nghiệp bền vững, công nghệ sinh học, kinh tế biển xanh, bảo vệ môi trường và chống khai thác IUU.
Nắng nóng kỷ lục trong mùa hè tại châu Âu khiến hơn 50.000 người tử vong
Biến đổi khí hậu do con người gây ra là nguyên nhân dẫn đến khoảng 32.600 ca tử vong liên quan đến nắng nóng tại 854 thành phố châu Âu trong mùa hè vừa qua, chiếm gần 2/3 tổng số trường hợp. Đây cũng là mùa hè có số người tử vong do nắng nóng cao nhất trong dữ liệu nghiên cứu, vượt xa kỷ lục trước đó vào năm 2022…
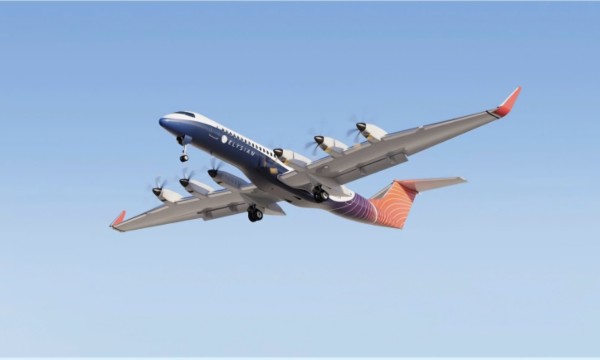
Hà Lan: Máy bay điện E9X hướng tới chở 90 hành khách, bay 1.000 km
Sử dụng hệ thống pin tích hợp trong cánh, máy bay E9X của công ty khởi nghiệp Hà Lan Elysian Aircraft được thiết kế để chở 90 hành khách, với tầm bay ban đầu 800 km và mục tiêu đạt 1.000 km. Dự kiến đi vào khai thác năm 2034, mẫu máy bay này được kỳ vọng góp phần giảm đáng kể lượng phát thải của ngành hàng không…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








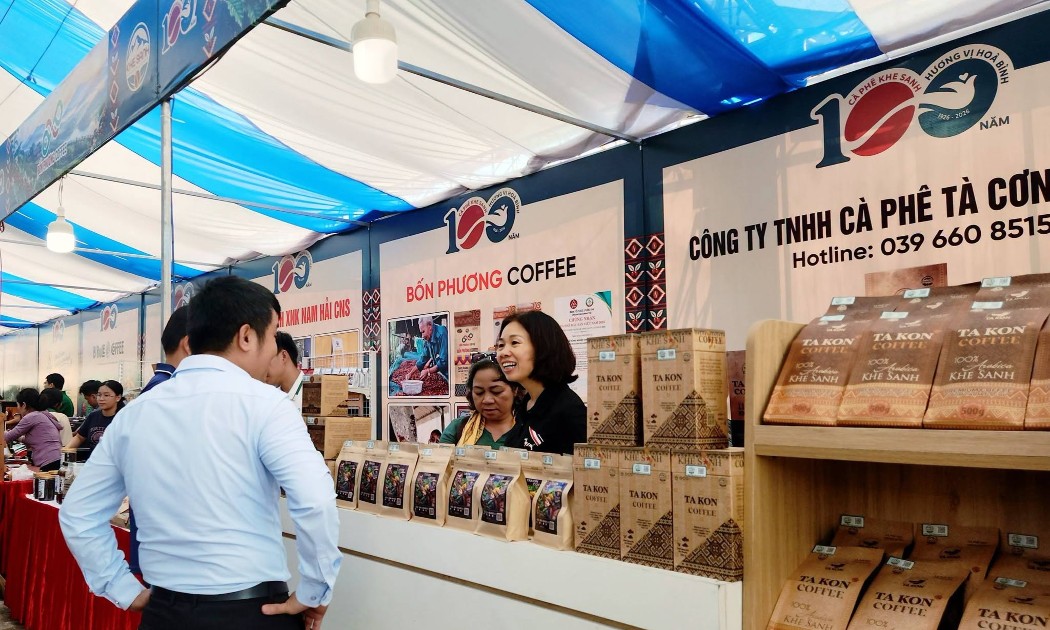
 Khe Sanh kể chuyện 100 năm cà phê
Với thông điệp “Cà phê Hòa bình - Make coffee not war”, chuỗi hoạt động “Theo dấu chân 100 năm Cà phê Khe Sanh” kết nối những giá trị lịch sử, văn hóa và nông nghiệp. Đây cũng là dịp để Quảng Trị phát huy tiềm năng du lịch nông nghiệp, đưa câu chuyện cà phê trở thành điểm nhấn trong hành trình khám phá miền Tây của tỉnh.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...