




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan


Trong nhóm 12 nền kinh tế châu Á có tỷ lệ nợ hộ gia đình/GDP cao nhất, Thái Lan là nền kinh tế kém phát triển nhất. Các hộ gia đình tại nước này vay mượn chủ yếu để trang trải nhu cầu thiết yếu hàng ngày...
Nợ hộ gia đình cao đang là một trong những rủi ro lớn với nền kinh tế Thái Lan. Theo Trading Economics, đến cuối quý 1/2025 Thái Lan xếp thứ 7 thế giới về tỷ lệ nợ hộ gia đình/GDP, ở mức 88,2%.
So với các nền kinh tế châu Á khác, gánh nặng nợ của hộ gia đình Thái Lan thấp hơn Hàn Quốc nhưng cao hơn Hồng Kông, và cao hơn đáng kể so với Malaysia, Nhật Bản, Trung Quốc, Singapore, Ấn Độ và Indonesia.
Đáng chú ý, trong nhóm 12 nền kinh tế châu Á có tỷ lệ nợ hộ gia đình/GDP cao nhất, Thái Lan là nền kinh tế kém phát triển nhất. Các hộ gia đình nước này vay mượn chủ yếu để trang trải nhu cầu thiết yếu hàng ngày.
AI CŨNG VAY NỢ
“Khác với các nền kinh tế phát triển hơn, nơi vay mượn chủ yếu dùng cho các hoạt động mua sắm để tích lũy tài sản như mua nhà hoặc kinh doanh, phần lớn hộ gia đình Thái Lan vay chỉ để trang trải nhu cầu thiết yếu hàng ngày”, Bangkok Bank - ngân hàng thương mại hàng đầu Thái Lan - nhận định trong một báo cáo công bố đầu năm nay.
Theo nhà băng này, thay vì được kích thích tăng trưởng nhờ các khoản vay phục vụ đầu tư và kinh doanh, nền kinh tế Thái Lan đang phải chứng kiến sự gia tăng đáng lo ngại của nợ tiêu dùng và mối đe dọa mất ổn định tài chính trong dài hạn.
Ngân hàng Thanh toán Quốc tế (BIS) ước tính ngưỡng bền vững của nợ hộ gia đình tại một nền kinh tế là khoảng 80% GDP. Thái Lan đã vượt ngưỡng này từ năm 2012, sau các gói kích thích triển khai sau thiên tai của năm trước đó. Tỷ lệ nợ hộ gia đình/GDP nước này đạt đỉnh 94,6% vào năm 2021 trong đại dịch và sau đó giảm chậm.
Theo Tổng cục Thống kê Thái Lan, đến cuối tháng 6, nợ bình quân mỗi hộ gia đình là 144.871 baht, giảm từ 197.000 baht năm 2023.
Quỹ Tiền tệ Quốc tế (IMF) dự báo kinh tế Thái Lan tăng trưởng 2% năm nay và 1,6% năm 2026 - thuộc nhóm thấp nhất ASEAN - trong bối cảnh niềm tin người tiêu dùng suy yếu rõ rệt.
Lĩnh vực nhà hàng gặp khó; thị trường nhà ở mới xây ở trạng thái đình trệ nhất trong 2 thập kỷ; doanh số ô tô năm nay chỉ phục hồi nhẹ sau mức giảm 26% của năm 2024. Du lịch không còn là bệ đỡ như trước đại dịch Covid-19, khi lượng khách quốc tế 9 tháng đầu năm 2025 giảm 7,5% so với cùng kỳ năm 2024.
“Ở đất nước chúng tôi ai cũng vay nợ. Tôi sống nhờ suất ăn miễn phí của khách sạn, phí phục vụ và tiền tip”, nhân viên gác cửa có biệt danh Garfield 25 tuổi tại một khách sạn hàng đầu ở Bangkok, chia sẻ.
Garfield cho biết cuộc sống như vậy rất bấp bênh. Theo quy định, phí phục vụ tại nhà hàng và khách sạn được áp dụng bắt buộc và được phân chia cho nhân viên. Tuy nhiên, điều này không phải lúc nào cũng được thực hiện, còn văn hóa tiền boa ở Thái Lan hoàn toàn tùy theo ý muốn của khách hàng.
“Chỉ cần đi dọc các tuyến phố là thấy số điện thoại của các địa chỉ cho vay dán dày đặc khắp cột điện. Chỉ cần có ô tô hoặc bất kỳ tài sản nào, ai cũng có thể vay tiền”, ông Nonarit Bisonyabut, nghiên cứu viên tại Viện Nghiên cứu phát triển Thái Lan (TDRI), cho biết.
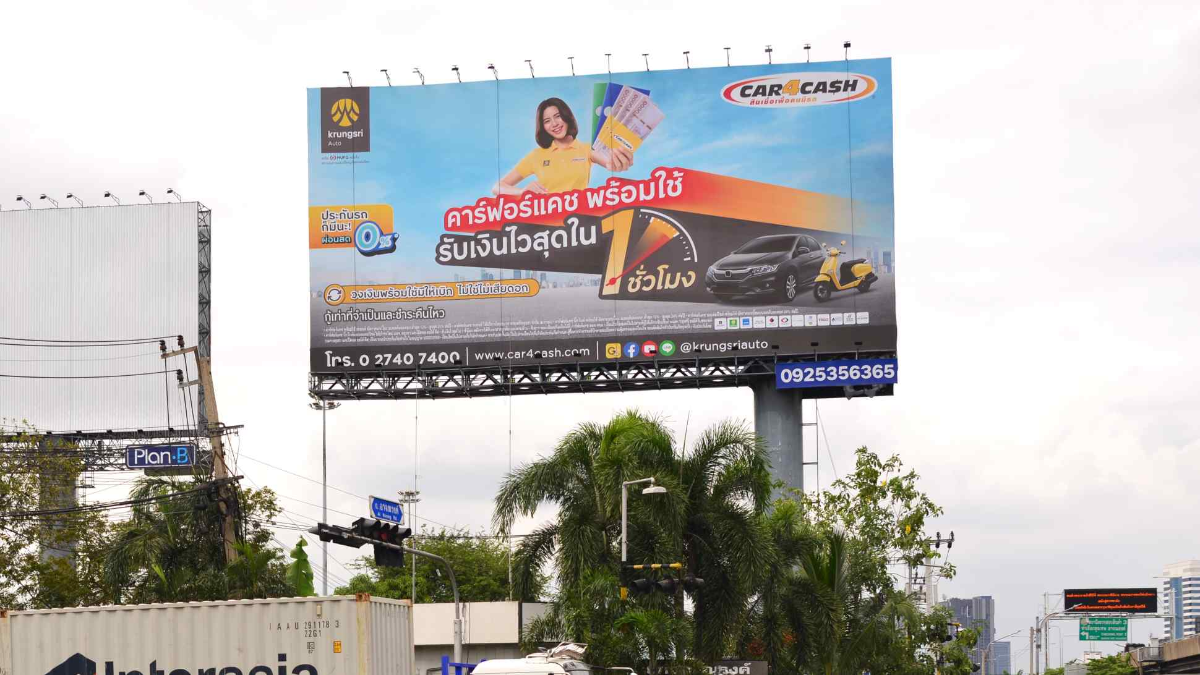
Trên thực tế, các hiệu cầm đồ tại Thái Lan thường bày bán cả dụng cụ thợ và đồ bếp mà khách vay chưa chuộc lại. Krungsri Auto, công ty con của một trong 4 ngân hàng lớn nhất Thái Lan, cho vay nhanh tới 80% giá trị xe cũ. Vay ngân hàng thường chậm hơn do quy trình thẩm định và yêu cầu giấy chứng nhận quyền sở hữu kể cả với khoản vay cải tạo nhà.
HOẠT ĐỘNG CHO VAY NỞ RỘ
“Chẳng ai quan tâm tới kiến thức về tài chính. Hệ thống giáo dục không quan tâm việc dạy cách sử dụng tiền. Kể cả giáo viên cũng có những khoản nợ lớn, vậy họ dạy học sinh thế nào?”, ông Nonarit nói với Nikkei Asia.
“Em”, nhân viên nhân sự tại một chuỗi nhà hàng sushi nhỏ, thường xuyên có dư nợ thẻ tín dụng hơn 30.000 baht, trong khi thu nhập khoảng 50.000 baht/tháng. Khoản nợ này chủ yếu phát sinh từ các khoản chi cho hàng hóa và dịch vụ mang tính “xa xỉ” như vé máy bay.
“Tôi sống tháng nào biết tháng đó và trích một phần lương đưa cho mẹ. Tôi chỉ trả mức tối thiểu cho khoản nợ tín dụng mỗi tháng vì muốn giữ tiền mặt phòng khi khẩn cấp”, người đàn ông 38 tuổi hiện còn độc thân, chia sẻ.
Tại Thái Lan, hoạt động cho vay ngày càng nở rộ với nhiều hình thức, như chương trình mua trước - trả sau của các nền tảng bán lẻ trực tuyến.
“Lazada và các nền tảng thương mại điện tử khác cũng đang cho vay tiêu dùng. Bây giờ có đủ loại hình thức cho vay, nhiều hơn so với trước kia”, ông Nonarit chỉ ra.
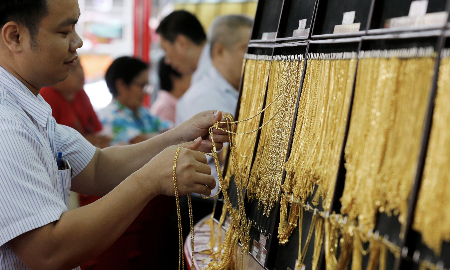
Hệ thống cửa hàng cầm đồ, gồm cả tư nhân lẫn nhà nước, phủ khắp cả nước. Riêng chuỗi Easy Money có khoảng 100 cơ sở trên toàn quốc. BMA Pawnshop Office - hệ thống cầm đồ công lập do Chính quyền Đô thị Bangkok (BMA) vận hành - có 21 cửa hàng, nhận cầm cố mọi thứ từ trang sức cho tới đồ gia dụng.
Theo Bộ Phát triển Xã hội và An ninh Con người, tổng giá trị cho vay của các hiệu cầm đồ công lập năm 2024 vượt 20 tỷ baht (615 triệu USD), chủ yếu cầm cố vàng và điện thoại di động.
Sau khi nhậm chức tháng trước, Thủ tướng Anutin Charnvirakul ưu tiên triển khai các chính sách giảm nợ hộ gia đình. Trong bài phát biểu nhậm chức, ông cam kết hỗ trợ tối đa 100.000 baht/người cho những trường hợp khó khăn trong việc trả nợ; doanh nghiệp nhỏ và vừa được nhận tối đa 1 triệu baht để cải thiện thanh khoản và nâng cao năng suất.
Theo ông Nonarit, dù nền kinh tế còn gặp nhiều khó khăn, mục tiêu đưa tỷ lệ nợ hộ gia đình về mức tương đương 80% GDP trong vòng 5 năm là hoàn toàn khả thi. Tuy nhiên, kể cả khi đã đạt mục tiêu này, nhiều hộ gia đình Thái Lan có thể sẽ vẫn nặng nợ.
“Nếu để quá lâu mà không hành động, nền kinh tế sẽ tăng trưởng rất chậm trong 3-4 năm tới”, ông Nonarit nhận định.
Bài liên quan


Giới phân tích tiếp tục cắt giảm dự báo giá vàng năm 2026
Theo kết quả một cuộc khảo sát của hãng tin Reuters, các nhà phân tích vừa có lần thứ hai liên tiếp cắt giảm dự báo giá vàng năm 2026...
Bloomberg: 5 tỷ phú Indonesia mất gần 57 tỷ USD khi MSCI cảnh báo hạ xếp hạng thị trường
Nhóm người giàu nhất Indonesia đã mất tổng cộng gần 57 tỷ USD kể từ khi công ty cung cấp chỉ số MSCI hồi tháng 1 cảnh báo về khả năng hạ xếp hạng thị trường chứng khoán nước này, kéo theo đợt bán tháo cổ phiếu mạnh...
Nhật Bản: GMO Internet treo thưởng 1 triệu USD truy tìm tin tặc xâm nhập hệ thống máy chủ
Sau vụ truy cập trái phép vào hệ thống máy chủ, Tập đoàn GMO Internet của Nhật Bản treo thưởng tới 1 triệu USD để tìm ra thủ phạm, đồng thời cam kết bồi thường tối đa 3 triệu yen cho khách hàng được xác nhận bị lộ dữ liệu cá nhân…
Thị trường chứng khoán Mỹ nhìn từ tỷ lệ giá vàng và bạch kim
Tỷ lệ giữa giá vàng và giá bạch kim, một trong những chỉ báo dự báo mức sinh lời của thị trường chứng khoán Mỹ chính xác nhất trong lịch sử, đang phát tín hiệu cho thấy thị trường này sẽ gặp nhiều trở ngại trong 12 tháng tới...
Chủ tịch Warsh muốn Fed “im lặng”, Fed lại càng “ồn ào” hơn
Hiện nay, các quan chức Cục Dự trữ Liên bang (Fed) đang cùng lúc tham gia vào hai cuộc tranh luận, một là lãi suất cần tăng thêm bao nhiêu và một là mức độ thông tin cần công khai với công chúng về định hướng lãi suất trong tương lai...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...