


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


One Mount Group: Giá căn hộ tiếp tục tăng trên 20%


Trong quý 3/2025, giá căn hộ trung bình tại Hà Nội và TP. Hồ Chí Minh đều tăng trên 20% so với cùng kỳ năm ngoái. Cụ thể, tại Hà Nội, giá trung bình đạt 85,6 triệu đồng/m2, tăng 23%, còn TP. Hồ Chí Minh (cũ) ở mức 95,4 triệu đồng/m2, tăng 21%...
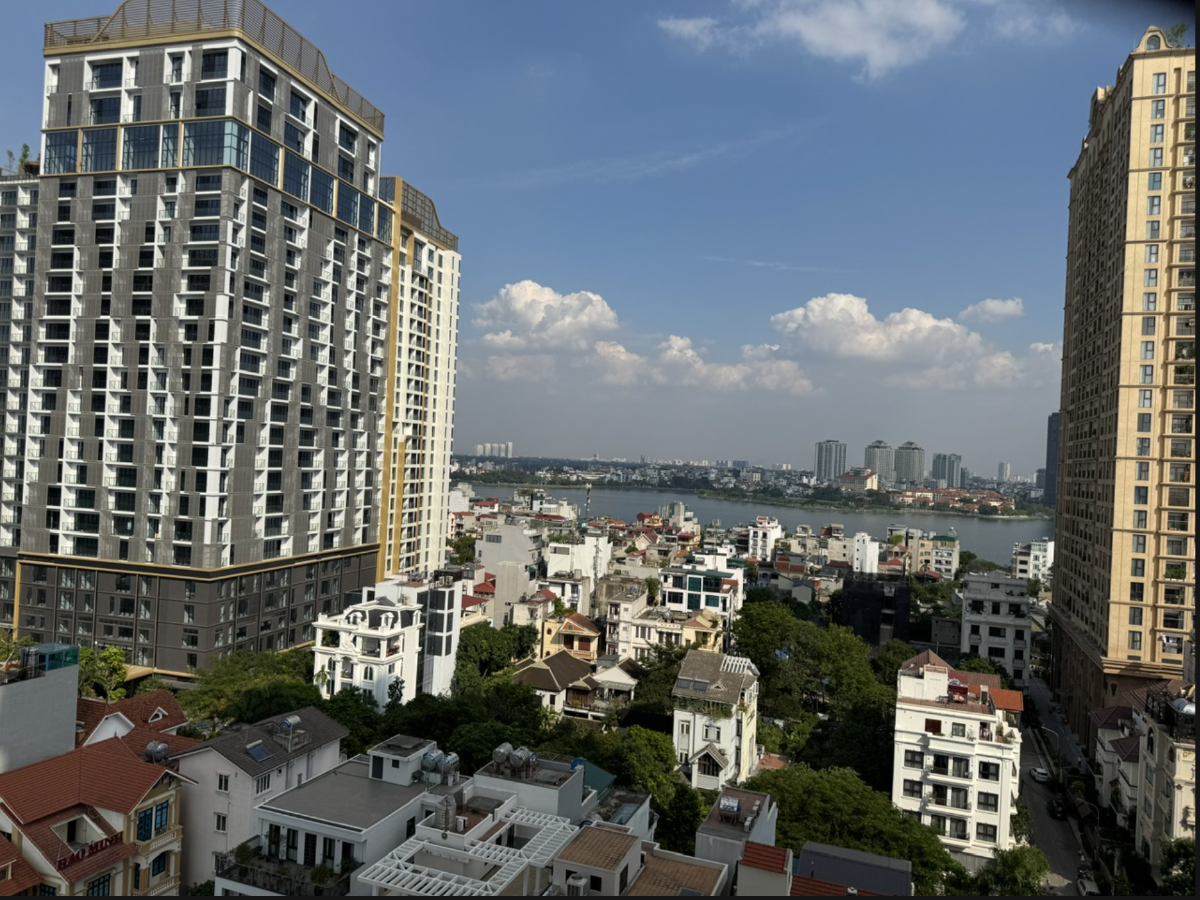
Báo cáo về thị trường bất động sản Hà Nội và TP. Hồ Chí Minh trong quý 3/2025 của Trung tâm Nghiên cứu Thị trường và Am hiểu Khách hàng One Mount Group cho thấy ở cả hai thành phố này, dù giá bán neo cao, nhiều dự án mở bán vượt mức 100 triệu đồng/m2 nhưng sức mua vẫn ổn định nhờ nhu cầu ở thật và dự án có pháp lý minh bạch, hạ tầng hoàn thiện.
GIÁ TĂNG 21% TẠI HÀ NỘI, 23% TẠI TP. HỒ CHÍ MINH
Tại Hà Nội, thị trường tiếp tục sôi động với nguồn cung căn hộ mở mới đạt 8.100 căn, tập trung chủ yếu ở khu Đông và khu Tây với các dự án quy mô lớn như: Lumière Prime Hills, Sun Feliza Suites, Kepler Land Mỗ Lao hay Masteri Trinity Square...
Trong khi đó, TP. Hồ Chí Minh sau sáp nhập chứng kiến sự bứt phá mạnh mẽ với 5.500 căn, tăng 261% so với cùng kỳ 2024, đánh dấu mức phục hồi cao nhất trong ba năm qua. Động lực đến từ việc các quy định pháp lý mới bắt đầu phát huy hiệu quả, giúp nguồn cung dần cải thiện, dù vẫn phân bố chưa đồng đều. Hơn 60% lượng mở bán đến từ khu vực Bình Dương (cũ), trong khi trung tâm TP. Hồ Chí Minh vẫn khan hiếm dự án mới do tiến độ pháp lý kéo dài.
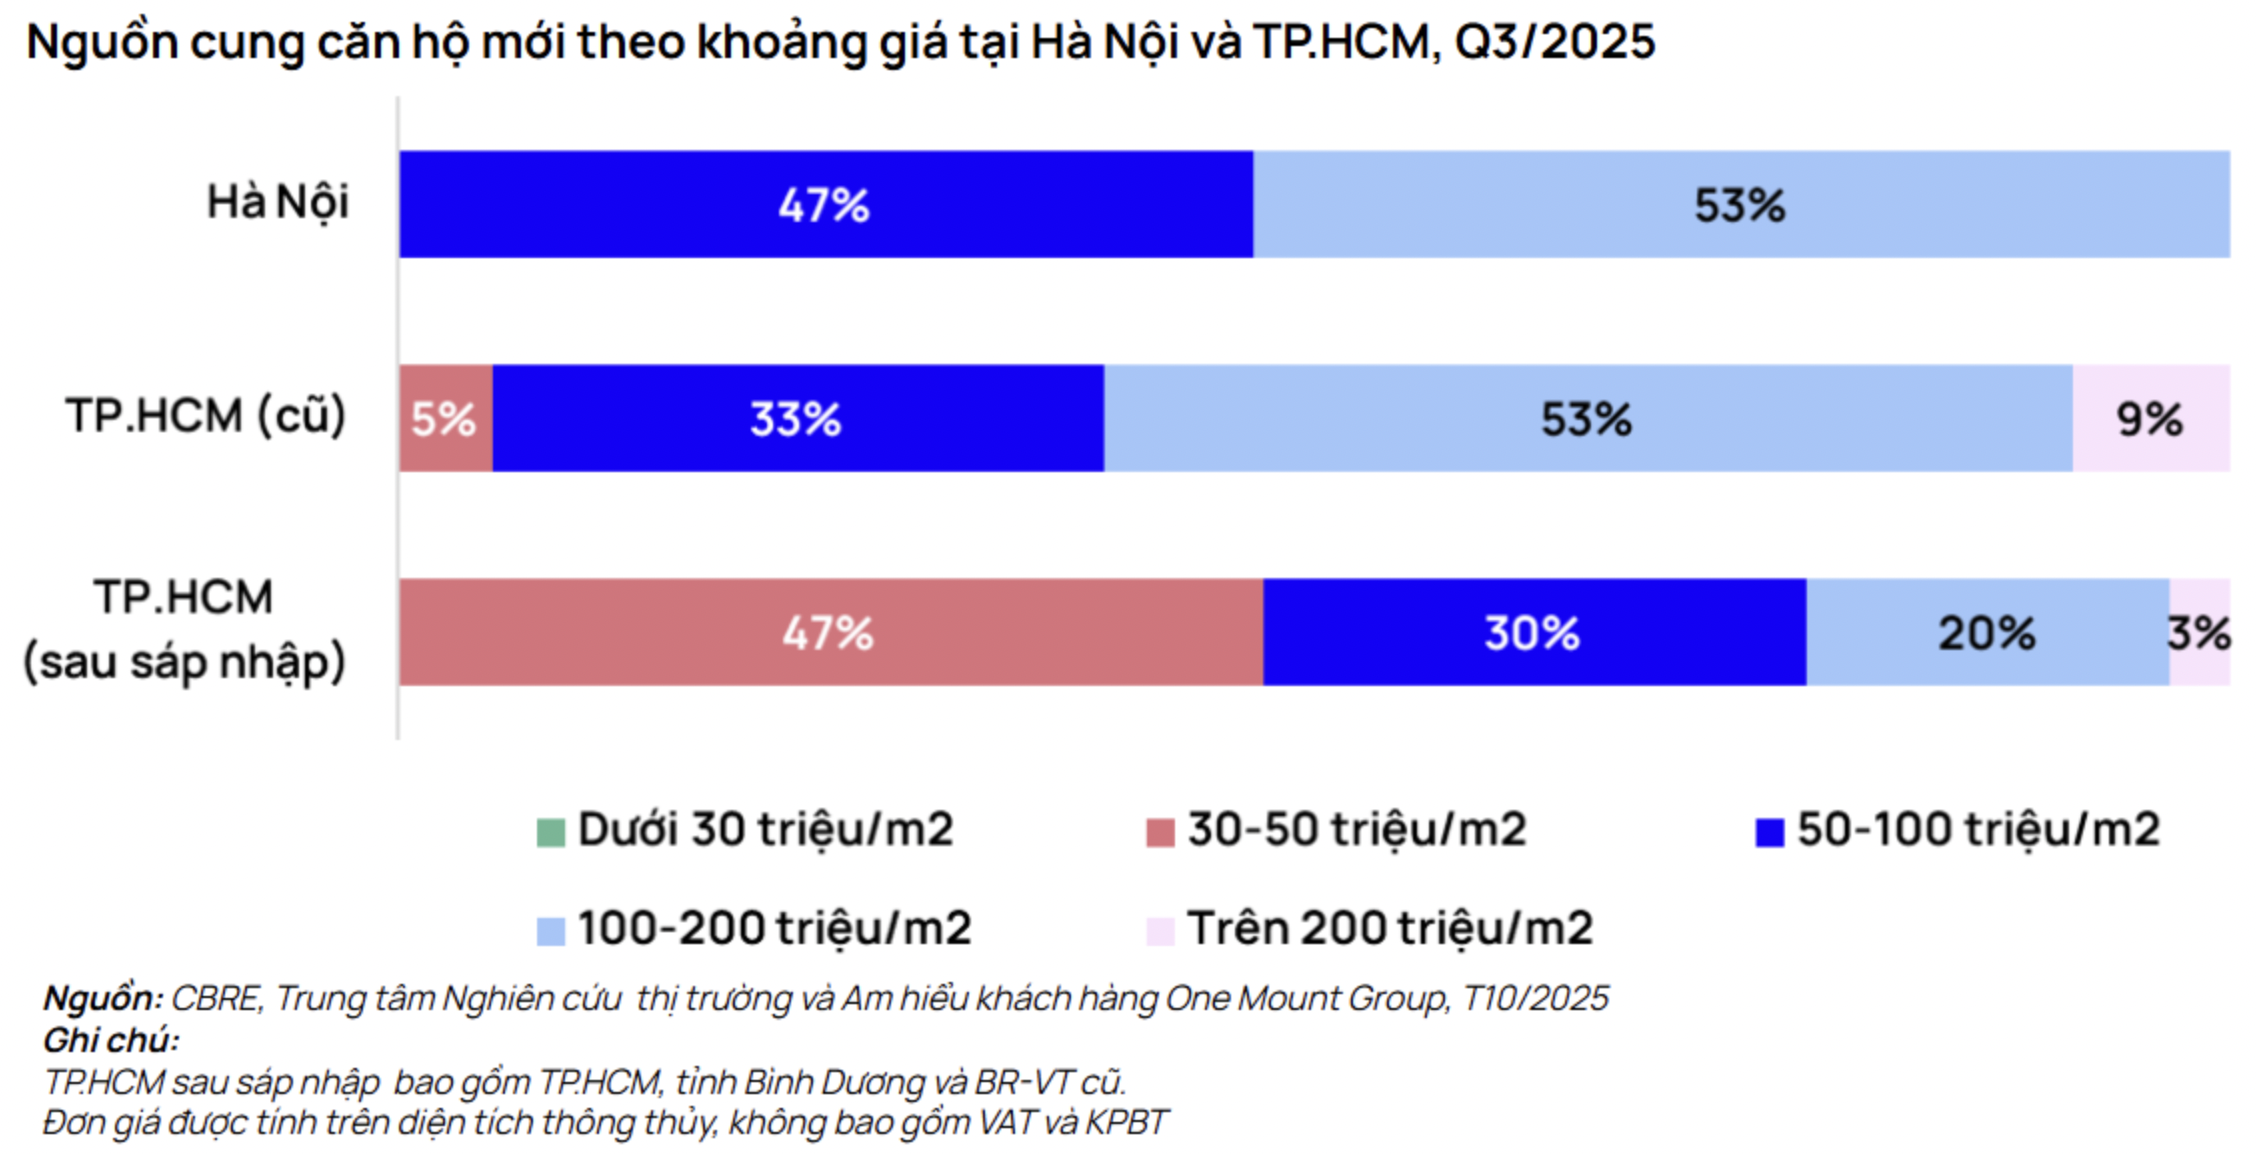
Về giá bán căn hộ, tại cả hai đô thị lớn đều tiếp tục tăng mạnh. Tại Hà Nội, giá trung bình đạt 85,6 triệu đồng/m2, tăng 23%, còn giá trung bình tại TP. Hồ Chí Minh (cũ) ở mức 95,4 triệu đồng/m2, tăng 21% so với cùng kỳ năm trước. Tính riêng các dự án mở mới mở bán trong quý 3/2025 tại hai địa phương này, giá trung bình đã tiệm cận 108 – 131 triệu đồng/m2, phản ánh rõ xu hướng thị trường đang tập trung phát triển nhóm sản phẩm cao cấp.
Nhìn chung trên toàn thị trường (bao gồm TP. Hồ Chí Minh mở rộng), cơ cấu giá cho thấy hơn 50% nguồn cung mới đều trên 100 triệu đồng/m2. Đặc biệt, tại khu Tây Hà Nội, các dự án lần đầu mở bán có mức giá từ 104 triệu/m2. TP. Hồ Chí Minh sau sáp nhập có biên độ giá rộng hơn, đạt 30 – 200 triệu đồng/m2, song các căn hộ tầm trung chủ yếu nằm ở Bình Dương (cũ); khu trung tâm vẫn ghi nhận mặt bằng giá cao nhất thị trường.
THU NHẬP DƯỚI 200 TRIỆU ĐỒNG/NĂM GẦN NHƯ KHÔNG THỂ TIẾP CẬN NHÀ Ở
Mới mức giá này, theo ông Trần Minh Tiến, Giám đốc Trung tâm Nghiên cứu thị trường và Am hiểu khách hàng One Mount Group, một hộ gia đình thu nhập 200 triệu đồng – 1,3 tỷ đồng/năm cần trung bình 9–10 năm làm việc để sở hữu một căn hộ tiêu chuẩn 70m2 (giá 85–95 triệu đồng/m2, chưa bao gồm VAT). Trong khi đó, nhóm thu nhập đại chúng (<200 triệu đồng/năm) gần như không có khả năng tiếp cận nhà ở thương mại, khi cần tới hơn 35 năm tích lũy mới đủ tài chính mua nhà.
Điều này cho thấy khoảng cách giữa thu nhập và giá bất động sản ngày càng nới rộng, đặt ra thách thức lớn cho bài toán an cư tại các đô thị đặc biệt như Hà Nội và TP. Hồ Chí Minh.
Mặc dù vậy, trên thực tế, tỷ lệ hấp thụ các dự án mở bán trong quý 3/2025 vẫn đạt mức ấn tượng: 93% tại Hà Nội và 80% tại TP. Hồ Chí Minh. Tổng lượng giao dịch đạt 10.100 căn ở Hà Nội (tăng 6,3% so với cùng kỳ 2024) và 5.300 căn ở TP. Hồ Chí Minh (tăng 65,2% so với cùng kỳ 2024). Điều này cho thấy lực cầu ở thật và dòng tiền đầu tư vẫn duy trì ổn định, nhất là với những dự án có vị trí thuận lợi và pháp lý minh bạch.
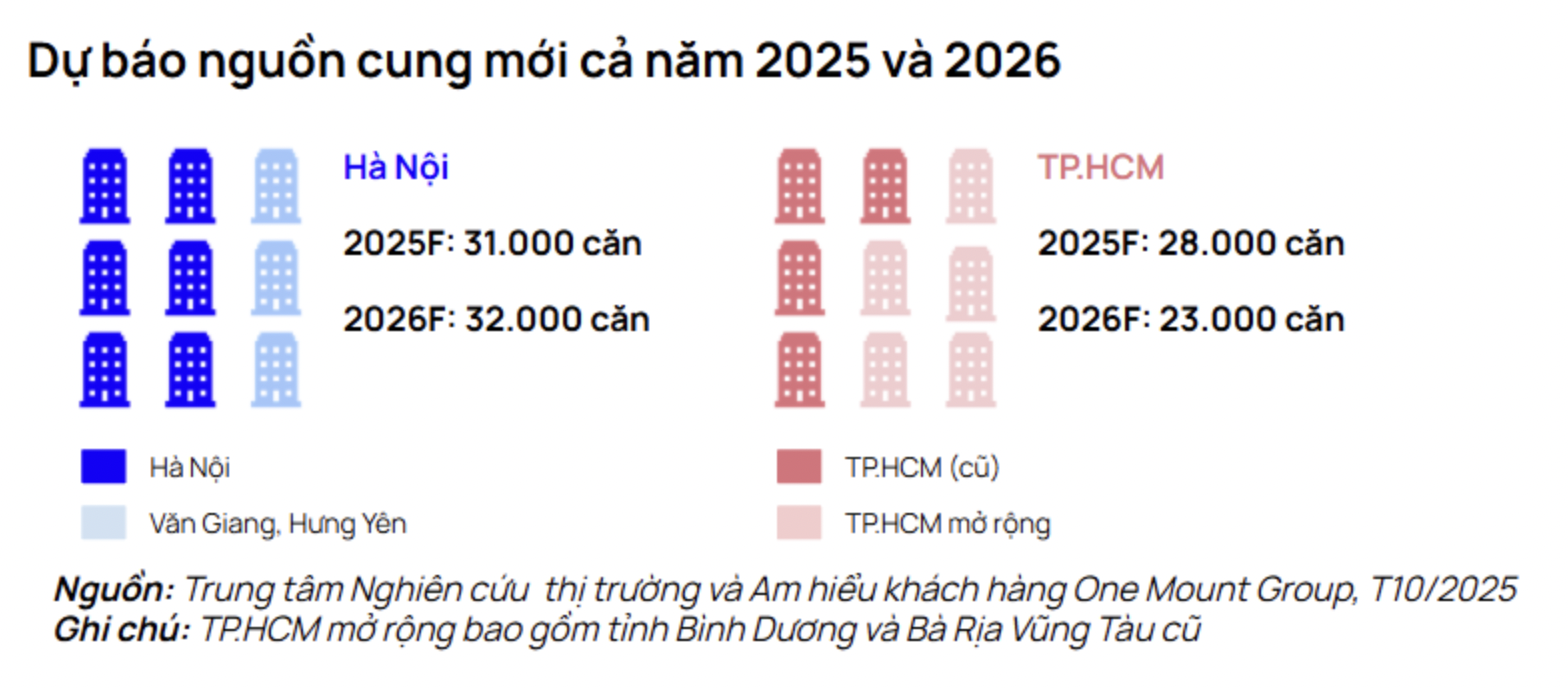
Dự báo về nguồn cung mới cả năm 2025 và 2026, One Mount Group nhận định rằng năm 2025, nguồn cung sơ cấp tại Hà Nội sẽ đạt khoảng 31.000 căn, cao nhất trong vòng ba năm gần đây, trong khi TP. Hồ Chí Minh dự kiến đạt 28.000 căn. Sang năm 2026, nguồn cung lần lượt duy trì ở mức 32.000 căn tại Hà Nội và 23.000 căn tại TP. Hồ Chí Minh. Đáng chú ý, Bình Dương chiếm khoảng 65% nguồn cung khu vực phía Nam trong năm 2025 và vẫn duy trì tỷ lệ khoảng 50% trong năm sau, khẳng định xu hướng mở rộng về vùng ven của thị trường TP. Hồ Chí Minh sau sáp nhập.
“Với sự phục hồi của nguồn cung, tốc độ hấp thụ cao và niềm tin dần trở lại, thị trường bất động sản Hà Nội và TP. Hồ Chí Minh đang chuyển mình sang chu kỳ tăng trưởng mới. Tuy giá bán vẫn neo cao so với thu nhập bình quân, song xu hướng đầu tư dài hạn, phát triển hạ tầng và cải thiện pháp lý sẽ tiếp tục là động lực giúp hai thị trường này duy trì vị thế đầu tàu của bất động sản Việt Nam trong giai đoạn 2026 – 2027”, ông Trần Minh Tiến nhìn nhận.
Đọc bài theo từ khoá


Sự khác biệt của thị trường bất động sản nghỉ dưỡng tại các địa phương
Trong quý 3/2026, nhìn chung, trên phạm vi cả nước, bất động sản nghỉ dưỡng đã ghi nhận sự cải thiện về nguồn cung và giao dịch, song xét về từng địa phương và từng phân khúc, lại có sự khác biệt đáng kể...
Sửa Luật Nhà ở: Hướng tới đảm bảo lợi ích hợp pháp của cư dân
Theo nhiều đại biểu Quốc hội, thay vì chỉ tập trung vào tổng diện tích sàn hoặc số lượng căn hộ được xây dựng, cần có cơ chế theo dõi, đánh giá việc thực hiện các chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê; Thay vì cấm sử dụng căn hộ chung cư vào mục đích không phải để ở, cần nghiên cứu trường hợp ngoại lệ, nhằm đảm bảo lợi ích hợp pháp của cư dân…
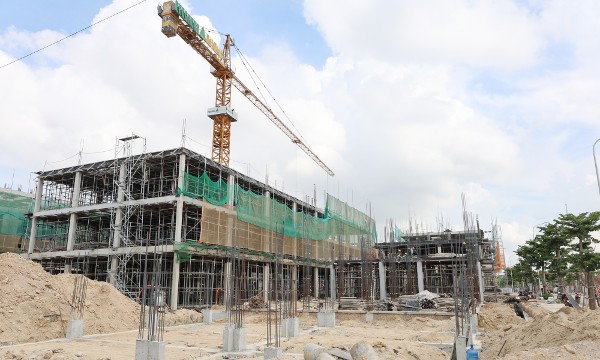
Nghệ An: Hơn 80 dự án bất động sản vào đợt rà soát, xử lý cao điểm
Nghệ An đang đẩy nhanh tháo gỡ vướng mắc cho 84 dự án nhà ở, khu đô thị chậm tiến độ, tồn đọng kéo dài. Với thời hạn xử lý được ấn định trước ngày 10/12/2026, địa phương đặt mục tiêu giải quyết những điểm nghẽn về thủ tục đầu tư, quy hoạch, đất đai và nghĩa vụ tài chính, tạo điều kiện khơi thông nguồn lực bất động sản...
Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.
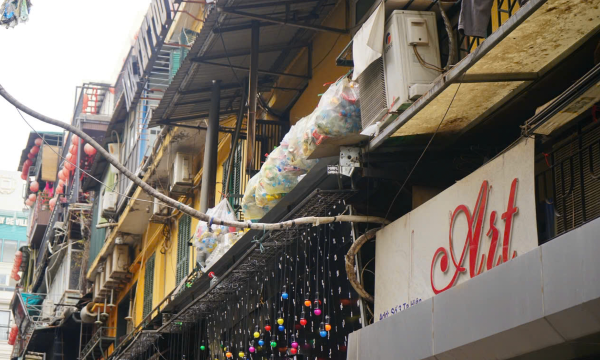
Hà Nội dự kiến di dời 902 hộ dân phố cổ, phố cũ
Dự kiến 902 hộ dân với 3.621 nhân khẩu đang sống trong điều kiện chật chội, mất an toàn tại khu vực Hoàn Kiếm, mỗi hộ sẽ được bảo đảm 01 căn nhà ở xã hội, không phải bốc thăm…

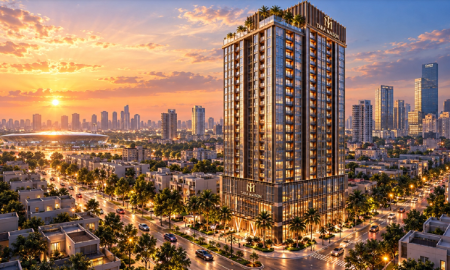




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...