




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Rủi ro nợ công Mỹ nhìn từ thị trường trái phiếu kho bạc


Nhìn trên bề mặt, thị trường trái phiếu kho bạc Mỹ hiện nay có vẻ ổn định. Nhưng ẩn sâu dưới đó là nhiều mối rủi ro...
Thâm hụt ngân sách gần mức cao kỷ lục của thời bình, đồng nghĩa Chính phủ liên bang Mỹ phải phát hành mỗi năm khoảng 2 nghìn tỷ USD trái phiếu và tín phiếu kho bạc Mỹ để bù đắp.
Giữa lúc đó, thị trường trái phiếu kho bạc Mỹ đang có những thay đổi lớn, khi các nhà đầu tư kiên định nhường chỗ cho các nhà đầu tư cơ hội hành động nhanh và phụ thuộc vào nguồn vốn có phần bấp bênh.
Tờ báo Wall Street Journal nhận định đây có thể là một sự kết hợp đầy rủi ro.
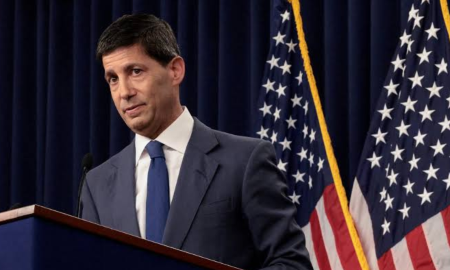
Trong cuộc điều trần trước Quốc hội Mỹ vào tuần trước, Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh nói rằng Fed không thực hiện các hoạt động giải cứu tài chính, đặc biệt là đối với con nợ lớn nhất trong số tất cả các con nợ: Bộ Tài chính Mỹ.
Dù vậy, ông Warsh cũng bổ sung một ngoại lệ: “Trong những giai đoạn khủng hoảng như đại dịch năm 2020 hay cuộc khủng hoảng năm 2008, các ngân hàng trung ương, theo đúng cơ chế vận hành, cần phải can thiệp vào thị trường để thiết lập mức giá công bằng”.
Theo Wall Street Journal, nhìn trên bề mặt, thị trường trái phiếu kho bạc Mỹ hiện nay có vẻ ổn định với khối lượng giao dịch hàng ngày đạt 1,2 nghìn tỷ USD, tăng 11% so với cùng kỳ năm trước. Tại các phiên đấu giá, tỷ lệ đặt mua vẫn duy trì ở mức 2,3-2,5 USD cho mỗi 1 USD trái phiếu được bán ra. Thị trường đã vượt qua được những cú sốc về lãi suất trong cuộc chiến thương mại vào năm ngoái và xung đột với Iran trong năm nay mà không gặp phải sự rối loạn đáng kể nào.
NHỮNG THAY ĐỔI ĐÁNG LO NGẠI
Tuy nhiên, dưới bề mặt ổn định đó, những dấu hiệu cảnh báo đang dần xuất hiện.
Một trong những dấu hiệu đáng lo ngại là sự gia tăng chênh lệch lợi suất giữa trái phiếu kỳ hạn 30 năm và 10 năm. Chênh lệch này đã mở rộng từ mức 0,2 điểm phần trăm vào đầu năm 2025 lên 0,5 điểm phần trăm hiện nay. Sự gia tăng khoảng cách đó cho thấy các nhà đầu tư ngày càng lo ngại về thâm hụt ngân sách trong tương lai, lạm phát hoặc các cú sốc ngẫu nhiên.
Quỹ Tiền tệ Quốc tế (IMF) đã phát hiện thấy rằng từ năm 2022 đến nay, vào các ngày đấu giá, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm có mức độ biến động lớn hơn so với 8 năm trước đó. IMF lưu ý rằng lợi suất trái phiếu chính phủ toàn cầu đã tăng trong tương quan so sánh với lãi suất hoán đổi (swap rate) - một lãi suất cho vay tham chiếu. Điều này có nghĩa rằng các nhà tạo lập thị trường (dealer - thường là các ngân hàng đầu tư, công ty chứng khoán hoặc quỹ tài chính) đòi hỏi lợi tức tốt hơn để nắm giữ trái phiếu kho bạc Mỹ.
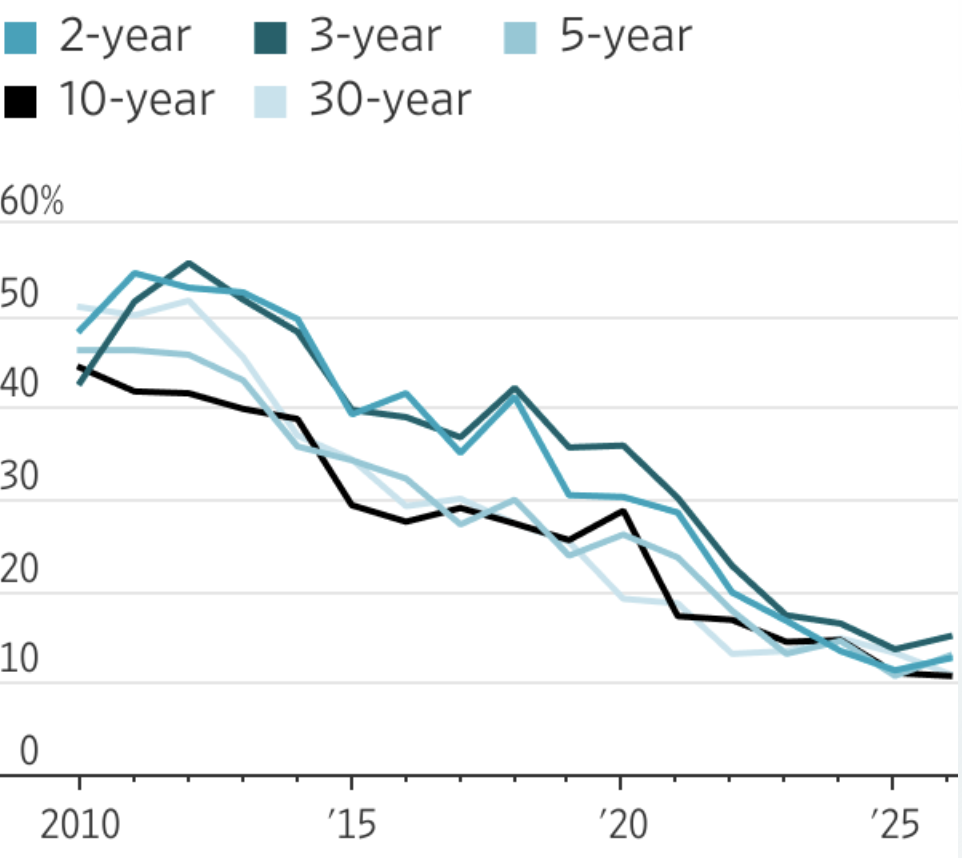
Vào năm 2010, các nhà tạo lập thị trường thường mua 40-50% lượng trái phiếu kho bạc Mỹ tại các buổi đấu giá, và người dùng cuối (end user) như ngân hàng trung ương và quỹ lương hưu nước ngoài mua phần còn lại.
Năm nay, các nhà tạo lập thị trường chỉ mua 10-15%, theo dữ liệu từ ngân hàng JPMorgan Chase. Thay đổi này có thể do người dùng cuối chuộng trái phiếu kho bạc Mỹ, hoặc cũng có thể do các nhà tạo lập thị trường ngại đặt vốn của họ vào thế rủi ro.
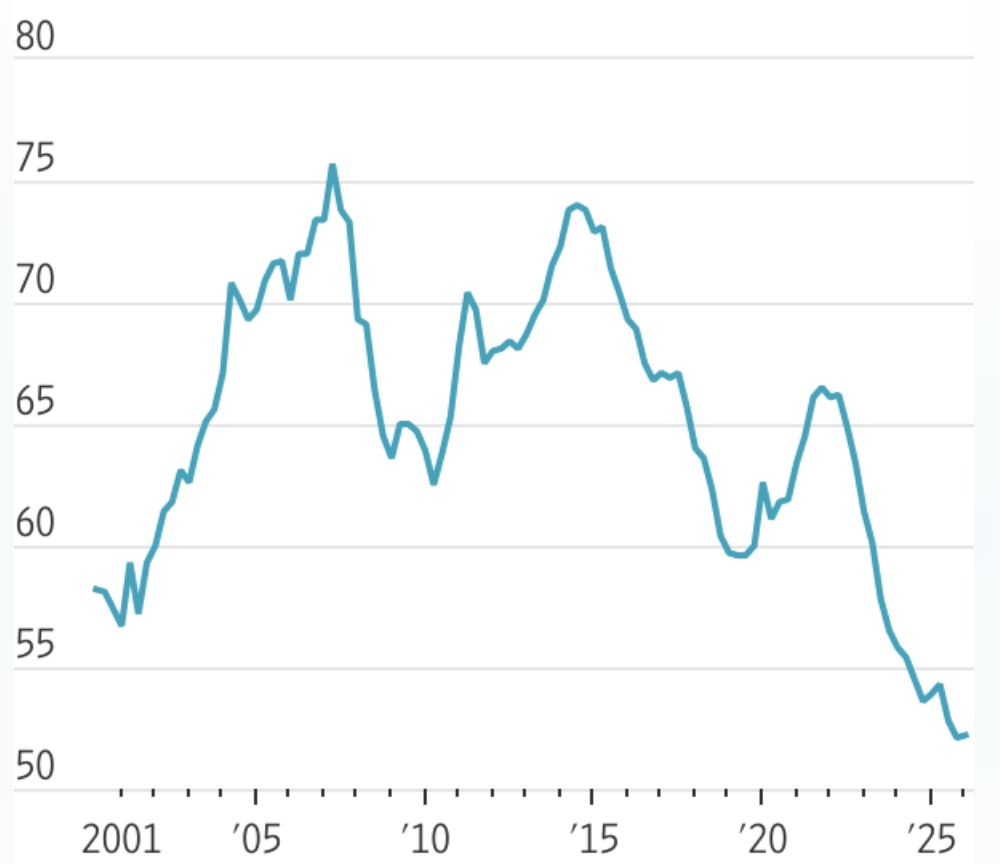
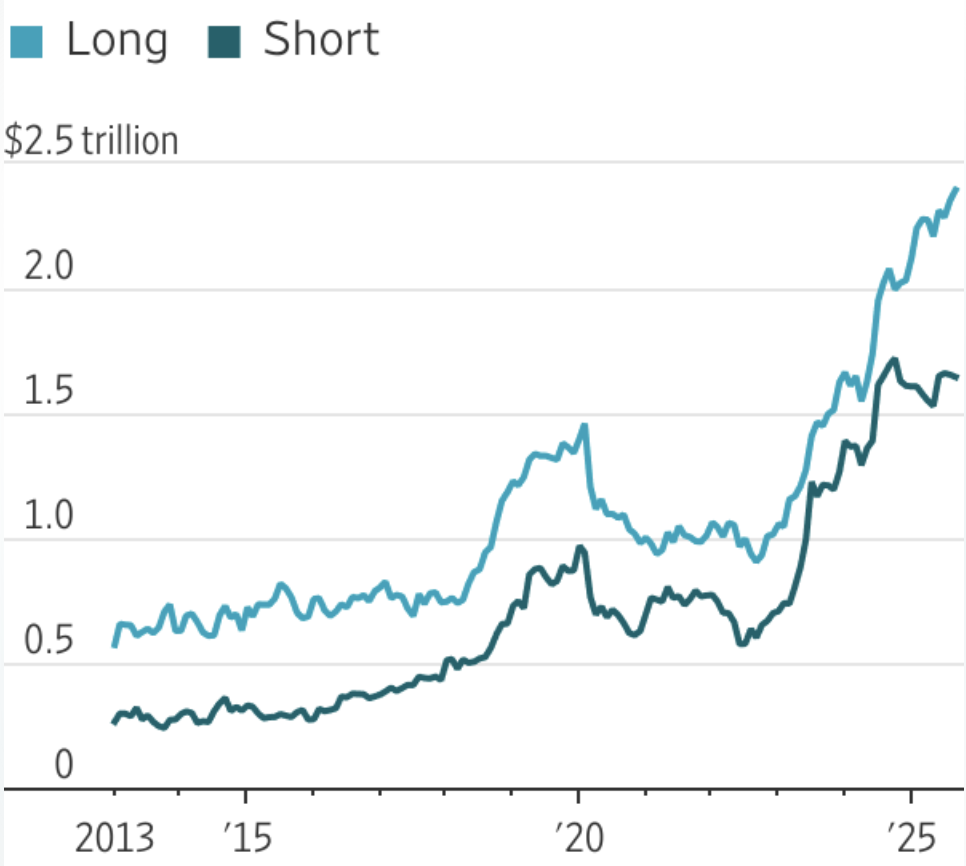
Sự thay đổi trong cơ cấu sở hữu trái phiếu cũng là một vấn đề đáng chú ý. Các nhà đầu tư "không nhạy cảm về giá" - như ngân hàng trung ương nước ngoài và quỹ tài sản quốc gia, Fed và các ngân hàng thương mại - hiện chỉ sở hữu 52% tổng dư nợ trái phiếu kho bạc Mỹ, giảm từ mức 75% vào năm 2007.
Phần còn lại thuộc về các nhà đầu tư nhạy cảm về giá - những người nhanh chóng mua hoặc bán tùy thuộc vào điều kiện thị trường. Từ năm 2023 đến tháng 9 năm ngoái, tỷ lệ sở hữu trái phiếu kho bạc Mỹ của các quỹ phòng hộ (hedge fund) đã tăng từ 4,5% lên 8,5%, theo một nghiên cứu của Fed.
Các quỹ phòng hộ thường không đặt cược vào hướng đi của lợi suất mà thay vào đó, thường thực hiện các giao dịch chênh lệch giá, chẳng hạn như mua trái phiếu trong khi bán hợp đồng tương lai tương đương cho một nhà đầu tư khác, thu lợi từ sự chênh lệch giá. Họ mua trái phiếu bằng các khoản vay ngắn hạn "repo" từ các ngân hàng, được thế chấp bằng trái phiếu.
Hoạt động này là một mắt xích yếu tiềm ẩn. Nếu các ngân hàng rút lại các khoản vay này do căng thẳng ở nơi khác trên bảng cân đối kế toán của họ, lãi suất repo sẽ tăng vọt, các quỹ phòng hộ có thể thanh lý vị thế trái phiếu hàng loạt và lợi suất sẽ dao động mạnh.
Một kịch bản tương tự đã xảy ra vào tháng 3/2020, khi đại dịch Covid-19 mới xảy ra. Thị trường đã cần đến các khoản vay lớn và hoạt động mua vào trái phiếu của Fed để làm dịu cơn bão.
RỦI RO TỪ TỶ TRỌNG TÍN PHIẾU GIA TĂNG
Nghiên cứu của Ngân hàng Thanh toán Quốc tế (BIS) đã chỉ ra rằng nợ công cao kết hợp với những thay đổi trong cấu trúc thị trường làm tăng khả năng xảy ra sự cố trên thị trường trái phiếu.
Tuy nhiên, chính quyền Tổng thống Donald Trump, thay vì tìm cách giảm thâm hụt, lại đang can thiệp vào chính thị trường trái phiếu kho bạc Mỹ. Chính quyền đã nới lỏng yêu cầu về vốn của các ngân hàng, khuyến khích các nhà tạo lập thị trường nắm giữ nhiều trái phiếu hơn, và đã đạt được một số thành công nhất định. Đồng thời, Chính phủ Mỹ đang thúc đẩy việc áp dụng stablecoin, dẫn tới thúc đẩy nhu cầu đối với tín phiếu kho bạc Mỹ để làm tài sản đảm bảo.
Một hướng gây tranh cãi hơn nữa là việc giảm phát hành trái phiếu dài hạn để ưu tiên tín phiếu ngắn hạn. Tỷ trọng của tín phiếu đã tăng từ 15% tổng nợ của Chính phủ Mỹ vào năm 2019 lên 22% hiện nay. Nếu không có các phiên đấu giá trái phiếu lớn hơn, tỷ lệ này sẽ đạt 25% vào năm 2028 - theo ủy ban tư vấn khu vực tư nhân của Bộ Tài chính Mỹ - vượt xa mức khuyến nghị 20%. Với tỷ lệ tín phiếu trên 20%, việc đảo nợ nhanh chóng của quá nhiều nợ có thể khiến Chính phủ liên bang dễ bị ảnh hưởng bởi những cú sốc tăng lãi suất đột ngột.
“Chúng tôi biết chính quyền có mục tiêu giảm lãi suất dài hạn xuống”, ông Jay Barry - trưởng bộ phận chiến lược lãi suất toàn cầu tại ngân hàng JPMorgan, nhận định. Việc Bộ Tài chính Mỹ không gia tăng hoạt động phát hành trái phiếu kỳ hạn dài cho đến nay có thể được coi là một nỗ lực để giữ lãi suất dài hạn ở mức thấp, trong bối cảnh cuộc bầu cử giữa nhiệm kỳ đang đến gần.
Tuy nhiên, bắt đầu từ 2 năm tới, một lượng lớn nợ phát hành trong đại dịch sẽ cần được đảo nợ, và khả năng vay nợ của Bộ Tài chính Mỹ - nếu không mở rộng các phiên đấu giá trái phiếu kỳ hạn dài - sẽ thiếu hụt khoảng 1 nghìn tỷ USD so với thâm hụt ngân sách hàng năm, theo ước tính của ông Barry. Vì lý do này, Bộ Tài chính Mỹ sẽ phải mở rộng việc phát hành nợ dài hạn vào một thời điểm nào đó.
LIỆU FED CÓ CAN THIỆP
Việc tăng cường phát hành trái phiếu đi kèm với nguy cơ xảy ra sự cố trong cỗ máy thị trường. Các gián đoạn có thể xảy ra bất ngờ, như một cuộc tấn công mã độc (ransomware) đã làm tê liệt một nhà tạo lập thị trường trái phiếu vào năm 2023.
Tháng trước, một lỗi khách hàng tại công ty thanh toán và lưu ký Depository Trust & Clearing Corp. đã làm chậm thanh toán hàng tỷ USD giao dịch. Tin tốt là lãi suất đã không tăng khi xảy ra những sự cố này, nhờ việc Fed đã cung cấp cho các ngân hàng một lượng tiền dự trữ dồi dào.
Liệu Fed có can thiệp tương tự nếu giao dịch trái phiếu bị gián đoạn? Fed đã làm như vậy vào tháng 3/2020. Và Ngân hàng Trung ương Anh (BOE) cũng đã can thiệp vào năm 2022, khi một đề xuất cắt giảm thuế của Thủ tướng Liz Truss khi đó đã gây ra một đợt bán tháo trái phiếu chính phủ Anh.
Ông Barry cho rằng thị trường tin Fed sẽ can thiệp. Niềm tin này có lý: nếu Fed cứu trợ các nhà đầu tư tư nhân để cứu hệ thống tài chính, chắc chắn Fed cũng nên làm việc tương tự cho Bộ Tài chính Mỹ. Nhưng điều gì sẽ xảy ra nếu việc mua trái phiếu vượt quá ranh giới từ ngăn chặn khủng hoảng sang giúp Bộ Tài chính vay nợ? Đó được gọi là "sự thống trị tài khóa”, làm suy yếu tính độc lập của ngân hàng trung ương Mỹ.
Ranh giới đó có thể bị mờ đi trong một cuộc khủng hoảng. Bản thân ông Warsh từ lâu đã chỉ trích Fed vì tiếp tục mua trái phiếu sau khi cuộc khủng hoảng đã đi qua, gồm cả khủng hoảng năm 2008 và 2020. Wall Street Journal kết luận rằng Fed nên làm rõ ranh giới đó ngay từ bây giờ, và ý định của Fed về việc sẽ ở bên nào của ranh giới đó nếu khủng hoảng xảy ra.
Bài liên quan
Đọc bài theo từ khoá


Rủi ro lớn đối với đồng USD từ cơn sốt AI
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
Người lao động Mỹ hưởng phần ngày càng nhỏ trong “chiếc bánh kinh tế”
Nền kinh tế Mỹ vẫn duy trì đà tăng trưởng tương đối tốt, nhưng phần thu nhập dành cho người lao động trong tổng sản lượng kinh tế đã giảm xuống mức thấp nhất trong gần 80 năm...
ASEAN có thể mất nhiều năm mới sẵn sàng ứng phó với cú sốc năng lượng lớn tiếp theo
Các quốc gia Đông Nam Á cần thêm nhiều năm để củng cố hạ tầng năng lượng, xây dựng dự trữ nhiên liệu khẩn cấp và tăng cường kết nối điện xuyên biên giới nhằm ứng phó với những gián đoạn nguồn cung trong tương lai…
Dân số già hóa, ngành sữa Trung Quốc lao đao vì dư cung
Sản lượng sữa của Trung Quốc đang vượt xa nhu cầu trong nước, buộc các doanh nghiệp ngành sữa tại thị trường này phải tìm hướng đi mới để mở rộng tiêu thụ, thậm chí có trường hợp phải rút lui...
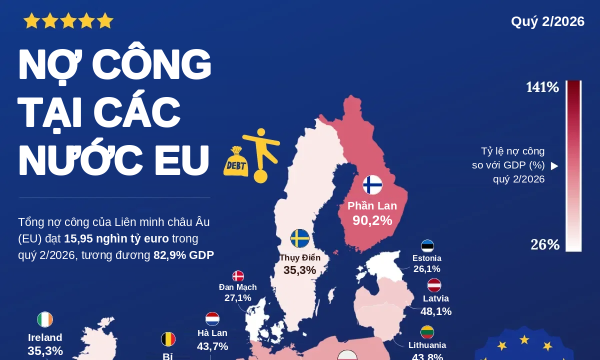
Nợ chính phủ tại châu Âu qua một biểu đồ
Theo dữ liệu từ Cơ quan Thống kê châu Âu (Eurostat), tổng nợ chính phủ của Liên minh châu Âu (EU) đạt 15,95 nghìn tỷ euro trong quý 2/2026, tương đương 82,9% tổng sản phẩm trong nước (GDP). Tuy nhiên, gánh nặng nợ giữa các nước thành viên chênh lệch khá lớn...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...