




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Triển vọng kinh tế nửa cuối năm 2026: Biến số rủi ro và bài toán khơi thông nguồn vốn


Chặng đường nửa cuối năm được dự báo vẫn đầy thách thức. Do vậy, để đạt được mục tiêu tăng trưởng cả năm, nền kinh tế phải tháo gỡ được hàng loạt nút thắt nội tại: từ kiểm soát lạm phát, khơi thông điểm nghẽn giải ngân đầu tư công, đến việc duy trì mặt bằng lãi suất hợp lý và phục hồi kênh dẫn vốn trung - dài hạn...
Báo cáo vĩ mô 6 tháng đầu năm 2026 ghi nhận mức tăng trưởng GDP ấn tượng đạt 8,18%. Trong đó, động lực chính đến từ đà phục hồi mạnh mẽ của khu vực công nghiệp - xây dựng, dòng vốn đầu tư trực tiếp nước ngoài (FDI) giải ngân tích cực...
Tuy nhiên, đằng sau con số tăng trưởng khả quan đó, nền kinh tế đang cho thấy những thách thức nội tại và áp lực tích tụ từ bên ngoài.
Một là, áp lực lạm phát và chi phí đẩy. Chỉ số CPI 7 tháng đầu năm tăng 4,39% so với cùng kỳ, tiến sát ngưỡng mục tiêu do Quốc hội đặt ra do xu hướng tăng giá nguyên vật liệu, năng lượng nhập khẩu và chi phí logistics leo thang. Trong khi đó, dù chi phí năng lượng được loại trừ trong danh mục tính, lạm phát cơ bản cũng tăng 4,19%.
Hai là, chi phí vốn cao. Mặt bằng lãi suất cho vay 7 tháng đầu năm 2026 vẫn neo ở mức cao hơn đáng kể so với cùng kỳ năm 2025, tạo thêm gánh nặng tài chính cho cộng đồng doanh nghiệp trong giai đoạn cần phục hồi sức mua.
Ba là, giải ngân đầu tư công chưa đồng đều. Mặc dù được kỳ vọng là “vốn mồi” dẫn dắt kinh tế, tỷ lệ giải ngân đầu tư công bình quân cả nước 7 tháng đầu năm mới đạt 425.312 tỷ đồng, tương ứng 41,9% kế hoạch Thủ tướng Chính phủ giao, thấp hơn so với kỳ vọng.
Do đó, chặng đường nửa cuối năm 2026 được dự báo sẽ giai đoạn thử thách “sức bền” của nền kinh tế khi tình hình thế giới biến động phức tạp và các nút thắt vốn trong nước đòi hỏi giải pháp tháo gỡ đột phá.
HAI “CƠN GIÓ NGƯỢC” TỪ KINH TẾ TOÀN CẦU
Dù sự dịch chuyển của chuỗi cung ứng toàn cầu và xu hướng chi tiêu bùng nổ cho trí tuệ nhân tạo (AI) đang tạo ra những cơ hội nhất định cho xuất khẩu và thu hút FDI của Việt Nam, song các chuyên gia cảnh báo các yếu tố này cũng kéo theo chi phí đầu vào tăng cao, tác động trực tiếp đến áp lực lạm phát.
Đánh giá về các rủi ro bên ngoài trong những tháng cuối năm tại tọa đàm do VIS Rating tổ chức mức đây, ông Phan Quốc Bửu, Giám đốc Trung tâm Phân tích, Công ty Cổ phần Chứng khoán BIDV (BSC), lưu ý hai biến số lớn.
Thứ nhất, nguy cơ lạm phát chi phí đẩy xuất phát từ căng thẳng địa chính trị. Căng thẳng leo thang trong quan hệ Mỹ - Iran đang đẩy giá dầu mỏ toàn cầu tăng vọt. Điều này không chỉ truyền dẫn áp lực giá cả vào hàng hóa tiêu dùng trong nước mà còn mà còn thu hẹp dư địa điều hành chính sách tiền tệ của Ngân hàng Nhà nước (NHNN) để hỗ trợ phát triển kinh tế.
Thứ hai, rủi ro chính sách thương mại quốc tế, đặc biệt là “bài toán” thuế quan từ thị trường Mỹ. Các quyết định mang tính bước ngoặt dự kiến diễn ra vào tháng 11/2026 đang tạo ra tâm lý chờ đợi, thiếu ổn định cho các doanh nghiệp xuất khẩu Việt Nam.
“Đây là ẩn số lớn đòi hỏi các doanh nghiệp xuất nhập khẩu phải xây dựng các kịch bản phòng ngừa rủi ro tỷ giá và chủ động đa dạng hóa thị trường ngay từ bây giờ “, ông Bửu phân tích.
LÃI SUẤT TIỆM CẬN ĐỈNH, GIẢI PHÁP TỪ GIẢI NGÂN VỐN ĐẦU TƯ CÔNG
Về bối cảnh trong nước, bài toán nhức nhối nhất đối với doanh nghiệp hiện nay là chi phí vốn. Lãi suất cho vay neo cao 6 tháng qua đã phần nào cản trở đà mở rộng sản xuất - kinh doanh.
Theo đại diện BSC, mặt bằng lãi suất nhiều khả năng đã tiệm cận đỉnh và sẽ bắt đầu ổn định hơn trong nửa cuối năm. Nguyên nhân cốt lõi của tình trạng “neo” cao lãi suất nằm ở sự mất cân đối cục bộ giữa huy động và tín dụng. Chênh lệch giữa dư nợ tín dụng và tiền gửi trong hệ thống ngân hàng hiện ở mức 2,6 triệu tỷ đồng.
Trái ngược hoàn toàn với sự căng thẳng thanh khoản tại các ngân hàng thương mại, một lượng tiền mặt quy mô khủng vẫn đang “nằm yên” tại Kho bạc Nhà nước do tiến độ giải ngân các dự án công còn chậm.
Do đó, muốn giảm áp lực thanh khoản cho ngân hàng và hạ mặt bằng lãi suất mà không cần nới lỏng chính sách tiền tệ gây rủi ro lạm phát, giải pháp hiệu quả lúc này chính là đẩy nhanh giải ngân vốn đầu tư công để bơm lượng vốn tắc nghẽn này trở lại lưu thông. Do đó, chuyên gia của BSC cho rằng “chìa khóa” vĩ mô quan trọng nhất nửa cuối năm chính là thúc đẩy các dự án hạ tầng.
Dòng tiền từ Kho bạc khi được bơm ngược trở lại nền kinh tế thông qua các dự án hạ tầng sẽ là “liều thuốc” giúp cải thiện thanh khoản hệ thống ngân hàng về cuối năm.
Đồng thời, Ngân hàng Nhà nước sẽ có thêm dư địa để nắn dòng tín dụng tập trung có chọn lọc vào các lĩnh vực tạo động lực tăng trưởng (sản xuất, hạ tầng) thay vì bơm vốn dàn trải ở mức 18-19% như giai đoạn trước.
KHƠI THÔNG KÊNH DẪN VỐN TRUNG - DÀI HẠN
Khi room tín dụng ngân hàng được định hướng ưu tiên có chọn lọc, vai trò của thị trường trái phiếu doanh nghiệp như một kênh dẫn vốn trung - dài hạn càng trở nên cần thiết.
Dữ liệu từ Hiệp hội Trái phiếu Việt Nam (VBMA) cho thấy, 6 tháng đầu năm 2026, tổng lượng trái phiếu phát hành riêng lẻ đạt 163.000 tỷ đồng. Sự hồi phục này là tín hiệu mừng, nhưng nhìn sâu vào cơ cấu, tính lệch pha vẫn rất lớn khi khối tài chính - ngân hàng chiếm tới 60% lượng phát hành và bất động sản chiếm 15%. Các ngành sản xuất, thương mại và hạ tầng dài hạn chiếm tỷ trọng khiêm tốn.
Việc ban hành Nghị định 200/2026/NĐ-CP quy định về chào bán trái phiếu doanh nghiệp riêng lẻ trong nước và quốc tế được xem là bước ngoặt pháp lý để định hình lại cuộc chơi theo hướng minh bạch hơn.
Đánh giá về tác động của quy định mới, ông Đỗ Mạnh Hùng, Quyền Giám đốc Khối Ngân hàng Đầu tư và Tư vấn (Maybank), nhận định thị trường đang có sự chuyển dịch mạnh mẽ theo hướng “nâng chuẩn”. Các đợt phát hành thành công gần đây đa phần đều đòi hỏi bảo lãnh thanh toán từ các định chế tài chính lớn (Big 4, Big 7) hoặc các quỹ quốc tế như CGIF. Các dòng vốn ngoại cũng yêu cầu tài sản bảo đảm và dòng tiền dự án phải được cô lập, thế chấp rõ ràng.
Tuy nhiên, để trái phiếu doanh nghiệp thực sự trở thành trụ cột vốn thay thế bớt áp lực cho ngân hàng, bà Nguyễn Thị Kiều Hạnh, Trưởng nhóm Phân tích VIS Rating, nhấn mạnh 3 ưu tiên cốt lõi.
Một là, xây dựng cơ chế định giá theo rủi ro. Hiện tại, lãi suất trái phiếu doanh nghiệp ở Việt Nam chủ yếu dựa vào năng lực “thương lượng” thay vì phản ánh đúng mức độ rủi ro tín dụng. Mức chênh lệch lãi suất giữa các doanh nghiệp tốt và doanh nghiệp từng chậm trả nợ chưa có sự phân hóa rõ nét. Cần mở rộng quy định bắt buộc xếp hạng tín nhiệm để hình thành đường cong lợi suất làm tham chiếu chuẩn mực cho thị trường.
Hai là, mở rộng cơ sở nhà đầu tư tổ chức dài hạn. Cần tháo gỡ các nút thắt pháp lý để thu hút sự tham gia sâu rộng hơn của các công ty bảo hiểm và quỹ hưu trí. Đây mới là nguồn cung vốn kiên nhẫn, giúp doanh nghiệp phát hành tránh khỏi vòng lặp phát hành kỳ hạn ngắn rồi chịu áp lực đảo nợ liên tục.
Ba là, nâng cao năng lực thực thi của tổ chức trung gian. Các cơ chế bảo vệ nhà đầu tư (như đại diện người sở hữu trái phiếu, quản lý tài sản đảm bảo) cần hoạt động thực chất hơn, tránh tình trạng khi xảy ra vi phạm, việc xử lý tài sản kéo dài bế tắc do vướng mắc pháp lý và năng lực yếu kém của các bên trung gian.
Dù vậy, trong bối cảnh các biến số vĩ mô trong và ngoài nước đan xen nhiều rủi ro khó lường, dù thông qua kênh tín dụng ngân hàng hay thị trường trái phiếu doanh nghiệp, nguyên tắc cốt lõi là dòng tiền phải được dẫn dắt bởi nền tảng phân tích rủi ro minh bạch và định giá tín nhiệm chuẩn xác.
“Chỉ khi dòng vốn được phân bổ đúng chỗ, đúng mức độ rủi ro, nền kinh tế mới tạo ra được bệ phóng tài chính vững chắc, đủ sức chống chịu trước những “cơn gió ngược” để đạt được mục tiêu tăng trưởng cả năm”, bà Hạnh nhấn mạnh.
Bài liên quan
Đọc bài theo từ khoá


Đồng bộ giải pháp, khơi thông nguồn vốn để đạt mục tiêu tăng trưởng hai con số
Tiếp tục Kỳ họp thứ Hai, Quốc hội khóa XVI, sáng 31/10, thảo luận về tình hình kinh tế - xã hội, các đại biểu Quốc hội đã đề xuất hệ thống giải pháp mang tính chiến lược nhằm khơi thông nguồn vốn, cắt giảm chi phí thời gian, nâng cao năng lực hấp thụ của doanh nghiệp và bảo đảm sự phát triển bao trùm, hài hòa giữa các vùng miền…
Đảm bảo thực hiện kế hoạch đầu tư công cho Chương trình mục tiêu quốc gia sau hợp nhất
Đóng góp ý kiến vào tình hình thực hiện kế hoạch đầu tư công năm 2026 và dự kiến kế hoạch đầu tư công năm 2027, nhiều ĐBQH đề xuất xem xét, thống nhất phân bổ kế hoạch đầu tư công năm 2027 cho Chương trình Mục tiêu Quốc gia sau hợp nhất; bảo đảm giao kế hoạch, dự toán năm 2027 đồng thời với giao dự toán ngân sách Nhà nước, để địa phương chủ động phân bổ chi tiết, tổ chức thực hiện ngay từ đầu năm...
TP. Hồ Chí Minh đặt mục tiêu bàn giao mặt bằng dự án nâng cấp đường 991 trước cuối năm 2026
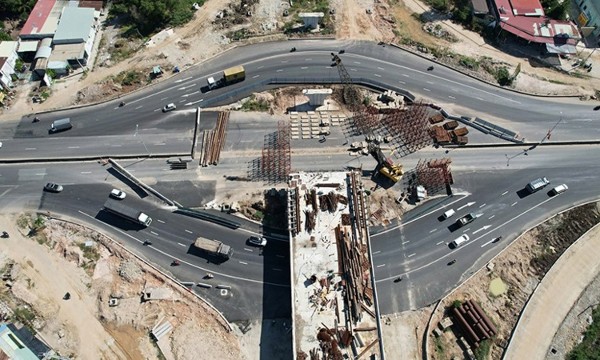
Dự án nâng cấp đường 991, đoạn từ quốc lộ 51 đến Vành đai 4, đang được TP. Hồ Chí Minh triển khai kế hoạch bồi thường, hỗ trợ, tái định cư và thu hồi đất với các mốc công việc cụ thể; trong đó yêu cầu hoàn thành bàn giao toàn bộ mặt bằng trước ngày 31/12/2026.
Vietnam Airlines đạt doanh thu hơn 114.000 tỷ đồng sau 9 tháng
Trong 9 tháng đầu năm 2026, Vietnam Airlines ghi nhận doanh thu hợp nhất 114.480 tỷ đồng, tăng 28% so với cùng kỳ năm trước...
Tạo điều kiện thuận lợi cho doanh nghiệp phát triển
Để tháo gỡ khó khăn cho doanh nghiệp, các đại biểu Quốc hội đề xuất nhiều giải pháp nhằm tháo gỡ điểm nghẽn thể chế, khơi thông các nguồn lực, giảm chi phí sản xuất, kinh doanh và tạo động lực phát triển doanh nghiệp bền vững...



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
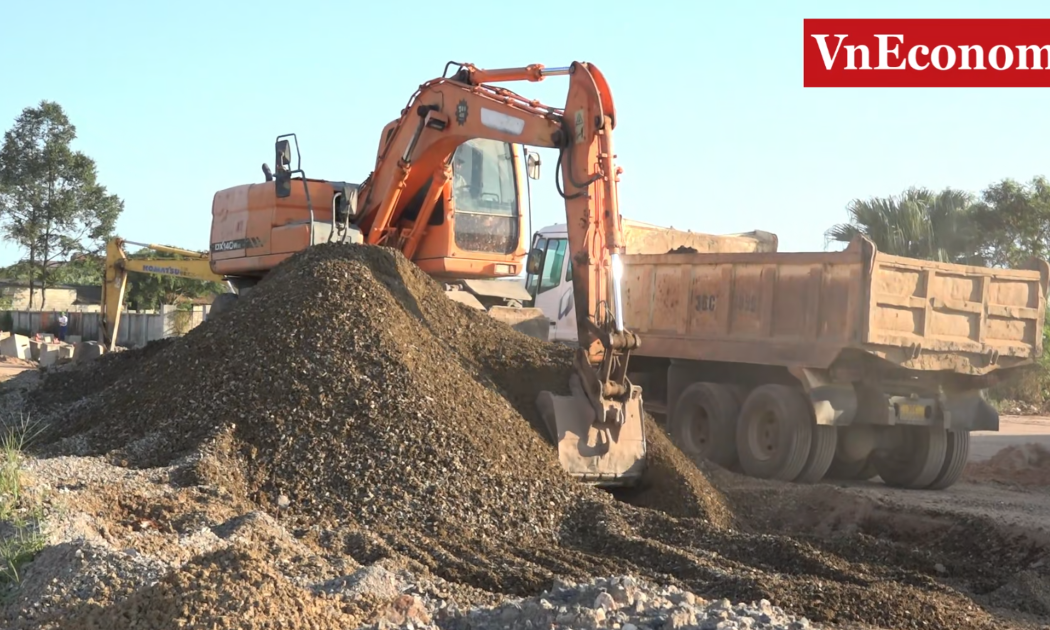
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

