




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ưu đãi thuế trong lĩnh vực y tế, giáo dục phải đúng đối tượng, mang lại lợi ích thực chất


Thảo luận về chính sách thuế đối với lĩnh vực y tế, giáo dục, các đại biểu Quốc hội đề nghị làm rõ đối tượng, phạm vi miễn thuế và tăng cường giám sát, bảo đảm chính sách khuyến khích xã hội hóa nhưng không bị lợi dụng, đồng thời mang lại lợi ích thiết thực cho người học, người bệnh.
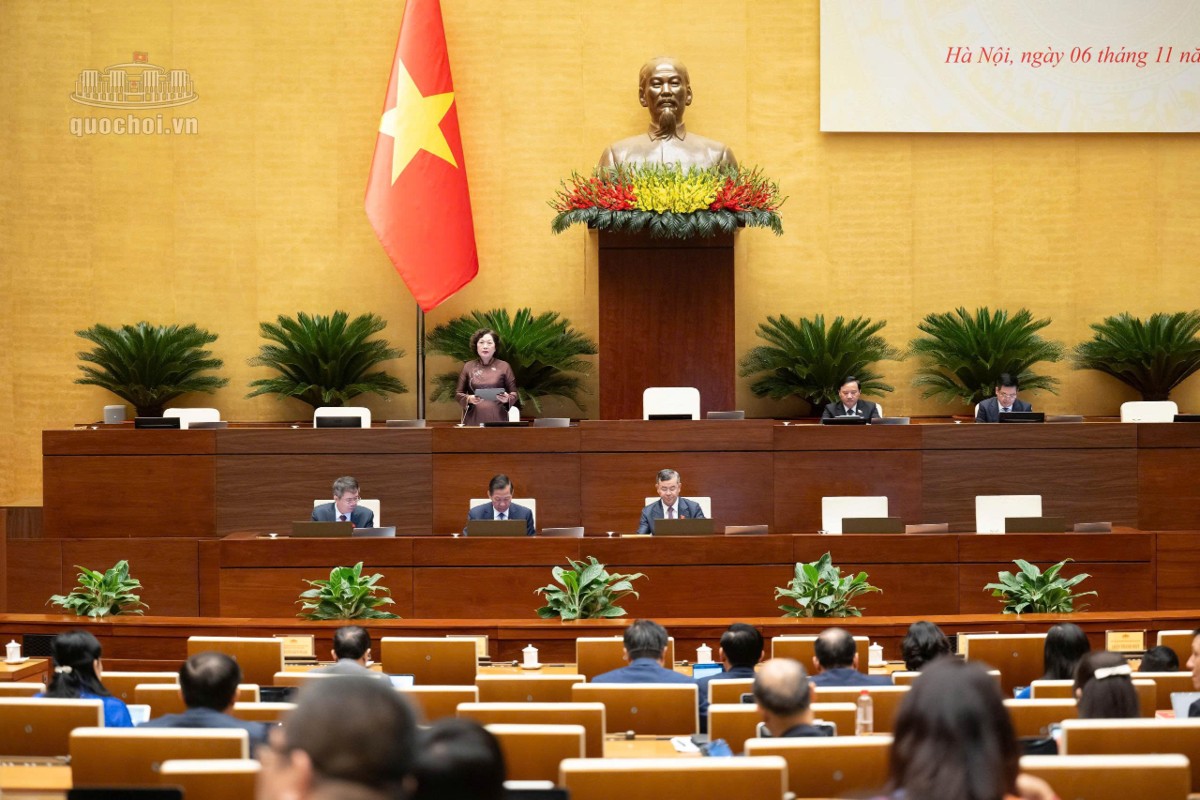
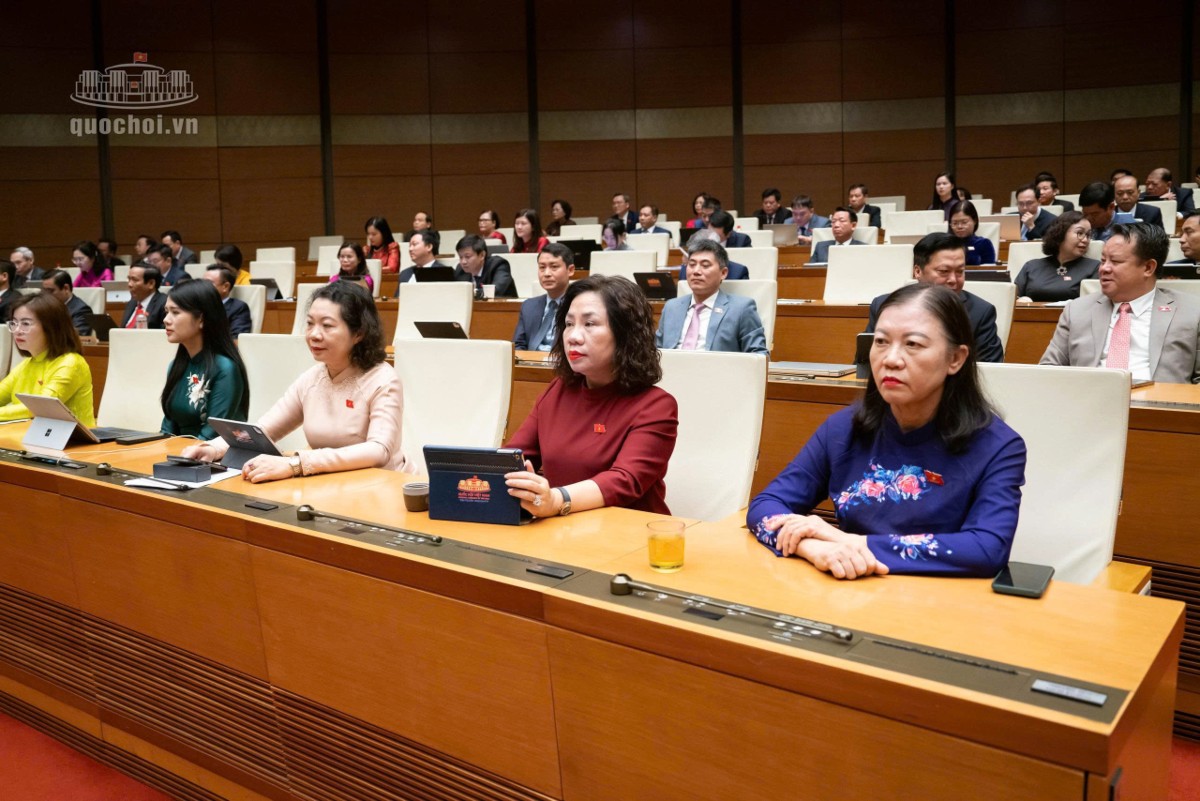
Sáng 6/11, tiếp tục chương trình Kỳ họp thứ hai, Quốc hội khóa XVI, Quốc hội thảo luận tại hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Chính sách miễn thuế đối với cơ sở giáo dục, đất phục vụ giáo dục và hoạt động cung cấp suất ăn tại trường học, cơ sở khám bệnh, chữa bệnh là những nội dung được nhiều đại biểu quan tâm, với yêu cầu bảo đảm công bằng, minh bạch và hiệu quả thực thi.
LÀM RÕ ĐỐI TƯỢNG, PHẠM VI MIỄN THUẾ TRONG GIÁO DỤC
Đối với chính sách miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, các đại biểu cơ bản đồng tình với chủ trương ưu đãi, đồng thời đề nghị xác định chặt chẽ điều kiện thụ hưởng.
Đại biểu Nguyễn Cao Sơn (Phú Thọ) đề nghị làm rõ phạm vi thu nhập được miễn thuế, nhất là đối với các cơ sở giáo dục có vốn đầu tư nước ngoài; chỉ áp dụng đối với thu nhập từ hoạt động giáo dục, đào tạo và có cơ chế thu hồi ưu đãi nếu cơ sở vi phạm cam kết không vì lợi nhuận.
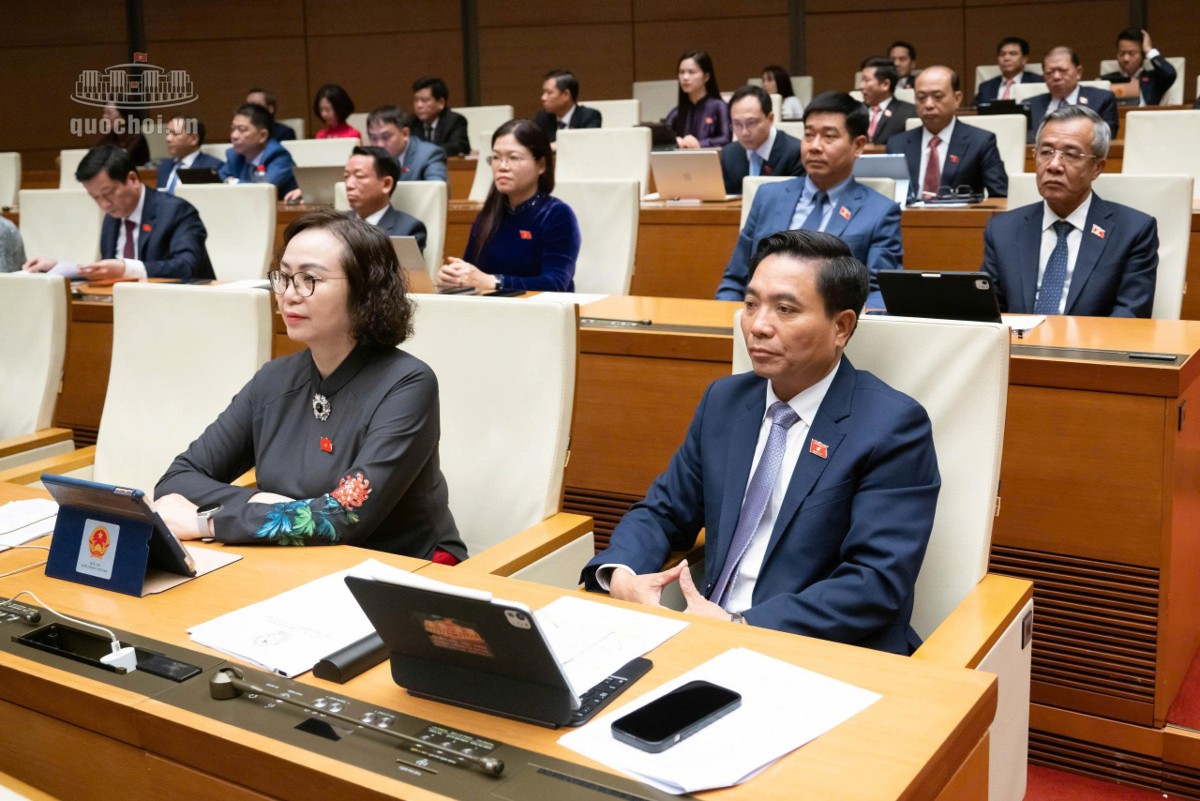
Đại biểu Lê Thị Thanh Xuân (Đắk Lắk) đề nghị phân định rõ thu nhập từ các dịch vụ hỗ trợ giáo dục với hoạt động kinh doanh độc lập; đồng thời tăng cường giám sát để bảo đảm phần tích lũy được tái đầu tư phát triển nhà trường, không bị sử dụng để chia lợi tức hoặc rút vốn.
Ở góc độ khác, đại biểu Phạm Văn Hòa (Đồng Tháp) lo ngại việc miễn toàn bộ thuế thu nhập doanh nghiệp có thể dẫn đến tình trạng một số trường tư thục có mức học phí và lợi nhuận cao chuyển đổi sang mô hình không vì lợi nhuận nhằm hưởng ưu đãi.
Đại biểu Nguyễn Văn Thân (TP.HCM) cũng đề nghị cân nhắc việc miễn thuế trên diện rộng, tránh tạo bất bình đẳng giữa các cơ sở giáo dục hoạt động theo cơ chế thị trường.
Liên quan đến thuế sử dụng đất phi nông nghiệp, đại biểu Nguyễn Văn Huy (Hưng Yên) đề nghị xác định diện tích được miễn thuế không chỉ gồm phòng học mà còn bao gồm thư viện, sân chơi, bãi tập, ký túc xá, công trình nghiên cứu, thực hành và các hạng mục phụ trợ trực tiếp phục vụ giáo dục.
Tuy nhiên, diện tích sử dụng cho hoạt động kinh doanh độc lập cần được phân định rõ để bảo đảm ưu đãi đúng mục đích.
Đại biểu Lê Thị Thanh Xuân đề nghị việc miễn thuế đất phải gắn với quy hoạch, bố trí quỹ đất trường học, đồng thời có hướng dẫn cụ thể đối với diện tích sử dụng hỗn hợp giữa giáo dục và thương mại, dịch vụ.
MIỄN THUẾ SUẤT ĂN PHẢI GẮN VỚI QUYỀN LỢI NGƯỜI HỌC, NGƯỜI BỆNH
Đối với đề xuất miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân từ hoạt động cung cấp suất ăn tại cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, nhiều đại biểu nhấn mạnh yêu cầu làm rõ cơ chế thực hiện và đánh giá hiệu quả thụ hưởng.
Đại biểu Nguyễn Cao Sơn cho rằng việc miễn thuế cho đơn vị cung cấp không đồng nghĩa với giá suất ăn giảm, chất lượng bữa ăn được cải thiện hoặc an toàn thực phẩm được bảo đảm. Đại biểu đề nghị nghiên cứu phương án hỗ trợ trực tiếp hoặc giảm thuế giá trị gia tăng để hỗ trợ học sinh, người bệnh.
Đại biểu Tô Ái Vang (Cần Thơ) chỉ ra bất cập trong cách xác định thu nhập được miễn thuế đối với doanh nghiệp tính thuế theo tỷ lệ phần trăm trên doanh thu. Theo đại biểu, cần có quy định phù hợp với phương pháp tính thuế của từng nhóm đối tượng, tránh phát sinh khó khăn khi áp dụng.
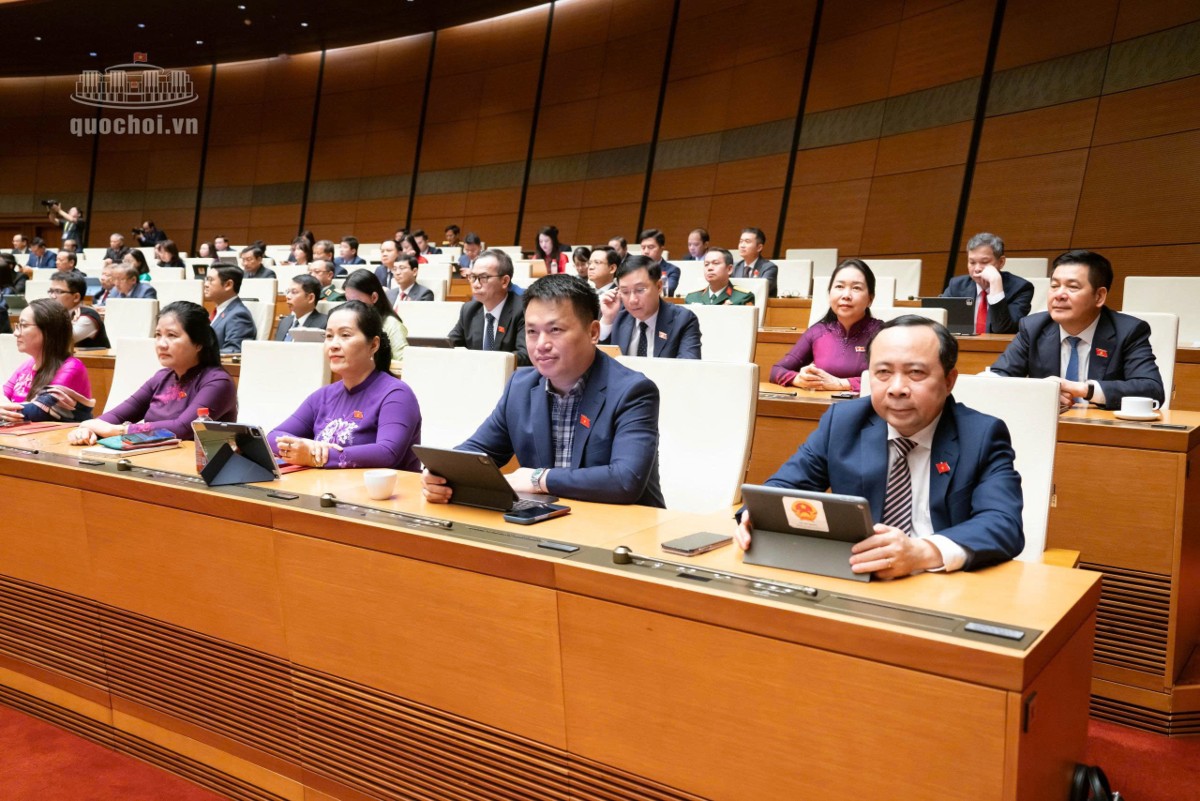
Đối với hộ kinh doanh, cá nhân kinh doanh, đại biểu đề nghị đơn giản hóa thủ tục miễn thuế, tránh tình trạng chi phí tuân thủ lớn hơn khoản ưu đãi được hưởng.
Cùng với đó, cần hướng dẫn thống nhất về hóa đơn, chứng từ khi mua thực phẩm từ hộ sản xuất, kinh doanh nhỏ lẻ; làm rõ nghĩa vụ thuế giá trị gia tăng và trách nhiệm giám sát chất lượng, nguồn gốc thực phẩm.
Đại biểu Nguyễn Thị Việt Nga (Hải Phòng) cho rằng không nên yêu cầu toàn bộ khoản thuế được miễn phải lập tức chuyển thành mức giảm giá từng suất ăn. Chính sách cũng cần tạo điều kiện để đơn vị cung cấp tái đầu tư trang thiết bị, công nghệ chế biến, nâng cao chất lượng và bảo đảm an toàn thực phẩm.
Đại biểu đề nghị Chính phủ báo cáo Quốc hội trong thời hạn ba năm kể từ khi chính sách có hiệu lực để đánh giá tác động đối với giá cả, chất lượng suất ăn và mức độ thụ hưởng của người học, người bệnh.
Trong khi đó, đại biểu Nguyễn Văn Thân đề xuất cân nhắc phương án giữ nguyên chính sách thuế đối với các đơn vị cung cấp suất ăn và sử dụng nguồn ngân sách thu được để hỗ trợ trực tiếp cho học sinh, bệnh nhân, thay vì miễn thuế có thể tạo chênh lệch về cạnh tranh.
HOÀN THIỆN CHÍNH SÁCH, BẢO ĐẢM ƯU ĐÃI ĐÚNG ĐỐI TƯỢNG
Giải trình tại phiên họp, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết việc xác định cơ sở giáo dục tư thục hoạt động không vì lợi nhuận được thực hiện theo tiêu chí, điều kiện của pháp luật về giáo dục. Cơ quan thuế căn cứ hồ sơ pháp lý do cơ quan có thẩm quyền cấp để thực hiện ưu đãi đúng đối tượng.
Đối với hoạt động cung cấp suất ăn tại cơ sở giáo dục và y tế, Bộ trưởng nhấn mạnh điều kiện bắt buộc là khoản thu nhập được miễn thuế phải được hạch toán riêng, bảo đảm minh bạch và thuận lợi cho công tác kiểm tra, giám sát.
Bộ trưởng cho biết cơ quan soạn thảo sẽ tiếp thu ý kiến đại biểu, phối hợp với cơ quan thẩm tra tiếp tục hoàn thiện dự án luật, bảo đảm tính đồng bộ, khả thi và phù hợp thực tiễn.
Kết luận nội dung thảo luận, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng đề nghị làm rõ tiêu chí cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận, điều kiện sử dụng phần thu nhập được miễn thuế, kiểm soát giao dịch liên kết, cơ chế hậu kiểm và thu hồi ưu đãi khi có vi phạm.
Đối với chính sách thuế suất ăn trong lĩnh vực giáo dục, y tế, Phó Chủ tịch Quốc hội yêu cầu đánh giá, so sánh hiệu quả giữa phương án miễn thuế và hỗ trợ trực tiếp. Nếu áp dụng miễn thuế, cần quy định cụ thể đối tượng, điều kiện, phương pháp hạch toán riêng, cơ chế bảo đảm lợi ích thực sự đến với người học, người bệnh và yêu cầu nghiêm ngặt về an toàn thực phẩm.
Phó Chủ tịch Quốc hội đề nghị Chính phủ chỉ đạo cơ quan soạn thảo phối hợp với cơ quan thẩm tra rà soát, tiếp thu đầy đủ ý kiến đại biểu, hoàn thiện hồ sơ dự án luật trình Ủy ban Thường vụ Quốc hội xem xét trước khi trình Quốc hội thông qua tại kỳ họp này.
Bài liên quan
Đọc bài theo từ khoá


Việt Nam – Nhật Bản chuyển từ hợp tác kinh tế sang liên kết sâu rộng, đồng hành và đồng kiến tạo
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm từ ngày 8–11/11/2026 được kỳ vọng mở ra giai đoạn hợp tác mới, tăng cường liên kết hai nền kinh tế, thúc đẩy công nghệ chiến lược, đổi mới sáng tạo và nâng cao năng lực tự chủ, tự cường của mỗi nước..
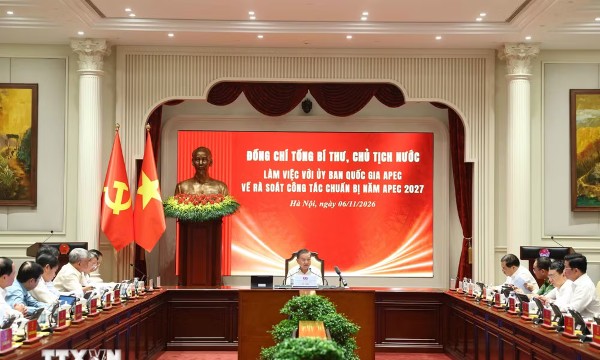
APEC 2027 phải góp phần nâng tầm vị thế quốc gia
Nhấn mạnh APEC 2027 phải tạo ra những kết quả hợp tác có giá trị, gắn với lợi ích phát triển của đất nước, địa phương, doanh nghiệp và người dân, Tổng Bí thư, Chủ tịch nước Tô Lâm yêu cầu chuẩn bị chu đáo, chuyên nghiệp, nâng tầm hình ảnh, uy tín và vị thế Việt Nam.
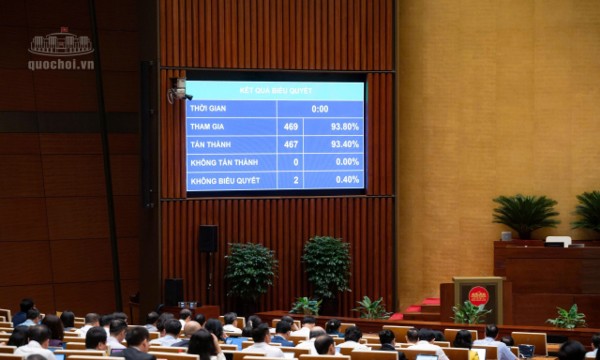
Quốc hội thông qua kế hoạch phát triển kinh tế - xã hội năm 2027, mục tiêu tăng trưởng từ 10% trở lên
Ngày 7/11, Quốc hội thông qua Nghị quyết về kế hoạch phát triển kinh tế - xã hội năm 2027, với mục tiêu tăng trưởng kinh tế từ 10% trở lên. Chính phủ xác định trọng tâm là ổn định kinh tế vĩ mô, khơi thông nguồn lực, thúc đẩy các động lực tăng trưởng mới và nâng cao năng suất lao động.
Hoàn thiện cơ chế phân chia lợi ích, hỗ trợ người dân tham gia thị trường carbon
Làm rõ quyền hưởng lợi của các chủ thể tham gia tạo ra kết quả giảm phát thải, hấp thụ khí nhà kính, bảo đảm thống nhất với pháp luật về lâm nghiệp; bảo đảm hài hòa lợi ích giữa các bên, tạo động lực cho người dân, cộng đồng tham gia bảo vệ rừng...
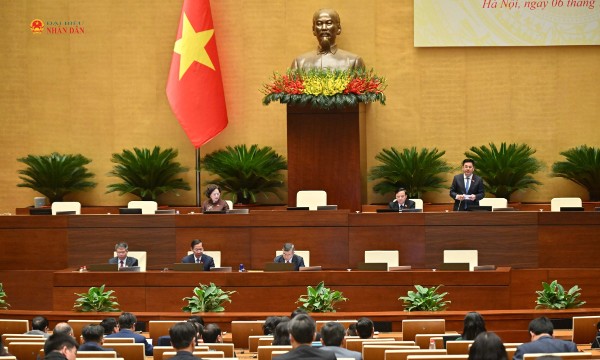
Quốc hội đề nghị siết điều kiện chỉ định thầu
Nhiều đại biểu Quốc hội đề nghị quy định chặt chẽ hơn các trường hợp chỉ định thầu, kiểm soát việc xác định giá gói thầu và làm rõ trách nhiệm của chủ đầu tư, nhà thầu nhằm hạn chế thất thoát, lãng phí và bảo đảm hiệu quả sử dụng vốn...



Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







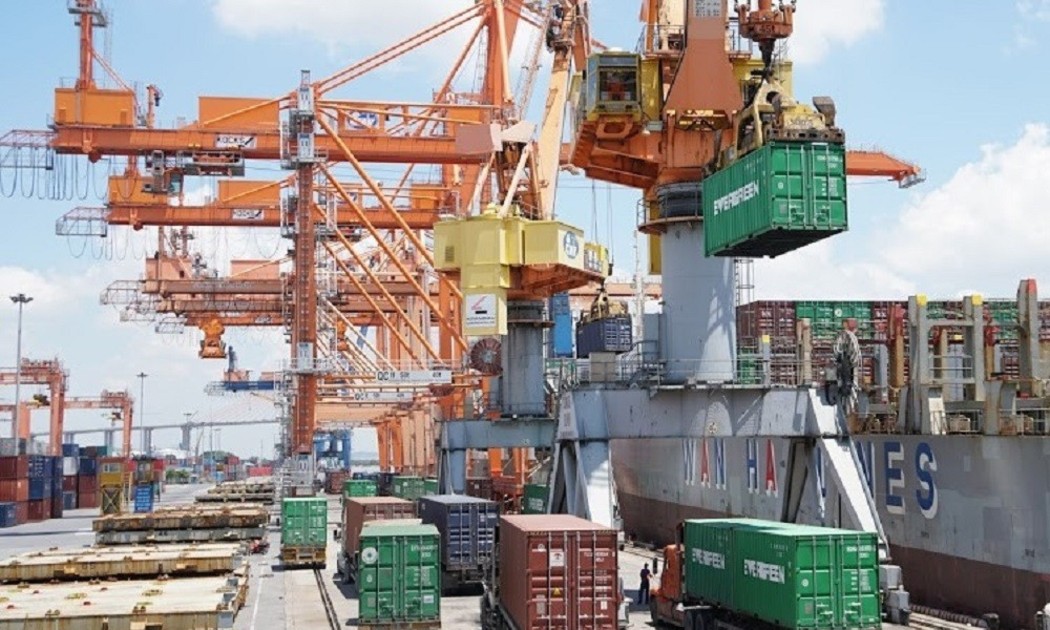
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

