




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xuất khẩu hải sản khởi sắc, áp lực vẫn đè nặng ngành cá ngừ


Bức tranh xuất khẩu hải sản Việt Nam trong 2 tháng đầu năm 2026 cho thấy sự phân hóa rõ nét giữa các nhóm hàng. Trong khi xuất khẩu cá ngừ suy giảm, thì các nhóm mặt hàng nhuyễn thể có vỏ, cua ghẹ - giáp xác, mực - bạch tuộc lại tăng trưởng mạnh nhờ tận dụng tốt cơ hội từ sự phục hồi của thị trường...
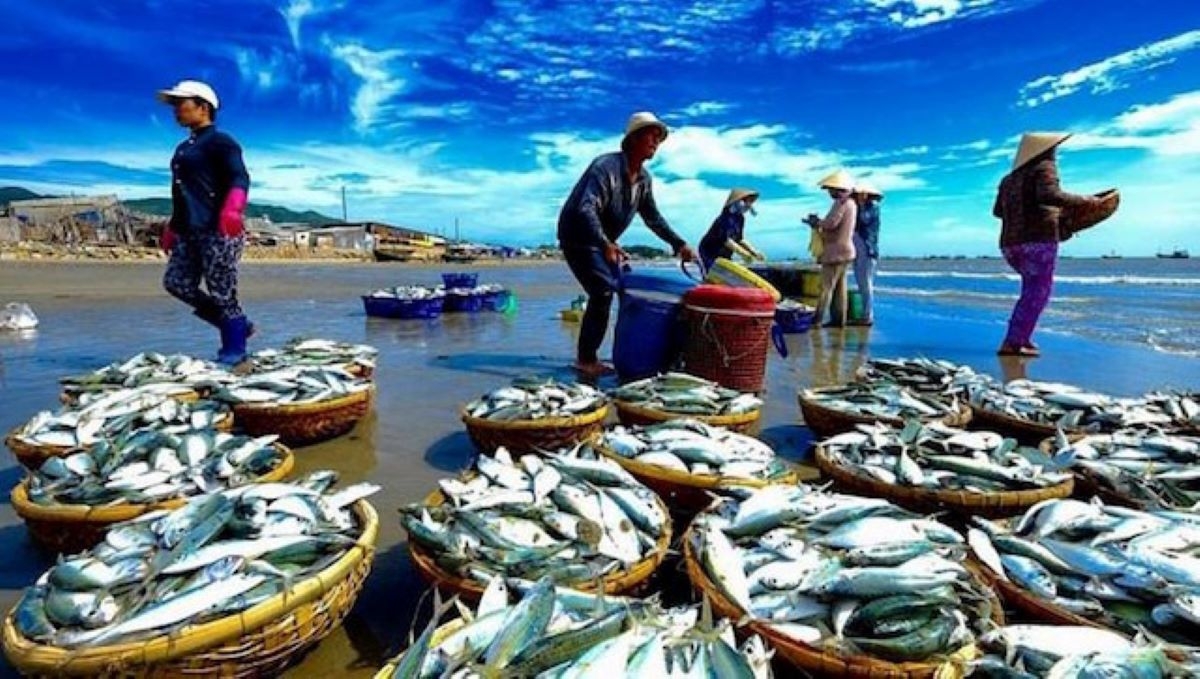
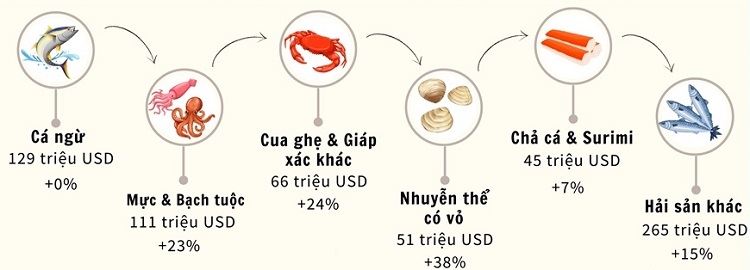
Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), tổng kim ngạch xuất khẩu hải sản trong 2 tháng đầu năm 2026 đạt 667 triệu USD, tăng 15% so với cùng kỳ năm 2025, và đã có mặt tại 97 thị trường trên toàn cầu.
Đáng chú ý trong 2 tháng đầu năm, nhiều nhóm hàng hải sản ghi nhận mức tăng trưởng ấn tượng về giá trị xuất khẩu, trong đó nhuyễn thể có vỏ tăng 38%, cua ghẹ và giáp xác tăng 24%, còn mực và bạch tuộc tăng 23% so với cùng kỳ năm trước.
XUẤT KHẨU MỰC, BẠCH TUỘC BỨT TỐC
Trong nhóm hải sản xuất khẩu, mực và bạch tuộc đang nổi lên như điểm sáng đáng chú ý. Chỉ trong 2 tháng đầu năm, kim ngạch xuất khẩu hai mặt hàng này đã đạt hơn 111 triệu USD, tăng 23% so với cùng kỳ năm trước. Kết quả này phản ánh nhu cầu tiêu thụ tại nhiều thị trường đang phục hồi sớm, đặc biệt trong khu vực châu Á.
Xét theo cơ cấu sản phẩm, mực là mặt hàng dẫn dắt tăng trưởng khi đạt hơn 64 triệu USD, tăng gần 30%. Trong khi đó, bạch tuộc đạt hơn 47 triệu USD, tăng hơn 16%. Sự chênh lệch này cho thấy nhu cầu đối với sản phẩm mực đang phục hồi nhanh hơn trong ngắn hạn, đồng thời mở ra cơ hội để doanh nghiệp đẩy mạnh khai thác phân khúc này.
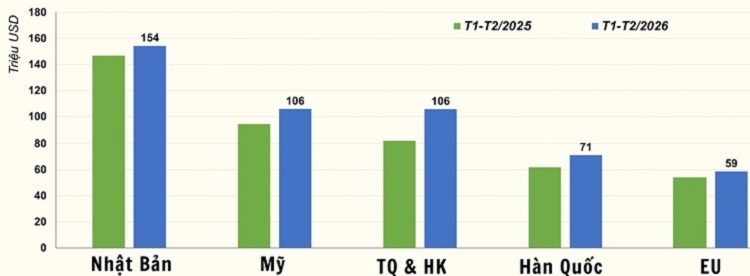
Về thị trường xuất khẩu mực và bạch tuộc, châu Á tiếp tục giữ vai trò động lực chính. Hàn Quốc dẫn đầu với kim ngạch gần 42 triệu USD, tăng gần 23%, tiếp theo là Nhật Bản với khoảng 26 triệu USD, tăng 8%. Đáng chú ý, xuất khẩu sang Trung Quốc tăng mạnh hơn 85%, còn Thái Lan tăng trên 41%. Những con số cho thấy sức mua trong khu vực đang cải thiện rõ rệt sau giai đoạn trầm lắng.
Tuy vậy, không phải thị trường nào cũng ghi nhận tăng trưởng. Xuất khẩu sang Liên minh châu Âu (EU) giảm khoảng 14,5%, phản ánh những khó khăn về tiêu chuẩn, chính sách cũng như sức ép cạnh tranh tại khu vực này.
Dù triển vọng tích cực, ngành mực và bạch tuộc vẫn phải đối mặt với nhiều yếu tố bất định. Căng thẳng địa chính trị tại Trung Đông đang khiến chi phí logistics và vận tải biển tăng cao, kéo dài thời gian giao hàng và làm giảm sức cạnh tranh của doanh nghiệp.
Bên cạnh đó, giá nhiên liệu duy trì ở mức cao khiến chi phí khai thác tăng mạnh, tạo áp lực lớn lên ngư dân và nguồn cung nguyên liệu. Thực tế, nguồn nguyên liệu trong nước vẫn chưa ổn định, ảnh hưởng trực tiếp đến khả năng đáp ứng đơn hàng của các doanh nghiệp chế biến. Một rào cản khác là “thẻ vàng” IUU từ EU đã kéo dài nhiều năm và tiếp tục ảnh hưởng đến uy tín cũng như khả năng mở rộng thị phần của hải sản Việt Nam tại thị trường này.
XUẤT KHẨU CÁ NGỪ SUY GIẢM, ÁP LỰC TĂNG
Trái ngược với sự khởi sắc của nhóm mực - bạch tuộc, xuất khẩu cá ngừ lại cho thấy dấu hiệu chững lại. Sau khi tăng trưởng 13% trong tháng 1/2026, kim ngạch xuất khẩu cá ngừ trong tháng 2/2026 chỉ đạt hơn 53 triệu USD, giảm gần 15% so với tháng 2/2025. Tính chung 2 tháng đầu năm 2026, giá trị xuất khẩu gần như đi ngang so với cùng kỳ năm 2025.
Mỹ tiếp tục là thị trường lớn nhất của cá ngừ Việt Nam, với kim ngạch hơn 42 triệu USD, chiếm 32,8% tổng xuất khẩu. Tuy nhiên, xuất khẩu sang thị trường này lại giảm 15%. Trong khi đó, nhiều thị trường khác đang nổi lên như những điểm tựa mới. Cụ thể, xuất khẩu sang Nga tăng 27%, Đức tăng 10%, Israel tăng 61%, Mexico tăng 36%, Ai Cập tăng 24% và Chile tăng tới 111%. Những con số này cho thấy nỗ lực đa dạng hóa thị trường của doanh nghiệp Việt Nam đang phát huy hiệu quả, phần nào bù đắp sự suy giảm từ thị trường Mỹ.
Xét theo cơ cấu, nhóm sản phẩm cá ngừ nguyên liệu (mã HS03) vẫn chiếm tỷ trọng lớn, hơn 55% tổng kim ngạch xuất khẩu cá ngừ trong 2 tháng, nhưng đã giảm gần 4% so với cùng kỳ. Trong khi đó, nhóm cá ngừ chế biến và đóng hộp (HS16) chiếm 45% và tăng 5%, đặc biệt là sản phẩm cá ngừ đóng hộp đang duy trì xu hướng tăng trưởng ổn định.
Theo VASEP, xu hướng này phù hợp với thay đổi trong hành vi tiêu dùng toàn cầu, khi người tiêu dùng ngày càng ưu tiên các sản phẩm tiện lợi, dễ bảo quản và có giá cả hợp lý. Đây được xem là phân khúc còn nhiều dư địa để doanh nghiệp Việt Nam khai thác trong thời gian tới.
Tuy nhiên, một trong những thách thức lớn nhất đối với ngành cá ngừ hiện nay là các quy định từ thị trường nhập khẩu, đặc biệt là Mỹ. Việt Nam hiện nằm trong nhóm quốc gia chưa được công nhận tương đương đối với một số hoạt động khai thác theo quy định của Cơ quan Quản lý Khí quyển và Đại dương Hoa Kỳ (NOAA). Điều này đồng nghĩa với việc từ đầu năm 2026, một số sản phẩm bị cấm nhập khẩu, trong khi các sản phẩm khác phải bổ sung thêm giấy chứng nhận (COA), làm tăng chi phí và kéo dài thời gian thông quan.
Ngoài ra, chi phí đầu vào và logistics tiếp tục là bài toán khó. Giá cá ngừ nguyên liệu trên thị trường thế giới vẫn ở mức cao, trong khi phí vận tải biển tăng mạnh do bất ổn tại Trung Đông. Đặc biệt, phí bảo hiểm rủi ro chiến tranh có thời điểm tăng hơn 1.000%, gây áp lực lớn lên chi phí xuất khẩu và biên lợi nhuận của doanh nghiệp.
Không chỉ vậy, cạnh tranh tại thị trường EU cũng đang trở nên gay gắt hơn khi hiệp định thương mại giữa EU và Ấn Độ được ký kết, mở đường cho việc cắt giảm thuế về 0% đối với nhiều mặt hàng thủy sản của Ấn Độ trong vòng 7 năm. Điều này có thể làm giảm lợi thế cạnh tranh của cá ngừ Việt Nam, nhất là trong các phân khúc chế biến.
Trong bối cảnh đó, triển vọng tăng trưởng của ngành không còn phụ thuộc đơn thuần vào nhu cầu thị trường, mà ngày càng gắn với khả năng thích ứng của doanh nghiệp. Việc kiểm soát chi phí, chủ động nguồn nguyên liệu, đáp ứng yêu cầu kỹ thuật của các thị trường lớn và đa dạng hóa thị trường xuất khẩu sẽ là những yếu tố quyết định.
Bài liên quan


Điều chỉnh giá xăng dầu từ chiều 29.10
Giá các mặt hàng xăng dầu trong nước đồng loạt tăng theo đà thế giới. Nguyên nhân chủ yếu do những bất ổn địa chính trị tại Trung Đông, xung đột Nga - Ukraine tiếp diễn cùng tồn kho dầu thô Mỹ giảm khiến giá nhiên liệu toàn cầu biến động...
Ngành điều tìm cách chuyển lợi thế chế biến thành giá trị gia tăng
Việt Nam giữ vị trí hàng đầu thế giới về chế biến và xuất khẩu nhân điều, nhưng lợi thế về quy mô chưa đồng nghĩa với khả năng giữ lại giá trị tương xứng. Bài toán được đặt ra không chỉ là bảo đảm nguồn nguyên liệu, mà còn phải thay đổi cách tạo giá trị, từ công nghệ chế biến đến thị trường tiêu thụ...
“Đánh thức” nguồn năng lượng sạch bằng các cơ chế đột phá
Việc giải quyết bài toán phát triển năng lượng sạch tại Việt Nam đòi hỏi sự đồng bộ giữa quy hoạch hạ tầng, công nghệ lưu trữ, tài chính và hoàn thiện cơ chế thị trường...
Khoa học công nghệ giúp ngành chăn nuôi mở ra hướng phát triển bền vững
Dịch bệnh, biến đổi khí hậu, yêu cầu giảm phát thải và cạnh tranh bất đối xứng đang tạo sức ép lớn lên ngành chăn nuôi. Vì vậy, đẩy mạnh khoa học, công nghệ, chuyển đổi số và hợp tác quốc tế được xác định là hướng đi quan trọng để ngành phát triển bền vững...
Ngành Dầu khí tái cấu trúc chuỗi giá trị hướng đến tăng trưởng bền vững
Trước áp lực thực hiện cam kết quốc tế về phát thải ròng bằng 0 vào năm 2050, ngành Dầu khí bắt buộc phải tái cấu trúc và định hình chất lượng phát triển trên toàn bộ chuỗi giá trị...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...