[Bài 2] Tham gia các siêu dự án hạ tầng, bảo hiểm phi nhân thọ trong nước cần nâng cấp năng lực
NNam Sơn*
Chọn cỡ chữ
Trong giai đoạn 2027-2045, khi Việt Nam đẩy mạnh đầu tư vào đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng, lưới điện, trung tâm dữ liệu và các công trình hạ tầng chiến lược, phát triển thị trường bảo hiểm hạ tầng cần trở thành một định hướng dài hạn của ngành bảo hiểm phi nhân thọ…
Khi giá trị một dự án hạ tầng lên tới hàng chục tỷ USD, bảo
hiểm trở thành một bộ phận trong cấu trúc tài chính và quản trị rủi ro của dự
án, góp phần bảo vệ dòng vốn, tài sản và khả năng vận hành trước những tổn thất
lớn. Làn sóng đầu tư vào các siêu dự án hạ tầng tại Việt Nam đặt ra yêu cầu mới
đối với doanh nghiệp bảo hiểm phi nhân thọ: phải đủ năng lực thẩm định hồ sơ kỹ
thuật, lượng hóa các kịch bản tổn thất lớn, xác định mức giữ lại phù hợp, kiểm
soát rủi ro tích tụ và thu xếp tái bảo hiểm với các đối tác quốc tế.
SIÊU DỰ ÁN ĐẶT RA CHUẨN NĂNG LỰC KHÁC CHO BẢO HIỂM PHI NHÂN
THỌ
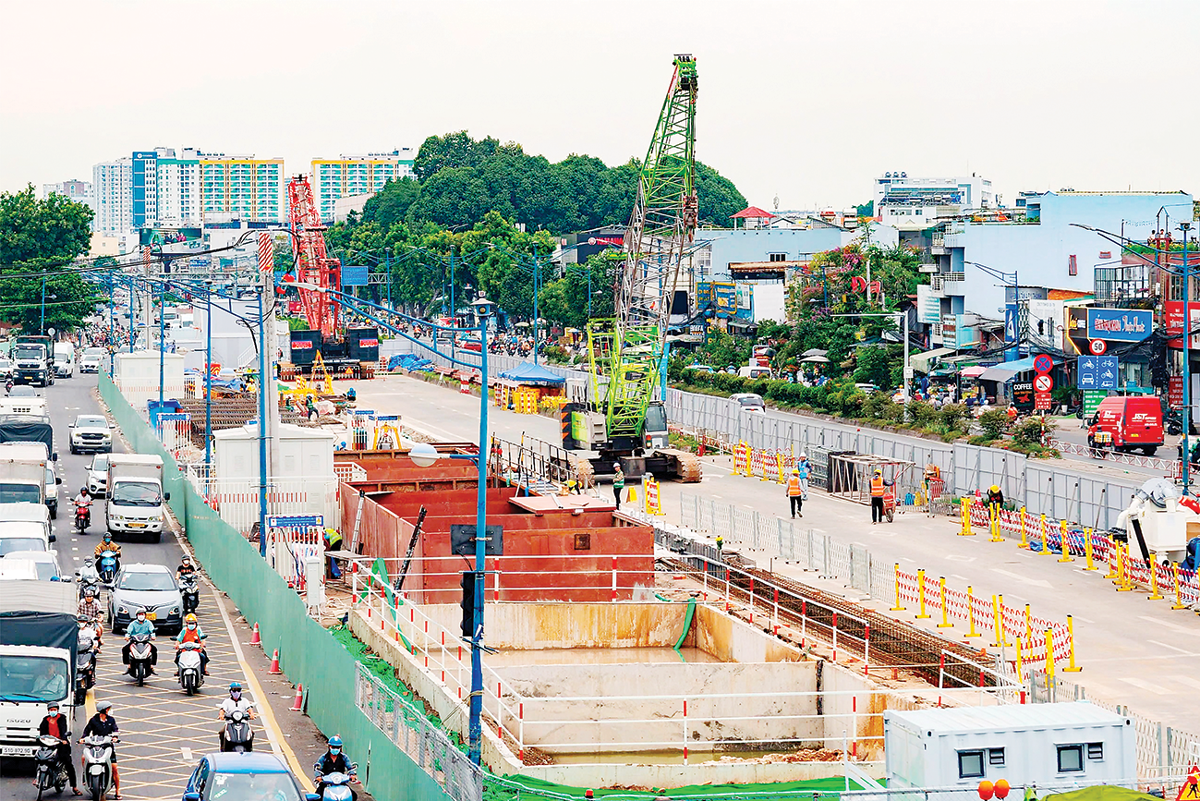
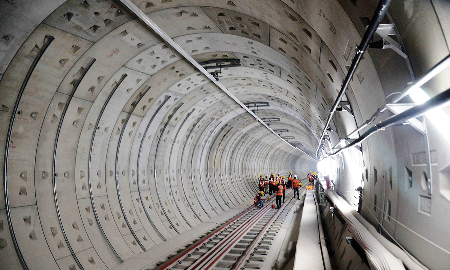
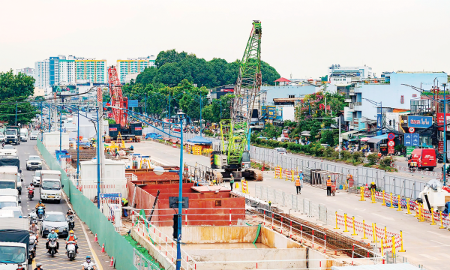
Với một tuyến metro ngầm, doanh nghiệp bảo hiểm phải tính đến
hàng loạt rủi ro từ điều kiện địa chất, phương pháp đào, công nghệ TBM đến sụt
lún, ngập nước, cháy nổ, hư hỏng thiết bị và ảnh hưởng tới các công trình lân cận.
Khi dự án đi vào vận hành, rủi ro còn bao gồm nguy cơ gián đoạn hoạt động, ảnh
hưởng doanh thu vận hành và khả năng thanh toán của chủ đầu tư.
Sân bay cũng có một hồ sơ rủi ro phức tạp, từ công trình xây
dựng, hệ thống điện, nhiên liệu, thiết bị hàng không đến trách nhiệm với bên thứ
ba và tổn thất do gián đoạn kinh doanh. Đối với các dự án năng lượng, doanh
nghiệp bảo hiểm phải đánh giá công nghệ sử dụng, tiêu chuẩn thiết bị, điều kiện
khí tượng, thiên tai, thời gian thay thế máy móc và thiệt hại tài chính trong
thời gian nhà máy ngừng hoạt động. Những rủi ro như vậy đòi hỏi doanh nghiệp bảo
hiểm phải có đội ngũ đủ năng lực thẩm định kỹ thuật, định phí, đánh giá tổn thất
và quản trị rủi ro tích tụ; đồng thời có dữ liệu, nhân sự chuyên môn và mạng lưới
tái bảo hiểm phù hợp.
Xu hướng quốc tế cũng đang đặt yêu cầu ngày càng cao đối với
năng lực vốn gắn với hồ sơ rủi ro. Tháng 12/2024, Hiệp hội Quốc tế các cơ quan
giám sát bảo hiểm (IAIS) thông qua Chuẩn vốn bảo hiểm (Insurance Capital
Standard - ICS) - một chuẩn vốn dựa trên rủi ro dành cho các tập đoàn bảo hiểm
hoạt động quốc tế. ICS không phải là quy định áp dụng trực tiếp cho mọi doanh
nghiệp bảo hiểm Việt Nam, nhưng cách tiếp cận này cho thấy vốn cần được nhìn
trong tương quan với mức độ và cơ cấu rủi ro mà doanh nghiệp đang nhận. Cùng với
đó, các rủi ro thiên tai, khí hậu, dữ liệu và phương pháp lượng hóa tổn thất
ngày càng được chú trọng. Đây là vấn đề đáng lưu ý với Việt Nam khi nhiều dự án
hạ tầng quy mô lớn được triển khai tại các đô thị, khu vực ven biển và những địa
bàn thường xuyên chịu tác động của bão, ngập lụt và thời tiết cực đoan.
THỰC TRẠNG NĂNG LỰC BẢO HIỂM PHI NHÂN THỌ TRONG NƯỚC
Qua phân tích ba trường hợp tiêu biểu là Bảo hiểm PVI (Tổng
công ty bảo hiểm PVI), Bảo hiểm Bảo Việt (Tổng công ty Bảo hiểm Bảo Việt) và
Vinare (Tổng công ty cổ phần Tái bảo hiểm quốc gia Việt Nam), cho thấy thị trường
bảo hiểm phi nhân thọ, tái bảo hiểm trong nước, đã bước đầu tích lũy những nền
tảng quan trọng để tham gia bảo hiểm các dự án lớn. Để đáp ứng yêu cầu ngày
càng phức tạp của các siêu dự án, những nền tảng này cần tiếp tục được củng cố,
kết nối và phát triển theo hướng phù hợp với từng loại rủi ro và quy mô các dự
án lớn.
Bảo hiểm PVI nổi bật về sự kết hợp giữa năng lực tài chính,
kinh nghiệm bảo hiểm rủi ro công nghiệp và kết nối tái bảo hiểm quốc tế. Năm
2025, Bảo hiểm PVI đạt tổng doanh thu 27.266 tỷ đồng, doanh thu bảo hiểm gốc
hơn 14.900 tỷ đồng, tương đương khoảng 16,9% thị phần bảo hiểm phi nhân thọ; vốn
điều lệ được nâng lên 5.000 tỷ đồng vào tháng 1/2026. AM Best duy trì xếp hạng
năng lực tài chính A- (xuất sắc), triển vọng “Ổn định”. PVI có kinh nghiệm lâu
năm với bảo hiểm năng lượng và từ đầu những năm 2000 đã thiết lập hợp đồng tái
bảo hiểm năng lượng trực tiếp với thị trường London.
PVI cũng đã xây dựng hệ thống quản trị rủi ro, sử dụng dữ liệu
để phân loại rủi ro, xây dựng chính sách thẩm định và định phí, theo dõi các chỉ
tiêu rủi ro và điều chỉnh chương trình tái bảo hiểm. Phía sau lớp bảo hiểm gốc
còn có công ty thành viên Hanoi Re và các quan hệ với các đối tác quốc tế như
Hannover Re, HDI Global (cổ đông chiến lược và là thành viên của Talanx Group -
một trong những tập đoàn tài chính bảo hiểm lớn nhất châu Âu).
Bảo hiểm Bảo Việt sở hữu năng lực được tích lũy từ chính quá
trình tham gia các công trình lớn. Bảo Việt từng là nhà bảo hiểm chính của Thủy
điện Sơn La, với giá trị được bảo hiểm hơn 15.116 tỷ đồng, cùng sự tham gia của
Bảo Minh, PJICO và Munich Re ở các lớp đồng bảo hiểm, tái bảo hiểm. Chương
trình có khảo sát công trường, kỹ sư quản lý rủi ro, xem xét thông số kỹ thuật,
bản vẽ, tiến độ thi công và đưa ra khuyến nghị phòng ngừa tổn thất. Bảo Việt
cũng từng là nhà bảo hiểm chính của Dự án đường sắt đô thị Cát Linh - Hà Đông với
giá trị tài sản được bảo hiểm gần 4.450 tỷ đồng.
Sứ mệnh của bảo hiểm hạ tầng trong kỷ
nguyên siêu dự án
Làn
sóng đầu tư hạ tầng quy mô lớn đang mở ra một thị trường mới cho ngành bảo hiểm
phi nhân thọ, đồng thời đặt ra bài toán lớn về sức chứa và khả năng phân tán
rủi ro.
Với
những dự án trị giá hàng chục tỷ USD, câu chuyện không còn dừng ở việc mua một
hợp đồng bảo hiểm, mà là xây dựng cả một cấu trúc từ đánh giá rủi ro, bảo hiểm,
đồng bảo hiểm, tái bảo hiểm đến giám định và bồi thường. Chủ đầu tư và ngành
bảo hiểm phi nhân thọ cần trả lời được bốn câu hỏi: Rủi ro được phân bổ như thế
nào? Bao nhiêu năng lực bảo hiểm được giữ lại trong nước? Dữ liệu nào được tích
lũy sau mỗi dự án? Ai thực sự đứng sau chương trình bảo hiểm khi tổn thất xảy
ra?
Tạp chí Kinh tế Việt Nam xin giới thiệu loạt bài viết
phân tích về chủ đề này.
Bài 3: Vai trò kiến tạo của nhà nước đối với thị trường bảo hiểm hạ tầng (Tạp chí Kinh tế Việt Nam số 44-2026 ra ngày 2/11/2026)
Những kinh nghiệm này cho thấy doanh nghiệp đã có quá trình
tích lũy năng lực về bảo hiểm xây dựng - lắp đặt, quản lý rủi ro công trường và
phối hợp với các nhà đồng, tái bảo hiểm. Ở thời điểm tháng 7/2026, Bảo Việt được
AM Best duy trì xếp hạng năng lực tài chính ở mức B++ (Good), triển vọng ổn định.
Vinare đứng ở một vị trí khác trong cấu trúc này. Năm 2025,
doanh nghiệp đạt doanh thu phí nhận tái bảo hiểm 3.660 tỷ đồng, tăng 16,1%;
danh mục bao gồm các nghiệp vụ kỹ thuật, tài sản, hàng hải, năng lượng, hàng
không và trách nhiệm. Vinare có năng lực khảo sát, đánh giá rủi ro được bảo hiểm,
quản lý rủi ro trong hoạt động nhận tái và áp dụng các điều kiện nhận tái tối
thiểu đối với một số dịch vụ. AM Best duy trì xếp hạng B++ và triển vọng ổn định
trong năm 2026.
Ba trường hợp trên cho thấy thị trường bảo hiểm trong nước
đã tích lũy được kinh nghiệm và năng lực đáng kể trong các lĩnh vực xây dựng,
năng lượng, tài sản, bảo hiểm kỹ thuật và tái bảo hiểm. Tuy nhiên, khi Việt Nam
bước vào giai đoạn triển khai đồng thời nhiều dự án hạ tầng quy mô lớn trong
10–15 năm tới, những năng lực hiện có sẽ phải đối mặt với phép thử lớn hơn nhiều
về quy mô, tính phức tạp và mức độ tập trung rủi ro. Tổng giá trị tài sản cần bảo
hiểm, quy mô tổn thất tiềm tàng và khả năng nhiều công trình cùng chịu tác động
của một rủi ro có thể tạo ra áp lực vượt xa kinh nghiệm mà thị trường đã tích
lũy từ các dự án riêng lẻ.
Đường sắt tốc độ cao, metro ngầm, các dự án công nghệ năng
lượng mới hay hạ tầng số đều đặt ra những yêu cầu thẩm định chuyên sâu về địa
chất, công nghệ thi công, thiết bị, thiên tai, gián đoạn kinh doanh và mối liên
hệ giữa các rủi ro. Áp lực vì thế sẽ không dừng ở năng lực tài chính, mà còn trải
rộng sang nhân lực kỹ thuật, kinh nghiệm xử lý tổn thất lớn, dữ liệu, công nghệ
mô hình hóa và khả năng thu xếp các chương trình đồng bảo hiểm, tái bảo hiểm phức
tạp.
Nếu những năng lực này không được nâng cấp kịp thời, doanh
nghiệp trong nước có thể khó đảm nhận vai trò tương xứng với quy mô các dự án,
phải chuyển giao phần lớn các lớp rủi ro lớn và phức tạp ra thị trường quốc tế.
Do đó, bài toán đặt ra không chỉ là bảo đảm các dự án có đủ bảo hiểm, mà còn là
làm thế nào để doanh nghiệp bảo hiểm trong nước tham gia sâu hơn vào quá trình
thẩm định, định phí, phân bổ và quản trị rủi ro, qua đó giữ lại nhiều hơn giá
trị và tri thức bảo hiểm cho nền kinh tế.
ĐỊNH HƯỚNG NÂNG CAO NĂNG LỰC
Từ những yêu cầu của các siêu dự án và nền tảng đã được tích
lũy trong nước, việc nâng cao năng lực cần được triển khai theo hướng có trọng
tâm, gắn với từng khâu của chuỗi bảo hiểm: từ đánh giá rủi ro và quyết định mức
giữ lại, phát triển nhân lực và dữ liệu, đến kiểm soát rủi ro tích tụ và tổ chức
phân tán rủi ro qua đồng bảo hiểm, tái bảo hiểm. Một số định hướng ưu tiên gồm:
Thứ nhất, cần nâng cao năng lực đánh giá sức chứa theo rủi
ro. Với những doanh nghiệp có danh mục lớn và phức tạp, cần lượng hóa mối quan
hệ giữa vốn, mức rủi ro chấp nhận, phần rủi ro giữ lại và mức tổn thất lớn nhất
có thể xảy ra (PML). Mỗi quyết định giữ lại rủi ro cần trả lời ba câu hỏi:
doanh nghiệp đang nhận loại rủi ro nào; trong kịch bản xấu, mức tổn thất có thể
lên tới đâu và nguồn lực nào sẽ bù đắp khoản tổn thất đó. Cơ chế ORSA (Đánh giá
rủi ro và khả năng thanh toán của chính doanh nghiệp bảo hiểm) có thể được áp dụng
theo hướng phù hợp với quy mô và mức độ phức tạp của từng doanh nghiệp. Đây
cũng là hướng tiếp cận phù hợp với xu thế quản lý vốn dựa trên rủi ro của IAIS.
Thứ hai, phát triển đội ngũ nhân sự kỹ thuật và năng lực
đánh giá rủi ro công trình. Đây là năng lực cần được đầu tư mạnh nếu muốn tham
gia sâu hơn vào các dự án thế hệ mới. Những năng lực có chi phí cao nhưng nhu cầu
sử dụng không thường xuyên có thể được chia sẻ giữa các doanh nghiệp hoặc xây dựng
thông qua hợp tác với tổ chức kỹ thuật, nhà tái bảo hiểm và môi giới quốc tế. Mục
tiêu quan trọng là doanh nghiệp Việt Nam phải đủ khả năng đọc hồ sơ kỹ thuật, đặt
câu hỏi đúng và tự đưa ra quyết định thẩm định thay vì phụ thuộc quá nhiều vào
đánh giá bên ngoài.
Thứ ba, tăng cường dữ liệu và mô hình hóa. Việt Nam cần từng
bước xây dựng cơ sở dữ liệu về tổn thất, thiên tai, địa chất, ngập lụt, bão, động
đất, đặc điểm công trình và lịch sử bồi thường. Một cơ sở dữ liệu dùng chung, với
cơ chế phân quyền và bảo vệ dữ liệu thương mại phù hợp, sẽ giúp thị trường tiến
từ định phí dựa nhiều vào kinh nghiệm sang định phí dựa trên dữ liệu. Cùng với
đó là mô hình hóa rủi ro tối đa (PML), mô hình thiên tai và các kịch bản tổn thất
lớn.
Thứ tư, một trụ cột khác là quản trị tích tụ rủi ro và thử sức
căng (stress testing). Khi nhiều dự án cùng tập trung ở các vùng kinh tế trọng
điểm, doanh nghiệp không thể chỉ nhìn từng hợp đồng riêng lẻ. Cần xác định giới
hạn tích tụ theo địa bàn, loại hiểm họa và nhóm tài sản, đồng thời kiểm tra sức
chịu đựng trước các kịch bản bão, lũ, động đất hoặc các sự cố có tính hệ thống.
Đây là cơ sở để quyết định phần nào có thể giữ lại và phần nào cần chuyển giao
qua tái bảo hiểm.
Thứ năm, kết nối năng lực trong nước với đồng bảo hiểm và
tái bảo hiểm quốc tế. Một cấu trúc phù hợp có thể gồm doanh nghiệp bảo hiểm dẫn
đầu, các doanh nghiệp đồng bảo hiểm trong nước, các doanh nghiệp tái bảo hiểm
trong nước và các nhà tái bảo hiểm quốc tế. Điều quan trọng là phải xác định rõ
trách nhiệm thẩm định, phân chia rủi ro, chia sẻ dữ liệu, kiểm soát tích tụ và
xử lý bồi thường. Khi được tổ chức tốt, đồng bảo hiểm có thể cộng năng lực của
nhiều doanh nghiệp; tái bảo hiểm trong nước không chỉ giúp phân tán rủi ro mà
còn tích lũy dữ liệu tổn thất, kinh nghiệm định phí và năng lực mô hình hóa.
Trong giai đoạn 2027-2045, khi Việt Nam đẩy mạnh đầu tư vào
đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng, lưới điện,
trung tâm dữ liệu và các công trình hạ tầng chiến lược, phát triển thị trường bảo
hiểm hạ tầng cần trở thành một định hướng dài hạn của ngành bảo hiểm phi nhân
thọ. Đây là cơ hội để doanh nghiệp trong nước từng bước nâng cao vị thế trong
chuỗi tài chính của các dự án lớn, tham gia sâu hơn vào thẩm định, định phí và
quản trị rủi ro, thay vì chủ yếu đảm nhận những phần rủi ro đơn giản hoặc chuyển
phần lớn rủi ro sang thị trường tái bảo hiểm quốc tế. Tuy nhiên, năng lực của
doanh nghiệp sẽ khó phát huy đầy đủ nếu thiếu một thị trường được tổ chức đồng
bộ và những điều kiện hỗ trợ cần thiết.
Bên cạnh nỗ lực nâng cấp của từng doanh nghiệp, Nhà nước cần
đóng vai trò kiến tạo thông qua hoàn thiện khuôn khổ pháp lý, phát triển dữ liệu
và hạ tầng thông tin về rủi ro, thúc đẩy cơ chế hợp tác giữa các chủ thể và tạo
điều kiện để hình thành những cấu trúc bảo hiểm phù hợp với các siêu dự án. Đây
sẽ là bước đi cần thiết để thị trường bảo hiểm hạ tầng trong nước theo kịp làn
sóng đầu tư hạ tầng quy mô lớn trong những năm tới.
(*) Nam Sơn, Chuyên gia độc lập.
Đọc tiếp bài 3:Vai trò kiến tạo của Nhà
nước đối với thị trường bảo hiểm hạ tầng.
Nội dung đầy đủ bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 43-2026 phát hành ngày 26/10/2026. Kính mời Quý độc giả tìm đọc tạiđây:
Ngân hàng Trung ương Nhật Bản (BOJ) ngày 30/10 đưa ra quyết định giữ nguyên lãi suất, đồng thời tuyên bố giành chiến thắng trong cuộc chiến kéo dài gần 14 năm nhằm đạt mục tiêu lạm phát...
Liên quan đến một số thông tin trên mạng xã hội về việc hiển thị thông tin cửa hàng và mã thanh toán VietQR trên App MBBank, Ngân hàng TMCP Quân đội (MB) khẳng định việc mở tài khoản và cung cấp các dịch vụ thanh toán, bao gồm mã thanh toán VietQR, được thực hiện theo quy định pháp luật và quy trình của ngân hàng.
Trong phiên 30/10, giá vàng miếng SJC giảm 1,3 triệu đồng/lượng ở cả hai chiều mua và bán; niêm yết tại ngưỡng phổ biến 138,4 triệu – 141,4 triệu đồng/lượng. Đây mức giao dịch thấp nhất kể từ cuối tháng 7/2026…
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...