


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bức bách nhu cầu khoanh nợ trong tình huống đặc biệt


Ngân hàng Nhà nước đang dự thảo thông tư về cơ cấu nợ để các tổ chức tín dụng có thêm điều kiện hỗ trợ người dân, doanh nghiệp sau thảm họa bão lũ vừa qua. Tuy nhiên, các chuyên gia cho rằng bản chất nợ vẫn còn đó, sau 1 – 2 năm lại trở thành nợ xấu. Thay vì giãn, hoãn, Nhà nước nên có cơ chế khoanh nợ đối với những nhóm khách hàng bị tổn thất nặng nề....
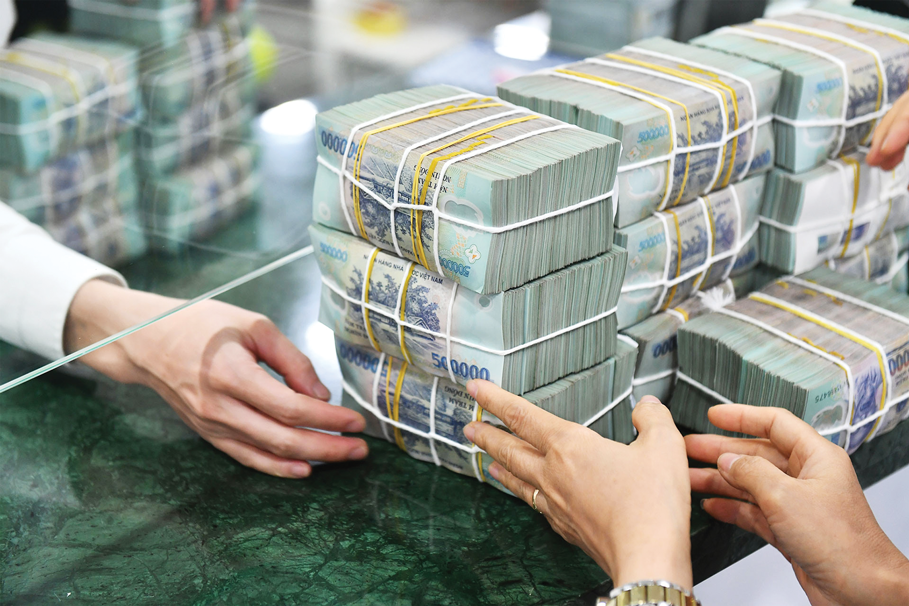
Đầu tư 60 ô nuôi cá, mỗi ô có khoảng 500 con tại Cẩm Phả, Quảng Ninh và 45 ô cá tại bến Giang, thiệt hại của gia đình chị Ngô Thị Thúy, Khu phố Thống Nhất 2, xã Tân An, thị xã Quảng Yên, tỉnh Quảng Ninh, lên tới 12 tỷ đồng. Qua một đêm bão số 3, những gì còn lại chỉ là ít cá con giữ được tại lồng.
Chị Thúy cho biết, gia đình vay Agribank trên địa bàn 4 tỷ đồng để đầu tư vào bè cá, giờ đây chỉ mong sao được ngân hàng hoãn nợ, giãn nợ và cho vay mới để có thể hồi phục.
“Chỉ cần ngân hàng tin tưởng cho vay vốn để nhanh chóng mua cá con thả kịp thời thì hai năm thôi, chúng tôi có thể vực dậy và có tiền trả nợ ngân hàng”, chị Thúy nói. Nhiều hộ nuôi trồng thủy sản tại thị xã Quảng Yên cũng rơi vào cảnh trắng tay khi toàn bộ tàu, bè thủy sản bị bão Yagi cuốn đi.
Ước tính của Ngân hàng Nhà nước cho thấy tính đến ngày 20/9/2024, toàn hệ thống ghi nhận 83.418 khách hàng bị ảnh hưởng bởi bão Yagi và lũ; tổng dư nợ bị ảnh hưởng khoảng 116 nghìn tỷ đồng, chiếm gần 5% tổng dư nợ nền kinh tế.
Thống kê sơ bộ của bốn ngân hàng thương mại (BIDV, VCB, Agribank và Vietinbank) cho thấy có khoảng 13.494 khách hàng bị ảnh hưởng với số dư nợ ước tính 191.457 tỷ đồng. Dự kiến, số lượng khách hàng và dư nợ bị ảnh hưởng sẽ còn gia tăng trong những ngày tới do các tổ chức tín dụng và Ngân hàng Nhà nước chi nhánh cập nhật số liệu.
Theo ông Đào Minh Tú, Phó Thống đốc Ngân hàng Nhà nước, ngay sau bão hai ngày, Ngân hàng Nhà nước tổ chức đoàn công tác khảo sát tại hai tỉnh thiệt hại nặng nề nhất là TP. Hải Phòng và tỉnh Quảng Ninh. Những hộ kinh doanh nuôi trồng hải sản ở đây thiệt hại rất lớn, thậm chí mất trắng. Có những người đầu tư đến hàng chục tỷ đồng nhưng có lẽ cũng không thu được bao nhiêu. Cần chính sách hỗ trợ mạnh hơn cho những trường hợp bị thiệt hại nặng nề như thế này.
KỊP THỜI GIẢM LÃI SUẤT CHO VAY
Trước đó, Ngân hàng Nhà nước đã chỉ đạo các ngân hàng thương mại dựa trên tình hình thực tế, lập tức giảm lãi vay cho các khách hàng bị ảnh hưởng bởi bão Yagi.
“Bất kể khi nào xảy ra sự cố lớn bất khả kháng như thiên tai, dịch bệnh, ngành ngân hàng cũng sẵn sàng chia sẻ khó khăn với người dân, doanh nghiệp”, ông Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) cho biết.
Ông Nguyễn Quốc Hùng chia sẻ thêm, ngay sau khi bão tan, thực hiện chỉ đạo của Ngân hàng Nhà nước, các ngân hàng thương mại đã nhanh chóng cùng với công ty bảo hiểm đến các địa phương bị ảnh hưởng để xác minh thiệt hại và lên phương án hỗ trợ khách hàng. Từ ngày 12/9/2024 đến nay, hầu hết các ngân hàng đều đã thực hiện ngay các giải pháp miễn, giảm lãi cho khách hàng bị ảnh hưởng bởi bão, lũ. Nhiều ngân hàng giảm lãi suất 0,5-2% cho cá nhân và hộ kinh doanh vay vốn chịu thiệt hại vì bão số 3; thời gian kéo dài từ tháng 9 đến tháng 12/2024, có một số ngân hàng kéo dài sang tháng 1/2025.
Hiện tại, lãi suất cho vay bình quân của các ngân hàng dao động từ 6,3-7,8%. Với mức giảm 0,5-2% lãi vay như trên, người dân, doanh nghiệp bị ảnh hưởng bão Yagi có nguồn lực phục hồi sản xuất, làm ăn, từ đó có nguồn tiền hoàn trả lại ngân hàng.
Tuy nhiên, ông Hùng cho biết bão Yagi và hoàn lưu sau bão khiến hàng trăm ngàn tỷ đồng trong hệ thống ngân hàng chậm luân chuyển và không tạo được giá trị gia tăng chung. Do đó, dù không bị thiệt hại nặng về cơ sở vật chất nhưng chính các ngân hàng cũng gặp khó khăn ít nhiều về thanh khoản.
Về vấn đề này, Phó Thống đốc Ngân hàng Nhà nước Đào Minh Tú cho biết Ngân hàng Nhà nước sẽ có những cơ chế tạo điều kiện cho các ngân hàng thương mại huy động nguồn lực xã hội; điều hành linh hoạt các công cụ trong phạm vi, quyền hạn của Ngân hàng Nhà nước để đảm bảo thanh khoản cho hệ thống; hỗ trợ các ngân hàng có đủ nguồn lực để tiếp tục cho vay mới với các lĩnh vực, dự án trọng tâm, trọng điểm.
CHO PHÉP KHOANH NỢ TRONG NHỮNG TÌNH HUỐNG ĐẶC BIỆT
Liên quan đến chính sách cơ cấu thời hạn trả nợ, giữ nguyên nhóm nợ cho khách hàng bị ảnh hưởng bởi bão số 3, ông Nguyễn Quốc Hùng cho rằng việc này là cần thiết nhưng về lâu dài, Chính phủ và Ngân hàng Nhà nước cần nghiên cứu thiết kế chính sách khoanh nợ đối với khách hàng bị thiệt hại nặng nề bởi thiên tai, dịch bệnh.
Theo Phó Chủ tịch VNBA, nợ xấu tiềm ẩn từ số dư nợ được cơ cấu lại vẫn chưa thể hiện rõ ràng, nên các ngân hàng phải đối diện với nhiều thách thức về chất lượng tài sản trong nhiều năm.
Sau bão, chất lượng tài sản của các ngân hàng cũng bị ảnh hưởng nghiêm trọng cho dù có bảo hiểm khoản vay. Công trình khách sạn, nhà hàng, tàu du lịch, tàu, thuyền, phương tiện nuôi trồng, đánh bắt thủy, hải sản đều bị cuốn trôi hết theo bão, lũ,… trâu, bò cũng chết sạch.
Cùng với đó, tín dụng tiêu dùng càng lao đao. Cả thời kỳ Covid-19 khó khăn, suy thoái, người lao động bị cắt giảm thu nhập, không có việc làm… nên người đi vay muốn trả nợ cũng không có gì để trả.
“Tỷ lệ nợ xấu cao khiến các công ty tài chính tiêu dùng không dám cho vay nữa”, ông Hùng chia sẻ. Đồng thời, ông Hùng cho biết các yếu tố trên kết hợp với việc xử lý nợ xấu ngày càng khó khăn khiến các tổ chức tín dụng đối mặt với rủi ro không nhỏ.
Trải qua khủng hoảng Covid-19, suốt từ năm 2020 đến nay, trích lập dự phòng rủi ro của các ngân hàng thương mại của Việt Nam liên tục suy giảm; bộ đệm rủi ro đến nay còn rất mỏng. Nếu không có cơ chế hỗ trợ thực chất từ Chính phủ, các chỉ tiêu đảm bảo an toàn vượt quá thông lệ quốc tế sẽ tạo thành nhiều rủi ro tiềm ẩn cho các ngân hàng. Ngân hàng thực chất cũng là một doanh nghiệp kinh doanh bằng tiền và lòng tin của người gửi tiền. Sự an toàn của các ngân hàng chính là để ổn định kinh tế vĩ mô và uy tín quốc gia.
Do đó, Phó Chủ tịch Hiệp hội Ngân hàng Việt Nam đề xuất với sự cố thiên tai lần này, Chính phủ cần ban hành cơ chế cho phép các ngân hàng khoanh nợ đối với những khách hàng bị thiệt hại lớn, cần nhiều thời gian phục hồi thay vì cơ cấu thời hạn trả nợ, giữ nguyên nhóm nợ như trước đây.
Luật sư Trương Thanh Đức, Giám đốc Công ty Luật ANVI, cho rằng khoanh nợ là giải pháp tốt trong bối cảnh hiện nay, vừa giúp ngân hàng có điều kiện cho vay mới đối với những khách hàng thiệt hại nặng vì bão số 3, vừa giúp giảm rủi ro cho hệ thống.
Theo các chuyên gia, thực chất, các khoản nợ được cơ cấu lại thời hạn trả nợ từ năm 2020 đến nay đã làm tăng tài sản không sinh lời, đồng nghĩa với việc giảm lợi nhuận, tăng rủi ro nợ xấu cho ngân hàng.
Các chuyên gia cho biết bản chất khoanh nợ là cho phép doanh nghiệp được tạm dừng không phải trả nợ gốc hoặc lãi trong một khoảng thời gian nhất định. Trong bối cảnh dịch bệnh, thiên tai dồn dập suốt 5 năm qua, ngân hàng và doanh nghiệp cần khoanh nợ với các khoản nợ đến hạn và nguy cơ nợ xấu.
Tuy nhiên, ông Đức cho biết hiện nay thiếu cơ sở pháp lý cho việc khoanh nợ. Luật, nghị định và thông tư không quy định, ngoại trừ một vài trường hợp đặc biệt như dự án đầu tư công được khoanh nợ hay một số trường hợp cho vay chính sách, trong khi cho vay tiêu dùng và cho vay sản xuất kinh doanh không có khái niệm khoanh nợ suốt 24-25 năm nay.
Mặc dù nhận định khoanh nợ là giải pháp phù hợp trong những tình huống thảm họa nghiêm trọng, nhưng các chuyên gia cũng nhìn nhận việc này không đơn giản, thậm chí là rất khó vì liên quan đến ngân sách. Bởi để thực hiện được chính sách khoanh nợ, Chính phủ phải có nguồn ngân sách để trả nợ thay cho doanh nghiệp trong trường hợp hết thời gian khoanh nợ mà doanh nghiệp vẫn không thể trả nợ...
Nội dung đầy đủ của bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 39-2024 phát hành ngày 23/9/2024. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Đọc bài theo từ khoá

16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh

Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
ACV đề xuất xe trung chuyển trực tiếp giữa sân bay Long Thành và Tân Sơn Nhất
GoRice thúc đẩy chuyển đổi xanh chuỗi giá trị lúa gạo tại Đồng bằng sông Cửu Long
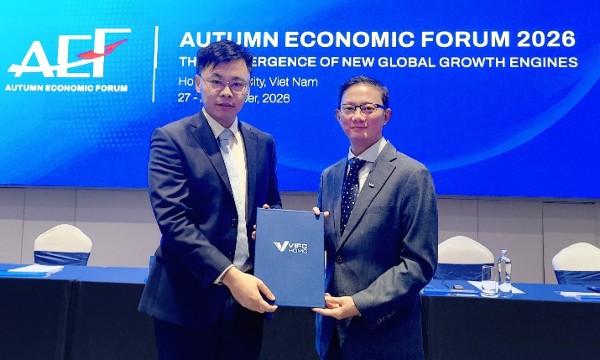
Keppel gia nhập Trung tâm Tài chính Quốc tế Việt Nam
Keppel hướng tới kiến tạo nền tảng đầu tư tiềm năng, có thể huy động tới 1 tỷ USD cho các cơ hội đầu tư bất động sản tại Việt Nam.
Những lợi thế khác biệt để Techcombank được thăng hạng từ Fitch
Trên cơ sở nền tảng nội tại vững chắc về bộ đệm vốn, chất lượng tài sản và năng lực sinh lời vượt trội, bước tiến xếp hạng tín nhiệm từ Fitch trở thành đòn bẩy giúp Techcombank tối ưu hóa chi phí nguồn vốn, mở rộng thị phần và gia tăng sức hút đối với cộng đồng đầu tư toàn cầu.
Giới phân tích tiếp tục cắt giảm dự báo giá vàng năm 2026
Theo kết quả một cuộc khảo sát của hãng tin Reuters, các nhà phân tích vừa có lần thứ hai liên tiếp cắt giảm dự báo giá vàng năm 2026...
VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động
Ngân hàng Quốc Tế (VIB) công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ.
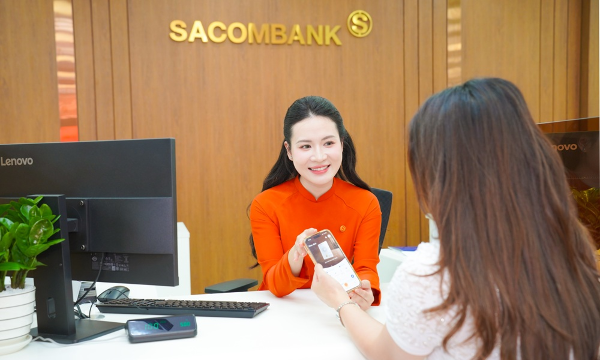
SACOMBANK giảm biên lợi nhuận cho vay, hỗ trợ doanh nghiệp tiếp cận vốn
Trong 9 tháng năm 2026, SACOMBANK mở rộng hoạt động tín dụng, đồng thời triển khai các chương trình giảm lãi suất, chia sẻ một phần lợi nhuận để hỗ trợ khách hàng vay vốn. Tổng tài sản tăng 15,3% so với đầu năm, vượt 1 triệu tỷ đồng, các chỉ tiêu cốt lõi tăng trưởng ổn định…

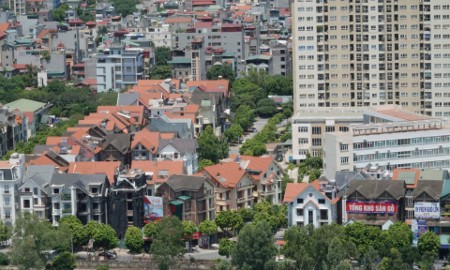




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...