


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đại biểu Quốc hội kiến nghị cấm hành vi dụ dỗ, lôi kéo mua bảo hiểm


Dự thảo Luật Kinh doanh bảo hiểm sửa đổi hiện nay mới chỉ cấm hành vi đe doạ, ép buộc giao kết hợp đồng bảo hiểm. Song, Đại biểu Quốc hội Trần Hồng Nguyên, Đoàn Đại biểu quốc hộ tỉnh Bình Thuận cho rằng cần bổ sung cấm hành vi dụ dỗ, lôi kéo giao kết hợp đồng bảo hiểm của các nhân viên đại lý bảo hiểm...
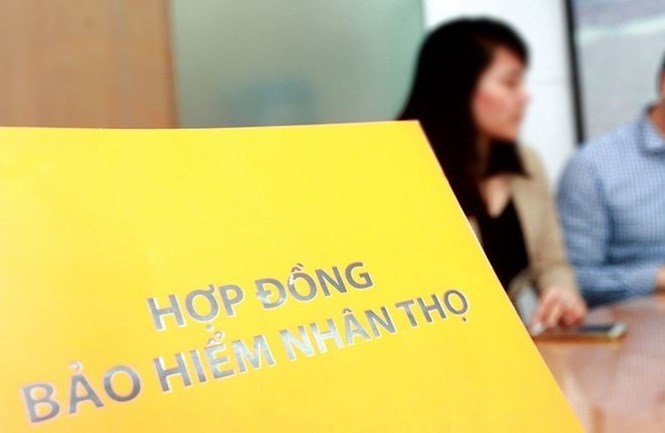
Trong khuôn khổ thảo luận về một số nội dung còn ý kiến khác nhau của dự án Luật Kinh doanh bảo hiểm, các đại biểu Quốc hội đã kiến nghị nhiều nội dung nhằm tăng cường bảo vệ quyền lợi cho người tham gia bảo hiểm.
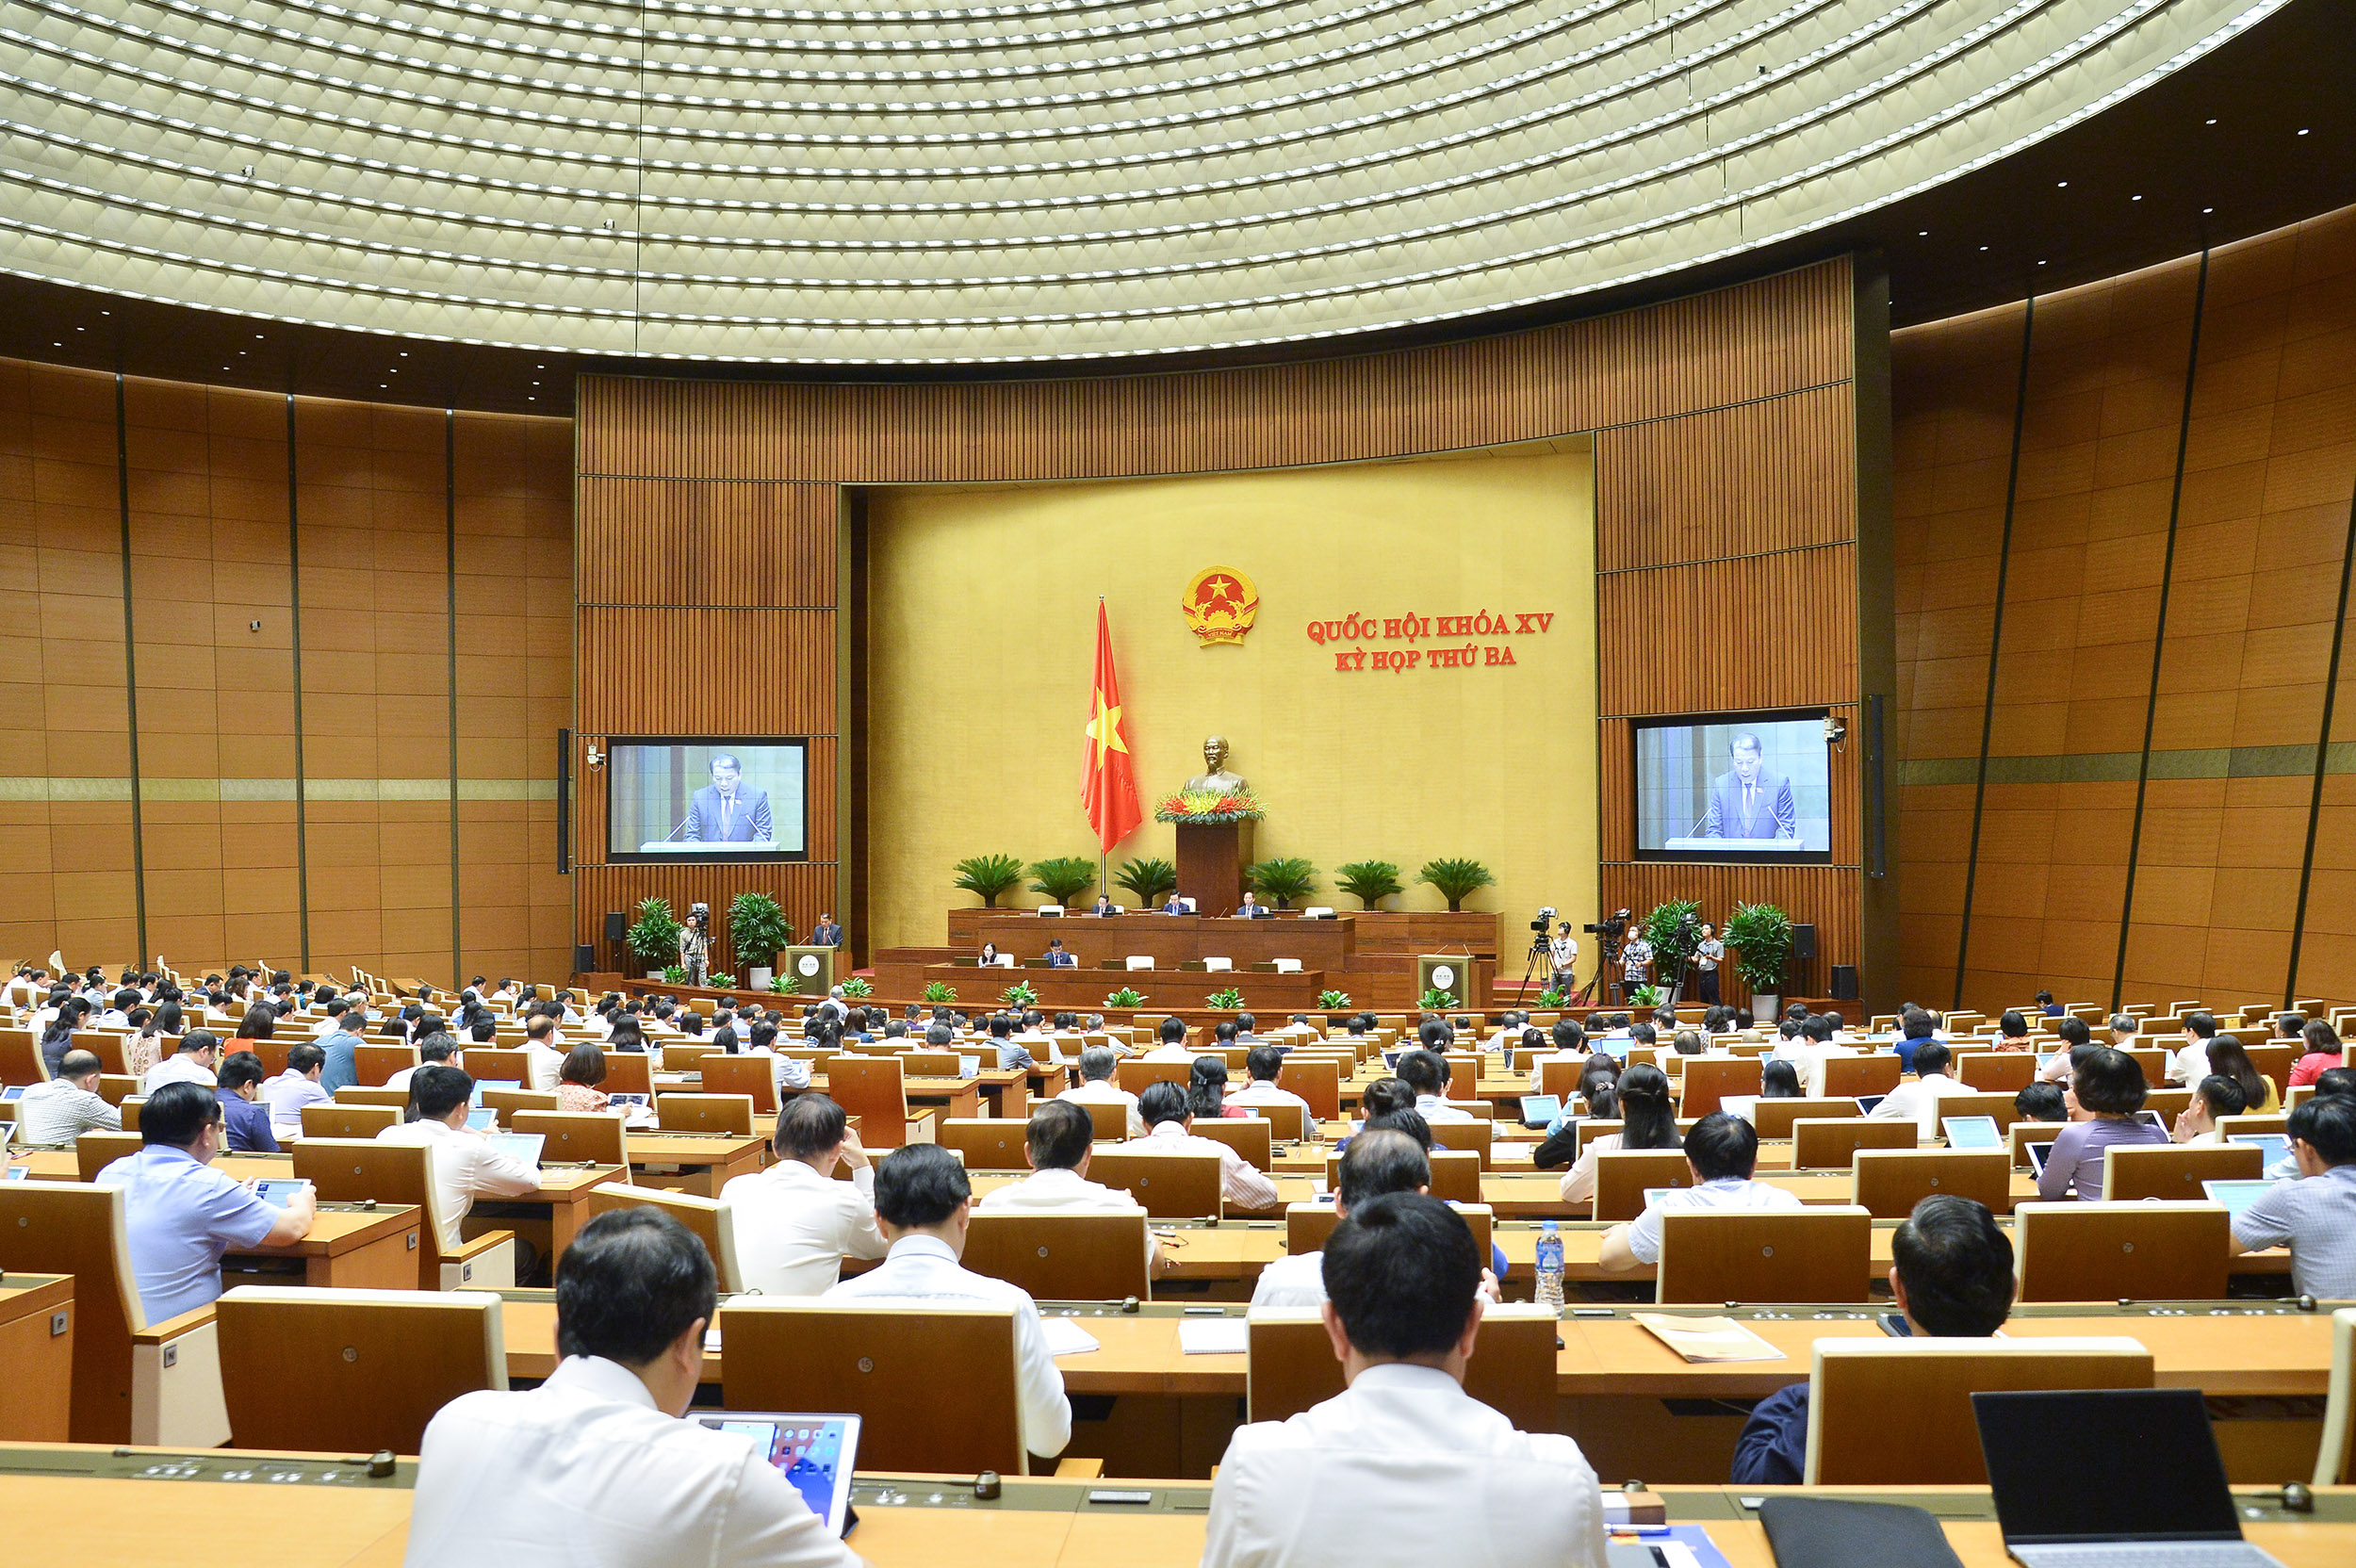
CẤM DỤ DỖ, LÔI KÉO, LÀM PHIỀN KHÁCH HÀNG DƯỚI MỌI HÌNH THỨC
Theo đại biểu Trần Hồng Nguyên, Đoàn Đại biểu quốc hội tỉnh Bình Thuận, Khoản 5 Điều 9 của dự thảo Luật Kinh doanh bảo hiểm chỉ quy định về hành vi đe dọa, ép buộc giao kết hợp đồng bảo hiểm là hành vi bị cấm. Tuy nhiên, thực tế cho thấy bên cạnh hành vi nêu trên thì còn có hành vi dụ dỗ, lôi kéo giao kết hợp đồng bảo hiểm của các nhân viên đại lý bảo hiểm gây nhiều hệ lụy đến người tham gia bảo hiểm. Do đó, đại biểu Nguyên đề nghị bổ sung cấm hành vi này vào dự thảo Luật.
Góp ý tại Điều 9 của dự thảo Luật về các hành vi bị nghiêm cấm, đại biểu Đinh Văn Thê, Đoàn Đại biểu quốc hộ tỉnh Gia Lai đề nghị bổ sung thêm hành vi bị nghiêm cấm trong hoạt động kinh doanh bảo hiểm, đó là làm phiền, quấy nhiễu khách hàng dưới mọi hình thức, yêu cầu các đơn vị kinh doanh bảo hiểm tuân thủ các quy định về pháp luật thông tin và truyền thông.
Cũng liên quan đến các hành vi nghiêm cấm, đại biểu Thái Quỳnh Mai Dung, Đoàn Đại biểu quốc hộ tỉnh Vĩnh Phúc đề nghị chỉnh sửa điểm c khoản 4 Điều 9 theo hướng cấm các hành vi cố tình từ chối hoặc chây ì bồi thường khi sự kiện bảo hiểm đã xảy ra mà không có lý do hợp pháp.
Đại biểu Thái Quỳnh Mai Dung chỉ ra thực trạng “hợp đồng bảo hiểm mồ côi” đang nhức nhối trên thị trường hiện nay. Hợp đồng “mồ côi” là cụm từ ví von chỉ những hợp đồng bảo hiểm đang ở tình trạng bình thường (được quản lý bởi tư vấn viên) bỗng dưng thiếu hụt người chăm sóc chỉ vì tư vấn viên nhảy việc.
Đại biểu Mai Dung đề nghị phải có những quy định chặt chẽ hơn về nội dung này, nhất là quy định công ty bảo hiểm phải có trách nhiệm chỉ định kịp thời đại lý bảo hiểm giám sát việc chuyển giao các hợp đồng “mồ côi” một cách kịp thời để đảm bảo quyền lợi chính đáng cho người tham gia bảo hiểm. Đồng thời, đại biểu Dung đề nghị bổ sung đầy đủ các nội dung về tư vấn bảo hiểm, dịch vụ phụ trợ bảo hiểm trong dự thảo Luật để hạn chế tình trạng hợp đồng bảo hiểm “mồ côi”.
ĐẢM BẢO BÌNH ĐẲNG HƠN CHO CÁC BÊN
Đang có một thực tế: Hợp đồng bảo hiểm là hợp đồng mẫu do công ty bảo hiểm chủ động đưa ra. Điều này khiến người mua bảo hiểm có thể bị thiệt thòi trong nhiều trường hợp. Do đó, Đại biểu Vũ Thị Liên Hương, Đoàn ĐBQH tỉnh Quảng Ngãi kiến nghị điều chỉnh quy định về nội dung chủ yếu của hợp đồng bảo hiểm.
Cụ thể, đại biểu Liên Hương đề nghị bổ sung nội dung về điều khoản loại trừ trách nhiệm bảo hiểm và thỏa thuận mức độ rủi ro là thành phần chủ yếu trong hợp đồng bảo hiểm.
Theo Đại biểu Vũ Thị Liên Hương, vì hợp đồng bảo hiểm là hợp đồng mẫu do bên bảo hiểm chủ động đưa ra. Do đó, các điều khoản loại trừ trách nhiệm bảo hiểm hoặc các thỏa thuận đưa ra yêu cầu điều chỉnh nội dung hợp đồng khi có yếu tố làm thay đổi mức độ rủi ro như tại Điều 23 của dự thảo Luật thường theo hướng có lợi cho bên bảo hiểm. Nếu bên mua bảo hiểm không thỏa thuận kỹ về các nội dung này thì sẽ không lường hết những rủi ro. Khi xảy ra tình huống dẫn đến hủy hợp đồng quy định tại Điều 22 hoặc đơn phương chấm dứt hợp đồng quy định tại Điều 23 thì bên mua bảo hiểm sẽ chịu nhiều thiệt thòi.
Do vậy, đại biểu Vũ Thị Liên Hương kiến nghị điều chỉnh quy định về nội dung chủ yếu của hợp đồng bảo hiểm để các bên thỏa thuận phù hợp với từng đối tượng bảo hiểm, đảm bảo nguyên tắc minh bạch, thiện chí, tự nguyện, bình đẳng giữa các bên trong giao dịch dân sự.
Cho ý kiến vào Khoản 2, Điều 19 dự thảo Luật quy định về trường hợp có điều khoản loại trừ trách nhiệm bảo hiểm, đại biểu Đỗ Ngọc Thịnh, Đoàn ĐBQH tỉnh Khánh Hoà đề nghị cần cân nhắc tính khả thi của quy định này. Đại biểu làm rõ, trên thực tế, doanh nghiệp bảo hiểm và bên mua bảo hiểm khó cùng nhau thảo luận từng điểm loại trừ trong điều khoản loại trừ.
Đại biểu Đỗ Ngọc Thịnh kiến nghị làm rõ trách nhiệm giải thích cho bên mua bảo hiểm về quyền lợi bảo hiểm, điều khoản loại trừ, trách nhiệm bảo hiểm, quyền và nghĩa vụ của bên mua bảo hiểm khi giao kết hợp đồng bảo hiểm là trách nhiệm giải thích chủ động hay trách nhiệm giải thích theo yêu cầu của bên mua?
Đại biểu cho biết thêm, hiện nay, điểm a khoản 2 Điều 21 dự thảo Luật quy định bên mua bảo hiểm có nghĩa vụ kê khai đầy đủ, chính xác mọi thông tin có liên quan đến hợp đồng bảo hiểm theo yêu cầu của doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài. Như vậy, quy định cung cấp thông tin hay giải thích trên cơ sở yêu cầu của bên còn lại trong hợp đồng sẽ đảm bảo bình đẳng hơn cho các bên, đảm bảo tính khả thi trong thực tế của quy định.
Đọc bài theo từ khoá

16 doanh nghiệp Việt được cải thiện năng suất qua chương trình tư vấn nhà máy thông minh

Đề xuất đầu tư hơn 114.000 tỷ đồng xây dựng hai tuyến cao tốc miền núi phía Bắc
ACV đề xuất xe trung chuyển trực tiếp giữa sân bay Long Thành và Tân Sơn Nhất
GoRice thúc đẩy chuyển đổi xanh chuỗi giá trị lúa gạo tại Đồng bằng sông Cửu Long
Keppel gia nhập Trung tâm Tài chính Quốc tế Việt Nam
Keppel hướng tới kiến tạo nền tảng đầu tư tiềm năng, có thể huy động tới 1 tỷ USD cho các cơ hội đầu tư bất động sản tại Việt Nam.
Những lợi thế khác biệt để Techcombank được thăng hạng từ Fitch
Trên cơ sở nền tảng nội tại vững chắc về bộ đệm vốn, chất lượng tài sản và năng lực sinh lời vượt trội, bước tiến xếp hạng tín nhiệm từ Fitch trở thành đòn bẩy giúp Techcombank tối ưu hóa chi phí nguồn vốn, mở rộng thị phần và gia tăng sức hút đối với cộng đồng đầu tư toàn cầu.
Giới phân tích tiếp tục cắt giảm dự báo giá vàng năm 2026
Theo kết quả một cuộc khảo sát của hãng tin Reuters, các nhà phân tích vừa có lần thứ hai liên tiếp cắt giảm dự báo giá vàng năm 2026...
VIB đạt gần 7.600 tỷ đồng lợi nhuận 9 tháng, tiếp tục nâng cao hiệu quả hoạt động
Ngân hàng Quốc Tế (VIB) công bố kết quả kinh doanh 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt gần 7.600 tỷ đồng, tăng 8% so với cùng kỳ.
SACOMBANK giảm biên lợi nhuận cho vay, hỗ trợ doanh nghiệp tiếp cận vốn
Trong 9 tháng năm 2026, SACOMBANK mở rộng hoạt động tín dụng, đồng thời triển khai các chương trình giảm lãi suất, chia sẻ một phần lợi nhuận để hỗ trợ khách hàng vay vốn. Tổng tài sản tăng 15,3% so với đầu năm, vượt 1 triệu tỷ đồng, các chỉ tiêu cốt lõi tăng trưởng ổn định…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...