




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Shell chi hơn 16 tỷ USD cho vụ thâu tóm nhằm tăng sản lượng dầu khí


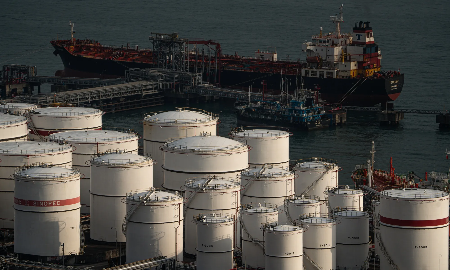
Shell, một trong những tập đoàn dầu khí hàng đầu thế giới, đã công bố thỏa thuận mua lại công ty năng lượng ARC Resources của Canada với giá trị lên tới 16,4 tỷ USD...
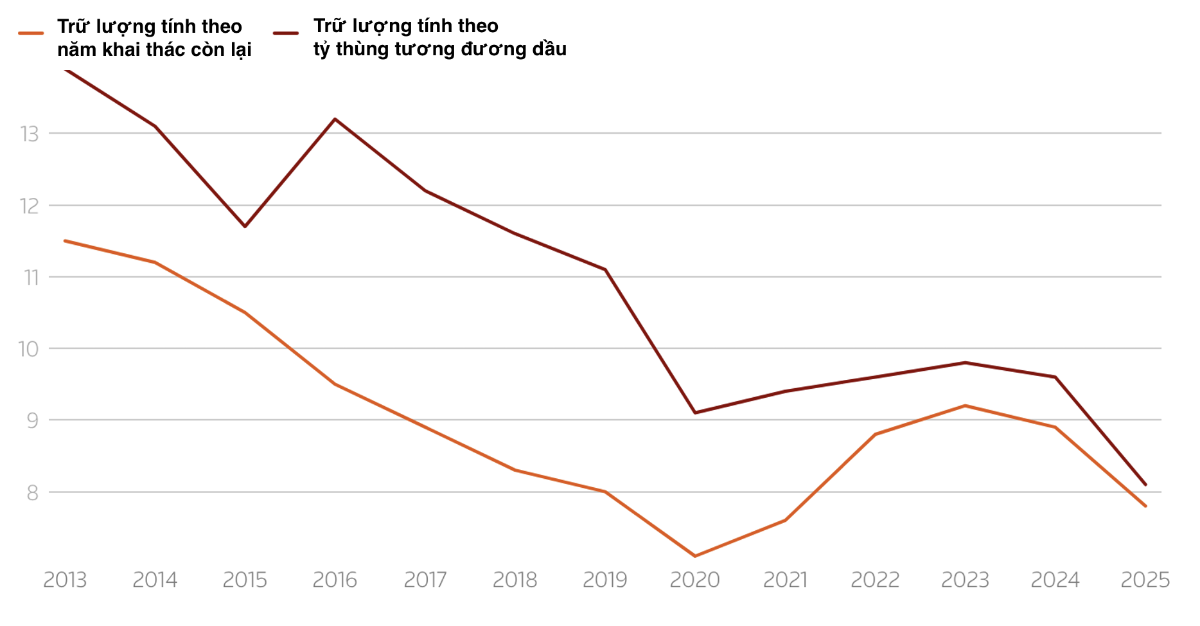
Thương vụ này chủ yếu được thanh toán bằng cổ phiếu, đánh dấu một bước đi chiến lược quan trọng của Shell nhằm tăng cường sản lượng dầu khí trong bối cảnh các mỏ lâu năm của hãng đang dần cạn kiệt.
Theo hãng tin Reuters, đây là thương vụ lớn nhất của Shell kể từ khi mua lại công ty khí đốt BG vào năm 2016, và được công bố sau khi các nhà phân tích và chính Shell dự báo rằng công ty cần một bước đột phá trong việc thăm dò hoặc mua lại để bù đắp cho các mỏ dầu đang già cỗi.
ARC Resources, với sản lượng hiện tại khoảng 370.000 thùng tương đương dầu mỗi ngày, sẽ giúp tăng sản lượng của Shell lên 2,8 triệu thùng tương đương dầu mỗi ngày.
Sự gia tăng này không chỉ giúp Shell củng cố vị thế của mình trong ngành công nghiệp dầu khí mà còn mở rộng khả năng của hãng trong việc cung cấp khí tự nhiên hóa lỏng (LNG) cho thị trường châu Á, nhờ vào vị trí địa lý thuận lợi của các mỏ dầu ARC gần các mỏ dầu hiện có của Shell tại Canada.
Shell hiện đang nắm giữ 40% cổ phần trong nhà máy LNG Canada, nơi có khả năng cung ứng LNG đến châu Á nhanh hơn so với hầu hết các nhà máy LNG khác ở khu vực Bắc Mỹ.
Thỏa thuận này cũng mang lại cho Shell trữ lượng 2 tỷ thùng dầu và dự kiến sẽ giúp Shell tiết kiệm được khoảng 250 triệu USD trong vòng một năm sau khi hoàn tất, mà không ảnh hưởng đến ngân sách đầu tư từ 20 tỷ đến 22 tỷ USD của công ty cho đến năm 2028.
Ngoài ra, Shell dự kiến sẽ thu về 1,5 tỷ USD dòng tiền tự do mỗi năm từ thương vụ này. Dòng tiền này sẽ cho phép Shell nâng mục tiêu tăng trưởng sản lượng hàng năm từ 1% lên 4% trong thập kỷ tới, đồng thời duy trì sản lượng dầu lỏng ở mức 1,4 triệu thùng mỗi ngày đến năm 2030 và xa hơn nữa.
Về mặt tài chính, Shell sẽ chi trả cho các cổ đông của ARC 8,2 đôla Canada tiền mặt và 0,40247 cổ phiếu Shell cho mỗi cổ phiếu ARC, tương đương khoảng 25% giá trị thương vụ được trả bằng tiền mặt và 75% trả bằng cổ phiếu, ở mức giá cổ phiếu cao hơn 20% so với giá trung bình của cổ phiếu ARC trong 30 ngày qua.
Ngoài giá trị vốn chủ sở hữu, Shell sẽ gánh thêm khoảng 2,8 tỷ USD nợ ròng và tiền thuê mỏ của ARC, đưa giá trị thương vụ lên khoảng 16,4 tỷ USD. Giá trị vốn chủ sở hữu 13,6 tỷ USD sẽ được trả bằng 3,4 tỷ USD tiền mặt và 10,2 tỷ USD cổ phiếu Shell.
Thương vụ này diễn ra trong bối cảnh Shell đã mua lại khoảng 1/4 lượng cổ phiếu Shell trong 4 năm qua, trị giá khoảng 60 tỷ USD, bao gồm 14 tỷ USD vào năm 2025. Công ty đã cảnh báo rằng tỷ lệ nợ trên vốn chủ sở hữu của mình, ở mức khoảng 21% vào cuối năm 2025, sẽ tăng do biến động giá năng lượng từ cuộc chiến Iran.
Tuy nhiên, CEO Wael Sawan của Shell khẳng định rằng công ty hoàn toàn thoải mái với tác động tài chính của thương vụ này và tiếp tục cam kết chi trả 40% đến 50% dòng tiền hoạt động cho cổ đông.
Thông tin về vụ thâu tóm này đã khiến cổ phiếu của Shell giảm hơn 1,8% trong phiên ngày 27/4, trong khi cổ phiếu của ARC tăng hơn 21%.
Shell mua ARC được đánh giá là một thương vụ lớn, nhưng vẫn nhỏ hơn so với vụ hãng dầu lửa Chevron mua lại công ty năng lượng Hess với giá 55 tỷ USD vào năm 2025.
Bài liên quan


Rủi ro lớn đối với đồng USD từ cơn sốt AI
Giới đầu tư trên toàn cầu tư lâu vẫn coi đồng USD là một “hầm trú ẩn” mỗi khi thị trường sụt giảm. Tuy nhiên, nếu dòng vốn nước ngoài đổ vào Mỹ để tìm kiếm lợi nhuận từ cơn sốt trí tuệ nhân tạo (AI) đảo chiều, vai trò này của đồng bạc xanh có thể suy yếu...
Người lao động Mỹ hưởng phần ngày càng nhỏ trong “chiếc bánh kinh tế”
Nền kinh tế Mỹ vẫn duy trì đà tăng trưởng tương đối tốt, nhưng phần thu nhập dành cho người lao động trong tổng sản lượng kinh tế đã giảm xuống mức thấp nhất trong gần 80 năm...
ASEAN có thể mất nhiều năm mới sẵn sàng ứng phó với cú sốc năng lượng lớn tiếp theo
Các quốc gia Đông Nam Á cần thêm nhiều năm để củng cố hạ tầng năng lượng, xây dựng dự trữ nhiên liệu khẩn cấp và tăng cường kết nối điện xuyên biên giới nhằm ứng phó với những gián đoạn nguồn cung trong tương lai…
Dân số già hóa, ngành sữa Trung Quốc lao đao vì dư cung
Sản lượng sữa của Trung Quốc đang vượt xa nhu cầu trong nước, buộc các doanh nghiệp ngành sữa tại thị trường này phải tìm hướng đi mới để mở rộng tiêu thụ, thậm chí có trường hợp phải rút lui...
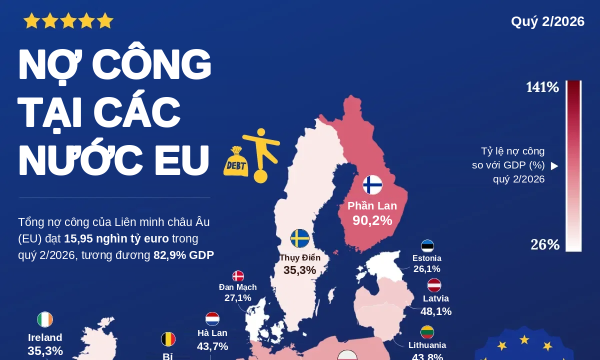
Nợ chính phủ tại châu Âu qua một biểu đồ
Theo dữ liệu từ Cơ quan Thống kê châu Âu (Eurostat), tổng nợ chính phủ của Liên minh châu Âu (EU) đạt 15,95 nghìn tỷ euro trong quý 2/2026, tương đương 82,9% tổng sản phẩm trong nước (GDP). Tuy nhiên, gánh nặng nợ giữa các nước thành viên chênh lệch khá lớn...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...