


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia Moody's Rating: Cần định nghĩa rõ cam kết trong dài hạn của trái phiếu xanh cho các bên tham gia


Bằng cách cam kết với tầm nhìn dài hạn về trái phiếu xanh, Việt Nam có thể định vị mình là một nhà lãnh đạo trong lĩnh vực tài chính bền vững, thu hút đầu tư và thúc đẩy tăng trưởng kinh tế...

Tại hội thảo “Phát triển thị trường trái phiếu doanh nghiệp tới 2030: Góc nhìn từ xếp hạng tín nhiệm” được phối hợp chức bởi Tạp chí Kinh tế Việt Nam/ VnEconomy, Moody’s Ratings và VIS Rating vào ngày 17/5, ông Jeffrey Lee, Giám đốc phụ trách Khu vực châu Á Thái Bình Dương, Moody’s Ratings, đã chia sẻ những kinh nghiệm về phát triển thị trường trái phiếu xanh. Ông cho rằng để phát triển thị trường trái phiếu xanh, Việt Nam cần định nghĩa rõ sự cam kết trong dài hạn cho các bên khi tham gia vào thị trường.
KINH NGHIỆM PHÁT TRIỂN TRÁI PHIẾU XANH TỪ CÁC NƯỚC TRÊN THẾ GIỚI
Theo ông Jeffrey Lee, sự thành công của việc thâm nhập của thị trường trái phiếu bền vững tại các khu vực châu Á là nhờ chính sách chỉ đạo từ trên xuống. Trong đó, nhiều quốc gia trên thế giới đã và đang có nhiều sự hỗ trợ cần thiết về chính sách cũng như tạo ra cơ sở hạ tầng cho các doanh nghiệp và nhà phát hành tiếp cận thị trường trái phiếu bền vững.
Một ví dụ điển hình về sự thành công của phát triển thị trường tài chính bền vững đó chính là Singapore, quốc gia này đã vươn lên trở thành trung tâm tài chính bền vững và đạt được nhiều thành công đáng kể cũng như chú trọng xây dựng các hệ thống phân loại để chuẩn hóa thị trường này. Cụ thể, Singapore gần đây đã hoàn thành Hệ thống Phân loại Singapore - Châu Á ( Singapore-Asia Taxonomy) - một công cụ không chỉ xác định các tài sản chính mà còn các tài sản chuyển đổi.
“Đặc biệt, Singapore cũng chú trọng duy trì sự tương thích với thị trường quốc tế bằng cách cấu trúc hệ thống phân loại của mình tương tự hệ thống phân loại châu Âu và tuân thủ các tiêu chí quốc tế đặt ra về tài chính bền vững”, ông nói.

Singapore đã triển khai các chương trình tài trợ và trợ cấp nhằm giảm bớt gánh nặng cho các nhà phát hành và người vay về trái phiếu xanh. Trong đó, Chính phủ Singapore đã cung cấp tài trợ bao gồm chi phí phát hành trái phiếu xanh nếu nhà phân tích hoặc người cho vay có trụ sở tại Singapore, và thậm chí mở rộng hỗ trợ này cho các công ty nước ngoài đăng ký trái phiếu trên sàn giao dịch Singapore.
Ngoài Singapore, chính phủ Nhật Bản cũng đã cung cấp một lộ trình toàn diện và thiết lập một điểm tham chiếu cho các doanh nghiệp tư nhân theo dõi trong thị trường tài chính bền vững. “Cách tiếp cận chủ động này giúp khu vực tư nhân điều hướng được sự phức tạp của hệ thống phân loại, tạo điều kiện cho họ tham gia vào thị trường tài chính bền vững cũng như trái phiếu xanh”, ông Jeffrey Lee cho hay.
XÂY DỰNG HỆ SINH THÁI TÀI CHÍNH BỀN VỮNG
Khi đề cập đến những yếu tố để xây dựng và phát triển một hệ sinh thái tài chính bền vững, ông Jeffrey chỉ ra rằng mục tiêu quan trọng nhất ở đây đó chính là xây dựng cơ sở hạ tầng và cung cấp các định nghĩa chi tiết hơn về các nguyên tắc phân loại trong tài chính bền vững.
Ví dụ như, trong lĩnh vực nông nghiệp, các nguyên tắc phân loại quốc tế có thể không hoàn toàn phù hợp với mọi quốc gia. Do đó, việc đảm bảo rằng các ngành liên quan đáp ứng các tiêu chí xếp hạng trong tài chính bền vững chắc chắn sẽ mang lại sự rõ ràng hơn cho mỗi ngành.
Ngoài ra, phần lớn sự thành công trong việc phát triển tài chính xanh đều xuất phát từ các tập đoàn đa quốc gia lớn nhờ có tiềm lực kinh tế lớn để triển khai đồng thời sẵn sàng thúc đẩy các tiêu chí ESG và các sáng kiến bền vững như một phần trong các chiến dịch quảng bá của họ. Trong khi đó, các doanh nghiệp nhỏ và vừa vẫn chưa làm được điều đấy.

“Chính vì vậy, việc cung cấp thêm hướng dẫn và lợi ích kinh tế cho các doanh nghiệp vừa và nhỏ (SME) trong việc phát triển tài chính bền vững cũng rất quan trọng”, đại diện Moody’s Ratings nhấn mạnh.
Bên cạnh đó, để đáp ứng được các mục tiêu trong Đóng góp do quốc gia tự quyết định (NDCs), các nước phải tập trung vào việc khử carbon cho toàn bộ chuỗi cung ứng, bao gồm cả các doanh nghiệp vừa và nhỏ. Vì vậy, vai trò của các ngân hàng rất quan trọng trong việc hỗ trợ các doanh nghiệp trong quá trình khử carbon của mình. Ví dụ, Singapore đã có các khoản trợ cấp cho ngân hàng để phát hành thêm trái phiếu xanh hoặc các khoản vay cho các doanh nghiệp nhỏ và vừa.
“Các công ty lớn có thể tự mình giảm khí thải phạm vi nhưng các công ty nhỏ và vừa thì lại không kiểm soát được lượng phát thải của mình. Vì vậy, các chương trình trợ cấp, hỗ trợ tài chính hoặc hỗ trợ kỹ thuật cho các công ty nhỏ và vừa sẽ rất quan trọng”, đại diện Moody’s Ratings nói.
ĐỊNH NGHĨA RÕ SỰ CAM KẾT TRÁI PHIẾU XANH CỦA DOANH NGHIỆP
Theo ông Jeffrey Lee, để Việt Nam bắt kịp tốc độ phát hành trái phiếu bền vững với các nước trong khu vực cũng như thu hút các nhà đầu tư tổ chức trong và ngoài nước đến đầu tư, một điểm tuy nhỏ nhưng quan trọng cần phải được nhấn mạnh, đó chính là Việt Nam phải chỉ ra được cơ hội và thách thức mà các bên tham gia thị trường như các doanh nghiệp phát hành trái phiếu xanh gặp phải.
“Câu hỏi mà các giám đốc tài chính thường đặt ra cho tôi đó chính là ‘Tại sao tôi phải làm điều này? Lợi ích của việc phát hành trái phiếu xanh là gì? Chi phí trong phát hành trái phiếu xanh là quá đắt đỏ’. Vì vậy, ngay từ ban đầu, chúng ta cần phải nhấn mạnh với họ rằng đầu tư vào trái phiếu xanh là một sự đầu tư dài hạn. Mặc dù chi phí ban đầu và nỗ lực có thể sẽ gặp nhiều khó khăn, nhưng lợi ích của đầu tư vào trái phiếu xanh trong dài hạn là rất lớn”, ông Jeffrey Lee chia sẻ.

Bằng cách cam kết với tầm nhìn dài hạn về trái phiếu xanh, Việt Nam có thể định vị mình là một nhà lãnh đạo trong lĩnh vực tài chính bền vững, thu hút đầu tư và thúc đẩy tăng trưởng kinh tế đồng thời giải quyết các thách thức về môi trường và xã hội. “Cách tiếp cận toàn diện này sẽ mang lại lợi ích không chỉ cho riêng các công ty mà còn cho cả quốc gia, đảm bảo một tương lai bền vững và thịnh vượng”, ông Jeffrey Lee cho hay.
Ngoài ra, việc xây dựng cơ sở hạ tầng cần thiết một cách từ từ sẽ giúp phát triển thị trường tài chính bền vững cũng như thu hút thêm vốn đầu tư vào Việt Nam.


Định giá đất và hệ số điều chỉnh giá đất: Giải quyết hài hòa lợi ích các bên
Thực tiễn áp dụng cho thấy việc xác định hệ số điều chỉnh giá đất tại các địa phương còn có thể tạo ra chênh lệch đáng kể, nhất là ở những khu vực giáp ranh. Nếu xác định mức giá quá cao, chi phí tiếp cận đất đai của doanh nghiệp tăng; nếu xác định mức giá quá thấp, người có đất bị thu hồi có thể chịu thiệt thòi...
Sửa Luật Thương mại: Công khai danh mục độc quyền, tránh tạo khoảng trống pháp lý cho doanh nghiệp
Nội dung thảo luận tập trung vào cơ chế công khai danh mục Nhà nước độc quyền thương mại, kiểm soát giá - chất lượng hàng hóa, đồng thời rà soát kỹ việc bãi bỏ các quy định hợp đồng để tránh tạo khoảng trống pháp lý cho doanh nghiệp...
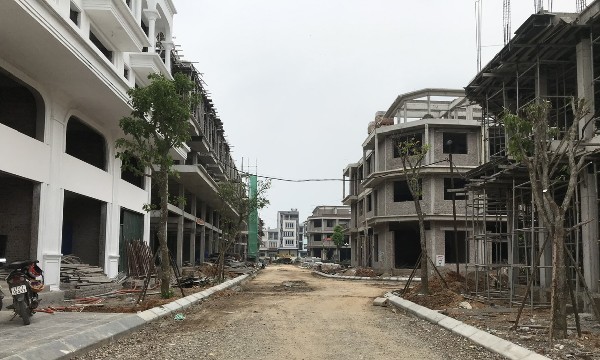
Sửa Luật Nhà ở: Hướng tới đảm bảo lợi ích hợp pháp của cư dân
Theo nhiều đại biểu Quốc hội, thay vì chỉ tập trung vào tổng diện tích sàn hoặc số lượng căn hộ được xây dựng, cần có cơ chế theo dõi, đánh giá việc thực hiện các chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê; Thay vì cấm sử dụng căn hộ chung cư vào mục đích không phải để ở, cần nghiên cứu trường hợp ngoại lệ, nhằm đảm bảo lợi ích hợp pháp của cư dân…
Quốc hội thảo luận sửa luật để bảo vệ thực chất quyền lợi người tiêu dùng
Hiệu quả bảo vệ người tiêu dùng phải được đo bằng thiệt hại được giải quyết thực chất, không phải bằng số thủ tục hay số đầu mối đã được phân cấp…
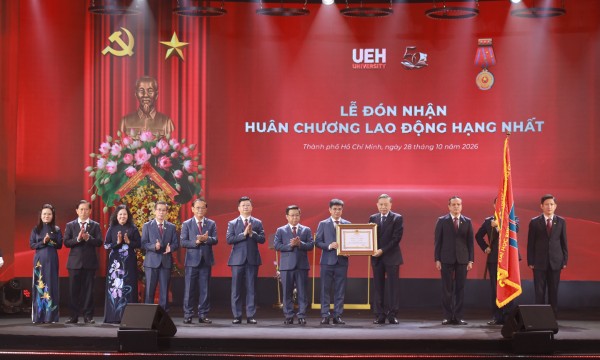
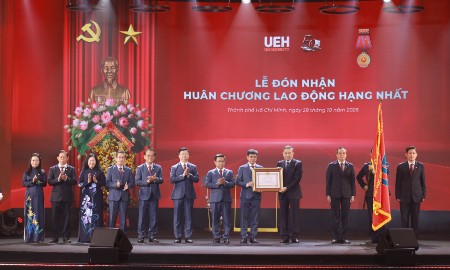
Tổng Bí thư, Chủ tịch nước Tô Lâm trao tặng Huân chương Lao động hạng Nhất cho Đại học Kinh tế TP. Hồ Chí Minh
Đại học Kinh tế TP. Hồ Chí Minh (UEH) đã kỷ niệm 50 năm thành lập và vinh dự đón nhận Huân chương Lao động hạng Nhất, đánh một dấu mốc quan trọng trong lịch sử phát triển của UEH, góp phần kiến tạo đội ngũ tri thức, phát triển kinh tế - xã hội của đất nước…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...