




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhà đầu tư toàn cầu chuộng cổ phiếu Đài Loan hơn Hàn Quốc sau đợt bán tháo cổ phiếu AI


Khi chứng khoán Đài Loan và Hàn Quốc cùng phục hồi sau đợt bán tháo cổ phiếu liên quan trí tuệ nhân tạo (AI) hồi tháng 7, dòng tiền quốc tế đang nghiêng về Đài Loan hơn. Triển vọng lợi nhuận ổn định hơn cùng cơ cấu ngành đa dạng giúp thị trường này trở thành lựa chọn được ưu tiên…
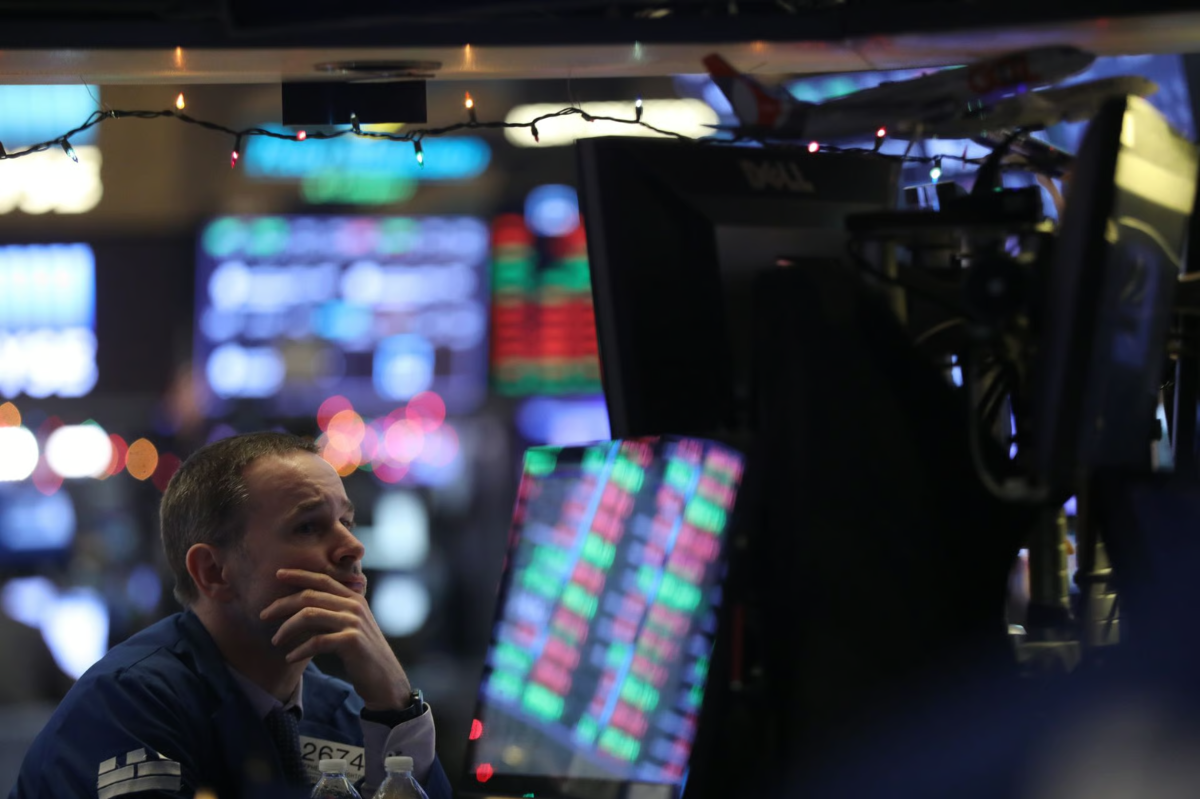
Theo dữ liệu do hãng tin Bloomberg tổng hợp, nhà đầu tư nước ngoài đã mua ròng cổ phiếu Đài Loan trong tuần trước, chấm dứt 6 tuần bán ròng liên tiếp. Từ đầu tháng 8 đến nay, dòng vốn ngoại rót vào thị trường này đạt 1,7 tỷ USD. Trong cùng thời gian, nhà đầu tư nước ngoài rút ròng 6,2 tỷ USD khỏi chứng khoán Hàn Quốc.
CHỨNG KHOÁN ĐÀI LOAN CÓ LỢI THẾ VỀ SỰ ỔN ĐỊNH
Sự dịch chuyển này cho thấy nhà đầu tư đang thận trọng khi cân nhắc quay lại cổ phiếu AI, giữa lúc hiệu quả của các khoản đầu tư khổng lồ cho công nghệ này vẫn là dấu hỏi. Họ có xu hướng ưu tiên những thị trường ít biến động, có cơ cấu ngành đa dạng và không phụ thuộc quá nhiều vào hoạt động đầu cơ bằng vốn vay.
Một số nhà đầu tư nhận định chứng khoán Đài Loan khó tạo ra những đợt tăng mạnh như Hàn Quốc, nhưng có khả năng mang lại lợi nhuận ổn định hơn và ít chịu tác động từ các giao dịch sử dụng đòn bẩy.
“Các doanh nghiệp Đài Loan có nền tảng kinh doanh rất vững chắc”, ông Warren Chiang, quản lý danh mục đầu tư tại công ty Grantham Mayo Van Otterloo & Co nhận định. Theo ông, chứng khoán Đài Loan vẫn sẽ biến động theo kinh tế thế giới, nhưng xét trên nền tảng của các doanh nghiệp, đây là thị trường có mức rủi ro không quá cao.
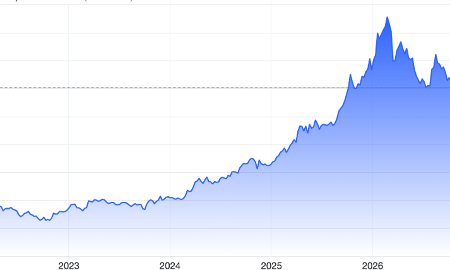
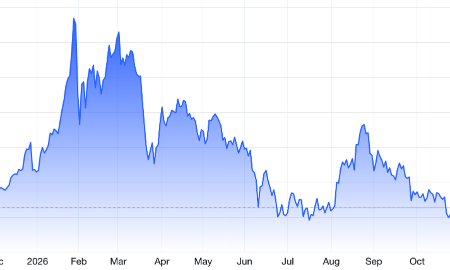
Trong phần lớn thời gian từ đầu năm nay, chứng khoán Hàn Quốc liên tục dẫn trước Đài Loan và có mức tăng mạnh nhất châu Á. Tuy nhiên, Đài Loan gần đây đã vượt lên, dù cả hai thị trường đều tăng hơn 50%.
Dòng vốn diễn biến trái ngược tại Đài Loan và Hàn Quốc cho thấy nhà đầu tư đang cân nhắc nhiều yếu tố khi lựa chọn giữa hai thị trường, đặc biệt là cơ cấu ngành, triển vọng lợi nhuận và mức độ sử dụng đòn bẩy.
Tại Hàn Quốc, Samsung Electronics và SK Hynix giữ vị thế hàng đầu trong ngành chip nhớ. Tuy nhiên, nhu cầu và giá chip nhớ thường xuyên biến động, khiến lợi nhuận của các doanh nghiệp thay đổi mạnh theo chu kỳ.
Trong khi đó, doanh nghiệp Đài Loan hiện diện ở nhiều khâu trong chuỗi cung ứng phần cứng công nghệ, nhờ đó thị trường có cơ cấu đa dạng và ít phụ thuộc hơn vào một lĩnh vực riêng lẻ.
“Mọi linh kiện trong chiếc iPhone của bạn đều đến từ Đài Loan”, ông Chiang nói.
KHẢ NĂNG SINH LỜI TỪ AI LÀ YẾU TỐ QUYẾT ĐỊNH
Theo Bloomberg, trong tháng trước, giới phân tích đã nâng dự báo lợi nhuận trong 12 tháng tới của các doanh nghiệp thuộc chỉ số Taiex của Đài Loan thêm 9,5%. Trong khi đó, dự báo đối với các doanh nghiệp thuộc chỉ số Kospi của Hàn Quốc được nâng 7,4%.
Đây là lần đầu tiên trong gần một năm, mức điều chỉnh dự báo lợi nhuận của doanh nghiệp Đài Loan vượt Hàn Quốc.
Ông Frank Benzimra, chiến lược gia về cổ phiếu tại Societe Generale, cho rằng ngành công nghệ Đài Loan được nâng đỡ bởi các doanh nghiệp gia công con chip như Taiwan Semiconductor Manufacturing Co (TSMC). So với các nhà sản xuất chip nhớ, lợi nhuận của những doanh nghiệp này thường ít biến động theo chu kỳ hơn.
Ngược lại, thị trường Hàn Quốc còn đối mặt với rủi ro từ việc sử dụng đòn bẩy, đặc biệt là sự phổ biến của các quỹ hoán đổi danh mục (ETF) dùng vốn vay để khuếch đại biến động của từng cổ phiếu.
“Chứng khoán Hàn Quốc có tỷ lệ sử dụng đòn bẩy và mức độ đầu cơ cao hơn nhiều. Vì vậy, chỉ một thay đổi nhỏ trong kỳ vọng cũng có thể khiến thị trường biến động mạnh, ngay cả khi tình hình kinh doanh của doanh nghiệp không suy yếu đáng kể”, bà Hebe Chen, chuyên gia phân tích thị trường cấp cao tại Vantage Global Prime, nhận định với Bloomberg.
Đợt bán tháo hồi tháng 7 mới diễn ra chưa lâu, nên vẫn còn quá sớm để xác định liệu nhịp phục hồi nhẹ trong tuần này có thể kéo dài hay không và nhà đầu tư sẽ nghiêng về thị trường nào.
Mặc dù biến động mạnh hơn, chỉ số Kospi vẫn đang giao dịch ở mức định giá thấp hơn Taiex. Sau đợt bán tháo vừa qua, chênh lệch định giá giữa chứng khoán Hàn Quốc và Đài Loan đã lên mức lớn nhất từ trước đến nay. Biến động trên thị trường Hàn Quốc cũng đã dịu bớt trong những ngày gần đây.
“Với mặt bằng định giá hiện tại, chứng khoán Hàn Quốc có vẻ hấp dẫn hơn do đã điều chỉnh mạnh hơn thị trường Đài Loan”, ông Isaac Thong, Giám đốc đầu tư cấp cao kiêm nhà quản lý Quỹ Aberdeen Asian Income, nhận định.
Về lâu dài, diễn biến của hai thị trường công nghệ hàng đầu châu Á sẽ phụ thuộc vào hiệu quả thực tế mà công nghệ AI mang lại. Nhà đầu tư sẽ theo dõi liệu các khoản đầu tư lớn cho nghiên cứu và phát triển AI có tạo ra doanh thu, lợi nhuận hay không, cũng như đà tăng trưởng của chuỗi cung ứng AI có tiếp tục được duy trì hay không.
“Bức tranh dài hạn phụ thuộc vào khả năng thương mại hóa AI. Đó cũng là rủi ro lớn nhất trong dài hạn”, ông Benzimra nhận xét.
Bài liên quan
Đọc bài theo từ khoá


Bản đồ tỷ lệ thất nghiệp trên thế giới năm 2026, Việt Nam thuộc nhóm thấp nhất
Tỷ lệ thất nghiệp dự báo năm 2026 có sự chênh lệch rõ rệt giữa các nền kinh tế, phản ánh bức tranh thị trường lao động rất khác nhau trên thế giới. Trong đó, Việt Nam thuộc nhóm nền kinh tế có tỷ lệ thất nghiệp thấp nhất...
Reuters: Mỹ đã chi 47 tỷ USD cho cuộc chiến với Iran
Thông tin về gánh nặng chi phí ngày càng tăng của Mỹ trong cuộc chiến ở Vùng Vịnh xuất hiện trong bối cảnh nước này chuẩn bị bước vào cuộc bầu cử giữa nhiệm kỳ...
Thị trường tài chính Indonesia đương đầu sức ép bán tháo vì cảnh báo của MSCI
Thị trường tài chính Indonesia tiếp tục chịu sức ép lớn khi nhà đầu tư đồng loạt bán ra cổ phiếu, trái phiếu chính phủ và đồng rupiah, trong bối cảnh lo ngại công ty cung cấp chỉ số MSCI có thể hạ hạng thị trường chứng khoán nước này...
Rủi ro tín dụng doanh nghiệp Nhật Bản tăng mạnh nhất kể từ 2022
Trong tháng 10, rủi ro tín dụng của doanh nghiệp Nhật Bản tăng mạnh nhất kể từ tháng 9/2022, gia tăng sức ép lên thị trường trái phiếu vốn đang phải hấp thụ lượng phát hành kỷ lục...
Giá khí đốt ở châu Âu tăng gấp gần 4 lần kể từ đầu năm
Giá khí đốt tại thị trường châu Âu tăng mạnh trong phiên giao dịch ngày 28/10, vượt mức 100 euro/MWh lần đầu tiên trong gần 4 năm qua...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...